研报速递
公司业绩简述:2026年公司持续提升产品、品牌、渠道与终端运营能力,不断优化供应链效率,夯实品牌核心竞争力,加快优质渠道拓展与国际化布局,深化加盟商赋能与全渠道协同,推动经营质量稳步提升。前三季度,公司实现营业收入59.42亿,归母净利润5.36亿,经营活动净现金流16.65亿,经营质量持续向好。
投资要点
投资要点
收入受终端动销及加盟商拿货方式变化短期承压
Q3收入同比-26.6%,较此前放缓明显,主因基数走高&金价波动下终端动销走弱,叠加加盟商更多从指定供应商拿货。从毛利润角度看,Q3毛利同比-2.6%整体平稳。Q3门店净增10家、较年初净增24家,渠道规模逆势增长。
盈利拆分
Q3毛利率29.1%/+7.2pct,产品结构向时尚珠宝倾斜,叠加加盟商拿货方式转变&一口价品牌使用费提升。Q3归母净利润1.1亿,剔除去年女包减值的可比口径同比-27%。归母净利增速与毛利之间的增速差异主因Q3销售费率12.8%/+4.5pct,销售费用增加预计主因代言人&品牌活动增加。
投资建议
从行业角度看,Q3金价经历企稳反弹后回落,高波下消费者观望情绪加重。公司在高基数下动销有所走弱,利润存在一定波动。但公司积极推进渠道&产品转型,Q3故宫文化、臻金臻钻、IP等系列上新;渠道上全球首家壹号店落地、非遗工艺馆稳步扩张。金价短期趋势不确定,但公司持续夯实内核应对波动,表现依然优于行业。我们预计公司26-27年归母净利润6.6、7.9亿,对应PE约11x、9x,维持“强烈推荐”评级。
投资要点
盈利中枢持续上移,毛利率大幅提升
利润端,26Q1-Q3销售毛利率/归母净利率为27.84%/9.02%,同比+4.68/+3.94pct;26Q3毛利率29.10%,同比+7.17pct,我们认为主要是产品结构持续升级、存货增值以及轻资产模式盈利杠杆显现等因素共同驱动。费用端,26Q1-Q3销售/管理/研发费用率分别为10.47%/ 1.58%/1.04%,同比+1.56/+0.02/-0.12 pct,我们认为费用率抬升主要系公司加强品牌投入以及非遗文化营销及核心商圈标杆门店建设。
26Q3门店逆势净开,高端店型稳步落地
1)线下:截至26年9月末,潮宏基珠宝门店总数达1692家,同比净增93家,较年初净增24家;其中加盟门店1526家(较年初+40家)、自营门店166家(较年初-16家),低效门店持续优化、聚焦提质增效。高端形象店陆续落地,26Q3全球首家“壹号店”落地上海豫园,同时陆续在成都万象城、广州白鹅潭万象城、佛山万象天地等核心商圈开设“非遗工艺馆”,全国范围内已开至7家,高端新店型持续夯实品牌力。2)线上:珠宝业务线上与线下门店深度协同,全渠道运营体系持续完善。3)海外:海外布局稳步推进,持续深耕东南亚华人消费市场,逐步验证品牌出海模型。
盈利预测、估值及投资评级
我们认为潮宏基具备领先行业阿尔法属性,核心优势在于花丝非遗工艺构建的文化产品壁垒、强设计能力带来的年轻化产品矩阵,以及渠道高效扩张能力。考虑到短期金价波动可能抑制金饰消费需求及加盟商补货意愿,我们调整此前预测(前值2026-2028年公司收入分别为109.39/126.14/144.05亿元;净利润分别为7.04/8.35/9.73亿元),调整收入预计分别实现87.59/94.59/105.95亿元,同比-6.0%/ +8.0%/+12.0%;净利润分别为6.82/7.86/8.80亿元,同比+37.2%/ +15.3%/+12.0%,对应PE为11/9/8倍,维持“买入”评级。
投资要点
前三季度公司收入同比下降5%,归母净利润同比增长69%,扣除去年三季度计提商誉减值的影响,前三季公司归母净利润同比增长10%左右。其中第三季度收入同比下降27%,归母净利润同比增长898%,但如果扣除去年同期商誉减值计提的影响,第三季度归母净利润同比实际已经呈现下降。我们认为在国内消费整体疲弱的大背景下,叠加今年以来金价的大幅扰动(三季度波动更大),黄金珠宝消费终端整体呈现比较大的压力,公司单三季度的经营也基本反映了这一趋势。
金价扰动和行业承压之下公司经营和报表端也在发生变化
公司目前销售收入中加盟占大头(中报占营业收入57%左右),我们预计终端消费低迷下加盟拿货会进一步谨慎,从而放大对公司报表的压力。另外我们判断,在公司供应链调整下,加盟商更倾向于从供应商处直接拿货(在公司报表仅体现为品牌使用费--报表中“提供加盟和其他服务”收入的主要构成部分),因此也带来公司三季度报及未来收入的较大波动,但这一变化也会导致公司综合毛利率的提升。前三季度公司综合毛利率同比上升了4.68个百分点,也是对此的一个印证。另外在行业消费承压之下,公司今年加大了品牌和渠道端的投入,前三季度销售费用率同比上升了1.56个百分点,在一定程度上部分抵消了毛利率提升带来的盈利拉动。
预计26年四季度经营存在挑战,但看好公司中长期发展空间
基于目前的消费环境,我们预计公司四季度经营依然存在挑战。未来公司将继续推进产品创新,在强化其东方美学标签的同时,更聚焦客户的预算开发高质量的产品。同时在渠道端推陈出新,不断丰富业态形式,致力于提升单店质量。考虑到公司目前的渠道和营收规模相比同行龙头仍有较大发展空间,同时近年来公司围绕珠宝核心业务,已经初步搭建起以潮宏基主品牌为主的1+N品牌组合,同时也在积极布局出海业务,我们看好公司中长期的发展空间。
盈利预测与投资建议
根据公司前三季度经营情况以及黄金珠宝消费整体的形势判断,我们调整对公司的26-28年的盈利预测,预计公司2026-2028年每股收益分别为0.75、0.89和1.00元(原预测分别为0.82、0.98和1.12元),参考可比公司,给予2026年17倍PE估值,对应目标价12.75元(原目标价12.30元),维持“增持”评级。
投资要点
出货结构优化,毛利额相对韧性
截至9月末,潮宏基珠宝门店1,692家,其中自营166家,三季度净减少6家,加盟1,526家,三季度净增16家,保持了审慎的扩张节奏。三季度公司收入15.7亿元,同比下降26.6%,同时毛利率29.1%,同比提升7.2个百分点,预计主因公司优化出货结构,同时保持了传统黄金和时尚珠宝产品的优势。总体来看,三季度毛利额4.6亿元,同比下降2.6%,降幅明显小于收入,在行业需求波动期保持了毛利的韧性。
渠道优化与品牌升级持续推进
三季度销售、管理、研发、财务费用分别同比提升14%.下降15%、下降21%、提升10%,四费合计2.6亿元,同比增长5.9%,预计门店扩张与品牌推广相关费用有所增加。损益项方面,上年同期计提女包业务商誉减值1.7亿元,加回该影响后,三季度归母净利润1.1亿元,同比下降27.4%,在同期高基数下有所下滑。与此同时,公司稳步推进品牌升级,三季度全球首家"壹号店"落地上海豫园,打造旗舰体验空间;成都万象城、广州白鹅潭万象城、佛山万象天地等核心商圈相继开设"非遗工艺馆",以高势能门店承接花丝、臻金等系列的品牌表达。
投资建议
金价高位波动下,行业由规模扩张转向审美价值深耕,公司高毛利时尚珠宝的设计与供应链优势突出,渠道优化与国际化布局稳步推进。短期利润受高基数与行业需求压制,仍建议重点关注:低估值下,公司的业绩修复弹性和长期成长潜力。预计2026-2028年公司EPS有望实现0.77、0.91、1.04元,维持"买入"评级。
投资要点
产品结构持续优化,毛利率提升明显,长期看好产品力驱动收入与盈利能力改善
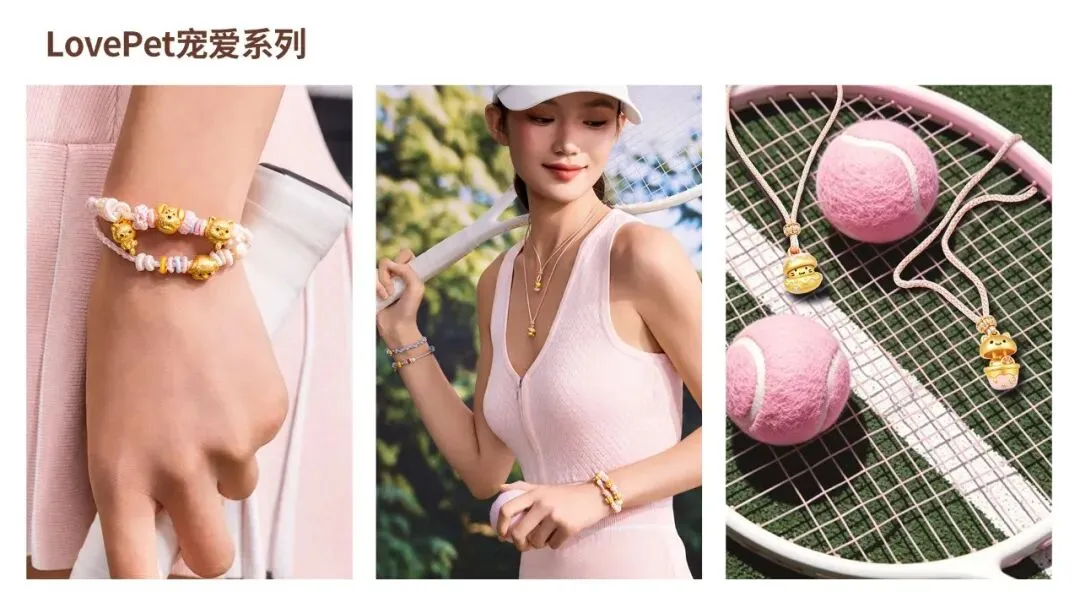
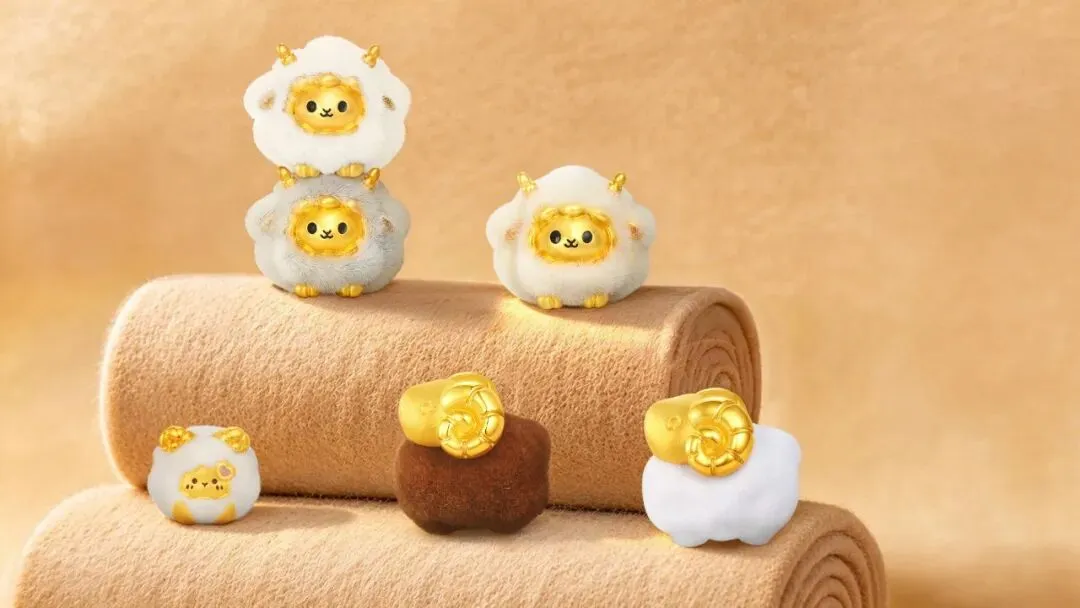
2026H1公司时尚珠宝/传统黄金产品毛利率同比分别-0.10pcts/+5.85pcts至27.33%/18.63%,收入占比分别同比+4.6pcts/-5.2pcts至53.2%/39.5%,高毛利率的时尚珠宝业务占比提升,叠加传统黄金产品毛利率改善,共同支撑公司盈利能力。2026Q3公司毛利率同比继续大幅提升,当前公司围绕非遗花丝、时尚串珠、IP联名及古法金镶嵌与精品黄金四大核心产品矩阵迭代,将东方美学与当前居民的佩戴需求进行深度结合,中长期看好公司通过产品优化强化差异化优势。
优质店铺布局持续推进
截至2026年9月末潮宏基珠宝门店共1692家(其中加盟店1526家、自营店166家),较年初增加24家,公司积极布局优质门店,Q3公司全球首家"壹号店"落地上海豫园,并在成都万象城、广州白鹅潭万象城、佛山万象天地等核心商圈开设"非遗工艺馆",持续提升品牌形象及核心商业体覆盖,我们判断当前公司渠道发展更注重门店质量以及优质门店对品牌势能的提升作用,而非盲目扩张渠道数量。
现金回流良好,存货及应收账款管理优异
截至2026Q3末公司存货为29.28亿元,同比下降10.73%,应收账款为4.22亿元,同比增长8.45%,前三季度公司经营活动现金流净额同比增长176.66%至16.65亿元,现金流改善明显。
展望2026年,我们预计公司归母净利润同比增长40.8%至7亿元
面对消费环境波动以及金价的不确定性,居民金饰购买意愿以及下游加盟商拿货意愿有待提升,基于前三季度的销售表现,我们预计公司2026年营收同比下降6.5%至87.16亿元,归母净利润同比增长40.8%至7亿元。
盈利预测和投资建议
公司加盟渠道扩张持续及产品力领先,短期需求波动对公司销售造成影响,我们仍看好公司长期增长空间,当前我们预测公司2026-2028年归母净利润为7.00/7.94/9.06亿元,当前股价对应2026/2027年PE为10/8倍,维持"增持"评级。
长城证券:《逆势开店&升级渠道,奠定高质量发展基础》
方正证券:《26Q3金价高波&基数走高下动销走弱,利润短期承压》
中泰证券:《26Q3金价扰动下业绩短期承压,看好中长期经营韧性》
东方证券:《金价扰动下短期经营承压,看好中长期发展空间》
长江证券:《毛利体现韧性,推进品牌升级》
国盛证券:《短期需求波动,Q3公司销售承压,主业利润率保持稳定》