研报速递
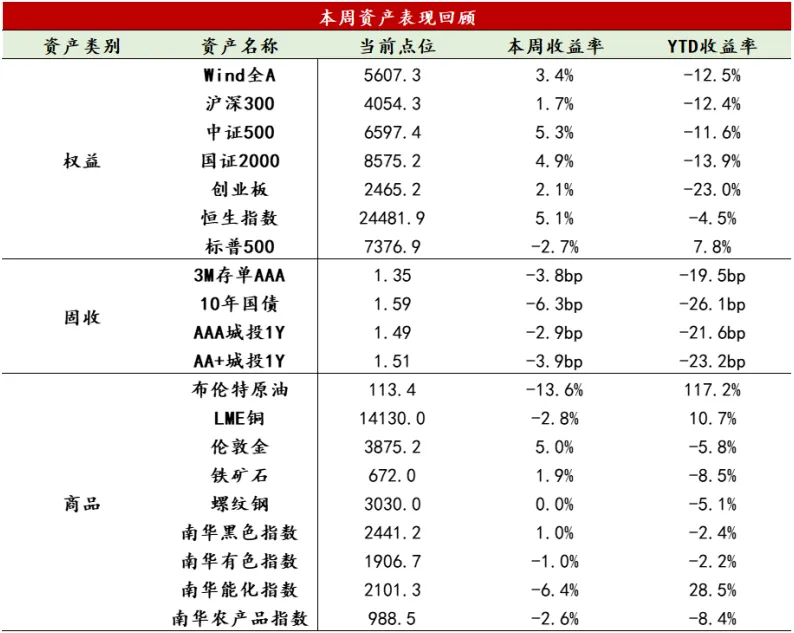
【股票】本周美股三大指数集体回调,道指下跌0.94%、标普500下跌2.68%、纳指下跌3.37%,行情的核心触发因素为中期选举过后市场对AI监管、数据中心审批收紧的预期升温,科技板块遭遇集中抛售;而随后公布的强非农数据,又将市场对于12月加息的概率推至约77%–80%,美元与美债同步走强,进一步压制风险偏好,纳指进入技术性回调,后续反弹的持续性仍有待验证。与之形成对比的是,A 股周线集体收涨,走出一轮超跌快速修复行情,上证指数上涨1.39%、创业板指上涨2.14%、沪深300上涨1.73%、科创50大涨7.96%,市场日均成交约1.86万亿元,在稳市工具与政策预期共振的带动下迎来反弹,资金避开机构重仓赛道,集中流向传媒、电力设备、农林牧渔等低位板块,国产产业链展现出较强韧性;港股同样表现亮眼,恒生指数收涨5.10%、恒生科技指数大涨8.61%,终结三连阴,表现跑赢 A 股以及亚太市场,互联网板块与创新药领涨,不过南向资金全周净卖出约32亿港元,本轮反弹主要由外资入场以及空头回补推动,行情持续性仍存在不确定性。展望后市,短期需要重点跟踪三大变量:美股科技板块能否止跌、美国CPI数据以及加息预期变化、国内稳市资金的接力力度。操作层面来看,当前政策底已经明确,市场回踩可视为左侧布局机会,方向上建议规避海外科技链,重点布局国产替代、AI应用以及具备催化的低位成长板块。
【固收】本周债市先抑后扬,长端表现强于短端。10年期、30年期国债收益率分别下行6.32和5.51个基点。周初,地方国企信用事件扰动减弱,政策利率“换锚”落地,资金面整体偏松。央行披露10月国债买卖净投放1500亿元后,周三10年期国债活跃券收益率盘中跌破1.60%。3个月期买断式逆回购缩量续作一度带动收益率反弹,周五A股回调,长端收益率进一步下行。往后看,偏松的资金面和年末配置需求仍有望支撑债市,预计收益率短期以低位震荡为主,重点关注政府债缴款增加后央行的对冲力度及长端止盈压力。
【商品】本周商品市场分化反转,能化指数大跌6.40%,贵金属指数反转上行1.98%,南华商品综合指数下跌2.94%。伦敦金强势反弹,收复关键整数关口后冲高回落,周初美伊谈判破冰、油价重挫,通胀与加息担忧缓解,持有成本下降支撑金价修复;周中美国中期选举落地,美元与美债收益率下行,金价借势走强,央行持续购金也提供了长线支撑;周五受美国非农就业数据超预期影响,金价有所回落。油价回落叠加美元走弱,为金价延续修复提供了有利条件;然而就业数据超预期强劲,对上行空间形成压制,后续关注实际利率、美元与风险资产的表现。美国中期选举落幕,民主党横扫参众两院,市场预期国会制衡将推动美伊达成停战协议,原油地缘溢价大幅回吐,但随着“罗斯福”号航母逼近中东,不排除特朗普会在任期最后阶段加速地缘进程的可能性,周五油价止跌企稳,展望后市,地缘风险落地前预计油价宽幅震荡。
数据来源:Wind资讯
当地时间11月3日,美国举行中期选举,民主党赢得参众两院控制权。明年1月新一届国会履职后,白宫与国会将由不同政党掌控。特朗普政府推动新一轮减税和大规模新增支出将面临更多跨党派协商,市场对财政进一步扩张的预期有所降温。与此同时,既有支出和债务付息压力仍在,年度拨款谈判也可能更加曲折。
地缘方面,新一届国会可通过军事拨款和监督加强对政府的制衡,提高伊朗冲突进一步升级的政治成本。选举过后油价先跌后反弹,反映出市场一度上调冲突缓和预期,但能源供应能否恢复仍取决于谈判进展和航运安全。油价若能持续回落,将减轻能源价格向更广泛通胀传导的压力,美联储后续政策仍主要取决于通胀和就业数据。
从本周高频数据来看,工业生产延续分化,建筑施工需求走弱,消费端的修复仍不均衡。
供需整体变化:工业生产延续分化,整体修复动能仍然偏弱。化工链方面,PTA开工率环比继续回升,涤纶长丝开工率小幅上行,甲醇开工率下降0.16个百分点。汽车链方面,半钢胎、全钢胎开工率相对平稳。上游方面,电厂耗煤量、高炉开工率、粗钢产量均环比下行。整体来看,工业生产尚未形成普遍改善,部分行业开工回升的持续性仍需观察,需求端对生产的支撑仍然有限。
基建与地产链:建筑施工边际走弱,地产成交普遍回落。螺纹钢社会库存继续去化,但需求减弱,表观消费量环比下降2.56%。水泥发运率延续下行,施工活动边际放缓。地产方面,30城新房成交面积七日均值环比下降17.1%,一二三线城市均有所回落;16城二手房成交面积环比下降2.31%,二手房挂牌价格指数亦小幅下行。整体来看,建筑链需求改善的持续性不足,地产销售仍处低位波动,尚未出现趋势性企稳的明确信号。
制造业与出口链:港口物流表现分化。过去一周,监测港口货物吞吐量环比增长11.02%,但集装箱吞吐量下降1.81%,港口物流改善并不均衡。此前全球电子及AI产业链需求保持较强韧性,但传统制造业外需能否同步改善,仍需结合即将公布的10月出口数据进一步验证。
消费与服务链:服务消费季节性降温,汽车零售边际改善。过去一周,国内执飞航班数量七日均值环比下降1.79%,电影票房和观影人次分别下降33.49%和33.02%,出行及文娱消费热度有所回落。汽车方面,最新周度零售和批发均环比走升,汽车销售边际改善。整体来看,服务消费表现分化,汽车需求有所恢复,但居民消费能否形成持续改善仍需观察。
价格趋势:工业品价格分化,食品价格回落,终端需求支撑仍然有限。过去一周,国内商品价格表现分化,南华能化指数下跌6.40%,反映能源化工品价格有所调整;水泥价格指数则继续上行,但同期水泥发运率下降,价格上涨仍受到供给调节等因素支撑。食品方面,猪肉价格环比下降1.57%,蔬菜价格下降2.26%,主要农产品价格普遍回落。整体来看,上游价格走势有所分化,食品价格边际走弱,终端需求尚未形成普遍的价格上涨动力。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。