
 研报速递
摘要
一、数据来源与测算口径
1.1 数据范围
行情字段:行情数据:交易日、开盘价、最高价、最低价、收盘价、涨跌幅、成交量、成交额、换手率。 估值字段:估值数据:市盈率(TTM)、市净率(MRQ)、市销率(TTM)、市现率(TTM)、风险溢价,以及各项在文件内历史序列中的百分位。 口径提示:文件内百分位口径:每一项估值指标均以文件自身覆盖的2016年10月起的序列为回溯窗口计算分位数,非官方长期口径。
1.2 测算方法
上涨概率:上涨概率 = 条件样本中30日收益率为正的样本占比。 下跌概率:下跌概率 = 1 − 上涨概率。 赔率:赔率 = 条件样本中「上涨时平均涨幅」÷「下跌时平均跌幅」,反映盈亏比。 期望收益:期望收益 = 条件样本30日收益率的简单平均,反映风险收益比。 5%左尾:5%左尾 = 条件样本30日收益率的5%分位数,衡量极端下行。
二、2026年10月23日截点状态
维度 | 指标 | 数值 | 状态定位 |
价格 | 收盘价(点) | 2684.10 | 当日上涨4.16% |
价格 | 60日峰值回撤 | -28.24% | 峰值3740.16(2026-08-17) |
价格 | 偏离MA60 | -18.85% | 极端偏离 |
价格 | RSI(14) | 26.50 | 超卖区 |
估值 | 市盈率(TTM,倍) | 31.37 | 文件内百分位17.01% |
估值 | 市净率(MRQ,倍) | 4.50 | 文件内百分位38.06% |
估值 | 市销率(TTM,倍) | 3.16 | 文件内百分位12.20% |
估值 | 市现率(TTM,倍) | 25.78 | 文件内百分位23.91% |
估值 | 风险溢价(%) | 1.55 | 文件内百分位95.01% |
三、核心测算结果
3.1 价格形态条件
条件 | 样本 | 上涨% | 下跌% | 赔率 | 期望% | 5%左尾% |
全样本基准 | 2397 | 48.3 | 51.7 | 1.38 | 1.01 | -13.6 |
回撤≤-10% | 837 | 54.7 | 45.3 | 1.51 | 2.44 | -12.3 |
回撤≤-15% | 360 | 59.7 | 40.3 | 1.24 | 2.85 | -14.6 |
回撤≤-20% | 107 | 47.7 | 52.3 | 1.15 | 0.23 | -19.2 |
回撤≤-25%(最接近当前) | 14 | 71.4 | 28.6 | 1.03 | 4.91 | -11.3 |
回撤≤-28.24%(严格当前) | 3 | 66.7 | 33.3 | 1.64 | 8.40 | -8.2 |
偏离MA60≤-10% | 142 | 55.6 | 44.4 | 1.30 | 1.97 | -11.7 |
偏离MA60≤-18.85%(严格) | 2 | 100.0 | 0.0 | ∞ | 18.14 | 17.9 |
RSI≤30 | 119 | 51.3 | 48.7 | 1.72 | 2.00 | -9.0 |
RSI≤26.5(严格当前) | 46 | 52.2 | 47.8 | 1.37 | 1.21 | -8.0 |
PE≤31.37(严格当前) | 411 | 50.6 | 49.4 | 2.31 | 4.13 | -10.4 |
PE≤31.37 且 回撤≤-25%(复合) | 2 | 100.0 | 0.0 | ∞ | 8.53 | 8.2 |
PE>35(高估值对照) | 1758 | 48.7 | 51.3 | 1.13 | 0.27 | -14.9 |
3.2 估值分档实证
市盈率区间 | 样本 | 上涨% | 下跌% | 赔率 | 期望% | 5%左尾% |
PE≤31.37(当前区间) | 411 | 50.6 | 49.4 | 2.31 | 4.13 | -10.4 |
31.37<PE≤35 | 228 | 40.8 | 59.2 | 1.87 | 1.02 | -12.0 |
PE>35(高估值) | 1758 | 48.7 | 51.3 | 1.13 | 0.27 | -14.9 |
四、图形与明细分析
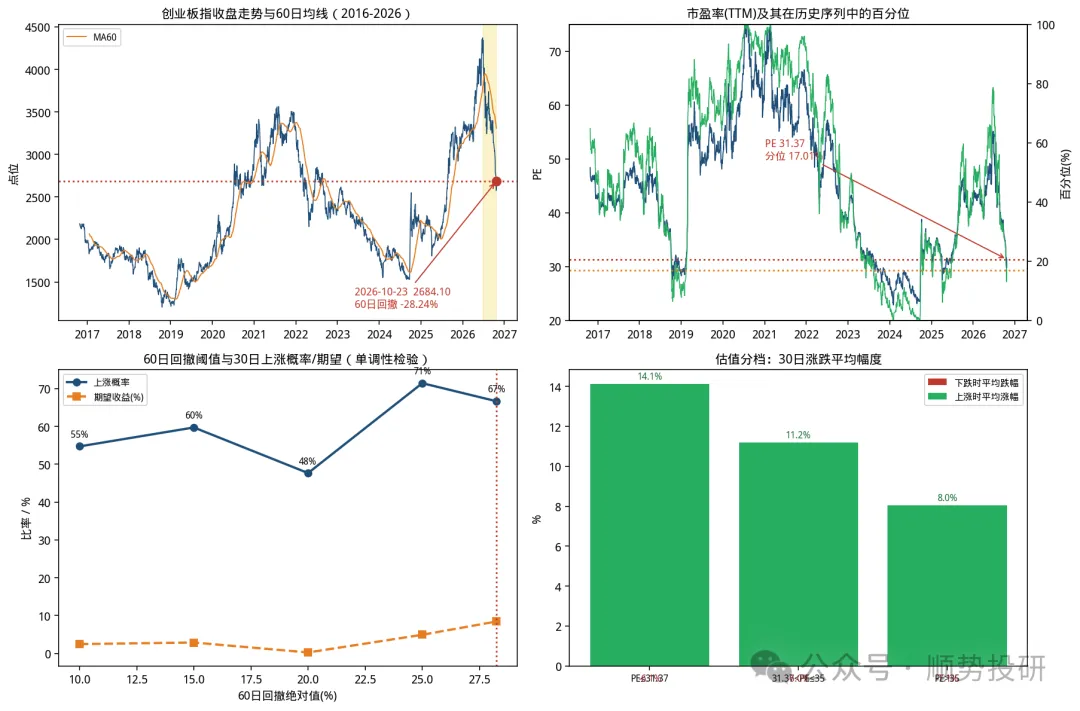
4.1 回撤阈值梯度检验
4.2 回撤≤-25%历史明细
日期 | 市盈率(倍) | 60日回撤% | 30日收益% |
2018-10-16 | 28.2 | -25.5 | +8.1 |
2018-10-18 | 27.6 | -26.2 | +8.9 |
2022-03-08 | 51.6 | -26.1 | -10.5 |
2022-03-09 | 51.2 | -26.6 | -10.5 |
2022-03-14 | 49.9 | -26.5 | -11.7 |
2022-03-15 | 48.5 | -28.4 | -11.1 |
2022-04-20 | 46.1 | -25.4 | +8.1 |
2022-04-21 | 45.1 | -26.5 | +11.4 |
2022-04-22 | 42.9 | -25.3 | +8.9 |
2022-04-25 | 40.3 | -29.3 | +17.9 |
2022-04-26 | 40.1 | -29.6 | +18.4 |
2022-04-27 | 43.5 | -25.8 | +12.3 |
2022-04-28 | 42.9 | -25.9 | +15.6 |
2026-07-30 | 41.0 | -25.8 | +2.9 |
五、年度稳健性检验
年份 | 样本 | 上涨% | 期望% | 5%左尾% |
2018 | 71 | 31.0 | -3.16 | -12.6 |
2019 | 32 | 87.5 | 3.84 | -1.2 |
2020 | 16 | 100.0 | 10.82 | 6.2 |
2021 | 33 | 97.0 | 11.30 | 4.1 |
2022 | 104 | 46.2 | 0.27 | -15.5 |
2023 | 6 | 83.3 | 0.82 | -0.4 |
2024 | 39 | 97.4 | 17.54 | 1.2 |
2025 | 23 | 100.0 | 8.02 | 3.3 |
2026 | 35 | 5.7 | -9.30 | -20.4 |
六、结论与风险提示
6.1 核心结论
其一,价格形态:按最接近当前的价格形态条件(60日回撤≤-25%)的14次历史样本计,30日上涨概率71.4%、下跌概率28.6%、赔率1.03、期望收益+4.91%、5%左尾-11.3%。胜率较高,但盈亏比接近1:1,属于「赢面大、单笔不厚」的结构。 其二,估值定位:按当前估值条件(PE≤31.37倍)的411次样本计,30日上涨概率50.6%、下跌概率49.4%、赔率2.31、期望收益+4.13%、5%左尾-10.4%。盈亏比全表最高,说明低估值对下行风险的保护优于高估值阶段(PE>35时期望仅+0.27%、5%左尾-14.9%)。 其三,估值规律:估值分档呈严格单调规律:PE≤31.37、31.3735三组的上涨概率依次为50.6%、40.8%、48.7%,赔率依次为2.31、1.87、1.13,期望依次为+4.13%、+1.02%、+0.27%。低估值区间在赔率与尾部风险上均有明确优势。 其四,当期结构:2026年当年「回撤≤-15%」的35次样本上涨概率仅5.7%、期望-9.30%,为2018年以来最弱。这是当期市场结构给出的反面信号,提示今年的下跌可能带有基本面或筹码层面的持续性,30日窗口内尚未完成出清。 其五,样本限制:严格匹配当前状态(回撤≤-28.24%、PE≤31.37、回撤≤-25%且PE≤31.37)的样本仅2至3次,统计意义有限。因此本报告不给出单一「精确概率」,而以多条件交叉的方式呈现证据。
6.2 风险提示
样本外风险:数据长度有限:文件覆盖2016年10月起约十年,未包含2012至2015年的创业板历史行情与估值,也未覆盖2018年底部之前的更长周期,样本外情景无法验证。 小样本风险:小样本风险:回撤≤-25%仅14次、严格当前条件仅2至3次,95%置信区间较宽;复合条件「PE≤31.37且回撤≤-25%」仅2次,其100%胜率不具备稳定性。 口径风险:口径风险:文件内百分位以自身序列为回溯窗口,随数据延伸会变化,与官方长期分位口径不同;风险溢价口径亦由文件提供,未独立复算。 模型风险:模型风险:测算基于历史均值回归假设,未纳入宏观流动性、产业政策、成分股业绩、机构持仓变化与重大事件,这些因素可能使历史规律失效。 结论冲突:结论冲突:价格形态条件与2026年当期条件方向相反,且严格匹配样本极少,本报告不据此给出确定性交易建议。

发表评论
发表评论: