
 研报速递
10月23日,伯恩斯坦(Bernstein)发布Bloom Energy(NYSE:BE)最新研报,将目标价从282美元上调至306美元。以10月22日217.77美元的收盘价计算,潜在上涨空间约41%,但仍维持Market-Perform(市场表现)评级。
研报对Bloom Energy第三季度业绩给予了较高评价,认为公司已经展现出明显的规模效应,管理层对增长和盈利能力的判断也越来越可信。
不过,伯恩斯坦提出了一个值得关注的观点:
市场对Bloom Energy的争论,已经不再是燃料电池有没有需求,而是这些快速增长的收入和订单,最终能否转化为真实的现金流。
一、Q3业绩大幅超预期,盈利能力持续改善
Bloom Energy第三季度营收达到12.36亿美元,同比增长138%,较市场预期高出14.2%。其中产品收入约10.7亿美元,同比增长179%,是本季度增长的主要动力。
利润表现更加突出。
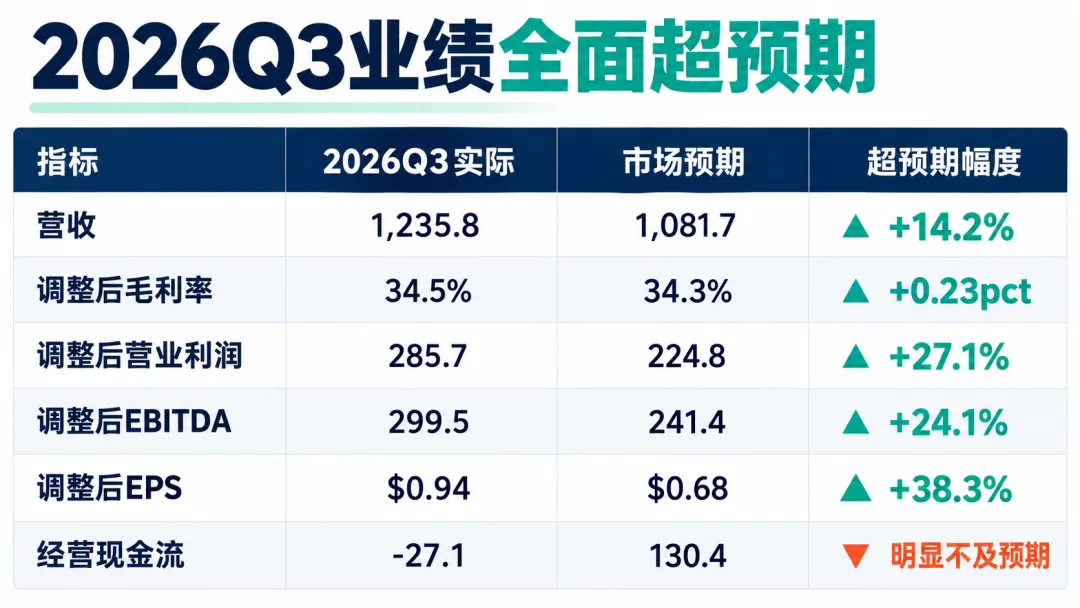
相比单季度业绩超预期,更值得关注的是盈利能力的持续改善。
2025年第三季度,Bloom Energy调整后EBITDA利润率仅为11.4%,2026年第二季度提升至23.8%,第三季度进一步达到24.2%。
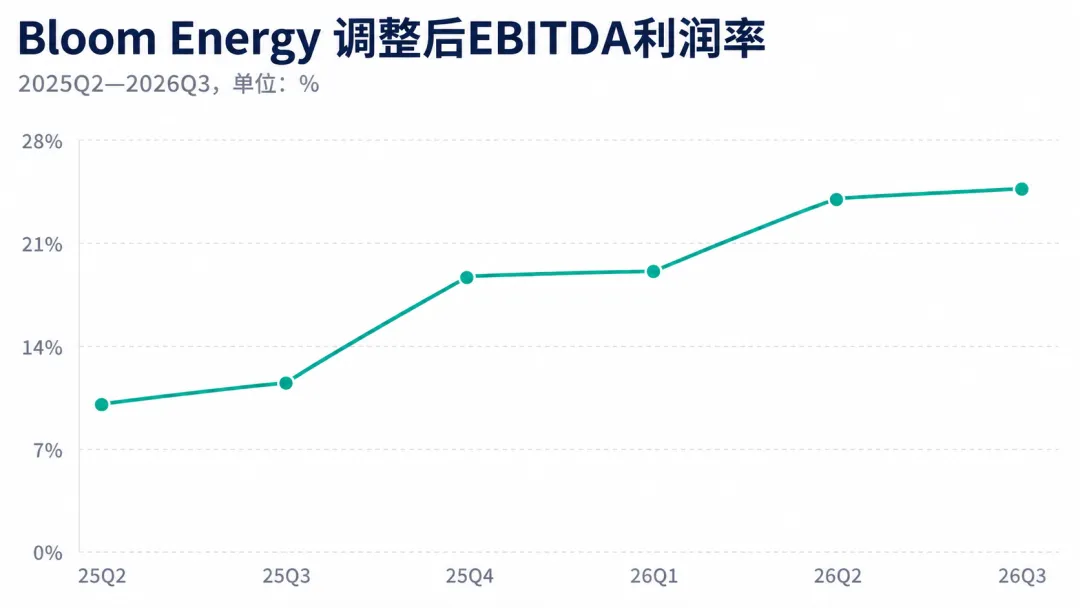
这意味着随着收入规模扩大,公司能够将更高比例的收入转化为利润。
伯恩斯坦认为,Bloom Energy已经展现出明显的经营杠杆,尤其是在快速扩产的同时,产品利润率仍然持续改善。
二、今年第三次上调指引,全年收入预计达到45亿美元
随着第三季度业绩超预期,Bloom Energy再次上调全年指引,这已经是公司今年第三次提高业绩预期。
最新指引如下:
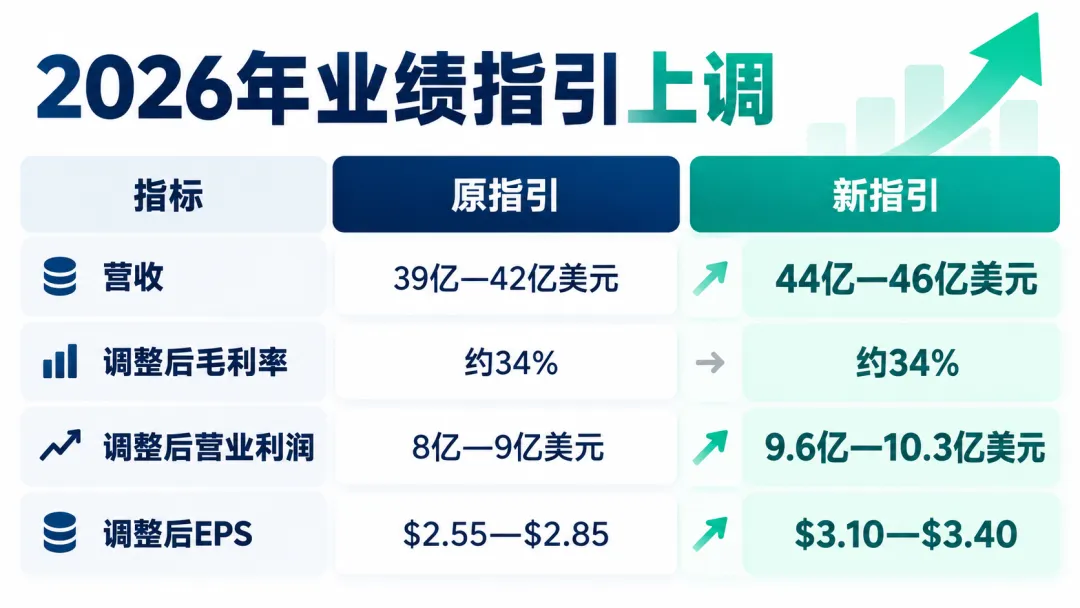
按照新指引中值计算,Bloom Energy预计2026年营收约45亿美元,相比2025年的20.24亿美元增长约122%。
值得注意的是,虽然公司连续上调收入和利润指引,但全年毛利率预期仍维持在34%左右。
这意味着现阶段利润增长的主要动力,更多来自收入规模扩大及经营费用摊薄,而不是单纯依靠产品毛利率提高。
三、产能向5GW以上扩张,规模效应逐渐显现
研报披露了一个值得关注的经营数据。
Bloom Energy正在为年产能超过5GW做准备,并继续扩大Fremont的生产设施。
管理层表示,从1GW扩张至5GW产能,电堆生产线员工数量仍维持在约600人。
也就是说,产能扩大数倍,但这部分生产线不需要同比例增加员工。
这反映出公司在生产自动化和制造效率方面的优势,也意味着未来随着产能利用率提高,单位制造成本有进一步下降的空间。
当然,这并不代表公司整体员工数量保持不变。
管理层还强调,产能扩张主要由客户需求驱动,可以根据订单逐步增加,而不是一次性投入大量闲置产能。
对于投资者而言,未来不仅需要关注产能能否达到5GW,更要关注新增产能能否被订单消化,以及利润率能否继续改善。
四、订单储备增长快于收入,但缺少具体数字
Bloom Energy目前最重要的增长动力,仍然来自数据中心电力需求。
随着AI基础设施投资增加,电网接入和扩容周期较长的问题,为现场发电解决方案创造了市场机会。
管理层表示,公司订单储备增长速度仍然快于收入增长。
考虑到Bloom Energy目前收入已经实现翻倍增长,这显然是一个积极信号。
但伯恩斯坦也指出,公司没有公布具体订单储备金额。
这使得投资者难以准确判断未来两三年的收入可见度。
研报还提到新泽西州一个300MW数据中心项目:从签约到获得规划批准仅用了三个月,随后两个月首批设施便投入运营。
项目推进速度体现了Bloom Energy的重要竞争优势。
对于急需电力的数据中心来说,能否尽快投入运营,有时比单纯比较发电成本更加重要。
管理层表示,将在第四季度业绩电话会上公布2027年业绩指引。届时,订单储备披露情况将成为市场关注的重点。
五、谷歌与AEP的700MW项目,打开新的增长空间
伯恩斯坦还特别提到AEP为谷歌提供电力的约700MW项目,以及其中涉及的碳捕集技术。
这类项目的意义在于,Bloom Energy的潜在市场可能从企业现场发电,进一步扩展至公用事业公司的电力基础设施投资。
如果燃料电池能够进入公用事业公司的正式采购和投资规划,其市场空间有望进一步扩大。
此外,管理层表示,许多大型云计算企业愿意为零碳电力支付10%至15%的溢价,而Bloom Energy认为其结合碳捕集的整体方案有能力将成本溢价控制在这一范围内。
如果未来得到大规模商业验证,这可能成为新的竞争优势。
不过,伯恩斯坦也强调,相关业务仍处于早期阶段。
此外,800V直流供电、热电联产、军用设施以及国际市场,也被视为潜在增长方向。
六、最大隐忧:利润接近3亿美元,经营现金流却为负
虽然第三季度利润表现强劲,但现金流明显弱于预期。
第三季度,Bloom Energy经营活动现金流为负2,710万美元,自由现金流为负1.81亿美元。
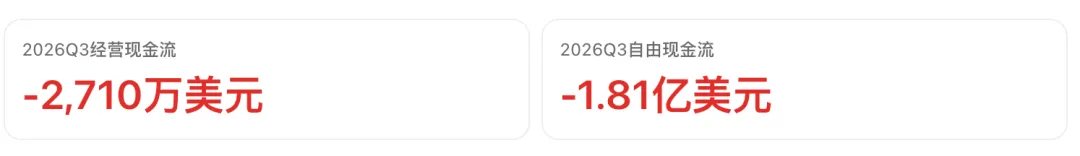
其中,合同资产(Contract Assets)的变化造成约4.3亿美元现金占用。
合同资产可以简单理解为:公司已经按照会计准则确认收入,但尚未达到合同规定的开票或无条件收款节点。
例如,燃料电池设备已经达到收入确认条件,但合同要求等到后续项目节点才能开票。
这种情况下,利润表已经确认收入和利润,但现金尚未到账。
随着Bloom Energy业务快速增长,合同资产也可能同步增加。
合同资产并不等于坏账,也不意味着收入存在问题,但如果持续增长而无法及时回款,就会影响经营现金流。
管理层预计,随着项目达到开票和收款节点,这些合同资产将逐步转化为现金。
伯恩斯坦对此保持审慎,认为未来必须看到实际回款证据。
此外,第三季度资本开支达到1.53亿美元,主要用于扩大产能。
虽然单季度自由现金流为负,但前三季度累计自由现金流仍为正4,200万美元,季末现金余额约25亿美元。
因此,Bloom Energy目前并非缺乏现金,而是高速扩张阶段的营运资本占用和资本开支,对现金流形成了较大压力。
未来几个季度,合同资产能否转化为现金,将是判断公司盈利质量的重要指标。
七、伯恩斯坦预计2030年营收达到145亿美元
伯恩斯坦在研报中更新了Bloom Energy未来几年的财务预测。
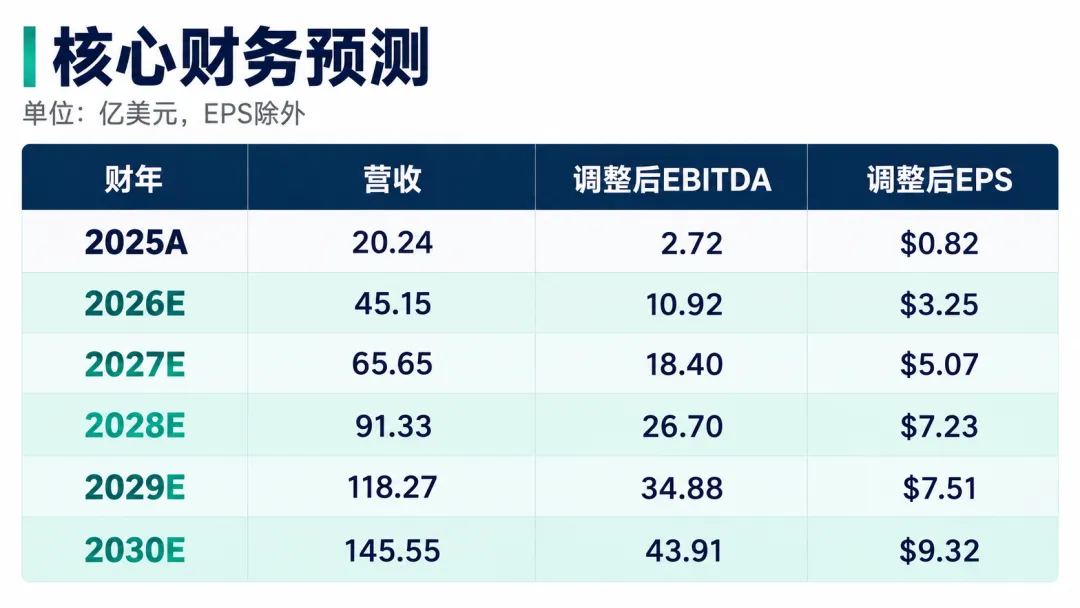
注:2026—2030年为伯恩斯坦预测,并非公司正式指引。
按照这组预测,2025—2030年Bloom Energy营收复合增长率约48%,调整后EBITDA复合增长率约74%。
到2030年,调整后EBITDA利润率有望达到30%左右。
这套预测相当乐观,意味着伯恩斯坦不仅看好数据中心电力需求,也预计公司未来能够持续扩大产能,并保持较强的经营杠杆。
八、目标价306美元,但估值已经不便宜
伯恩斯坦将目标价从282美元上调至306美元,采用的是2027年第四季度至2028年第三季度预测调整后EBITDA的41倍EV/EBITDA估值。
41倍EV/EBITDA本身属于较高的估值水平。
以10月22日收盘价计算,Bloom Energy对应2026年和2027年的预期调整后市盈率分别约为66.9倍和43倍。
对应EV/EBITDA分别约为59倍和35倍。
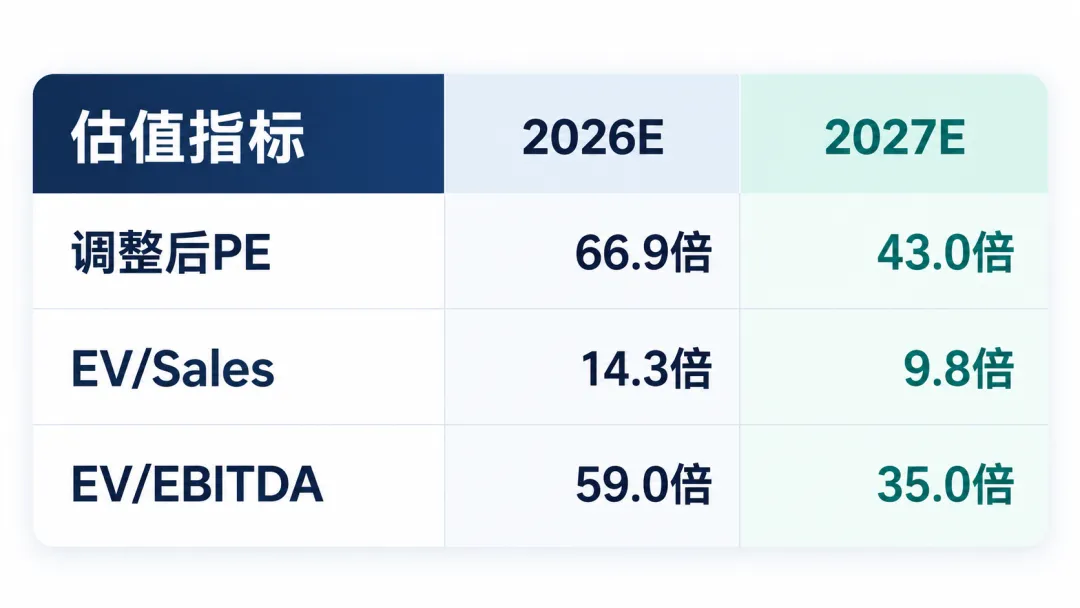
这样的估值已经包含市场对未来高速增长的较高预期。
如果公司未来持续超预期,盈利增长有望逐步消化估值;但如果数据中心需求放缓、订单增长不及预期,或者现金流持续弱于利润表现,高估值也会放大股价调整压力。
九、下一次财报重点关注什么?
看完这份研报,我认为Bloom Energy下一阶段最值得关注三个问题。
第一,订单储备究竟有多少? 管理层表示订单增长快于收入,但缺少具体数据。2027年业绩指引及订单储备披露,将直接影响市场对未来增长的判断。
第二,合同资产能否转化为现金? 第三季度4.3亿美元的现金占用不能忽视。如果未来几个季度经营现金流明显改善,将有助于验证公司的盈利质量。
第三,扩产后能否继续保持较高利润率? 目前规模效应已经显现,但随着产能继续扩大,新增订单、产能利用率及资本开支仍需要持续跟踪。
结语
过去一年,Bloom Energy的基本面确实发生了明显变化。
公司已经不再只是依靠数据中心缺电的行业叙事吸引投资者,而是通过收入增长、利润率改善和大型项目交付,展现了实际经营成果。
伯恩斯坦对公司未来增长总体乐观,但也提出了更高的验证标准。
需求旺盛已经不是最需要证明的事情,接下来需要证明的是订单能够持续交付、利润能够转化为现金,以及高速增长能够维持足够长的时间。
对于目前估值已经较高的Bloom Energy来说,下一次财报中的现金流、订单储备和2027年业绩指引,可能比单季度利润超预期更加重要。
资料来源:Bernstein,2026年10月23日,《Bloom Energy (BE) 3Q26: Strong beat and raise against an uncertain macro backdrop》。本文仅供信息交流,不构成投资建议。
发表评论
发表评论: