
 研报速递
在国产AI芯片的赛道上,寒武纪(688256.SH)始终是市场瞩目的绝对焦点。作为国产AI算力替代的核心标的,其每一个季度的财务数据都被视为行业景气度的风向标。
2026年10月24日,伯恩斯坦发布最新研报,对寒武纪2026年第三季度业绩进行了深度拆解。
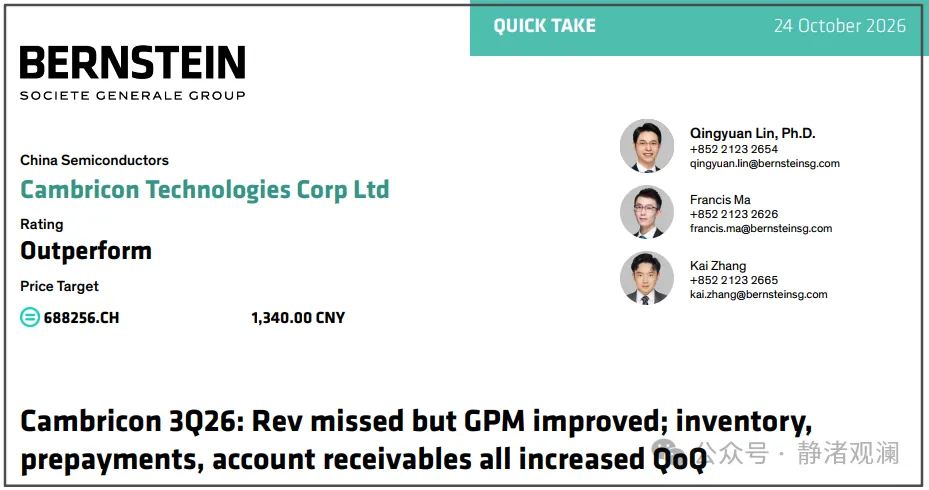
这份报告呈现出一种极具张力的“矛盾感”:一方面,公司营收增速虽超100%但未能达到市场此前的高亢预期,且存货与应收账款双双攀升,引发了市场对供应链瓶颈及回款风险的担忧;另一方面,毛利率逆势改善至58.7%,经营杠杆加速释放,且公司凭借在本土AI芯片领域的稀缺性,依然获得了“跑赢大盘”的评级与1340元的目标价。
当“不及预期”遇上“盈利能力跃升”,我们该如何读懂寒武纪三季报背后的真实逻辑?
01. 核心业绩拆解:增速亮眼,但预期差从何而来?
从绝对值来看,寒武纪三季度的成绩单依然可圈可点。
数据显示,3Q26公司实现营收35.31亿元,同比增长104.5%,环比增长13.5%;毛利润达20.72亿元,同比增长121.3%;归母净利润14.04亿元,同比大增147.7%,基本每股收益(EPS)为2.23元。
然而,在资本市场的高预期面前,这份成绩单依然产生了“预期差”。
伯恩斯坦在报告中指出,市场原本预期寒武纪的放量节奏会更快,尤其是在二季度业绩不及预期后,市场普遍预期部分递延收入会在三季度集中确认,但实际表现仍低于市场一致预期。
伯恩斯坦对全年的预测也相对谨慎:预计全年营收161.5亿元,较市场一致预期低5.6%;预计全年净利润46.74亿元,较市场一致预期低17.0%;对应EPS为7.56元,低于市场预期的9.38元约19.4%。
为何会出现这种预期差?
研报认为,HBM(高带宽内存)供应短缺以及制造端的瓶颈可能是核心掣肘因素。此外,投资者可能低估了CSP(云计算服务提供商)订单转化为实际收入确认所需的时间周期,部分收入存在递延至后续季度的可能。
02. 隐忧分析:高企的存货与应收账款
在营收增速放缓的背后,资产负债表中的一些科目变化同样值得警惕。
首先是存货的大幅攀升。截至三季度末,寒武纪存货余额达到116.65亿元,较此前季度显著上升。
在半导体行业,存货的激增通常有两面性:一方面可能反映公司对未来需求的乐观预期及积极备货;另一方面,若下游需求不及预期或供应链受阻,高企的存货也将带来潜在的减值风险。结合HBM供应短缺的背景,这部分存货中可能包含了大量在途或待组装的半成品。
其次是应收账款处于较高水平。三季度应收账款的攀升,意味着公司虽然实现了销售,但现金回流的速度可能慢于收入确认的速度。在当前宏观环境下,下游客户的回款周期是否拉长、是否存在坏账风险,是投资者需要持续跟踪的隐忧。
此外,研报还特别提示了地缘政治风险。寒武纪已被列入美国实体清单,未来美国及其盟友可能继续施加更严格的制裁,这将对公司的先进制程产能获取及海外供应链造成持续的不确定性。
03. 积极信号:毛利率跃升与经营杠杆释放
尽管营收端面临短期瓶颈,但利润端的质量却在显著改善,这也是伯恩斯坦维持乐观评级的核心底气。
最亮眼的指标莫过于毛利率。3Q26公司毛利率达到58.7%,环比大幅改善约259个基点(bps),同比改善446个基点。伯恩斯坦预计全年毛利率约55.4%,高于市场一致预期的53.3%。毛利率的逆势提升,充分表明在当前国产算力紧缺的背景下,寒武纪的产品需求依然强劲,且公司在产业链中的议价能力正在增强。
与此同时,费用端的优化正在加速释放经营杠杆。三季度,公司的销售费用率、管理费用率及研发费用率同比均出现下降,推动营业利润率(OPM)和净利润率(NPM)双双达到39.8%,环比大幅提升约700个基点。这意味着,寒武纪正在从单纯的“规模扩张”向“规模与利润并重”的阶段跨越。
此外,前瞻指标也释放了积极信号。2025年二季度合同负债曾跃升至5.43亿元,预示着未来收入转化的潜力。而在2026年各季度,预付款项持续攀升,这通常被视为公司在供应链端积极锁定产能、备货需求强劲的先行指标。
04. 观点与估值:稀缺性溢价下的“跑赢大盘”
在综合权衡了营收端的短期瓶颈与利润端的长期改善后,伯恩斯坦给出了“跑赢大盘”(Outperform)的评级,目标价定为1340.00元。
伯恩斯坦的核心投资逻辑在于“稀缺性”。报告认为,寒武纪是中国领先的AI加速器ASIC芯片提供商,在本土AI芯片替代的进程中,是仅次于华为的最佳选择之一。在AI算力国产化率提升的宏大叙事下,公司具备深厚的技术基础与战略价值。
从估值角度来看,当前寒武纪的估值依然处于高位:2025年静态P/E为284.6倍,2026年预期P/E为124.4倍,2027年预期P/E为64.2倍。伯恩斯坦的目标价是基于2027年预期EPS 14.52元,给予91.5倍P/E计算得出。
这种高估值本质上是对“国产替代”确定性的溢价。只要AI浪潮持续、国产化进程不退,市场就愿意给予寒武纪超越传统硬件公司的估值倍数。但高估值也意味着高波动,任何供应链的扰动或业绩的不及预期,都可能引发估值的剧烈收缩。
05. 总结:在颠簸中前行的国产算力龙头
寒武纪的三季报,是一份典型的“成长期烦恼”样本。
营收不及预期、存货与应收账款高企,暴露了公司在高速扩张期面临的供应链与运营挑战;但毛利率的跃升与经营杠杆的释放,又证明了其产品力与商业模式的韧性。
对于投资者而言,当前的寒武纪已不再是单纯的概念炒作标的,而是进入了“业绩验证”的深水区。
短期的HBM瓶颈与收入确认延迟,或许只是成长路上的颠簸;但长期的国产替代逻辑与AI算力需求,依然是支撑其估值的核心锚点。
更多投研资料信息在【知识星球】
发表评论
发表评论: