
 研报速递
10月7日,花旗发布《中国宏观经济展望:2026下半年至2027年——拐点临近》报告,对未来两年经济、物价、政策方向给出一套完整预判。
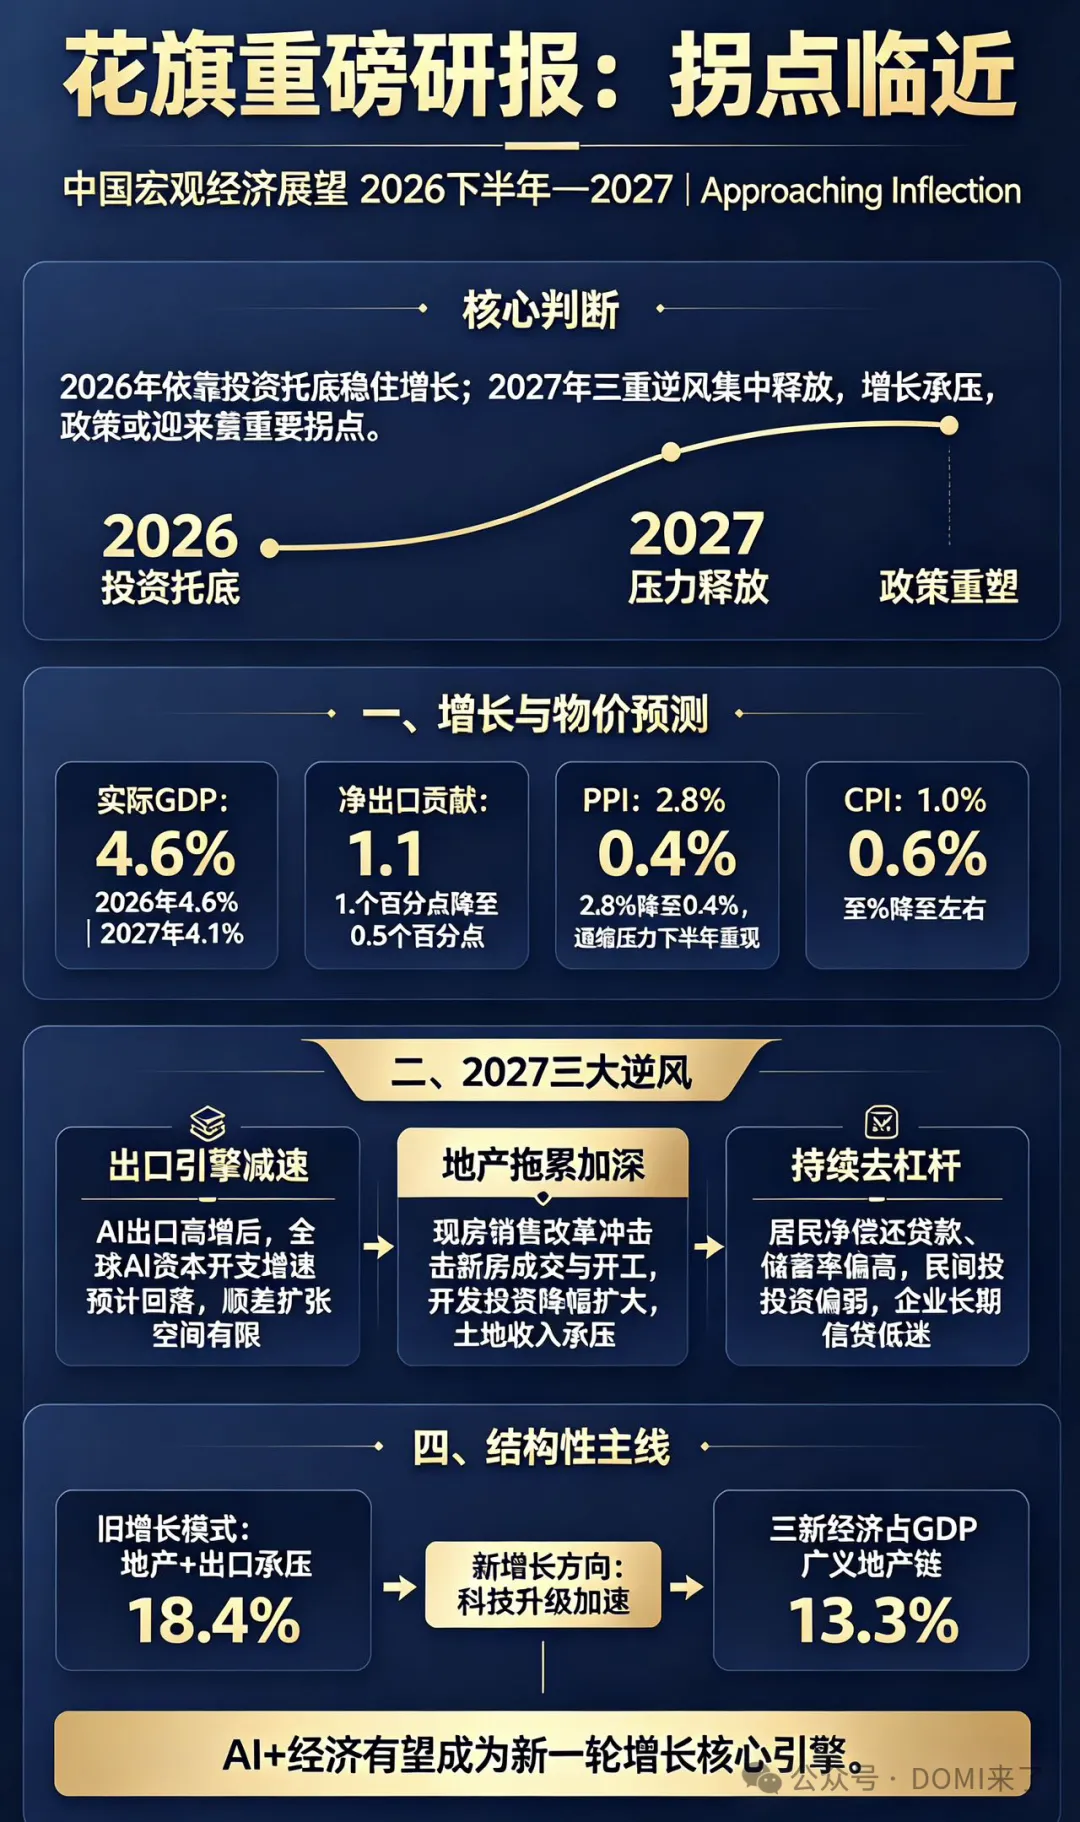
核心一句话概括:2026依靠投资支撑增长目标,压力集中在2027,多重逆风叠加之下,政策或迎来重要转向窗口。
1、增长与物价预测:
• GDP:2026年4.6%,2027年放缓至4.1%
• 净出口贡献:由1.1个百分点回落至0.5个百分点
• PPI:2026年2.8% → 2027年0.4%,下半年通缩压力再起
• CPI:2026年1.0% → 2027年0.6%
2、2027三大逆风:
① 出口动能放缓:AI出口高增但全球AI资本开支增速见顶回落,庞大顺差继续扩张空间有限;
② 地产拖累加大:现房销售改革冲击新房成交与开工,开发投资降幅扩大,土地收入承压;
③ 持续去杠杆:居民持续偿还信贷、储蓄意愿偏高;民间固投偏弱,企业中长期信贷低迷。
3、政策推演:
当前以旧换新、利息补贴属于托底类举措,报告判断后续或迎来力度更强的政策组合:
▫️广义财政赤字预计加码约2万亿,发力方向转向居民端转移支付;
▫️2027年预计两次降息,每次10个基点;
▫️人民币汇率有望温和修复至6.5附近。
4、长期结构性主线
经济驱动逻辑正在切换:从过去消费升级,转向科技升级。
“三新经济”占GDP比重18.4%,已经超过广义地产链,AI产业有望成为新的增长引擎。
发表评论
发表评论: