
 研报速递
研报来源:高盛(中国香港)《Asia Economics Analyst: How Much More Can China's Exports Grow?》。本文为公开研报解读,不构成投资建议。
从2000年到2025年,中国在全球商品出口中的份额,从不到4%一路涨到了近15%。这个数字,已经超过了上世纪70年代德国以及80年代日本的峰值。与此同时,当下国内还在推行"自主可控"战略,进口量不太可能进一步大幅增加,贸易顺差不断创下新高。
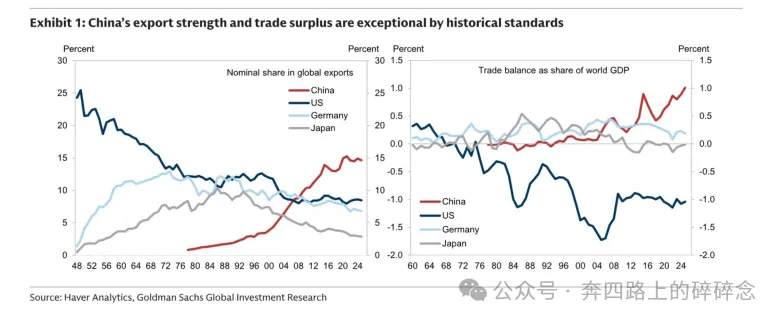
看图结论:对比过往历史情况,中国的出口趋势与顺差均再不断突破历史峰值。
左图为占全球出口的份额,深蓝线代表美国趋势,红线代表中国,自2000年后持续攀升,先后越过德国(灰)和日本(浅蓝)的峰值;右图是贸易差额占全球GDP比重,中国红线已爬到1%附近,而美国1960年代顺差最盛时也只有0.3%。
以上进出口趋势引发了关于中国出口还能进一步扩张多少的疑问。高盛在最新研报中给出了观点:短期看,中国出口仍存在增长空间;长期看,取决于贸易伙伴的经济发展状况,以及对逐步扩大的双边逆差承受能力。
一、核心判断1:当下出口增长已从"需求驱动"转向"供给驱动"
1、研报认为:利润与出口是否同步,是判断出口增长持续性的有效视角:如果出口、利润同涨,说明是全球需求在驱动增长;如果出口涨了、利润却出现下滑趋势,说明是国内产能充裕、供给驱动,更依赖外部市场吸收。
- 2001到2007年("中国冲击1.0"):中国出口增长与整体工业利润增长同步,属于典型的需求驱动。
- 2021年至今("中国冲击2.0"):出口份额持续攀升,但整体盈利能力却有所下滑。研报提出:当前的出口繁荣更倾向于供给端推动。
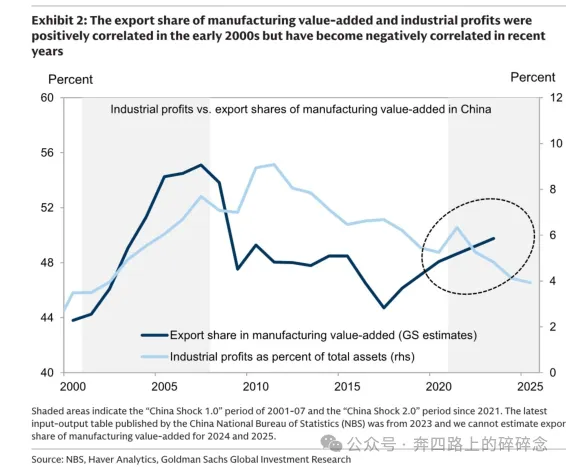
看图要点:阴影区间分别是"中国冲击1.0"(2001-07)和"2.0"(2021年至今)——1.0阶段深线(出口占制造业增加值比重)和浅线(工业利润/总资产)同步上行;2021年后深线继续往上走、浅线却掉头向下,右侧虚线圈里分歧逐步扩大。
2、研报列举了各行业出口增长与利润率变化的情况,显示大部分行业的利润率并未随出口增加而改善。例如汽车行业:2021到2025年,中国汽车出口额近乎翻倍,但同期利润率却从6.4%下滑到了4.8%。
研报提出:这体现了中国的强大工业生产能力,但“能造出来”和“拥有定价权”仍存在距离。这也反映出:出口增长持续性,不取决于中国工厂还能扩多少产能,而取决于海外市场有没有足够的吸纳能力。
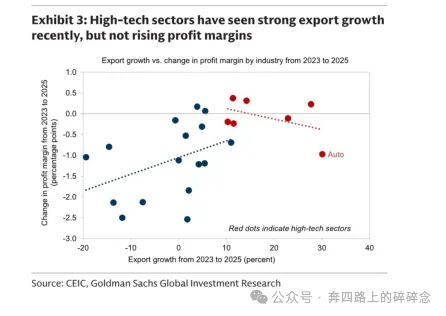
看图要点:横轴是2023-25年各行业出口增速、纵轴是同期利润率变化,红点为高技术行业——它们普遍靠右(出口涨得多),但纵轴位置在零附近甚至往下;右下角汽车的红点最扎眼,出口涨得快、利润率反而下滑。
二、贸易伙伴的"钱包"还够鼓吗?——国际收支的硬约束
研报指出现实情况:贸易伙伴的吸收能力正在变弱。
1、表面看,两轮"中国冲击"的流向相似:发达国家占比下降、低收入与新兴市场占比上升。
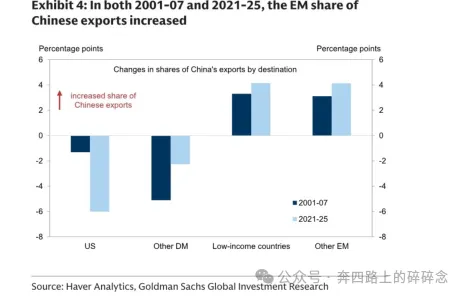
看图要点:负值柱是美国和其他发达市场,两轮份额都在降;正值柱是低收入国家和其他新兴市场,两轮都在升,且2021-25年(浅蓝)的升幅比2001-07年(深蓝)更大。
2、进一步打开结构,研报提示:
对华贸易逆差超过其GDP3%的国家,已从2005年的24个,增加到了2025年的82个;这些国家占中国出口的份额,也从24%升到了44%。
其中:67个是低收入国家,主要集中在非洲、加勒比和大洋洲;这些小国底子薄、长期逆差,外汇储备面临硬约束——不是人家不想买,是再买的空间有限。
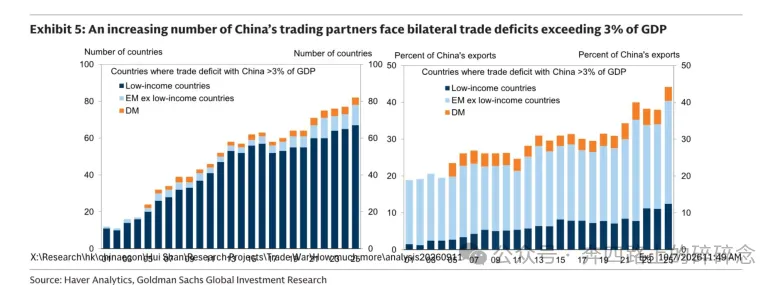
深蓝是低收入国家,浅蓝色是新兴国家,橙色是发达国家。
看图要点:左图柱体是逆差超GDP3%的国家数量(从2005年的24个爬到2025年的82个),绝大部分是深蓝色+浅蓝色;右图是这些国家占中国出口的比重(从24%升到44%),绝大部分是浅蓝色。
3、研报同时指出了替代与对冲的因素:可以将进口来源从其他国家转向中国,但替代效应无法充分抵减贸易逆差。
(1)研报指出:2021至2025年间,对华双边逆差占GDP每提高1个百分点,对其他国家的逆差就会下降0.7个百分点(2001-07年这一数字是0.6)。
这意味着,来自中国的进口并未"一对一"推高伙伴国的整体逆差,但因为无法1比1抵减,国际收支状况仍会有所恶化。
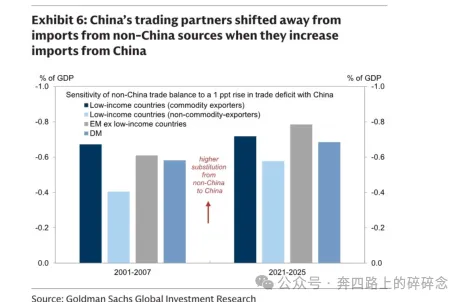
看图要点:柱子高度代表"多买中国、就少买别人"的替代比例,2021-25年各组的敏感度普遍比2001-07年更高——但都不到1,说明替代能对冲一部分、抵不掉全部。
(2)研报同时关注了贸易逆差占外汇储备比例的情况,因为在很多新兴市场,国际收支一旦承压,最直接的反应就是本国货币贬值。
高盛把这群国家分成了两组,对比非常明显:
第一组:东盟新兴市场——“中间商”赚差价
一方面,他们跟中国的贸易逆差大幅增加;但另一方面,他们跟非中国伙伴(比如欧美)的贸易顺差却在显著改善。这正反映了过去十多年区域供应链的重组。东盟从中国大量进口零部件、中间品,在国内加工组装后,再卖给欧美。这种“一进一出”,很大程度上对冲了对华逆差的压力。
第二组:非东盟的新兴市场——“两头承压”
其他新兴市场就没这么幸运了。数据显示,他们跟中国以及非中国贸易伙伴的贸易赤字均在上升。这反映出其整体收支状况在恶化:他们很难找到赚回外汇的渠道。
其中,部分低收入国家的“对华逆差”加上“对非华逆差”,加起来已经逼近了他们外汇储备的50%,这些国家在抵御外部金融风险时显得比较脆弱。
不过研报也提示:这类国家整体在全球GDP和咱们中国出口盘子里的占比都很小,对宏观经济大盘系统性冲击影响有限;但出海企业需要防范潜在的应收账款及坏账风险。
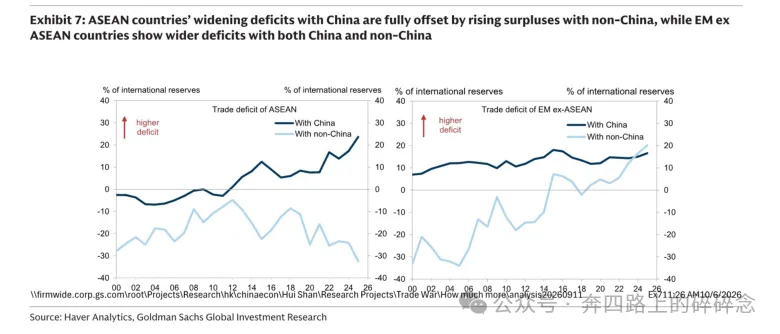
左图东盟新兴市场——对华逆差(深线)在扩大,但对非中国的差额(浅线)由负转正,两条线一升一降基本对冲;
右图东盟以外新兴市场——两条线都在零轴上方越走越高,对华、对非中国的逆差同时在恶化,研报提示部分低收入国家的两项逆差已逼近其外汇储备的50%。
三、未来的天花板:中国出口还有多少空间?
为了量化中国出口未来的增长空间,高盛做了一个情景测算:
选取了98个中国的主要贸易伙伴(2024年进口额不低于100亿美元,涵盖了中国以外全球贸易的九成),假定中国在其非矿物进口中的份额,能达到该国在2000至2024年间曾给予任何单一国家的历史最高份额:
(注:这里的"非矿物进口",主要是剔除石油、铁矿石等大宗商品,纯粹看工业品和消费品——这才是中国制造的核心基本盘。2024年中国占这98国非矿物进口的17.6%,且已是其中超过一半国家的第一大进口来源。)
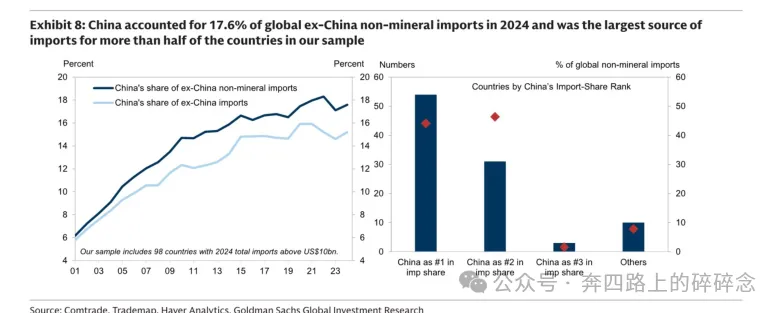
左图深线是中国占98国非矿物进口的份额比例,2024年爬到17.6%;
右图深色是把中国列为第1/2/3进口权重的国家数量,红色代表这类国家占全球除中国以外的非矿进口比例。显示54国已把中国列为第一大进口国(这些国家只占全球非矿进口的44%),31国将中国列为第二大进口国(占46%)
根据基准假设的不同,高盛测算了三种情境:
- 情境一(上限):所有伙伴国都给到历史最高份额,预计中国份额升至27.6%,比2024年的17.6%高约10个百分点。研报预估这部分增量相当于中国GDP的9.5%、全球GDP的1.9%。
- 情境二(中性):假设中国在美国、加拿大、墨西哥的份额不变,份额升至23.0%。
- 情境三(保守):假设中国在所有发达市场的份额均不变,份额升至19.2%——仍高于2024年的17.6%。
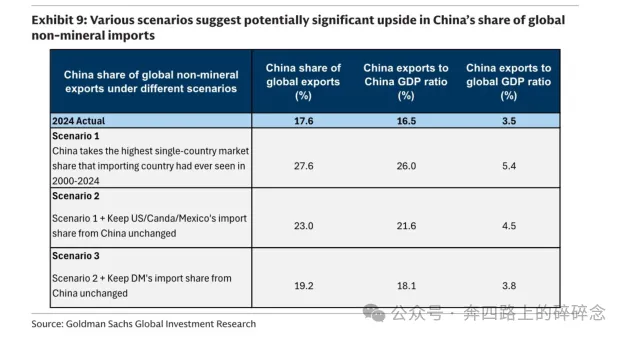
看图要点:第一行是2024年实际值(17.6%),往下三行依次是三种情景的份额上限(27.6%→23.0%→19.2%);右边两列说明,份额每上一个台阶,中国出口占本国GDP、占全球GDP的比重也会相应抬升。
研报测算:每1个百分点份额,约带动出口增长5.5%;再叠加全球贸易每年约2.5%的趋势性增长,年出口增速大致就是 5.5% + 2.5% ≈ 8%。
研报提出:即使按最保守的情境,中国实际出口在未来几年仍能保持约8%的年增长率;如果按中性情境,这一增速可以维持到2031年。
但"跑道"终有尽头,短期内,出口商可以通过卖方信贷等供应链融资方式,暂时缓解伙伴国的国际收支约束;长期看,中国出口的可持续增长,最终必须依赖进口国自身更强劲的经济增长。
四、个人观点:
一是情景假设有局限。测算假设"中国能达到该国历史上给予单一国家的最高份额",这既忽略了部分国家的地缘位置优势,可能高估了部分市场潜力,如墨西哥与美国,也未考虑“样本外推”的可能性,如沙特目前从中国进口的份额已是历史最高,但不代表未来没有进一步上涨潜力。
二是薄利多销的体感确实存在,但是结构性分化正在扩大。 结合今年前三季度的出口情况,AI相关产业链实现了价格和利润率的拉升(如9月集成电路出口数量同比增加1%,出口金额增加136%,单价涨幅超过130%),但其他行业的价格未增加(如镀铬板1-9月出口均价同比下降了6.2%),“卖得更多、赚得更薄”的体感是真实的
三是地缘与政策变量没有完全计入。基准测算假设的是纯粹的贸易流动逻辑,现实中:
一方面欧美等发达市场的关税和贸易保护措施(比如针对中国电动汽车的关税),可能压低情境一、二实现的概率——保守情境(发达国家份额不变)更具现实参考意义。另一方面部分低收入国家外汇储备相对脆弱,出海企业可能面临应收账款的潜在回收风险。
结语
高盛这份研报用比较扎实的数据告诉市场:既不要低估中国制造的供给能力,也要重视贸易伙伴的吸纳空间。
短期看,出口和出海仍有相对确定的增量;但长期看,如何从低价竞争走向定价权与利润提升、从抢占份额走向做大蛋糕,才是中国出口真正的破局之道。
本文为公开研报解读,数据与观点均引自原报告,属机构判断,不构成任何投资建议。
发表评论
发表评论: