
 研报速递
个人研究记录,不构成投资建议。
一、先看研报端:谁在密集出现
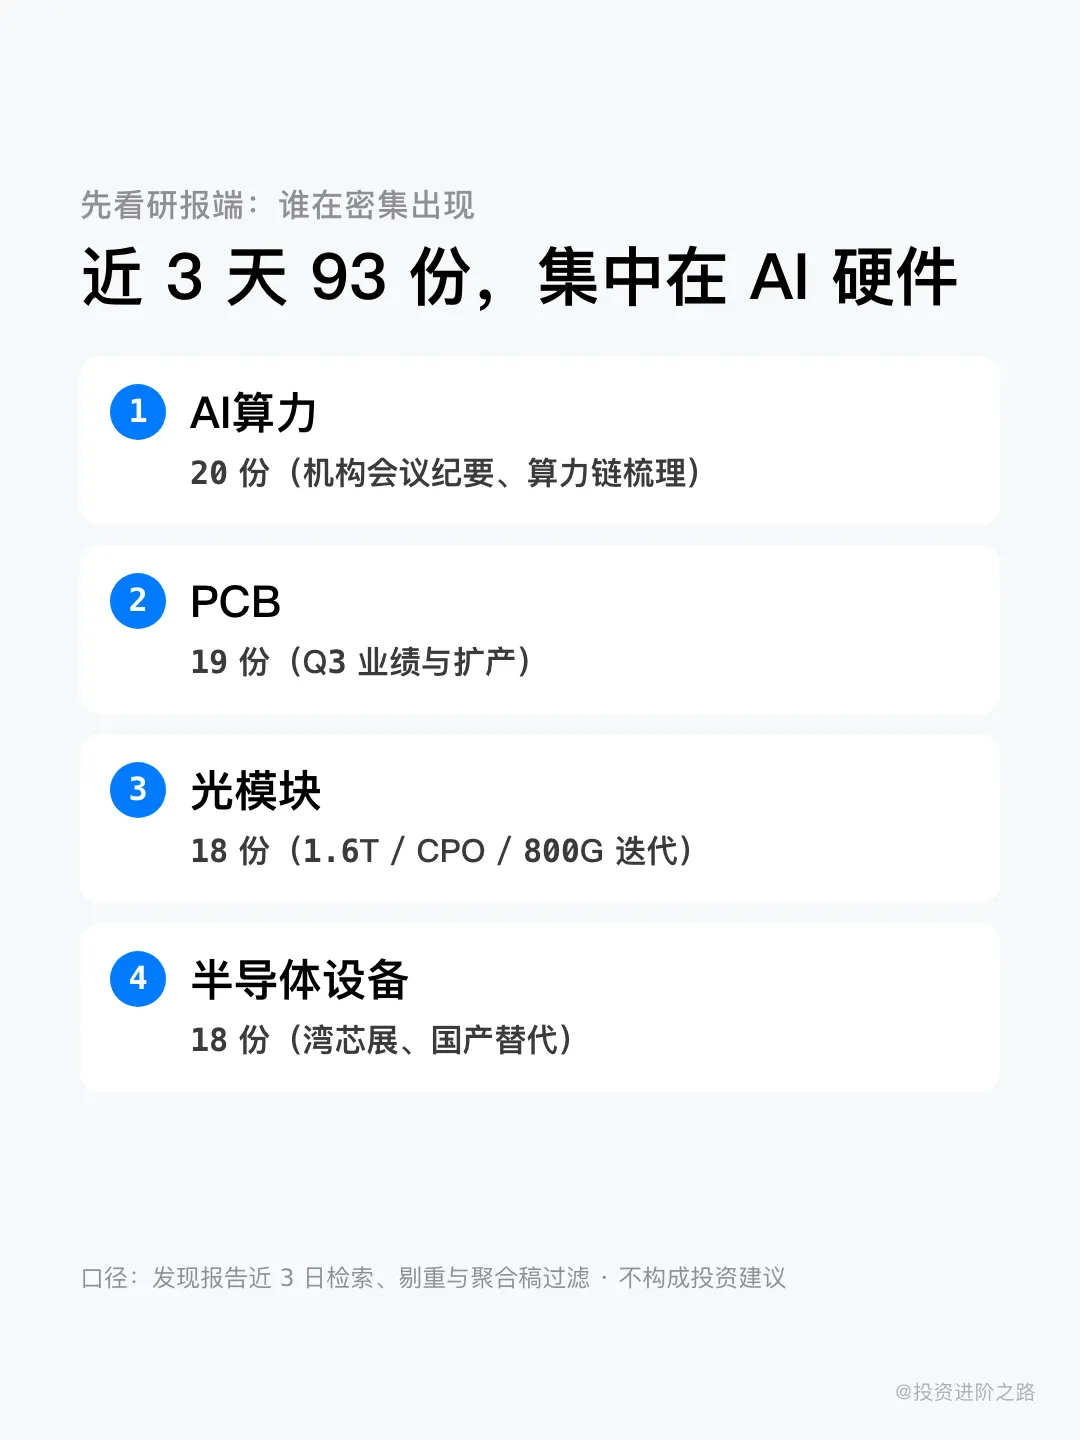
过去 3 天(10 月 17 日至 19 日),我们检索了近 93 份公开研报,剔除晨会、早报、每日精选这类聚合稿之后,密度最高的方向集中在 AI 硬件:
AI 算力:20 份(机构会议纪要、算力链梳理) PCB:19 份(三季度业绩与扩产) 光模块:18 份(1.6T、CPO、800G 迭代) 半导体设备:18 份(湾芯展、国产替代)
这些研报讲的多数是产业逻辑:技术代际、订单、扩产节奏、国产替代空间。它们回答的是"三年后这门生意有多大"。
二、再看情绪端:位置还在恐惧区
同一时间,产品里的情绪数据是另一幅画面(数据截至 10 月 16 日收盘):
市场 FGI:−31.15,恐惧档 元件:−35.89 半导体:−30.47 通信设备:−28.68
也就是说:研报在讲景气,情绪还在恐惧区。
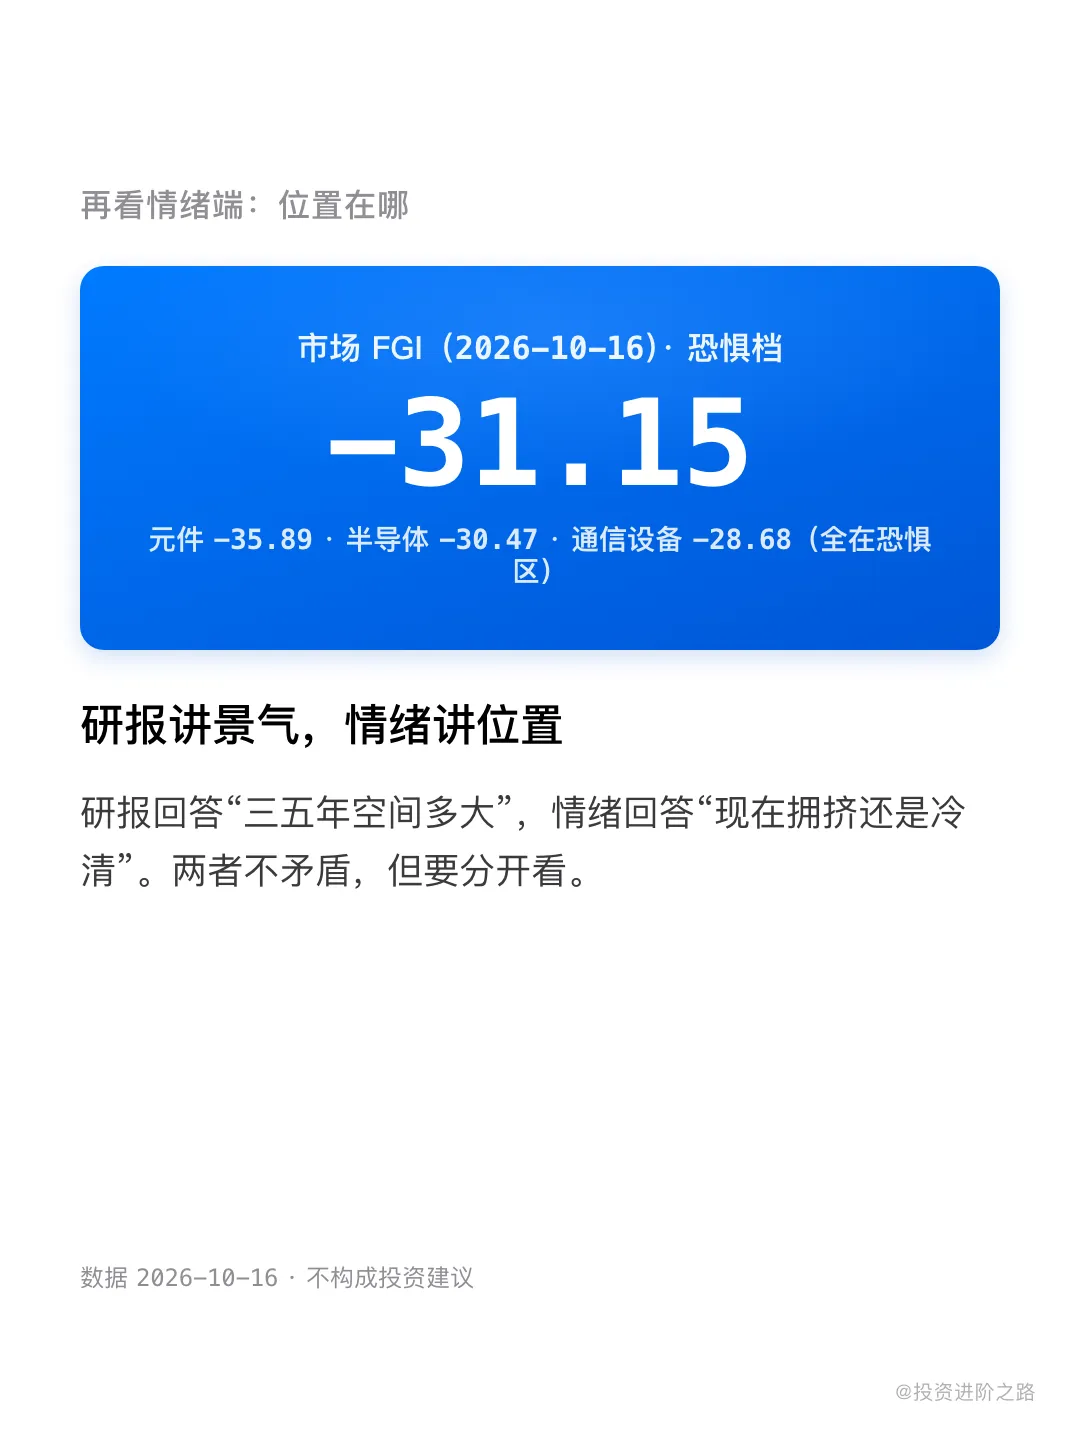
这不是矛盾。研报和情绪回答的是两个不同问题:
三、为什么"冲突"本身有价值
研报热、情绪冷,常见于两种情况:
- 预期先行、情绪滞后
产业逻辑先被机构看到,资金和情绪还没跟上; - 研报太乐观
卖方研究有天然的乐观倾向,情绪不买账。
区分这两种情况,不能靠"我觉得",要靠三个动作:
抄下研报的核心假设(不是结论); 问一句:假设错了会怎样; 再看情绪位置与资金方向是否配合。
四、三个常见误用
- 把研报当买卖指令
研报是研究材料,不是交易信号; - 只看标题不看假设
标题写"景气度回升",假设可能是"价格不再下跌"; - 用一篇研报解释所有行情
样本只有一篇,结论只能有一篇的边界。
五、这一期可能错在哪
把"研报数量"当成"共识强度":数量多只说明话题热,不代表结论对; 忽略情绪数据的滞后性:情绪是结果,不是原因; 把"短期冷淡"当成"长期错误":两个时间尺度不能混。
六、一句话总结
研报和情绪是两套语言:一个讲空间,一个讲位置。对照着看,别用一套标准下结论。
大家都在看:
开源证券——AI算力基础设施演进:超节点架构的全面解析与产业影响
申万宏源——日本经济全景分析(1945-2024):从复兴到通缩突围的启示
本文为个人研究记录:研报部分为公开研报的观点梳理(已剔除聚合稿),情绪数据来自 emosignal 行情;不点名个股、不给点位,不构成投资建议。

发表评论
发表评论: