
 研报速递
周一舆情热度
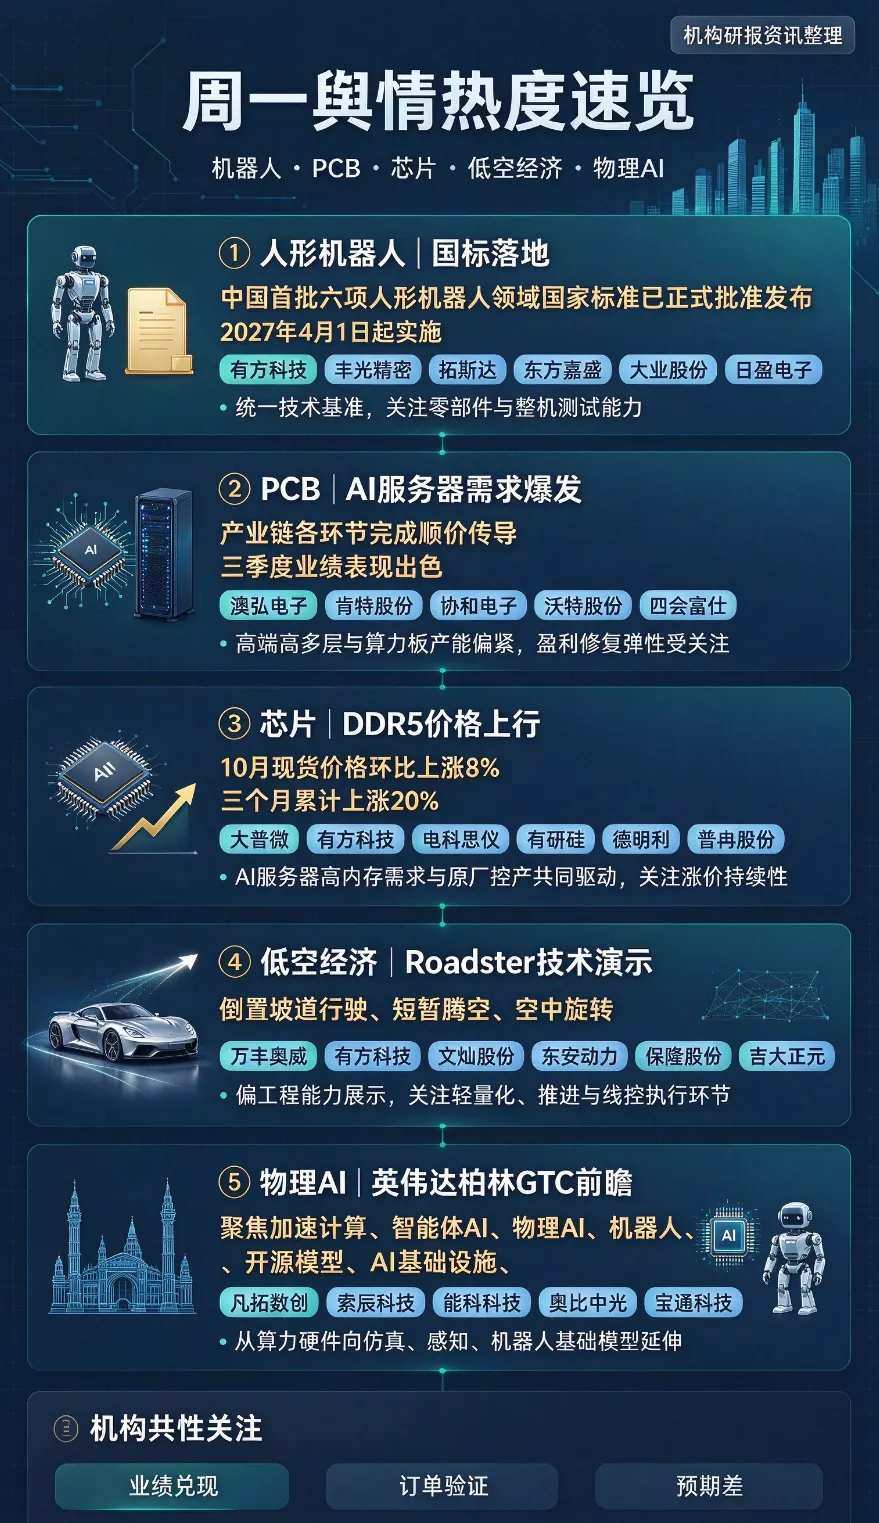
①机器人-中国首批六项人形机器人领域国家标准已正式批准发布,将于2027年4月1日起正式实施。(有方科技、丰光精密、拓斯达、东方嘉盛、大业股份、日盈电子、浙江荣泰、兆威机电等)
②PCB-AI服务器需求爆发引发供给结构性重构,PCB产业链各环节均完成顺价传导,三季度业绩表现出色。(澳弘电子、肯特股份、协和电子、沃特股份、四会富仕等)
③芯片-据巴克莱最新报告,10月份DDR5内存现货价格环比上涨8%,三个月内上涨20%。(大普微、有方科技、电科思仪、有研硅、德明利、普冉股份等)
④低空经济-特斯拉发布第二代Roadster跑车,展示了倒置坡道行驶、短暂腾空及空中旋转等动作。(万丰奥威、有方科技、文灿股份、东安动力、保隆股份、吉大正元等)
⑤物理AI-英伟达GTC大会将在德国柏林举行,将聚焦加速计算、智能体AI、物理AI、机器人、开源模型、AI基础设施等方向。(凡拓数创、索辰科技、能科科技,奥比中光、宝通科技等)
①人形机器人(首批六项国标落地,2027.4.1 实施)
事件层面,市场监管总局正式批复六项人形机器人国家标准,覆盖本体架构、感知、运动控制、仿真测试,券商将其定义为人形机器人产业里程碑,结束行业参数无统一标尺的状态,整机与零部件厂商拥有统一技术基准,利于招投标、供应链规模化配套,加速商业化落地预期。银河证券认为板块前期经过充分回调,估值性价比抬升,三季报窗口优先看零部件企业业绩兑现;中信证券重点强调上游精密零部件是最先兑现业绩的环节,减速器、传感器、精密传动件价值重估空间更大。
个股机构逻辑与预期差: 拓斯达,机构核心逻辑是整机 + 零部件协同布局,此前市场仅把它当作工业机器人标的,预期差在于人形国标落地后,公司具备整机集成测试能力,可依托现有产线快速切换到新国标下的样机研发;兆威机电,微型精密传动,市场此前预期仅消费电子,机构新增看点为人形关节微型执行器,具备小体积高扭矩方案,潜在进入头部整机供应链;丰光精密,精密铸件、丝杠加工,机构关注点是国产精密机加工卡位,预期差在于人形机器人零部件采购标准统一之后,其批量供货的认证周期有望缩短。有方科技,通信模组 + 感知接入,叠加多主线受益,机构认为其价值不仅在机器人通信,还同时覆盖算力存储、低空场景的数据传输;浙江荣泰、日盈电子、大业股份,偏结构件、线束、密封类零部件,机构观点是这类标的此前估值偏低,属于人形机器人的低估值补涨方向,预期差是市场此前低估了人形整机对线束、绝缘结构件的需求量;东方嘉盛,供应链物流,机构逻辑是人形机器人零部件跨境仓储、进出口配套,属于偏后端配套弹性标的。
②PCB,AI 服务器需求带来供给重构,产业链完成顺价,Q3 业绩兑现
中信证券、国金证券一致判断,AI 服务器拉货驱动高阶 PCB 需求爆发,上游电子布、覆铜板涨价已经完整传导到中游板厂,三季度是量价齐升的验证窗口。行业供给呈现结构性分化,高端高多层、算力板产能紧缺,普通 PCB 产能相对宽松,产能资源向 AI 算力相关产品倾斜。机构预期差核心在于,市场前期担心板厂无法把原材料涨价向下游传导,而三季报数据验证顺价传导落地,二三线 PCB 厂商盈利修复的弹性超出前期一致预期,不只是头部大厂受益。
个股机构逻辑与预期差: 澳弘电子,机构认为传统 PCB 业务盈利修复,同时小批量切入 AI 服务器 PCB,市场此前认为其 AI 业务占比很低,预期差在于 AI 订单占比提升速度快于预期;肯特股份,专注精密互联组件,绑定算力硬件供应链,机构看点是连接器配套 PCB,受益 AI 整机集成放量;协和电子,刚性 PCB,机构核心逻辑是覆铜板涨价传导带来毛利率修复,属于弹性标的;沃特股份,高分子材料,上游基材环节,为 PCB 提供特种材料,预期差在于市场多将其归类为材料小票,忽视 AI 高端 PCB 材料的增量;四会富仕,机构关注其工业 + 算力 PCB 双线,具备高阶板的工艺能力,算力订单持续爬坡,叠加人形机器人配套业务,属于跨板块标的。
③存储芯片,巴克莱:10 月 DDR5 现货环比 + 8%,三个月累计上涨 20%
机构共识,本轮存储涨价由 AI 服务器高内存需求 + 海外原厂减产控产双驱动,花旗、巴克莱共同判断 DRAM 供给缺口延续至 2027-2028 年。市场预期差在于,最开始市场认为涨价短期脉冲,现在机构逐步修正判断,AI 服务器持续扩容带来服务器 DDR5 长期需求刚性,存储周期上行的持续性强于上一轮周期。但同时提示风险,属于强周期板块,价格上涨利好模组、分销,存储设计厂商弹性分化。
个股机构逻辑与预期差: 大普微,SSD 存储模组,机构核心看点服务器存储模组,直接受益 DDR5 与 SSD 涨价,算力客户订单持续增长;有方科技,再次跨主线,通信与存储数据交互硬件,算力服务器接入硬件配套;电科思仪,测试测量仪器,存储芯片、服务器芯片测试设备,预期差在于市场很少把测试仪器计入存储涨价受益链,存储厂商扩产会同步拉动测试设备需求;有研硅,半导体硅片,存储芯片上游材料,存储资本开支上行拉动硅片需求;德明利,存储介质分销、模组,直接受益现货涨价带来存货增值;普冉股份,NOR Flash,机构观点,除消费电子外,物理 AI、机器人端侧设备会拉动 NOR 需求,具备第二增长曲线。
④低空经济,特斯拉第二代 Roadster 演示倒置坡道、腾空、空中旋转
中信建投研报点评,Roadster 搭载 SpaceX 冷气推进系统,属于航天技术向低空、地面机动装备下沉。机构统一提示预期差:本次更多是工程能力演示,车型量产时间远期,短期很难贡献营收,行情以主题催化为主,产业层面的真正价值是验证轻量化底盘、高压气体推进、姿态控制、线控执行机构等零部件技术路线,带动国内低空 eVTOL、汽车轻量化产业链估值重估。
个股机构逻辑与预期差: 万丰奥威,轻量化底盘、镁铝合金铸件,机构核心逻辑是低空飞行器、飞行跑车共同需要轻量化结构件,市场此前只看传统汽车业务,预期差在低空业务的潜在订单空间;文灿股份,大型一体化压铸,一体化压铸技术可迁移至低空载具壳体;东安动力,动力总成,机构关注多模式动力、小型动力单元,适配低空装备;保隆股份,传感器、空气悬架,姿态感知、压力传感是低空机动控制的核心零部件;吉大正元,身份安全、数据加密,低空飞行的空管数据安全,属于偏软件安全配套;有方科技,通信传输模块,低空设备通信链路,跨赛道受益标的。
⑤物理 AI,英伟达柏林 GTC 大会,聚焦加速计算、智能体 AI、物理 AI、机器人
申万宏源研报提出,物理 AI 是 AI 下一阶段主线,从纯算力大模型走向能够感知、交互、作用于真实物理世界的智能体,人形机器人、工业数字孪生、自主设备都是物理 AI 落地载体。GTC 大会作为全球风向标,市场预期差在于,前期市场交易 GPU 算力,本轮重心转向端侧物理 AI 平台、仿真、3D 感知、机器人基础模型,不再局限于数据中心算力硬件。机构提示,重点关注大会是否发布新物理 AI 模型、机器人全栈方案、Omniverse 仿真生态进展,相关标的业绩兑现节奏偏中长期,短期是主题催化。
个股机构逻辑与预期差: 凡拓数创,3D 数字孪生、虚拟仿真,机构逻辑是物理 AI 需要虚拟世界仿真训练,数字孪生平台是核心基础设施;索辰科技,工业仿真软件,机构重点推荐,物理 AI、机器人仿真验证,预期差是市场之前将其单纯理解为 CAE 软件,忽略其在人形机器人、物理 AI 世界模型仿真中的卡位;能科科技,工业数字化、工业 AI,工业场景物理 AI 落地,产线智能体改造;奥比中光,3D 视觉传感器,物理 AI、人形机器人环境感知硬件,机构认为 3D 视觉是物理 AI 感知层刚需;宝通科技,工业元宇宙、数字孪生,矿山等场景物理 AI 落地。
板块整体热度与机构共性提示
周一舆情热度排序:人形机器人 > PCB 算力板 > 物理 AI/GTC > 存储芯片 > 低空经济。资金偏好两类标的:一是同时覆盖 2 条及以上主线的交叉标的,典型如有方科技;二是三季报业绩可验证的硬件制造标的,PCB、存储模组优先。机构统一风险提示:人形机器人国标只是标准起点,量产落地仍有较长周期;低空经济本次属于技术展示,商业化周期很长;存储是强周期,价格高位后供给恢复会带来回调压力;GTC 行情存在 “利好兑现” 的短期博弈风险。所有板块都需要持续跟踪订单、客户验证、毛利率等基本面指标,单纯题材标的波动更大。
风险提示:以上内容来自券商公开研报、行业资讯整理,仅为信息复盘,不构成任何投资建议。市场预期存在变化,个股基本面与业绩存在不确定性。
CPO隐形冠军深度全景:别只盯着光模块,产业链"卖水人"与"卡脖子"环节才是超额收益来源
更多资讯尽在星球



发表评论
发表评论: