
 研报速递
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
【广发公用郭鹏/郝兆升】江苏取消固定电价完善电价传导,关注长协电价上行预期
#江苏零售交易指引取消固定价格限制,两广地区批零倒挂问题倒逼电价传导机制完善。10月13日,江苏发文取消2027零售交易固定价格机制,零售套餐的电能量价格与批发市场购电成本挂钩。此前,广西、广东分别暴露相出批零倒挂后售电公司大面积亏损问题。政策完善电价传导机制,有利于电力公司获得稳定的合理回报。
#Q3用电需求不足火电电量承压,水电分化,风光核电稳增。Q3新能源对传统火电的电量挤压延续,华能&华电火电上网电量降幅超10%;来水分化,长江偏枯、雅砻江好转、珠江高基数下回落;核电新机组投产电量上行,广核、中核上网电量同比+14.17%、+7.02%。风光增速回升,华能风电上网电量同比+15.06%,光伏+3.15%。三峡能源风电发电量同比+6.52%,光伏+12.47%。
#煤价上涨电价回升,江苏、广东10月电价大涨。10月广东月度综合价为0.457元/千瓦时,环比9月提升5.3分/千瓦时;江苏月度电价0.395元/千瓦时,环比9月提升5.1分/千瓦时,达到年内新高。四季度年度长协签约周期即将来临,月度电价对年度长协电价的指引越来越强,明年年度长协电价有望企稳回升,尤其沿海省份电价上涨概率较大。
礼物建议关注电价预期改善水火核盈利弹性:1.火电:华能H、华电H、国电、宝新、江苏国信、申能、蒙电;2.水电:电价提升、来水好转的川投、国投;3.核电:电价预期扭转、装机投产高峰的中核、广核;4.燃气:气源多元化的九丰、佛燃。
【长江电新】交付订单景气延续,关注特斯拉Q3财报表述!
#周订单景气延续,整体已达1k+,11-12月继续高增:截止本周,T链整体周产订单已经在1k+台,10月底目标2k台/周,整体景气度延续。对应的,核心供应商产能积极扩建,包括产线的自动化升级改造已经落地,整体达到年底周产2.5k+,明年产能规划推进中。
#往后看,T链期待什么?产品展示锦上添花,持续的订单增长才是关键
1)Q3财报电话会关注相关问题表述:从问题收集情况来看,和Optimus相关的词条出现61次(排名第二),排在前面的问题包括Optimus的成本,第一位付费客户是谁以及什么时候开始盈利,关注电话会相关表述。
2)产品展示锦上添花,持续的订单增长才是关键:特斯拉目前产品如何,市场消息较少,但从产业逻辑看,量产开启是最为重要的一步,真机数据积累+模型迭代才能打开后续应用场景,持续的订单增长才是关键。针对27年目前口头指引非常乐观,关注26年底的正式量产规划。
#T链继续关注确定性标的,国产关注本体厂商进展
1)轻量化龙头【福赛科技】,在手料号20+,ASP直逼1w+,后续价值量有望继续提升,主业稳健增长;
2)旋转环节谐波减速器龙头【斯菱智驱】,谐波全型号在手,轴承产品持续推进,泰国基地26Q3达产匹配客户新需求;
3)总成龙头【三花智控+拓普集团】,此外新晋Tier1【新泉股份】,配套新泉合作【凯迪股份】,26H2有望完成产线布置+产品出货。
4)丝杠厂商【北特科技+浙江荣泰】,大小丝杠核心供应商,订单指引匹配客户量产节奏
5)设备厂商【田中精机】,手部电机绕线设备对接,后续有望订单落地
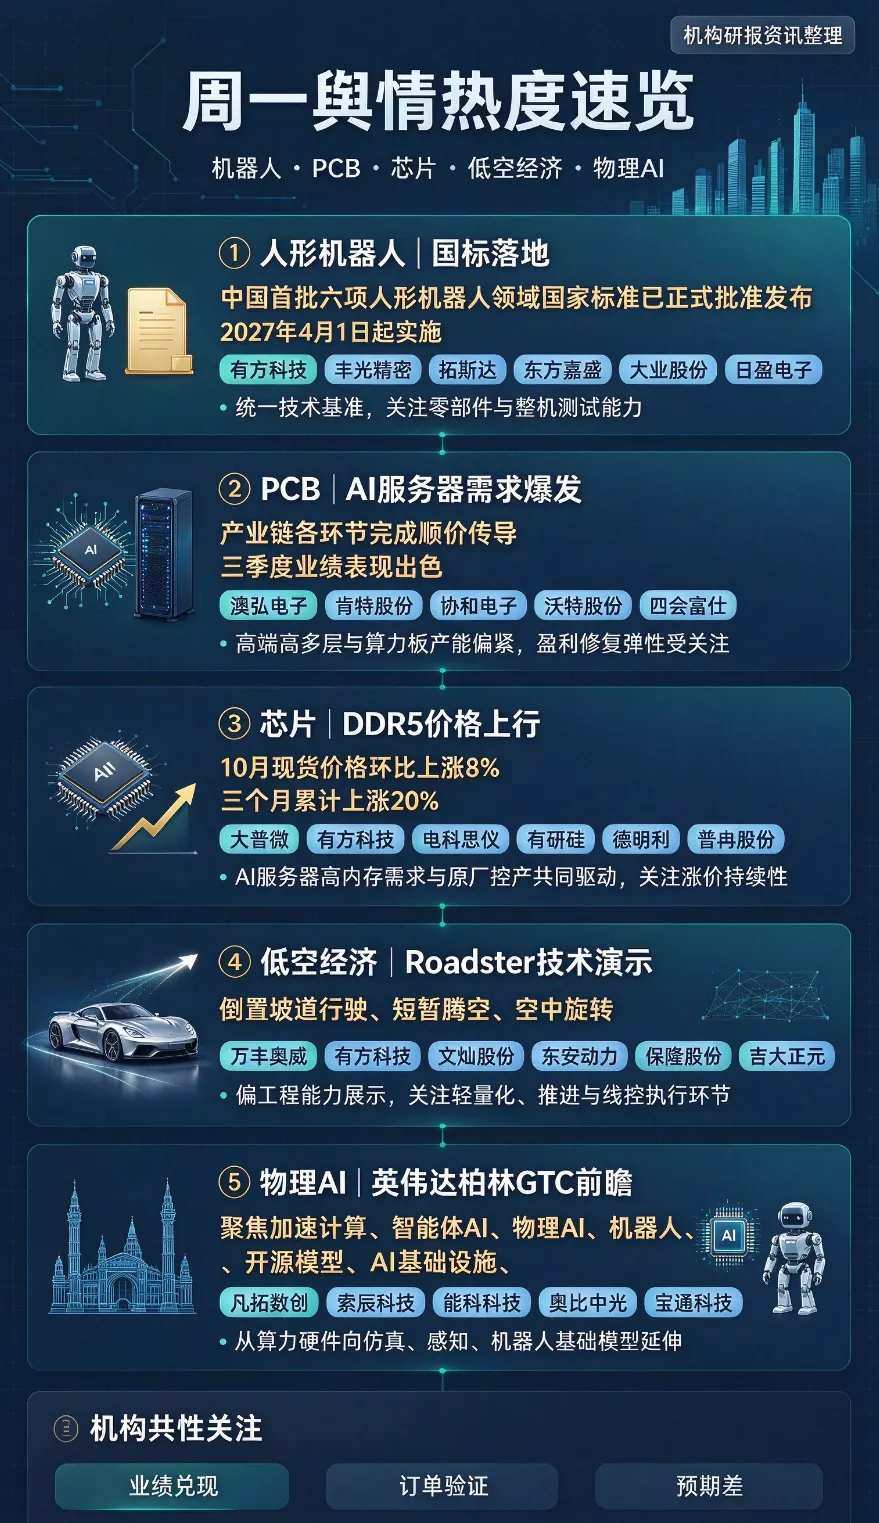
6)国产本体起量,推荐【上纬新材+宇树科技】等
硝化专家会议要点:史上最严整治来袭,类制冷剂配额制,长期格局确定性优化
玫瑰硝化监管从''查隐患''升级为''按清单定处罚'',20项问题情形直接对应停产整顿、暂扣许可证、吊销或关闭三档刚性措施,与此前不同,此次《通知》落实到工艺、技术、装备、人员等细节,是过去多年监管持续加码的收口,目前看几乎没有企业能够完全达标。
玫瑰预计此次硝化新规落地后,行业“特许经营权”建立,进一步或衍生出对总量的限制,形成“类制冷剂配额制”模式,存量产能将持续优化,增量空间亦被现有玩家占据,此前所谓的“地下工厂”将难以维系,行业长期格局确定性优化。
玫瑰推荐方向:染料及农药行业或将显著受益。
#还原物/H酸:浙江龙盛、闰土股份、锦鸡股份
#6-硝体/2-硝体:善水科技、广康生化。
【申万金属】重申:黄金或迎重要转机,关注黄金及黄金股
过去几天超预期的美国CPI、PPI、零售等数据整体使美联储加息预期升温,市场对美联储将开启一轮加息周期的共识在增强,伴随利率走高,云厂商CoreWeave债券信用违约风险大幅上升,同时Anthropic ARR增速低于预期,在此影响下,远端美债利率走低、金价表现出明显的韧性。
需要关注的是,月底以色列大选(10.27)、下月初美国中期选举(11.03),基于目前支持率水平,选举后美以对外政策出现大幅调整的可能性不容忽视,如果选举后对中东政策倾向于缓和,油价可能会迎来重要转机,与此同时,如果民主党在国会掌控力变强,AI或会成为攻击共和党的政治手段,有利于黄金的叙事。
三季度虽然黄金板块经历了安全检查导致的经营冲击,部分企业产量出现环比下滑,但整体仍然是阶段性的影响,当前板块整体估值处于历史偏低水平、且整体成长性在有色内部处于第一梯队,#避险属性回归及大选后美以政策的潜在调整可能会成为点燃金价和黄金股的新动力~
重点标的:山金国际、赤峰黄金、盛达资源、万国黄金集团、中金黄金、紫金黄金国际、山东黄金、灵宝黄金、招金矿业、中国黄金国际等
欢迎联系沟通重点标的基本面弹性测算及三季报前瞻情况玫瑰
【中泰医药谢木青、刘照芊|脑机动态定期更新】
礼物近期部分重要进展:
1.中共中央、国务院印发的《关于发展新质生产力的意见》中,脑机接口被明确列入量子科技、生物制造、具身智能、6G等“未来产业”清单。
2.国家卫生健康委、国家发展改革委印发《医疗康复护理扩容提升工程实施方案》,提出围绕神经康复、运动康复、创面修复等重点领域,加快脑机接口、具身智能、仿生驱动等前沿技术布局,并推动相关创新成果在医疗卫生机构、社区和家庭等场景落地。
3.迈普医学与荷声科技拟共同成立超声脑机项目公司,围绕透声人工颅骨、超声芯片模组及脑功能成像与神经调控系统开展研发,探索为颅骨修复患者建立可重复开展脑功能评估及干预的声学窗口。
4.Science Corporation首例斯塔加特病患者植入PRIMA视网膜假体后,在早期康复训练中实现字母辨认及单词阅读,将PRIMA的临床探索由年龄相关性黄斑变性拓展至遗传性视网膜疾病,但目前仍为单例初期结果。
5.Newronika自适应DBS关键性临床研究完成首例植入。ADVENT研究拟入组104例帕金森病患者,在同一受试者中比较自适应与传统脑深部电刺激的安全性和有效性,相关数据拟用于支持αDBS®系统在美国的上市申请。
太阳后续建议关注:头部脑机公司IPO报材料、国内外头部公司临床数据发布等。
玫瑰投资建议:建议关注博拓生物、创新医疗、翔宇医疗、迈普医学、麦澜德、美好医疗、爱朋医疗、可孚医疗、伟思医疗、三博脑科、岩山科技、心玮医疗、微创脑科学、乐普医疗等,以及后续有望上市的脑机公司强脑科技、博睿康等。具体标的情况可详细沟通。
☁脑机接口专题报告:https://s.c1ns.cn/J7aSJ
风险提示:政策变化风险;产品或服务商业化不及预期风险等。
☎联系人:谢木青/刘照芊
双11大促跟踪:首日预售体感较弱,关注10.25首轮尾款现货验证
⭐天猫双11:首日预售偏弱,品牌分化延续
大盘维度:
从专家交流及我们首日蹲守情况看,本次首日预售表现低于预期。专家口径全品类首日增长约10%(去年口径同日增速15%+),美妆增速约个位数,开局偏弱。
我们判断,今年双节长假出游较多,节后消费者购物注意力尚未充分回归,大促认知与加购需求释放可能偏慢;预售当日股市表现较弱,或对消费情绪形成一定扰动。上述为原因分析,后续仍需成交数据验证。
分结构看,国货表现分化,海外整体稳健,国际美妆首日并未形成显著领跑优势;中高端及奢侈品表现优于大众价格带。
首日偏弱提高了全周期不及预期的风险,但目前尚不能对双11整体下定论。往年亦有前期偏弱、后续追回的情况,首日预售还受到活动认知、品牌排期及渠道策略影响,10.25首轮尾款支付及现货销售数据更具代表性。
品牌维度:
1、国货:珀莱雅超预期、绽家、佰草集、双妹、薇诺娜、毛戈平、瑷科缦、伊菲丹等在我们跟踪口径下实现李佳琦首日正增长,后续关注全店及其他渠道承接。
2、国际:修丽可、SK-II、兰蔻、雅诗兰黛、娇韵诗、海蓝之谜、Fresh、赫莲娜等表现相对较好。
⭐抖音双11:达播与旺季驱动结构性高增
本次抖音流量向达播倾斜,合作放量成为重要催化。绽家与四火姐姐合作,带动10.15首日GMV达5000万元以上,拉动10月累计GMV同比增长150%以上;奈丝公主与与辉同行提前发力,10.14单日抖音GMV达3000万元以上,拉动10月累计抖音GMV同比增长400%以上,体现大促前置蓄水效果。
旺季需求叠加核心产品放量。东方甄选胶原蛋白肽饮、多花黄精、桑蚕丝被等自营产品持续放量,10月累计抖音GMV同比增长150%以上;润本蛋黄油系列进入旺季,10月累计抖音GMV同比增长100%以上;玉泽第二代干敏霜放量,带动10月累计抖音GMV接近翻倍。
⭐投资建议:首日预售低于预期,现阶段对整体双十一保持审慎,核心验证点是10.25首轮尾款及现货销售能否追回前期缺口。天猫关注头部品牌的88VIP运营、新品动销与全店承接;抖音关注达播合作及旺季爆品带来的增量,并结合费用效率判断增长质量。重点关注东方甄选、若羽臣,关注毛戈平、巨子生物、珀莱雅、润本股份、登康口腔等。
注:渠道数据为截至目前跟踪口径,月累计增速不代表双11全周期表现;专家与蹲守口径存在差异,预售量展示档位亦可能带来测算误差,最终以尾款支付及退款后成交验证。
【申万建材】水泥更新:广东严厉整改超产,珠三角大幅涨价落地
#广东省水泥价格已经历两轮调价:9月29日珠三角提价30元/吨,10月13日进一步提价0元/吨,10月下旬或迎来第三轮提价。
#广东超产认定严苛,多家企业被强制停产。广东省对水泥产能合规有三项明确要求:产能指标需在工信厅公告完成、通过环评验收、工厂环保绩效等级达到A级。多家企业未完成后两项流程,且1-9月产量超过年核定产能75%或日核定产能11%,被认定为超产后强制停产。叠加西江水位大幅下降,广西水泥流入量减少,广东水泥价格持续看好。
#强制停产或延伸至其他省份。今年以来水泥超产问题仍严重,环保、碳排等问题仍突出,后续其他省份或跟进解决超产问题,看好水泥产量严约束下的价格弹性。
重点关注广东省水泥企业:#华润建材科技,#塔牌集团,关注后续其他省份跟进情况,关注#海螺水泥,#华新建材,#天山股份,#金隅冀东,#上峰材料等。
玫瑰欢迎联系:任杰/宋涛/郝子禹/傅浩玮
【中泰机械】OpenAI下场做机器人,影响行业的不是它做什么,而是时间表
前天奥特曼在播客明确表态正在推进人形机器人,叠加官网招聘页挂出20多个机器人岗位,从执行器、测功台到供应链、EHS,招的都是''能把东西做出来的人''——OAI下场基本确定,时间表是2027年一次演示。
它到底在做什么?9月发布的Astra已经在''规划层''站住脚:积木入碗20次成功19次,让它当监督者纠偏专用策略,成功率从26%提到48%;但它不碰''执行层''——云端几十秒延迟、看不到力反馈,产线上只能做慢思考、做不了快控制。所以我们现在看到它建的是能力,不是产能。
这对现役具身模型意味着什么?不是挤压侵蚀,更可能是分层:大模型负责高层智能(理解、拆解、规划),专用模型负责高频控制(端侧部署、低延时、确定性)。还有大小脑之间边界的模糊:动作策略会被改写——蒸馏成端侧小模型——但不被取代;执行层目前看不到替代路径,但这条边界不是固定的,会随数据和端侧能力演进。目前看执行层短期仍靠专用模型。
但最重要的在时间序列:这是行业的加速器。头部通用大厂算力比具身模型公司高两到三个数量级,硅谷的钱、人、算力在涌入具身智能。大模型的进入对具身模型的监督及加速研发、降低成本起推动作用。这几件事叠加,本体智能化的门槛在降低,整个具身智能行业的成熟时间轴被大幅前移。唯一的边界:加速的是智能,不是制造。
风险提示:产业进展不及预期
联系人:谢校辉、肖伊甸
物理AI(2):全国首个物理AI与世界模型大会即将在宁举行,图灵奖得主与院士齐聚【东北计算机】
#全国首个物理AI与世界模型大会即将举行。10月19日至22日,由江苏省数据集团、南京大数据集团、中国人工智能学会主办的2026物理AI与世界模型大会将在南京国际博览中心举行。大会是全国首个聚焦物理AI与世界模型领域的高规格综合性行业大会。本次大会的核心议题“物理AI与世界模型”英文译名为Physical AI&World Model,缩写为PAIWM。物理AI与世界模型是人工智能从数字空间走向真实物理世界、迈向通用智能的重要技术路线,也是全球科技竞争新赛道。大会期间将发布一系列物理AI与世界模型领域标志性成果,并举行重大项目签约。
#加速推动物理AI落地。大会共设9个平行分会场,主题研讨围绕医疗健康世界模型、工业世界模型、数据开发、自动驾驶、具身智能、空间智能、产融生态等方向展开。本地亮点包括:中国科学院工业人工智能研究所物理智能团队将发布面向机器人操作与具身智能的14B参数多视角世界基础模型PAIWorld;爱思人工智能将推出Agnes Harness(万物共脑系统)与RSI模型自我进化系统;南栖仙策等企业也将展示物理AI在决策与执行闭环上的进展。
相关公司:(未覆盖不作为投资推荐)
金马游乐(未覆盖)、能科科技(未覆盖)、奥比中光、中控技术
风险提示:大会成果落地与产业化进度不及预期;物理AI与世界模型技术路线迭代风险;相关企业客户导入及订单兑现不及预期。
详情欢迎联系相关团队。
【天风电子团队】折叠iphone需求火爆,27年果链季节性有望减弱,持续看好端侧beta
1)折叠iPhone需求火爆,供给偏紧,产能爬坡带动供应链受益
苹果首款折叠机iPhone Duo于10月16日开启预购,起售价1999美元(国行256GB版15999元),预购开启数分钟即告售罄,官网发货时间延后至2027年1月下旬。从二级市场看,国内二手平台成交溢价多在4000–7000元,256GB版涨幅近四成,个别挂单报价上万;海外转售平台高配版成交价接近5000美元,溢价超50%;国内电商平台亦推出7999元''早鸟权益包''(手机款另付)。
首发溢价为近年iPhone新机最高(iPhone 17 Pro Max首发溢价不足10%),官网全容量发货等待约3个月,长于iPhone X首发时的5–6周。需求强劲、供给偏紧,当前提货已拉长到2027年,随着核心环节良率与产能持续爬坡,出货将逐季放量,看好核心供应商同步受益。
2)20周年多款新品接力,果链季节性有望减弱
2027年是iPhone发布20周年,苹果有望推出多款新品,直板机在外观、材料上迎来较大变化,3D玻璃、3D打印中框等新工艺有望导入,产业链设备端已陆续启动准备。叠加折叠机进入完整出货年,新品节奏由单一旗舰拉动转为多品类接力,果链季节性有望减弱,业绩可见度与持续性提升。
3)OpenAI硬件最快Q4发布,继续推动端侧创新
OpenAI首款端侧硬件最快有望于Q4发布,AI原生终端形态有望加速落地。端侧AI正从手机向更多新形态硬件扩展,具备精密制造与整机能力的平台型供应商有望率先受益,端侧创新的持续性进一步增强。
投资建议:看好端侧beta,折叠机放量+20周年新品+AI新硬件三重催化共振,建议关注立讯精密、蓝思科技、工业富联、大族激光、领益智造、鹏鼎控股、富智康集团、创世纪、裕同科技、瑞声科技、水晶光电、宇晶股份、智立方、达瑞电子、蓝特光学、华曙高科、信维通信。
煤炭保供跟踪,目前政策力度还是以控涨稳价为主:
1.保供政策力度逐步叠加:10月16日国家能源局联合相关部委在山西召开煤炭保供工作推进会,选择在山西开保供会,政策指向明显,说明山西目前产量提升空间最大,也说明其他主产省份提产空间有限,难以补足山西的减量。
2.山西目前产量恢复如何?我们调研了解,山西近两个月产量恢复主要有4个途径:1)之前停产煤矿逐步验收复产,在666号文之后有所加快,这部分产能大约恢复了1500万吨左右,占同期产量约为0.6%;2)国有企业及安全条件较好的煤矿,9月产量基本已恢复正常,但没有出现前5个月的超产现象,这部分约占同期产量的5~6%;3)前期超产已经达到全年核定产能,目前按照单月核定产能正常生产,这部分按照山西官方统计大约有3100万吨,占同期产量约8~9%;4)产能核增:前期超产严重的煤矿(超产2~3倍),可以按照临时申请的核增产能生产至27年12月底,但核增量有限,大部分都远低于之前超产的规模,估算复产量相当于同期产量的4~5%。因此,我们估算山西矿难之后产量下降或在30%左右,目前保供政策推动下,预计产量降幅收窄到10%左右。
3.后续是否还有其他增量出现?1)目前内蒙也申报了1亿吨的产能核增,但多数产能是“洗白”产能,实际净增有限,还要看后续审批的情况。2)我们在山西调研,部分煤企也有净新增的产能核增,但规模都不大,也表示要走完审核流程才能增产。
4.总体而言,目前保供的政策框架还是在666号文的范围内,主要是通过放松产能监管,达到短期增产的目标,但对中小矿井的安全监管并没有放松,产量还很难回到矿难之前的水平。我们预计在保供政策的推动下,山西产量大致恢复到矿难前的85~90%。全国Q4煤炭产量同比降幅或从Q3的7~8%收窄至3%左右;而需求同比虽然偏弱,但预计降幅在供给收缩之内,行业Q4大概率还会维持供需紧平衡的格局,推动均价维持高位。
5.目前我们依然看好红利风格加持+供给偏紧下的板块行情,可逢低配置红利龙头#中国神华、陕西煤业和Q3业绩表现较好的标的#中煤能源、兰花科创、潞安环能、华阳股份。
【华创AI新材料&化工】氟化工更新:2027年度配额分配方案公示,总量与2026年度相同
《2027年度氢氟碳化物配额总量设定与分配方案》:
①受控用途生产和进口配额:2027年度HFCs受控用途生产配额总量为18.53亿tCO2,内用生产配额总量为8.95亿tCO2,进口配额总量为0.1亿tCO2,与2026年度相同。
②分配数量:本次分配的受控用途生产配额和内用生产配额在2026年度配额(此前年度增发配额,本年度继续有效)基础上,根据半导体行业1,1,1,3,3,3-六氟丙烷(HFC-236fa)的增长需求,增发用于电子特气的HFC-236fa生产配额150吨,其中内用生产配额150吨。
《2027年度消耗臭氧层物质配额总量设定与分配方案》:
①受控用途生产和使用配额:2027年度HCFCs受控用途生产配额总量为15.1416万吨,内用生产配额总量和使用配额总量均为7.9724万吨,分别折合8292.4ODP吨和4378.8 ODP吨。
建议持续关注#巨化、永和、三美、昊华、东岳等;#欢迎深度交流
联系人:孙维容/徐思博
感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
每日复盘+机构观点整理,如果觉得有用可以扫码点个关注~欢迎点赞、转发!

发表评论
发表评论: