行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

10月19日A股机构研报部分

wang 2026-10-20 行业资讯
10月19日A股机构研报部分

提示:文章内容整理自网络,未经核实,请谨慎参考!

如有侵权,私信联系删除

~老师们边看边点赞啦,发大财

【东吴计算机】物理AI:此前的跟踪正在被盘面追认 
板块迎来集中行情催化,是我们持续推荐方向,与我们之前观点一致。 
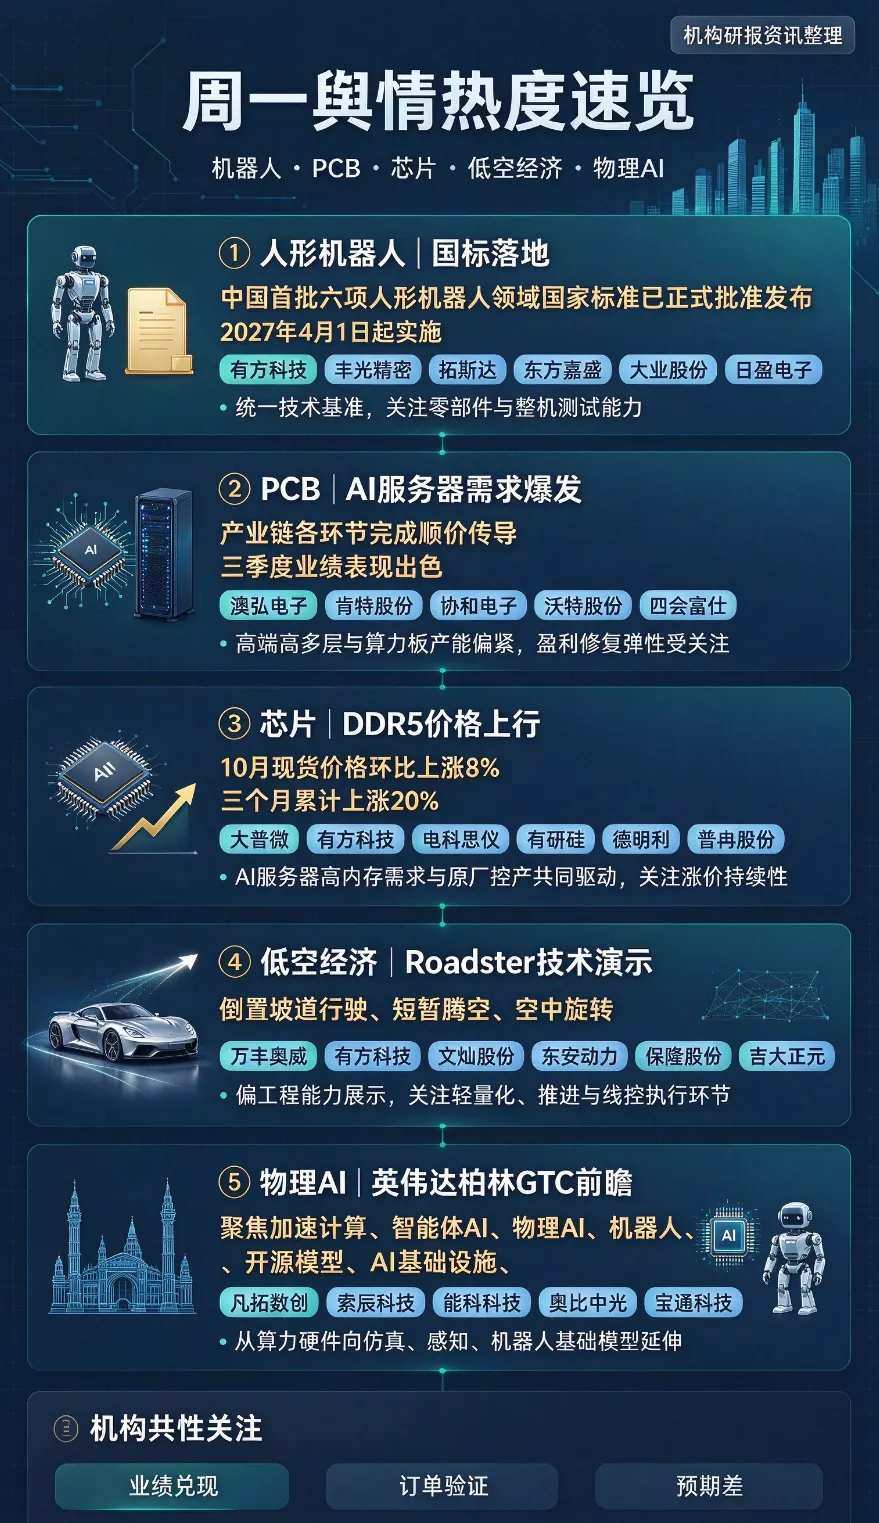
事件一:国标与政策落地。商务部等九部门印发科技兴商意见,推动具身智能在商贸场景落地;首批6项人形机器人国家标准正式发布,2027年实施,行业标准化框架成型,产业化预期抬升。 
事件二:英伟达GTC前瞻,物理AI为核心议题。10月20-22日英伟达柏林GTC,黄仁勋演讲聚焦物理AI、世界模型、机器人智能体,市场预期Cosmos世界模型、物理AI仿真工厂方案将进一步披露,叠加同期南京物理AI与世界模型大会。 
事件三:产业资本与数据供给持续验证。宇树官宣世界物理AI大会,京东开源EgoLive具身数据集缓解训练数据瓶颈,新芯航途完成战略轮融资。海外Figure、Optimus持续释放作业视频,验证物理AI从实验室走向实体作业。 
观点重申:物理AI的核心是打通虚拟仿真与真实物理世界,人形机器人是终端载体,#工业场景是国内产业链最快兑现收入的赛道。
仿真软件、工业控制、机器感知构成落地核心底座,产业链价值向#仿真平台、工业智能体、感知硬件迁移。  
建议关注:中控技术、敏芯股份、索辰科技、能科科技、奥比中光、东土科技、海康威视、品茗科技等。
风险提示:GTC大会技术发布不及预期;人形机器人产业化落地进度不及预期;技术路线迭代风险;下游资本开支不及预期。#文字观点
Optimus量产加速+OpenAI官宣入局 机器人板块催化密集【国联民生汽车 团队】
#特斯拉:Optimus产能加速爬坡、瓶颈集中于灵巧手装配与AI泛化
1、产能情况:Optimus周产量由Q2数十台提升至8月的数百台,年底目标建成周产超1000台的全连续自动化产线,远期规划周产约2万台;
2、硬件瓶颈:单只灵巧手及前臂含100余颗螺钉与小型零件,目前仍以人工装配为主,夹具定位一致性不足导致部分整机需下线返工。触觉传感器存在可靠性问题,公司计划明年推出可更换的"传感手套"予以解决;
3、软件瓶颈:机器人面对未经训练的场景时难以稳定完成任务,学习基础任务仍需数天;公司正搭建基础动作库、以动作组合拓展新任务,训练数据已超50万小时(年底前目标翻倍),FSD数据标注团队大部分转岗至Optimus项目,并在多地设立训练中心。
4、落地进展:当前下线的V3并非最终商用版本,主要用于内部测试与数据采集;对外只租不售,首批客户为产线环境与特斯拉相近的少数企业。
#OpenAI:官宣入局人形机器人研发、以大脑为核心攻关方向
1、路线定位:明确机器人外观等并非现阶段研发重点,智能大脑才是核心要务。
2、节奏预期:有望于2027年推出演示样机,但奥特曼同时表示未来几年内难以看到人形机器人走上街头,距正式商业化仍较远。
3、研发投入:已启动运动控制、执行器控制、整机行为开发等岗位招聘;团队正自研集成电机、传动、传感与热管理的机电一体化执行器,同步布局硬件量产相关的制造与供应链。
4、落地规划:短期打造通用机器人、辅助技术工人开展基础设施建设,长期开发面向个人的多元任务场景机器人产品。
#特斯拉将于北京时间10月22日(周四)5:30召开2026Q3业绩会、有望带来机器人进展更新。我们认为,随着特斯拉首批机型内测与规模化量产临近,加之国产机器人行业利好密集催化,海内外进展形成强共鸣,行业正加速进入1-10的产业化落地阶段。
#相关标的梳理  
汽配机器人T链【拓普集团、新泉股份、伯特利、沪光股份、双环传动、隆盛科技】,国产主机厂【宇树科技、小鹏集团】、零部件【浙江荣泰、福赛科技、斯菱智驱】。
风险提示:人形机器人产业发展不及预期#文字观点
261019-【长江军工·观点更新】看好航展催化叠加基本面反转预期
[太阳]整体观点:12月珠海航展催化板块行情,基于#传统板块估值仍处于历史低位,#人事、十五五规划等有望落地,#内需长期需求、军贸出海、高端民品拓展的产业趋势强化。
1️⃣军贸(航展强催化)
推荐逻辑:本届航展是印巴空战后首届航展,国际化程度、展品规模更高,有望加速中国装备走向世界。
[太阳]重点关注:#中航成飞、中航沈飞、中航西飞、国睿科技、洪都航空、国科军工
2️⃣商飞商发
推荐逻辑:大国博弈、赛道空间够大且商业模式闭环、位置底部(可选标的多)
[太阳]重点关注:#航发动力、航发科技、中航高科、航材股份、航发控制、万泽股份、图南股份、航宇科技、航亚科技
3️⃣AI链
海外算力侧,石英电子布或应用于LPU牵引需求在Q4释放,#当前位置坚定看好菲利华;   看好超级电容、新型电源在AIDC新增刚性需求
[太阳]重点关注:#菲利华、中航光电、航天电器、火炬电子、新雷能#文字观点
【华创AI新材料&化工】氟化工更新18:2027年度配额分配方案公示,总量与2026年度相同
《2027年度氢氟碳化物配额总量设定与分配方案》:
①受控用途生产和进口配额:2027年度HFCs受控用途生产配额总量为18.53亿tCO2,内用生产配额总量为8.95亿tCO2,进口配额总量为0.1亿tCO2,与2026年度相同。
②分配数量:本次分配的受控用途生产配额和内用生产配额在2026年度配额(此前年度增发配额,本年度继续有效)基础上,根据半导体行业1,1,1,3,3,3-六氟丙烷(HFC-236fa)的增长需求,增发用于电子特气的HFC-236fa生产配额150吨,其中内用生产配额150吨。
《2027年度消耗臭氧层物质配额总量设定与分配方案》:
①受控用途生产和使用配额:2027年度HCFCs受控用途生产配额总量为15.1416万吨,内用生产配额总量和使用配额总量均为7.9724万吨,分别折合8292.4ODP吨和4378.8 ODP吨。
建议持续关注#巨化、永和、三美、昊华、东岳等#文字观点
🔥机器人板块大涨点评:特斯拉机器人产能爬坡积极,板块筹码结构优化,关注产业趋势标的20261019【浙商新兴产业团队】
#海外链:OpenAI正在打造类人机器人,特斯拉人形机器人小规模产量持续提升。当前Optimus产量较Q2数十台周产量已提升10倍及以上,千台以上产能爬坡仍受到手部装配复杂、供应链配合及良率等约束。当前核心供应链企业释放订单及产能扩建信号,Q4为特斯拉人形机器人产能爬坡关键验证期。
#国产链:10月19日,商务部等9部门发布《关于加快推进科技兴商的意见》,明确"加速脑机接口、具身智能等前沿科技成果向市场转化",并将机器人纳入"智能商品供给"、将具身智能落地场景指向家庭服务与商贸物流,机器人的商业化路径拓宽。
#本周催化:北京时间10月22日05:30,特斯拉将举行2026Q3财报交流会。提问清单包括单台Gen3成本、首批付费客户画像、Optimus产生盈利的时间节点展望。
#T链重点推荐:Q3业绩预期高增+超跌核心趋势票:峰岹科技(空心杯电机)、科达利(谐波减速器)等。重点关注:恒帅股份、恒立液压、三花智控、新泉股份等;
#国产链关注:上纬新材、宇树。
[玫瑰]风险提示
人形机器人产业链进展不及预期;特斯拉机器人进展不及预期等#文字观点
【中泰电新】#风电调研更新20261019
#从整体风电需求来看,今年需求相比年初有所下调,主要系136号文执行、战争导致部分原材料(叶片等)价格上涨等因素影响。目前总体来看,#全年陆风需求仍在100-110GW区间,三季度下半程,据零部件厂商反映主机厂装机计划有在加快。#对于明年陆风需求,仍维持稳定或略有增长判断
#从盈利能力看,
#当前时点预计主机环节会有比较大的弹性。较多低价订单消化,叠加部分原材料涨价等因素,国内陆风毛利率3%-5%左右。明年看,(1)随着大部分低价订单消化完毕,以及上游供应链成本预计利好主机厂,预期主机厂毛利率修复较为明显。(2)海外出口仍在加速,毛利率进一步改善
#对于零部件环节,格局较好的环节例如轴承、齿轮箱等,毛利率预期维稳
#从海风环节来看,具备较大预期弹性
#国内来看,今年实际新增开工仅2GW左右;明年,江苏、广东等新竞配项目预期集中进入开工状态(核准基本完成、风机海缆陆续招标、部分已拿用海批复),预计开工量高于今年。同时,国内十五五50GW海风新增目标必定会带来海风加速,叠加深远海细则等政策催化打开空间
#海外来看,英国AR7设备招标预计大部分在明年结果落地,同时AR8拍卖结果预计在明年初落地、随后逐步开启设备招标;同时,荷兰、丹麦、法国项目拍卖逐步完成,德国政策预期变化、拍卖启动加速。因此,#明年海外海风市场订单催化密集
#投资建议:海风弹性标的:大金/天顺/东缆/振江/海力等;风电整机龙头:金风/三一/运达/明阳等;风电零部件龙头:新强联/德力佳/金雷等
风险提示:需求不及预期、竞争加剧等#文字观点
🚩【长城 邓宇亮】机器人后续演绎的三条思路
🔥Open AI为什么要做机器人本体?核心原因是#大脑要行、真机先行! 大脑成熟的前提是海量真机数据,海量真机数据的前提是海量真机。
🧧三条思路:
#一个是数据采集设备会放量,核心是做物理AI的企业。
#奥普特: 机器视觉能力业内独一档(老本行)+非常稀缺的数据资产(千万级有效数据样本)+已在苹果实现物理AI真实应用(业内唯一)+在Open AI供应商名录里面(已实现收入)
#二个是给别人做本体代工的公司也会放量,#领益制造 给OPA做本体研发。
#三个是机器人自己的本体会持续放量,特斯拉自己会放量、带动T链供应商放量,T链票可以参考我们之前发的内容。国内智元、七腾/胜通、宇树、上纬、优必选。#文字观点
【申万军工】低配且基本面确认向上,继续推荐军工
[玫瑰]军工基本面筑底企稳,行业配置比例当前处于历史低位,考虑“十五五”规划有望落地并带动内需订单持续兑现,板块有望持续上行,军工或迎来最佳配置窗口期,建议加大军工行业关注度。
[玫瑰]重视军工出海带来的投资机会。建议关注军机、防空预警系统、高端无人机、激光装备等军贸订单的推进及落地情况带来的主题性催化;以及红外、消耗类无人机、硝化棉等产品带来的业绩持续性兑现。此外26年珠海航展内容落地官宣,多型主战装备将首次亮相,看好军贸板块关注度持续提升。
[玫瑰]关注商发、商业航天等军工外延板块催化。成长性方面,重视商业航天、两机产业(燃气轮机与商发)、AI外延、可控核聚变产业等领域投资机会。考虑后续CJ系列商发取证以及星座组网招标等事件催化,建议加大核心产业链相关公司配置。
[礼物]推荐板块及标的:
1)内需装备:中航沈飞、中航西飞、航发动力、华秦科技等
2)军贸出海:中航沈飞、锐科激光、复旦微电、国睿科技、航天南湖、国科军工等
3)国产大飞机&商发:航发动力、航发科技、航宇科技、航亚科技等
【长江建材】底部继续推荐电子布
[太阳]电子布缺口明确——提价逻辑不变,整体AI预期修复后均至少看50%以上空间。布端继续受制于织布机、后处理机等设备约束。纱端既有玩家扩产不足,且新进入者不确定性较大,维持紧缺至28年上半年的判断。保守按7628不含税价格15元/米及AI布现价算27年业绩,巨石、中材、复材、宏和的业绩分别为200、65、69、44亿元,对应PE分别仅为7、11、12、20倍,后续弹性来自普通布及LDK2提价,以及整体AI预期修复。
[太阳]电子布升级延续——重视Q布的积极变化。26Q2之后Q布应用延后,预期基本降至低点,Q2-Q3龙头中材科技、菲利华等单月出货亦仅有10万米以内。但近期迎来积极变化,台光、生益10月均有加单趋势,Q布龙头给出环比翻倍指引,Q布初步规模应用即将到来。考虑LPU、1.6T交换机等应用推进,Q布明年有望看到近2000万米需求量级。重点关注中材科技、菲利华等。#文字观点
【华鑫医药 | 行业周观点】:AI平台合作陆续落地,早研AI化势不可挡
🎉投资要点:1. AI平台合作陆续落地,干湿闭环催生验证需求;2. CDMO景气度有望持续兑现,全球产业链地位不可替代;3. 中国创新药出海机遇和挑战并存;4. 国内RNA疫苗获得授权,mRNA癌症疫苗仍为全球新药焦点;5. GLP-1国内企业陆续读出数据,中国企业后发优势;6.医疗器械出口占据主要增量,政策深化改革聚焦增量;7.零售药店持续出清,刚性品种增长延续
☀️AI发展加速新药研发,湿实验验证需求增加,订单季度递增,推荐【百普赛斯】,关注【金斯瑞生物科技】,关注产业链配套需求增加机遇,关注【纳微科技】,【赛分科技】,【奥浦迈】。
☀️CXO景气度有望延续,Q3订单有望延续增长趋势,估值具备提升空间,推荐【药明康德】、【凯莱英】、【九洲药业】、【益诺思】,关注【药明合联】、【药康生物】。
☀️中国企业在MASH领域和减重降糖(GLP-1)领域的进展,有望实现出海突破,推荐【众生药业】。
☀️mRNA疫苗中国企业跟进研发,推荐【康希诺】,【上海谊众】,关注【云顶新耀】,【石药创新】;中国供应链参与,推荐【昂利康】,关注【键凯科技】。
☀️下一代抗 HIV新药授权出海,推荐【艾迪药业】。
☀️KRAS靶点在胰腺癌等瘤种治疗的持续突破,关注【加科思-B】、【劲方医药-B】,上游产业链配套关注【康龙化成】。
☀️医疗器械领域出口持续拉动,国内政策改革影响深化,市场挑战和机遇并存,推荐【美好医疗】,【迈瑞医疗】,【新产业】,关注【亚辉龙】,【英科医疗】;
☀️关注医疗消费需求的国产化替代和出海突破,推荐【康耐特光学】,关注【时代天使】。
☀️胰岛素等类似物出海突破,关注【通化东宝】、【东阳光药】。
☀️零售药店行业持续出清,头部连锁同店增长恢复,外延并购节奏恢复,推荐【益丰药房】和【老百姓】,关注【大参林】#文字观点
【ghht计算机】AI周思考:海外模型矩阵化+决策模型新赛道,国产化从"芯片"延伸至"模型+算力"!
海外AI竞争正从"单点旗舰"走向"矩阵化分层+决策模型新赛道",RSI竞赛进入白热化阶段;国内模型迭代明显加速,但在算力自主化和RSI闭环上仍存差距;出口管制从硬件向软件和技术延伸,国产算力自主可控的紧迫性再度升级!
1. 基模节奏:海外补旗舰档位,国内走开源+性价比双线
#海外旗舰模型"代际冲刺"与推理模型"成本下探"并行。头部厂商在旗舰模型上持续堆叠参数和上下文长度;同时,Anthropic围绕Sonnet和Haiku进一步压缩调用成本,推理侧的"价格战"从国内蔓延至海外。"旗舰打品牌、中低端走量"的矩阵化策略,标志着基模竞争从"单点爆款"进入"产品梯队"阶段。
#国内节奏偏开源放量与工程落地。9月底至今,MiniMax上线M3.1-Flash-Preview,阶跃星辰开源Step-5-Preview,DeepSeek先后发布V4.1-Flash-1017(瞄准许愿式编程场景)并预告V4.1 Pro,Kimi K3.1、智谱GLM 5.5、阿里Qwen4-27B及旗舰Max亦即将面世。
模型能力差距仍在,但单位智能成本差距快速收窄。国产模型竞争进入"场景细分+效率优化"阶段,各厂商开始围绕特定垂直场景(编程、推理、多模态)建立差异化优势。
2. RSI与决策模型:叙事从概念切到可量化基准​ 
#RSI竞赛已从"概念验证"进入"工程化冲刺"。 O+A及谷歌三巨头正围绕RSI展开激烈角逐,模型迭代周期从季度级压缩到周度级。在最新的DeepRSI评测中,国内Kimi K3位列第三,紧随Claude Fable 5.1和GPT-6 Astra之后,表明国内在RSI赛道并非完全缺席。但差距在于:#海外已形成"模型写代码→代码训练模型"的完整闭环、国内尚未形成规模化工程闭环。若这一gap不能在6-12个月内收敛,海外模型的迭代效率优势或出现数量级分化。
#决策模型开辟全新赛道。继JEV以极简API和低延迟打开市场后,OpenAI快速跟进推出Decisions API,微软发布Microsoft-Decision-1,StartLux-Decision在部分基准上取得断层领先。这类模型短期落地场景清晰:订单风控、合规判断、工单路由、调度决策,比通用Agent更容易进生产系统,因为输入输出可审计、可回滚。
RSI主叙事海外领先的是研发自动化指标化,国内领先的是infra自优化+开放权重跑真实流量;决策模型会先于通用RSI在产业里变现。
3. 算力:国产栈从能跑到架构协同,出口管制进入征求意见期
​#算力自主化取得实质性进展、但软件生态仍是短板。算力侧标志性事件是DeepSeek将TileLang适配昇腾,把GPU算子编程抽象层搬到NPU,降低上层模型对单一硬件栈的耦合;阶跃Step 5 Preview开源同步点亮1024卡Atlas 950 SuperPoD,昇腾用vLLM+Ascend C+Triton吃下稀疏注意力、MoE路由、MTP投机解码。#国产算力不再只跑"能跑"、开始跑"架构级优化",Sparse GQA、EPD分离、序列并行这些设计直接决定国产卡能不能接旗舰模型。#海外反面是算力稀缺溢价    ——数据中心电力、变压器、HBM、租卡价格持续抬升,头部实验室互买算力,小厂靠预付和担保拿卡。
#出口管制从"芯片硬件"延伸至"模型+算力技术"。此前的管制主要集中在芯片硬件层面(如HBM、先进制程设备),而现在已将触角延伸至模型权重、训练算法和算力基础设施技术。同期总书记考察乌兰察布,重点了解绿色算力产业布局,释放出"算力即国力"的明确信号。#出口管制升级看似是"堵"、实则是"疏",为国产算力和大模型争取宝贵的迭代窗口期。
相关标的:
【国产算力】昇腾系(华丰/#杰华特    /兴森)、#寒王、海王    等
【超节点】#浪潮、    华勤、盛科、澜起等
【散热】#高澜    、申菱、飞龙、#五洋、同飞    、冰轮等
【算租/Token工厂】行云、利通、协创、智微、杰创等
【AI应用】#中控    、金蝶、鼎捷、泛微、#税友    等
其他:#征和工业(农机钨刀具弹性)、中胤时尚(EDA新贵)、东方材料(头部IP超精品AI漫剧)等#文字观点
兴证计算机&科技:情绪冰点,加仓底部质优龙头 1019
#关注情绪冰点带来的机会。当前,三季报正进入披露密集窗口,风偏收敛。同时,受Anthropic Q3收入及Coreweave债影响,算力板块进入情绪冰点。关注10月下旬海外CSP财报及capex指引可能带来的预期纠偏,同时11月是计算机每年表现次佳的月份,超跌往往带来机会。
#国产算力已进入价值区间。受Q2基数及供应链的影响,国产算力Q3业绩预期经历了一轮下修,目前海光、浪潮、紫光、曙光均已披露了三季报预告或快报,曙光超预期、海光符合预期、浪潮和紫光环比增速阶段性承压。目前,上述公司估值均已处于历史低位,建议底部加仓。
#AI应用的相对优势正显现。一方面,A股IPO收紧,收并购成为重要出口,中小市值公司溢价有所修复,而当前缩量交易的特点进一步提升其相对优势;另一方面,AI应用的突破正成为AI算力投资可持续性的重要支撑点,特别是在美债收益率提升的背景下。关注AI制药、AI安全、AI办公等热点领域。
#重点推荐:海光信息、中科曙光、中控技术、新大陆、金山办公、浪潮信息、紫光股份、汉得信息、迈富时、剂泰科技#文字观点
20261019更新数据
中信icon
中证500减空858,净空9362
沪深300减空1930,净空24096
上证50减空1115,净空8743
中证1000减空2000,净空33835
中信今日累计减空5903,净空单总数76036
主要玩家数据
中证500加空884,净空24742
沪深300减空1306,净空25683
上证50加空935,净空17770
中证1000减空472,净空52357
主要玩家今日累计加空41,净空单总数120552
三市成交14490亿,较上个交易日减少1203亿,主力净流出116.21亿,两融余额24888.57亿,较上个交易日减少143.35亿#文字观点

感谢小伙伴的转发和点赞!!

侵权联系删除~

风险提示:文章内容整理自网络,未经核实,请谨慎参考
猜你喜欢

发表评论

发表评论: