
 研报速递
第039期40份研报(兜底通道):路径C真实6维正式版,IG出分15只(铜坚果×11);今日唯一新面孔深南电路002916(瑞银Q3业绩预告+74%、ABF/mSAP/AI PCB三层高端线);长鑫4F2发布高盛+野村双点评称存储板块过度反应;4★外资行策略×4(摩根大通/美银/瑞银Robotaxi/瑞银EV月报)均为新内容。
各位周日好,鼠鼠大王来交今日挖洞作业。
今天知识星球没上新,本大王走洞见研报兜底通道,挖了40份研报——量少了点,但干货密度一点不低。
先宣布一条新规矩(本大王说话算话):一周内写过的标的不再写进公众号正文。原始素材本来就多,同一个标的反复炒没意思,把篇幅留给新面孔。今天IG出分15只(路径C真实6维正式版,铜坚果IG-3×11、IG-2×4),里面真正的新面孔只有一只:深南电路。其余14只过去一周都写过了,本大王今天一个不重复——想看它们的完整分析,翻前几期推文或去星球。
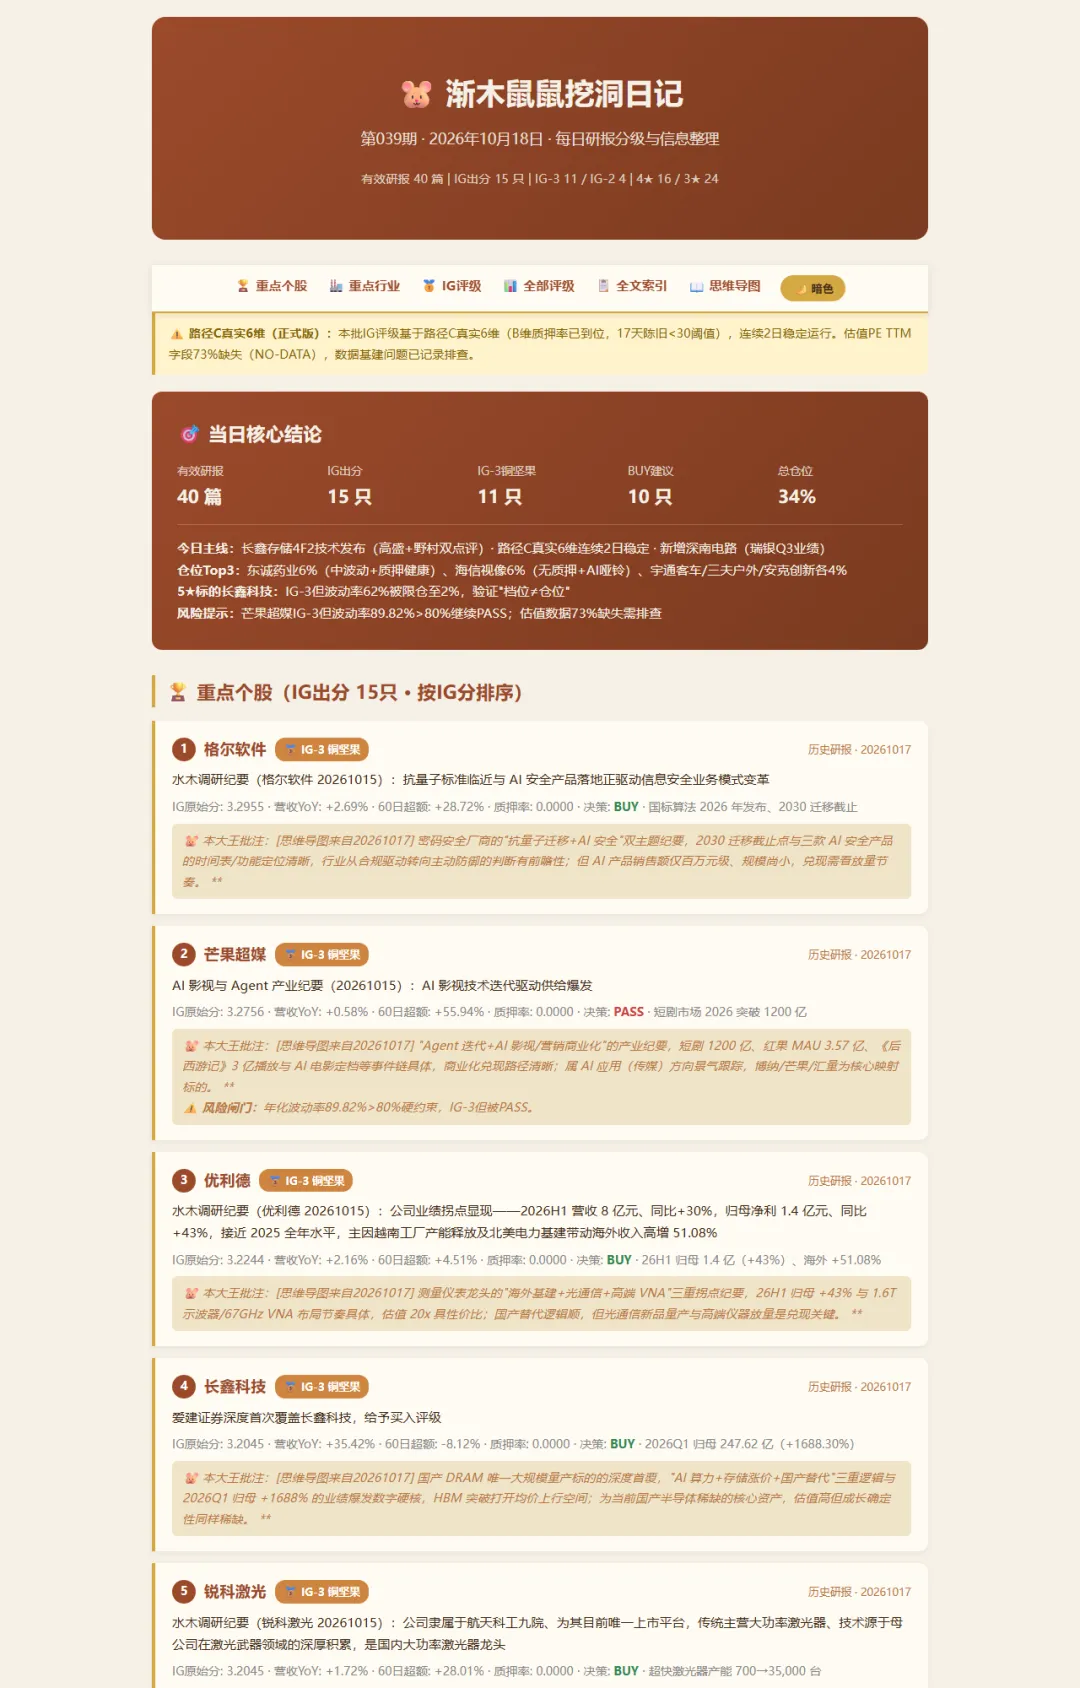
口径照例诚实披露:本批为路径C真实6维(正式版)——B维质押率已到位(17天陈旧<30阈值),连续2日稳定运行;估值PE TTM字段73%缺失(NO-DATA),数据基建问题已记录排查。IG仅供参考、证据等级C(零回测)。
今日主线一句话:AI算力硬件的业绩验证来了——深南电路Q3超预期21-28%,瑞银上调全年净利至112亿;存储板块被长鑫4F2事件砸掉7000亿美元市值,高盛和野村双双说市场过度反应。
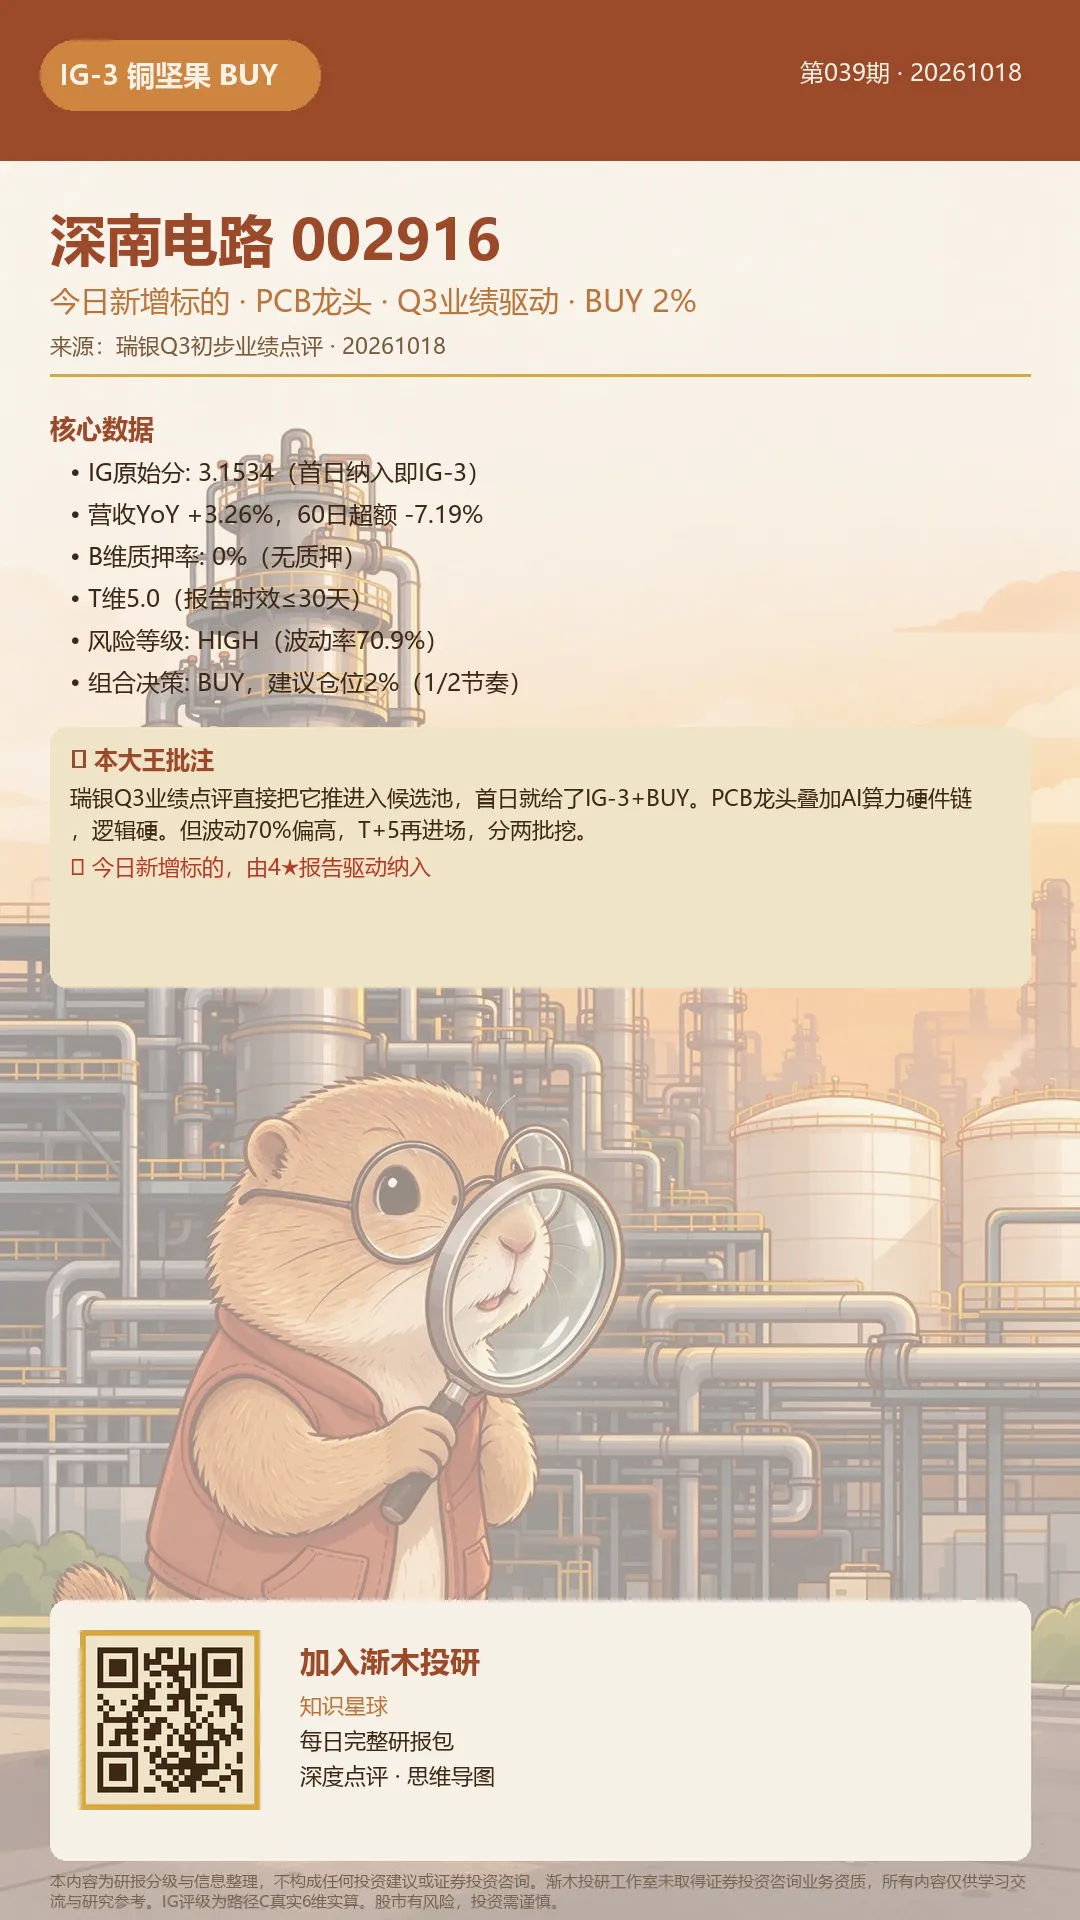
一、今日唯一新面孔· 深南电路(002916,IG-3铜坚果,BUY 2%):AI载板/PCB主线的业绩加速验证
今天最值得写的,深南电路。瑞银(2026-10-16)发布Q3初步业绩点评,因业绩超预期直接纳入候选池、首日就给IG-3+BUY 2%仓位。
一句话逻辑:AI算力基建持续投入传导到载板/PCB龙头的中报兑现——9M26归母净利40.5-41.5亿、同比+74.1-78.4%,隐含Q3净利18-19亿、同比+86-97%、环比+28-36%,比瑞银预测高21-28%、比路透一致预期高8-14%。
研报原文要点:
· 驱动:AI服务器、高速交换机、光模块、处理器及存储封装基板需求旺盛,产能利用率高位、产品结构改善,净利率由Q1的12.91%升至Q2的16.31%;
· 三层高端产品线齐爬坡:AI PCB无锡新产能(投资45亿)在建;mSAP无锡/南通扩产、未来产能或翻倍、需求紧俏或延续至2027;ABF载板广州爬坡+二期2027年释放(22层以下量产、24层以上在轨,H1收入2亿元);
· 盈利上调:瑞银上调2026-28E净利至57.5/91.6/112.7亿(原49.6/79.8/106.9亿),维持买入、目标价473元(SOTP:核心PCB 35x 2027E PE、ABF 35x 2029E PE)。
本大王批注:这是AI载板/PCB主线的重要业绩验证——Q3超预期幅度大、毛利率/净利率环比明显改善,ABF、mSAP、AI PCB三层产品线都有具体产能与节奏数字,逻辑与数据兼备。但注意报告里最值得关注的隐含风险:核心业务估值倍数由40x降至35x,反映瑞银对AI资本开支周期边际放缓的谨慎。目标价给到473元(现价约310元),2026E P/E 35.9x、2027E 23.0x——不便宜,但景气是真。IG-3给得合理,2%仓位是"新面孔观察仓"的定位。
二、行业事件(非个股)· 长鑫存储4F2发布:存储板块市值蒸发超7000亿美元,高盛+野村双点评说"过度反应"
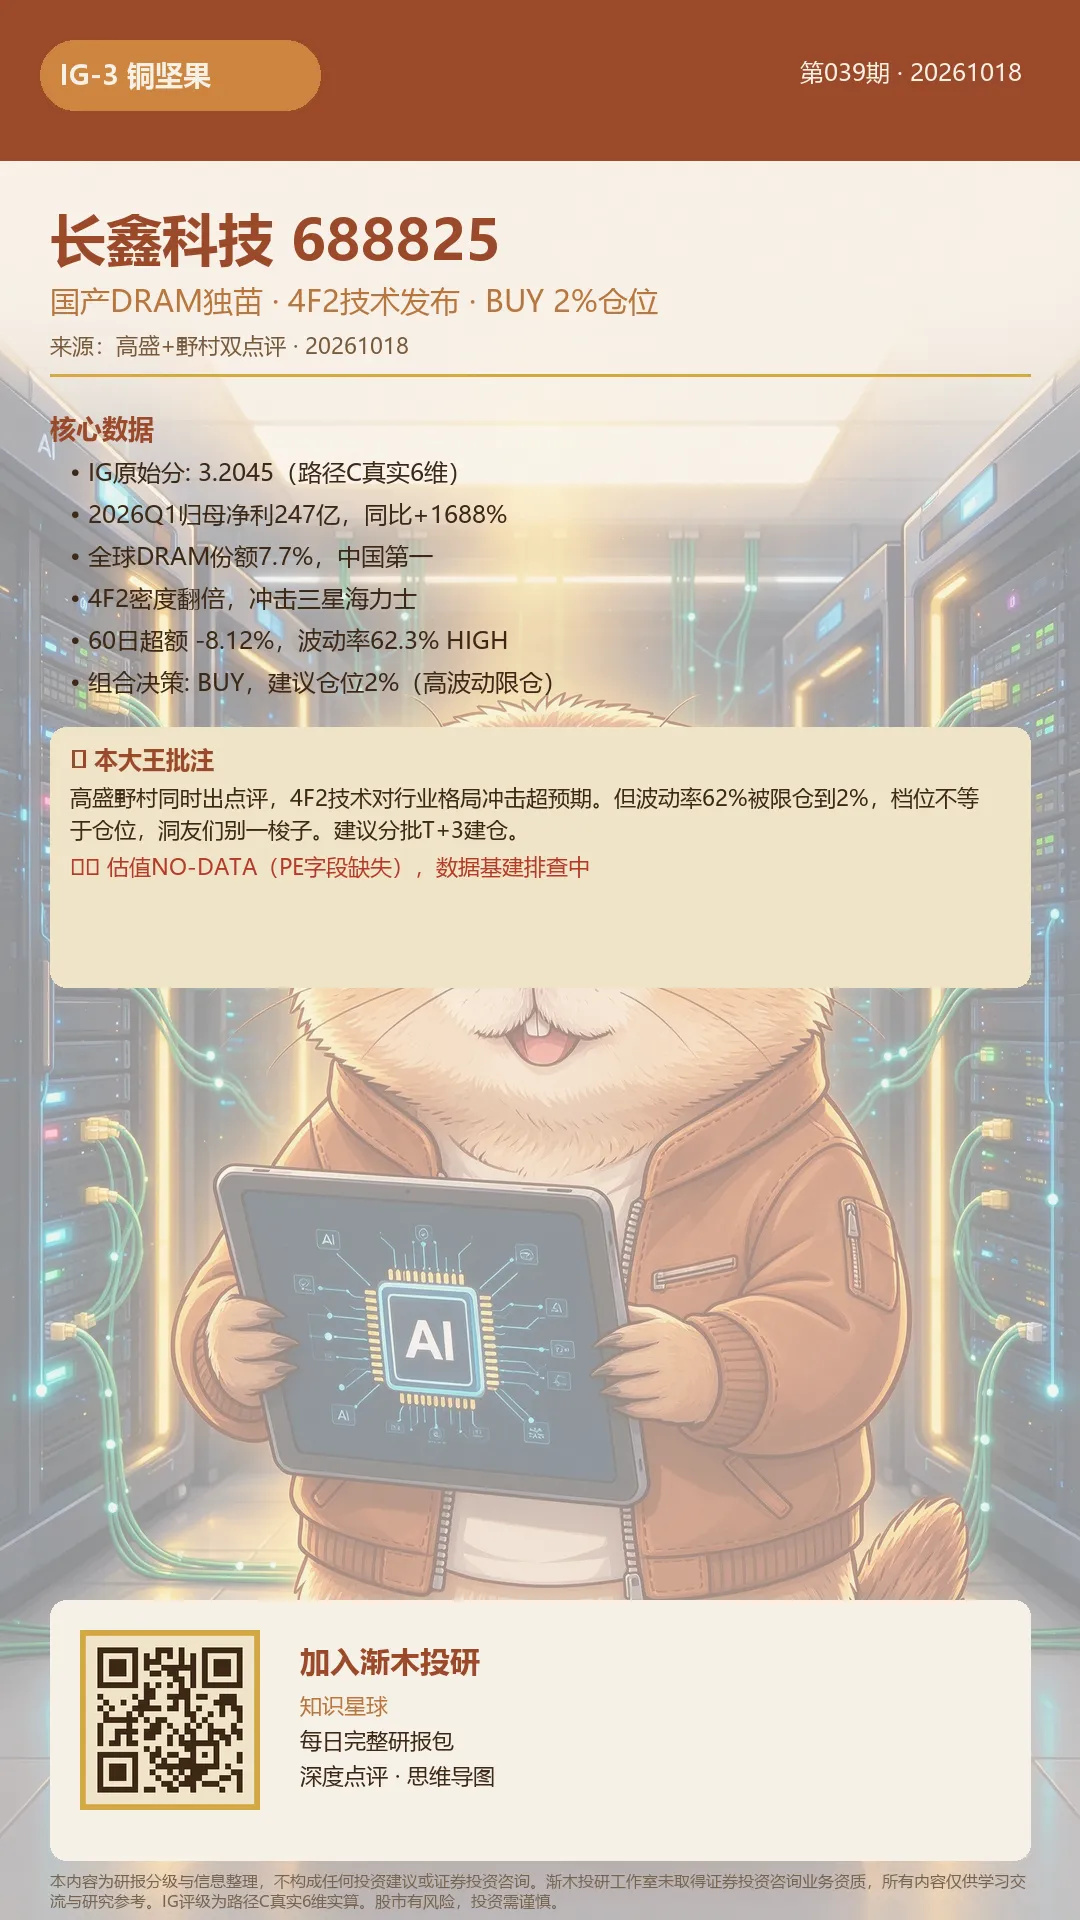
今天的最大事件不是个股,是技术进展——长鑫存储10月10日披露4F2新单元架构进展,总裁称2026年底推出基于4F2的服务器内存产品。消息后主要存储厂商股价下跌11-26%,存储板块市值合计蒸发超7000亿美元。
高盛(2026-10-16)和野村同时出点评,两只外资行的结论一致:这轮下跌,市场反应过度了。
研报原文要点(高盛):
· 下跌并非纯技术冲击:信贷与AI融资担忧、CPI超预期并存——CXMT自己也跌、NAND厂商(与4F2无关)也大跌,而DRAM现货价同期持续上涨(情绪指标未恶化);
· 技术对比要拆开看:产能差距在收窄(市场可能低估中国产能爬坡),但先进制程DRAM与HBM技术差距仍显著(市场或高估技术突破速度)——客户认证+高良率量产需较长时间,HBM等先进差距难短期弥合;
· 估值已接近/低于账面:三星2027E/2028E P/B 1.2x/0.9x、海力士1.4x/0.9x——低于账面=市场已定价2028下行周期,远比高盛"higher for longer"悲观;
· 结论:当前估值下三星/海力士风险回报有吸引力,但短期催化剂有限。
本大王批注:这份"止血"分析的价值在于把两件事分开——产能追赶(真实)与技术追赶(被高估)。存储板块7月那波行情由涨价+国产替代双驱动,4F2是国产突破的长逻辑;但对外资行来说,真正定价的是三星/海力士的周期位置。P/B<1意味着市场已经在为2028年下行周期付钱,这比任何情绪指标都诚实。对A股映射:长鑫产业链(设备/材料)主题关注度高,但高盛明确提示技术差距仍在,国产存储设备受益逻辑需甄别——别把主题当兑现。长鑫科技本大王昨日已详解(IG-4、归母+1688%、波动率62%建议分批),今日不再重复。
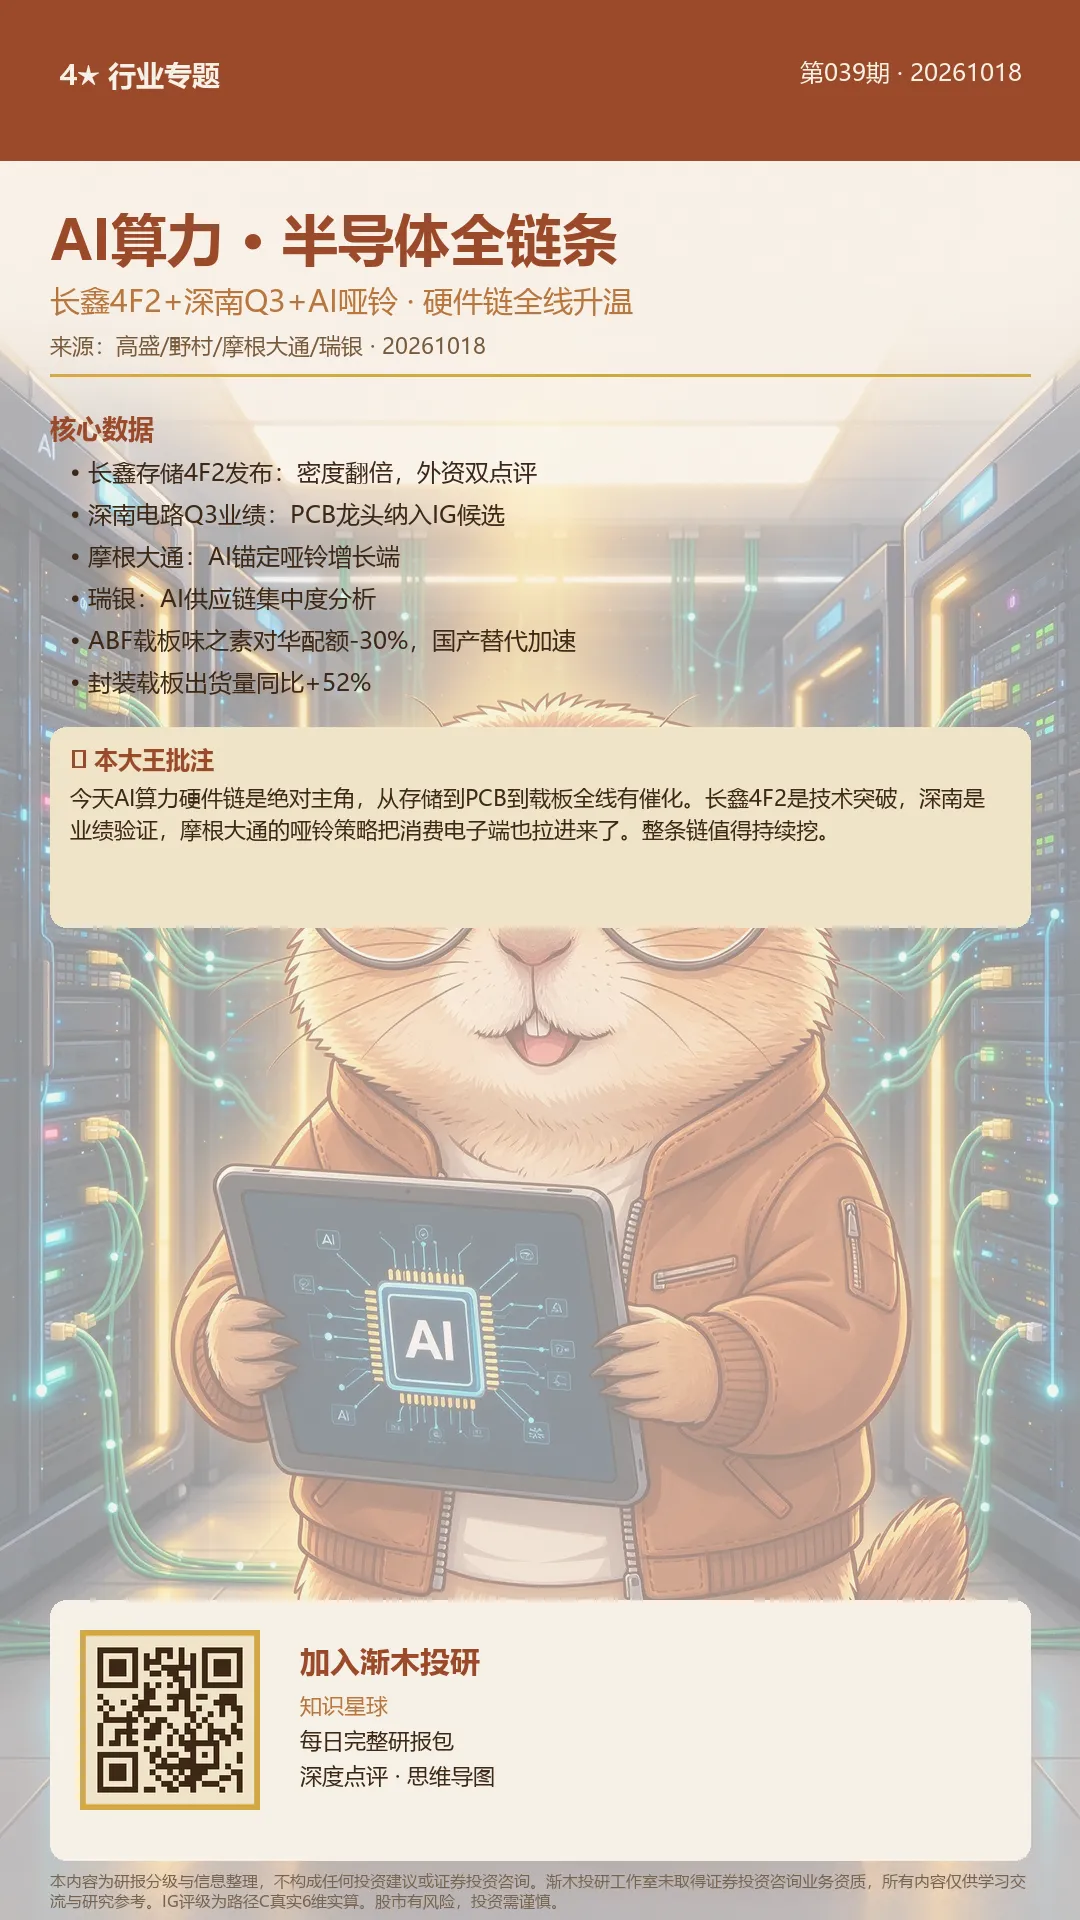
三、4★外资行策略/行业精选
① 摩根大通·中国A股策略(★★★★,2026-10-13):境内资金流偏弱,但AI仍是哑铃策略增长端。境内流动性偏弱——换手率、融资余额与ETF流入均处低位,尚无国家队资金实质入场迹象;维持高股息(防御)+AI/CXO创新药(增长)的哑铃结构。AI是最大争议:地缘担忧压制估值、动量资金参与度下降,但存储与服务器/交换机ODM/OEM(首推华勤)FTM P/S与销售增速匹配、估值提供缓冲;若国内政策明确上调AI资本开支目标将是明确利好。AI主题近月普跌(光模块-16.8%、光芯片-15.5%、GPU-14.2%、HBM-14.1%)。本大王批注:摩根大通把"地缘风险vs盈利增长"之争收敛为"风险回报是否足够"——CSI300信息技术FTM EPS+53%、中国占美国光模块约70%、Lumentum光器件售罄至2029,乐观方证据链不弱。
② 美银·10月全球基金经理调查(★★★★,2026-10-13):科技超配创新高+现金3.9%——AI交易已高度共识化。185位受访者、AUM 5120亿美元:步入中期选举、FOMC与Q3财报季,投资者仍看多——现金水平3.9%偏低、需10年期美债收益率升至5.9%才考虑股债切换;76%认为10月28日FOMC不加息;"繁荣"乐观度创2022年2月以来最高;科技超配程度创2020年8月以来最高(AI泡沫已成共识),消费低配创2008年7月以来最极端。本大王批注:拥挤度是反指不是卖点——科技超配创新高提示AI回撤风险上升,而消费低配极端反而可能蕴含逆向机会。5.9%收益率是股债切换阈值,记下来。
③ 瑞银·中国Robotaxi行业(★★★★,2026-10-17):实体AI潜力尚未计入股价。小马智行与文远知行年初至今跌50-60%,但两家合计市值仅40亿美元,远低于宇树(250亿)——实体AI潜力尚未计入股价。两家已在个别城市实现单位经济盈亏平衡,竞争从技术验证转向规模化运营;小马与Uber签约欧洲部署2000台、文远在阿联酋扩展无人驾驶商业运营。瑞银上调海外市占率假设,但因资本成本上升下调目标价(小马20→10美元、文远12→8美元,均维持买入);2027E P/S仅7x/5x vs 宇树的36x。本大王批注:基本面与股价背离的再平衡报告——PT下调50%诚实反映风险偏好变化,但7x/5x估值说明"潜力未定价"的判断站得住。A股映射:Momenta、百度等Robotaxi概念估值参照系清晰。
④ 瑞银·中国EV与电池9月月报(★★★★,2026-10-16):出口爆发vs内需疲弱的分化。9月NEV批发170万辆(+11% YoY)、批发渗透率创新高至65%;出口成为最强引擎——汽车出口91.7万辆(+74%)、NEV出口55.8万辆(+164%)、出口渗透率61%,而国内EV销量-14%、ICE-47%,内外分化显著。电池端EV电池销售149.2GWh(+35%)、储能电池+104%;碳酸锂现货降至10.44万元/吨(环比-21.6%)。政策面欧盟拟议混动进口35万辆/年上限与出口增值税退税下调构成逆风,但可用定价与单位经济改善对冲,不逆转出海趋势。个股排序:首选比亚迪(匈牙利本地化2026底启动)与宁德时代(欧洲BEV),买入吉利,中性小鹏/赛力斯/小米。本大王批注:NEV出口+164%是最强引擎、碳酸锂环比-21.6%对电池是利好对锂矿是压力——出海链首选逻辑明确。
四、其他新研报速览
瑞银·中国互联网本地服务月度(★★★★,2026-10-16):外卖行业盈利拐点确认——美团日均单量约7400万(份额53%)、GTV份额接近70%,外卖UE由7-8月的单均0.1-0.2元提升至9月的0.4-0.5元(改善2-3倍),归因于补贴更高效、AOV更高与广告变现增强;预测3Q UE 0.2-0.3元、4Q或达0.3-0.5元;抖音增速约40%但动能放缓、补贴率下降验证行业理性化;Keeta巴西扩张加速(20+城、4Q目标30城)。本大王批注:行业从烧钱换量转向UE优先,美团盈利预期上修有直接支撑。
瑞银·中国医疗健康周报(★★★★,2026-10-16):医药板块本周下跌(恒生医疗-4.1%、申万医药A股-5.4%),中药与互联网医疗相对抗跌;全国卫生大会把"医药创新"纳入六大能力,是十五五医药政策定调的强信号;出口管制目录修订的"精准豁免"(out-licensing/CRDMO除外)直接影响CRO;首选药明康德、百奥赛图、京东健康、先声药业。本大王批注:政策定调+出口豁免是医药链两条主线,周报信息量大。
瑞银·中国CRO(★★★★,2026-10-17):一则流传的2024年"生物安全法案"新闻引发对中国CRO的担忧——瑞银与投资者交流,指出该传闻细节存疑、实际影响有限,CRO龙头海外订单仍具韧性。本大王批注:消息面扰动下的产业澄清,与医疗周报互为印证。
瑞银·中国汽车板块(★★★★,2026-10-16):尊界V800刹车踏板断裂事件影响评估——10月8日懂车帝封闭测试中三台不同批次尊界V800反复全力制动测试中踏板支架断裂,江汽承认问题并启动调查,尊界宣布设计优化与免费升级。瑞银把单一事件上升为行业范式转变信号:从"快与新"转向"质量与安全",并用车型泛滥vs销量下滑数据证明旧逻辑失效。本大王批注:质量安全事件冲击智能化叙事,对华为链(问界/尊界)销量与口碑的短期影响需跟踪。
瑞银·中国人寿A(601628,★★★☆☆,2026-10-16):预计2026前三季度净利同比-45%(Q3单季约420亿净亏损),主因A股走弱对FVTPL股票敞口(8.1%高于同业6.7%)冲击;但新业务价值9M26同比+13%、跑赢同业(H1曾高达+34%),Q3放缓源于银保佣金新规+定价利率下调高基数+分红险转型;目标价55.6→50元(0.57x P/EV),维持买入。本大王批注:把利润下滑归因于权益贝塔而非经营恶化,VNB+13%证明内生价值仍强——寿险"利润失真于市"的典型框架。
瑞银·浙江卫星化学(002648,★★★☆☆,2026-10-16):9M26营收464亿(+33%)、归母净利90亿(+141%);Q3归母28亿环比-31%(油价回落+乙烷采购价升至24美分/加仑+丙烯酸链价格下跌);瑞银预计Q4 Brent均价100美元/桶(环比+9美元)、Q4净利环比改善;上调2026E EPS 20%至3.67元、目标价38→38.5元(P/BV-ROE回归),维持买入;当前2026E P/E 6.8x、股息率4.4%。本大王批注:典型盈利上修型点评——Q3环比回落是油价与原料的阶段性因素,C2/C3双链一体化成本优势+油价判断是核心变量。
五、组合与口径速览
组合BUY(今日10只、总仓位34%):东诚药业6%(中波动+质押健康)、海信视像6%(无质押+AI哑铃)、宇通客车/三夫户外/安克创新各4%、深南电路2%(今日新增)、长鑫科技2%(波动率62%限仓,验证"档位≠仓位")等——以上标的除深南电路外过去一周均已详解,本日不重复展开,完整组合与逻辑见星球。
口径提醒:本批为路径C真实6维正式版(B维质押率已到位、连续2日稳定);估值PE TTM 73%缺失(NO-DATA)已记录排查;芒果超媒波动率89.82%>80%硬约束继续PASS。
小结
第039期,40份有效研报(兜底通道),路径C真实6维正式版,IG出分15只:唯一新面孔深南电路(002916,IG-3,BUY 2%)——9M26归母+74.1-78.4%、Q3超瑞银预测21-28%,ABF/mSAP/AI PCB三层高端产品线齐爬坡,瑞银上调2026-28E净利至57.5/91.6/112.7亿;其余14只过去一周已写、今日不重复。行业事件:长鑫4F2发布致存储板块市值蒸发超7000亿美元,高盛+野村双点评"过度反应"(产能追赶真实、技术追赶被高估、三星/海力士P/B已<1.4x)。4★新内容:摩根大通A股策略(AI仍是哑铃增长端、首推华勤)、美银基金经理调查(科技超配创新高+现金3.9%)、瑞银Robotaxi(实体AI潜力未定价、2027E P/S 7x/5x)、瑞银EV月报(NEV出口+164%)、瑞银互联网(美团UE改善2-3倍)、瑞银医疗/CRO(政策定调+出口豁免)、瑞银汽车(尊界事件)、中国人寿A(VNB+13%)、卫星化学(EPS上调20%)。本批IG为路径C正式版、证据等级C(零回测);估值数据73%缺失待排查。风险提示:芒果超媒波动率89.82%被PASS;深南电路估值不便宜(2027E 23x);存储板块技术差距仍在、国产设备受益需甄别。
🐹 加入挖洞队伍
免费进交流群:扫码加小助手,拉你进"渐木挖洞群",每天收盘后收到鼠鼠口吻的群分享。
完整版在知识星球:今天这篇只是开胃菜。完整HTML报告里有——深南电路瑞银Q3初步业绩全文(三层产品线产能节奏、SOTP拆解)、高盛长鑫4F2点评(7000亿蒸发拆解、P/B估值表)、野村4F2影响、摩根大通A股策略(估值缓冲清单、华勤首推)、美银基金经理调查(185位受访者仓位明细)、瑞银Robotaxi(小马/文远盈亏平衡与海外扩张)、瑞银EV月报(9月批发170万辆全拆解)、瑞银互联网本地服务(美团UE归因)、瑞银医疗周报+CRO、瑞银汽车尊界事件、中国人寿Q3前瞻、卫星化学Q3点评——40篇思维导图全在里面。
👉 https://t.zsxq.com/zbEcK
⚠️ 风险提示
本内容由渐木投研工作室(Gradwood)基于公开研报与本地财务数据整理,未取得证券投资咨询业务资质,仅供学习交流,不构成任何投资建议。文中数字均来自所引研报,已标注生产方。本批IG评级为路径C真实6维(正式版):B维质押率已到位(17天陈旧<30阈值)、连续2日稳定;估值PE TTM字段73%缺失(NO-DATA)已记录排查,IG仅供参考、证据等级C(零回测)。深南电路(002916.SZ)估值不便宜(2026E P/E 35.9x、2027E 23.0x),瑞银核心业务估值倍数已由40x降至35x(反映AI资本开支边际放缓担忧);长鑫存储4F2事件中,高盛明确提示先进制程DRAM与HBM技术差距仍显著、国产存储设备受益逻辑需甄别;中国人寿(601628.SH)预计9M26净利同比-45%受权益市场拖累;芒果超媒波动率89.82%>80%硬约束继续PASS。文中股票代码均为研报原文提及,未获本工作室独立验证。股市有风险,投资需谨慎。
主要研报来源:深南电路(瑞银,2026-10-16)、长鑫存储4F2点评(高盛,2026-10-16;野村,2026-10-16)、中国A股策略(摩根大通,2026-10-13)、全球基金经理调查(美银证券,2026-10-13)、中国Robotaxi行业(瑞银,2026-10-17)、中国EV与电池9月月报(瑞银,2026-10-16)、中国互联网本地服务月度(瑞银,2026-10-16)、中国医疗健康周报(瑞银,2026-10-16)、中国CRO(瑞银,2026-10-17)、中国汽车板块尊界事件(瑞银,2026-10-16)、中国人寿A前瞻(瑞银,2026-10-16)、浙江卫星化学(瑞银,2026-10-16)。

发表评论
发表评论: