
 研报速递
提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
~老师们边看边点赞啦,发大财
计算机(申万)指数本周下跌5.02%,创业板指数本周下跌8.90%,上证指数本周下跌2.56%。
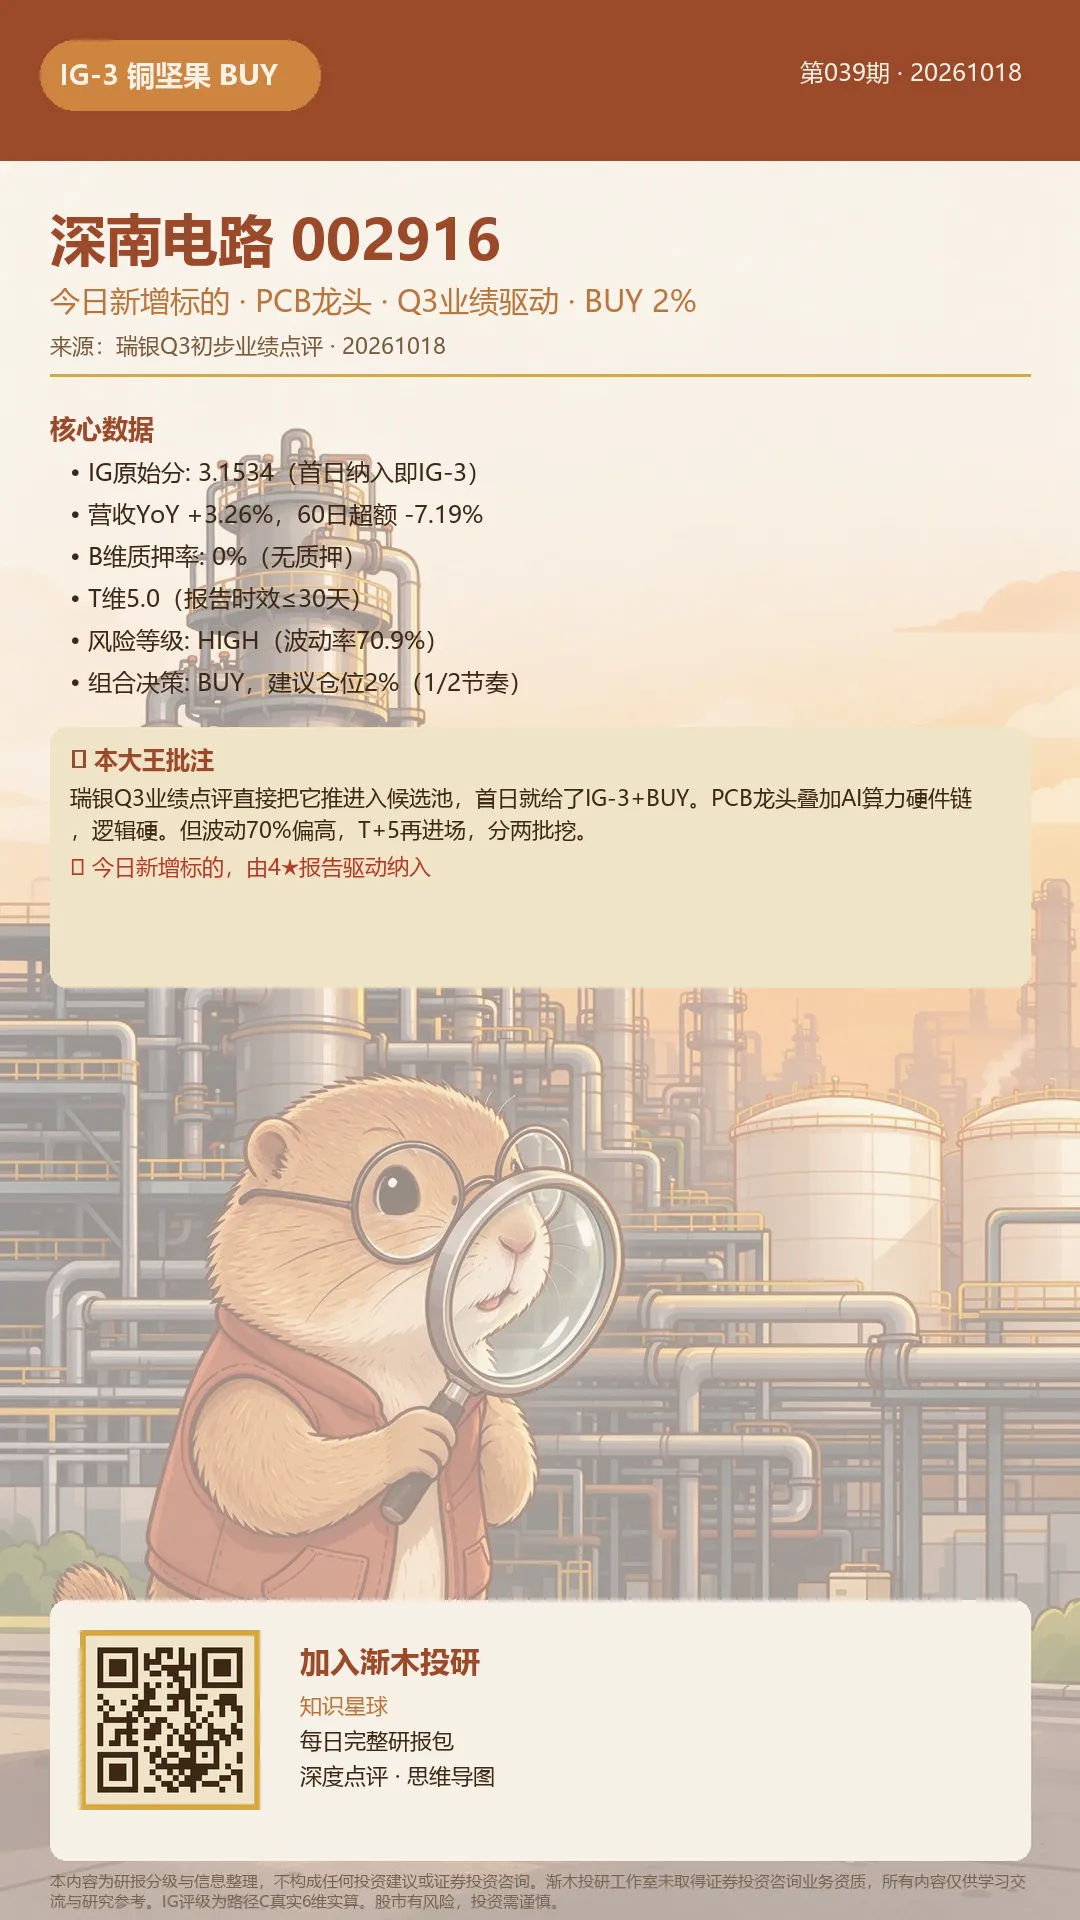
1️⃣对于AI硬件端,我们维持观点:#短期筹码扰动不改基本面趋势,基建升级仍在持续演绎。台积电Q3净利同比+68.7%,并明确2026-2028年资本开支将大幅超过过去三年约1010亿美元。国内大族激光、深南电路、兴森科技、光迅科技、生益科技、德福科技等PCB/光链公司Q3预告集中高增,#景气度正被业绩逐一验证。
2️⃣国常会再提深化''人工智能+'',强调#以落地应用牵引技术创新、守牢AI安全底线。华w云上调AI使能服务价格,Anthropic单季营收168亿美元并连续两季调整后盈利,#需求侧与商业化持续兑现,符合我们''AI叙事向需求端倾斜''的判断。#北美叙事RSI+AI4S+物理AI持续火热,#继续看好AI4S&物理AI&AI安全等落地场景,低位板块共振有望延续。
💡国内
1. 国常会听取''人工智能+''行动进展汇报,提出以落地应用牵引技术创新、促进算电协同、加大场景培育,并分级分类守牢AI安全底线
2. 华w云宣布自11月16日起上调中国区AI使能服务优化与提升服务价格,新购及续费均按新价执行
3. 无问芯穹完成23亿元C轮融资,累计融资达43亿元,单轮及累计规模均创国内AI原生基础设施赛道纪录
4. 星尘智能再融10亿元,投后估值150亿元;DeepSeek领投机器人AI初创Winverse AI,投后估值约4亿美元
5. 大族激光预计前三季度归母净利润21.2-22.2亿元,同比增长145.55%-157.13%;前三季度新签订单约243亿元,同比增约90%
1. 台积电Q3净利润7630.6亿新台币,同比增长68.7%,创历史新高;2026-2028年累计资本开支将大幅超过过去三年
2. Anthropic Q3营收168亿美元,环比增约46%,连续第二个季度实现调整后盈利
3. Meta发布开放权重模型Muse Spark Open,总参数816B、激活42B,支持1M上下文,称其为美国最强开放权重模型
4. 韩国10月前10天出口额同比翻倍至261亿美元,其中芯片出口同比激增170.9%至121亿美元
5. AEP计划投资约40亿美元建设702MW燃料电池电站,与谷歌签订20年购电协议,为AI数据中心长期供电#文字观点
近期材料欢迎联系:#q3前瞻;易控调研更新;超节点交换机测算;无源弹性测算等
近期市场对行业主要担心Q3业绩,我们认为排除存货等扰动因素,高速交换机出货进展积极。且展望27-28年,行业将伴随更多GPU组网+超节点渗透保持高斜率,持续看好。
#交换机:锐捷、紫光、华勤;连接:华丰;交换芯:盛科;光互联:曦智
当前idc等相关标的已接近估值区间下沿,润泽、奥飞等有增持、回购等动作。我们认为大厂capex与订单预计年底对板块形成较强催化,看好有合作、有订单的核心标的。
#标的:润泽、东阳光、奥飞、大位、数据港、光环等
#标的:移远(领军业绩拐点alpha/NV高算力合作)、乐鑫、广和通、美格等。
#标的:旭创、华工、光迅、源杰、仕佳、永鼎、长光、安孚等
#标的:杰普特(公告今年11亿订单景气验证)、瑞可达、汇聚、唯科。关注蘅东光、光库、致尚、长芯博创
海外AI原生影视制作公司Utopai通过自有PAI平台将AI能力融入专业影视制作流程,正推进剧集《Space Nation》与电影《Cortés》等长篇项目,按福布斯报道,若按计划交付,两部作品版权预售收入合计最高可达约1.1亿美元,有望成为AI长篇内容商业化落地的重要标志,看好后续项目交付、发行验证带动产业持续发展。国内方面,继AI长剧《后西游记》及AI电影《三星堆》之后,华策影视与Utopai合作的《西游记:消失的500年》近期发布预告,芒果亦推出AI艺人及《了不起的朋友》,AI内容正加速向中长剧、电影及AI艺人等更多形态延伸。我们认为,随着模型能力、制作流程及专业团队协同持续成熟,AI影视有望由技术验证进一步迈向长篇内容交付和多元化商业化,建议持续关注具备长篇内容制作及平台分发能力的公司。
电影局、体育总局联合印发《关于开展“跟着电影去运动”行动 推动电影与体育双向赋能的通知》,从文化宣传、消费联动及公益协同等方面推动“电影+体育”跨界合作,并支持影院、体育场馆、互联网平台等联合开展促消费活动。我们认为,政策有望通过丰富观影场景、联动体育消费及拓展影院经营形态,进一步激发电影消费需求,带动院线经营改善。建议关注有望受益于利好政策带动经营改善的院线公司,以及具备优质内容储备的电影制作发行公司。
① 绩优及高分红标的:游戏建议关注# 世纪华通、# 完美世界、# 三七互娱、# 恺英网络、# 巨人网络、# 吉比特;营销建议关注# 分众传媒;线下娱乐关注# 大麦娱乐。
1、微软:推出实验性AI研究系统Quine,形成“问题提出—模型推理—实验验证—结果反馈”的循环。
Anthropic:诺和诺德与Anthropic宣布达成合作,以支持生物学推理,并助力加速新药的发现与开发。
OpenAI: 宣布推出 GeneBench-Pro 基准测试,主要用于评估 AI 模型在生物学计算任务中的真实研究能力。
政策端,10月8日,美(DOE)宣布新增 12 个创世纪任务二期项目,一是扩充领域数据资源,如将 RNA 结构数据库扩充至原有规模的五倍;二是推动 AI 与实验、仿真结合,如酶设计、聚变数字孪生、地下储层多智能体研究、科学软件优化。
应用端,AI4S已在科学研究、衣食住行、医疗健康、能源环境等诸多领域落地。
【开源化工|周观点 1018】氨纶价格上行,粘胶长丝产能或缩减,继续看好# 化纤产业链
(1)氨纶:本周(10月12日-10月16日)部分氨纶品种价格上行500元/吨左右。据百川盈孚数据,截至10月15日,华东地区氨纶40D周均价为28100元/吨,较上周持平。但部分差别化规格供给偏紧的产品,局部价格上行500元/吨左右,常规产品价格持稳。库存方面,根据CCF数据,截至10月16日,氨纶工厂库存为37.5天,较10月9日下降3.3天。【推荐标的】华峰化学、新乡化纤、泰和新材等。
(2)粘胶长丝:10月9日,新乡化纤公告公司将自10 月12 日起对公司北区生物质纤维素长丝生产线及星鹭科技进行关停,涉及公司生物质纤维素长丝产能31,200吨/年。另根据# 丝丽雅集团 公众号报道,2026年是“十五五”开局之年,也是公司加快推进搬迁转型的关键之年。而宜宾丝丽雅为现有少数粘胶长丝主要企业之一,若2026年内宜宾丝丽雅粘胶长丝产能关停搬迁,或进一步加剧粘胶长丝产能紧张态势。需求端,2024年、2025年、2026年1-8月粘胶长丝出口量同比分别+6.8%、+18.2%、+20.8%。我们认为,出口需求持续增长叠加行业产能缩减,粘胶长丝有望迎来供需错配行情,价格或将上涨。【推荐标的】新乡化纤。【受益标的】吉林化纤等。
1️⃣拐点明确以及高弹性:
纺服化纤链:桐昆股份、恒逸石化、新凤鸣;华峰化学、新乡化纤、泰和新材、吉林化纤;三友化工、中泰化学;浙江龙盛、闰土股份等;
制冷剂:巨化股份、三美股份、永和股份、东岳集团、昊华科技等。
磷化工:云图控股、川恒股份、云天化、兴发集团等;
煤化工:华鲁恒升、鲁西化工、宝丰能源等;
石化:恒力石化、荣盛石化、万华化学、卫星化学等。
传统龙头布局AI材料:巨化股份(PFA+PTFE)、苏博特(AI4S,液冷管道)、兴发集团(磷化铟)、泰和新材(芳纶)等;
PSPI&电子化学品:利安隆、瑞联新材、滨化股份、东材科技、圣泉集团等。
■ 三季报弹性:西麦、HH、中炬。
■ 健康食品原料,逢低布局:安琪、晨光、金达威、百龙。
全球军贸交付总额超1200亿美元,中国目前占比约5.8%,从结构上来拆分,军贸占比中航空装备占比达40%以上,直升机10%,防空反导及导弹占比为10%,航空装备占比高,我国有人机、防空反导装备市场后续突破空间巨大。市场近期不断有国外媒体报道反映出对中国装备的关注。
✈️主战装备多方向相关标的处于阶段性低点:
1)航空装备:中航沈飞、中航成飞、中航西飞、中直股份、国睿科技、航发动力、洪都航空、航天南湖等。
2)远火&弹药耗材放量:北方导航、洪都航空、中兵红箭、国科军工等
3)新域新质战斗力:中无人机、航天彩虹、航天电子、宗申动力、纵横股份、晶品特装等
感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考

发表评论
发表评论: