
 研报速递
研报分享
财政发力托底社融,结构演变重塑动能:2026年9月金融数据与银行配置逻辑
01
边际改善与弱需求并存, 融资结构变化延续—— 2026 年 9 月金融数据解读
(中国银行证券 张一玮 2026.10.15)
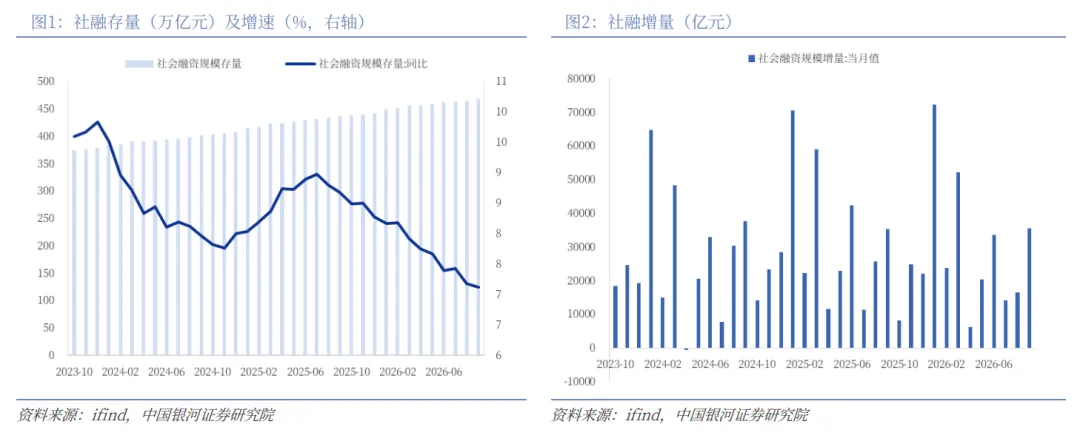
1.社融增量边际企稳,政府债占据第一大支撑:9月新增社会融资规模3.55万亿元,环比多增1.89万亿元,同比多增177亿元,存量同比增速为7.11%。政府债券净融资1.54万亿元,占当月社融增量的43.3%,是社融增长的第一大支撑项。前三季度政府债、企业债与股票融资合计占社融比重升至49.5%,而贷款占比降至41.9%,显示出贷款贡献度下降的常态化特征。
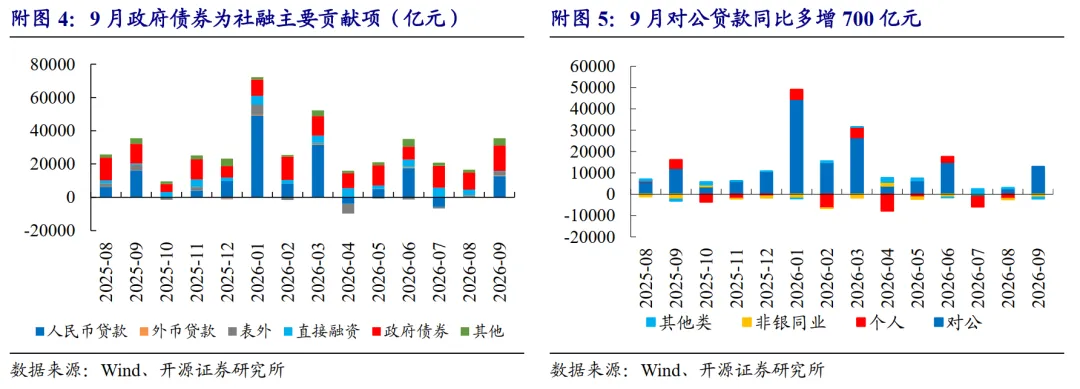
2.季节性因素推动信贷环比回暖,对公结构有所优化:9月新增人民币贷款1.08万亿元,环比多增1.02万亿元,同比少增2100亿元。住户贷款新增为零,显示居民加杠杆意愿薄弱。企业贷款新增1.29万亿元,同比多增700亿元,其中中长期贷款少增幅度收窄,短期贷款与票据结构实现优化。
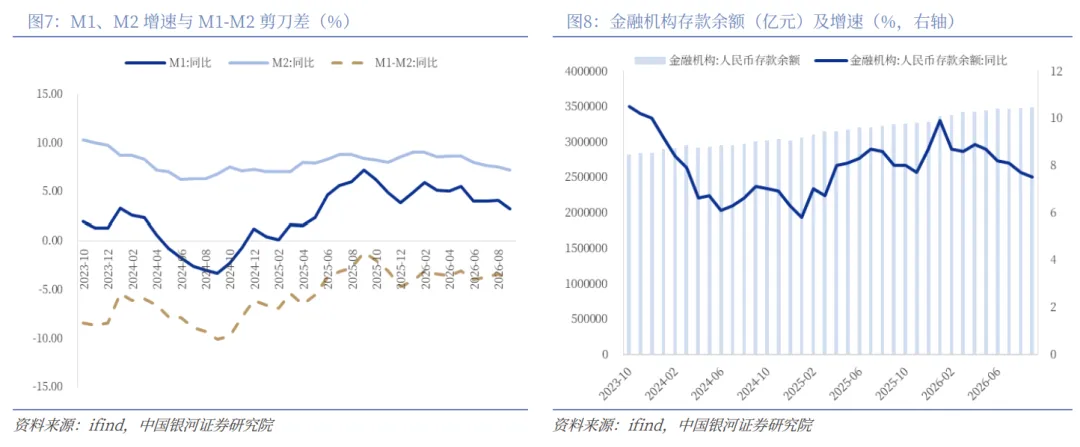
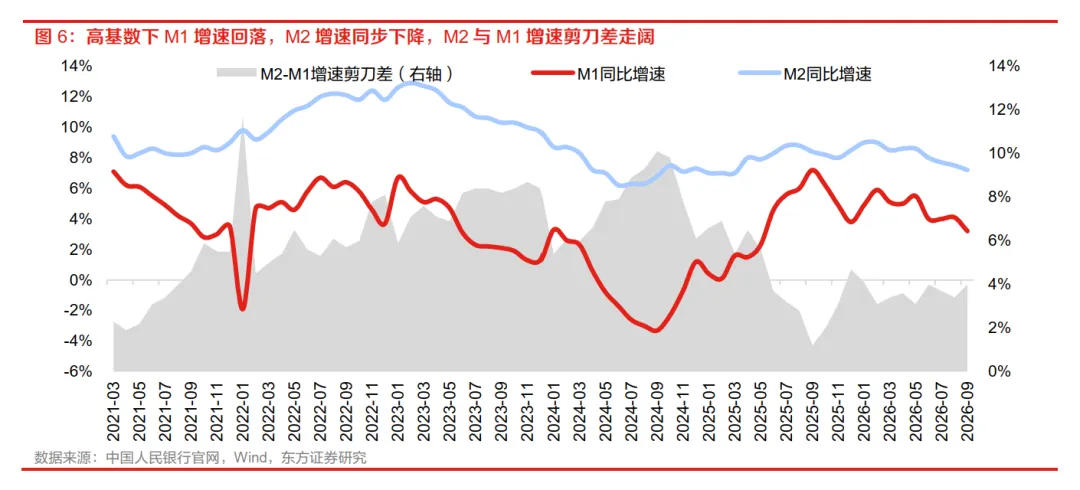
3.财政资金加速落地,非银存款季末回表:M1同比增长3.2%,M2同比增长7.2%,剪刀差为-4.0%。新增人民币存款1.77万亿元,财政存款减少4300亿元,财政资金加速使用并向企业存款转化,带动企业存款同比多增3906亿元。非银存款减少1.91万亿元,主要受季末理财资金回表及资本市场活跃度下降影响。
4.板块配置看好红利防御价值:规模指标对银行业绩的解释力有所下降,负债成本与信用成本成为影响银行盈利的核心变量。上市银行受益于负债成本改善及充足的拨备安全垫,基本面保持韧性,继续看好银行板块的红利防御配置价值。
02
政府债发力支撑社融,信贷少增幅度有所收敛—— 9月金融数据点评
(东方证券 屈俊 陶明婧 2026.10.15)
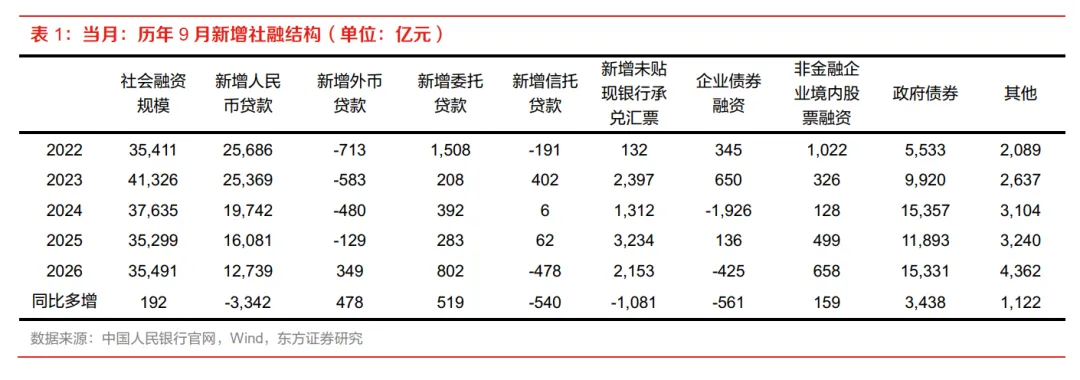
1.社融总量略超预期,政策性工具逐步显效:9月新增社融3.55万亿元,同比多增192亿元,社融存量同比增长7.1%。政府债券新增1.53万亿元,同比多增3438亿元,是社融增量的主导力量。社融口径人民币贷款同比少增3342亿元,少增幅度较前期收敛,政策性金融工具落地逐步撬动配套信贷需求。
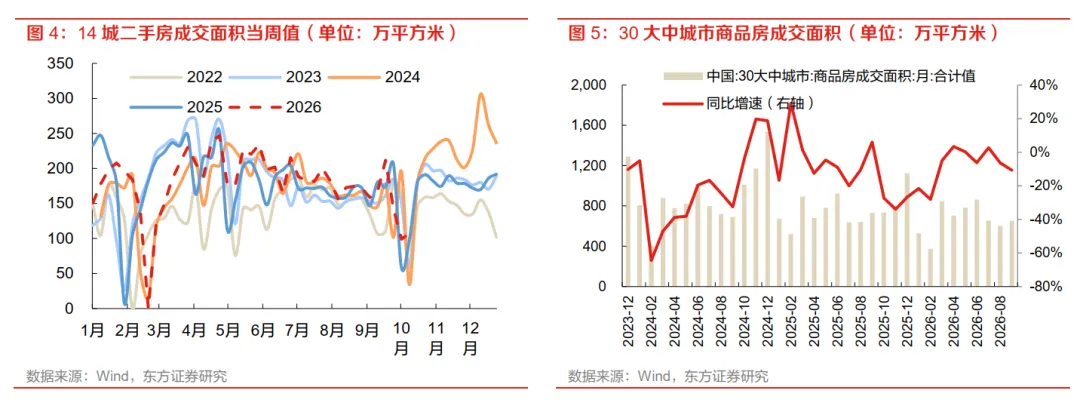
2.零售信贷表现平淡,对公中长期贷款企稳:全口径新增人民币贷款1.08万亿元,同比少增0.21万亿元。受房地产市场平淡及消费谨慎挤压,居民中长期贷款与短期贷款分别同比少增1626亿元和2321亿元。对公端受制造业PMI回升及政策性金融工具落地带动,企业中长期贷款增长8900亿元,少增幅度明显收窄。
3.M1增速受基数拖累回落,非银存款大幅减少:M1同比增速回落至3.2%,M2同比增速回落至7.2%,存贷款增速差有所收敛。新增人民币存款1.77万亿元,其中企业存款派生强度提升,同比多增3906亿元。季末理财资金回表叠加股票市场调整,非银存款大幅减少1.91万亿元。
4.息差有望企稳回升,推荐大行与优质中小行:商业银行处于存款集中重定价周期,有利于支撑净息差企稳回升,预计行业营收持续改善。建议重点关注基本面稳健且具备较好防御价值的国有大行,以及基本面确定的优质区域中小银行。
03
政府债发行提速, 关注政策工具落地成效——9 月金融数据点评
(开源证券 刘呈祥 2026.10.15)
1.政府债构成最强支撑,表外工具显现落地痕迹:9月社融新增3.55万亿元,同比多增192亿元。政府债券新增15331亿元,同比多增3438亿元,成为社融最核心的支撑项。委托贷款当月新增802亿元,同比多增519亿元,反映出政策性金融工具部分开始落地。
2.信贷需求尚待恢复,票据融资发挥冲量作用:人民币贷款新增1.08万亿元,同比少增2100亿元。企业短期与中长期贷款分别同比少增2500亿元和200亿元,实体加杠杆意愿偏弱,后续需关注政策工具对配套商贷的撬动效应。居民端消费偏谨慎且按揭早偿压力仍在,票据融资增加3526亿元起到了冲量作用。
3.企业存款多增明显,非银资金季节性流出:M1与M2增速分别降至3.2%和7.5%,剪刀差被动走阔至4%。人民币存款新增1.77万亿元,受人民币升值带来的结汇需求以及财政资金下达影响,企业存款同比多增3906亿元。非银存款受股市情绪降温与理财回表驱动大幅减少。
4.双线政策协同发力,看好高景气区域银行:近期PSL降息、结构性工具加码以及政策性金融工具提额等多项货币与财政政策组合拳落地,双线协同有望带动信贷需求边际修复。建议关注率先享受政策红利的国有大行以及区域景气度高、具备定价权的城商行。
总结
1. 政府债券放量成为社融企稳的最核心引擎:三篇研报一致指出,9月社融增量小幅多增主要依赖财政端发力。政府债券集中发行放量,单月新增约1.53万亿元至1.54万亿元,占据当月社融增量的四成以上,有效弥补了实体信贷需求偏弱带来的缺口。
2. 信贷总量承压但结构出现边际改善迹象:虽然信贷同比少增趋势延续且居民端因按揭早偿和消费谨慎持续收缩,但对公端受制造业PMI回升以及政策性金融工具落地等因素带动,企业中长期贷款少增幅度明显收窄,政策工具的撬动效应正在逐步显现。
3. 存款呈现企业资金回流与非银理财季末回表特征:受财政资金下达支出以及企业结汇需求释放带动,企业存款同比明显多增。而季末理财资金回表与资本市场波动回调,共同导致非银存款出现大规模减少。
4.负债成本改善支撑息差,银行板块防御与优质成长价值凸显:各研报均认为规模扩张对银行业绩的边际效应减弱,存款重定价带来的负债成本改善是支撑息差企稳的核心。在政策协同发力背景下,高股息的国有大行以及具备区域景气优势的优质城商行具备更高的配置胜率。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥

发表评论
发表评论: