研报速递
公众号:渐木鼠鼠的投研星球
鼠鼠的挖洞日记 | 第 058 期 | 2026-11-10 周二
122 篇研报 · 0 颗五星 · 4 只进池
导语
95 份研报,0 颗五星,30 只标的进池——这是近期出分最多的一批。
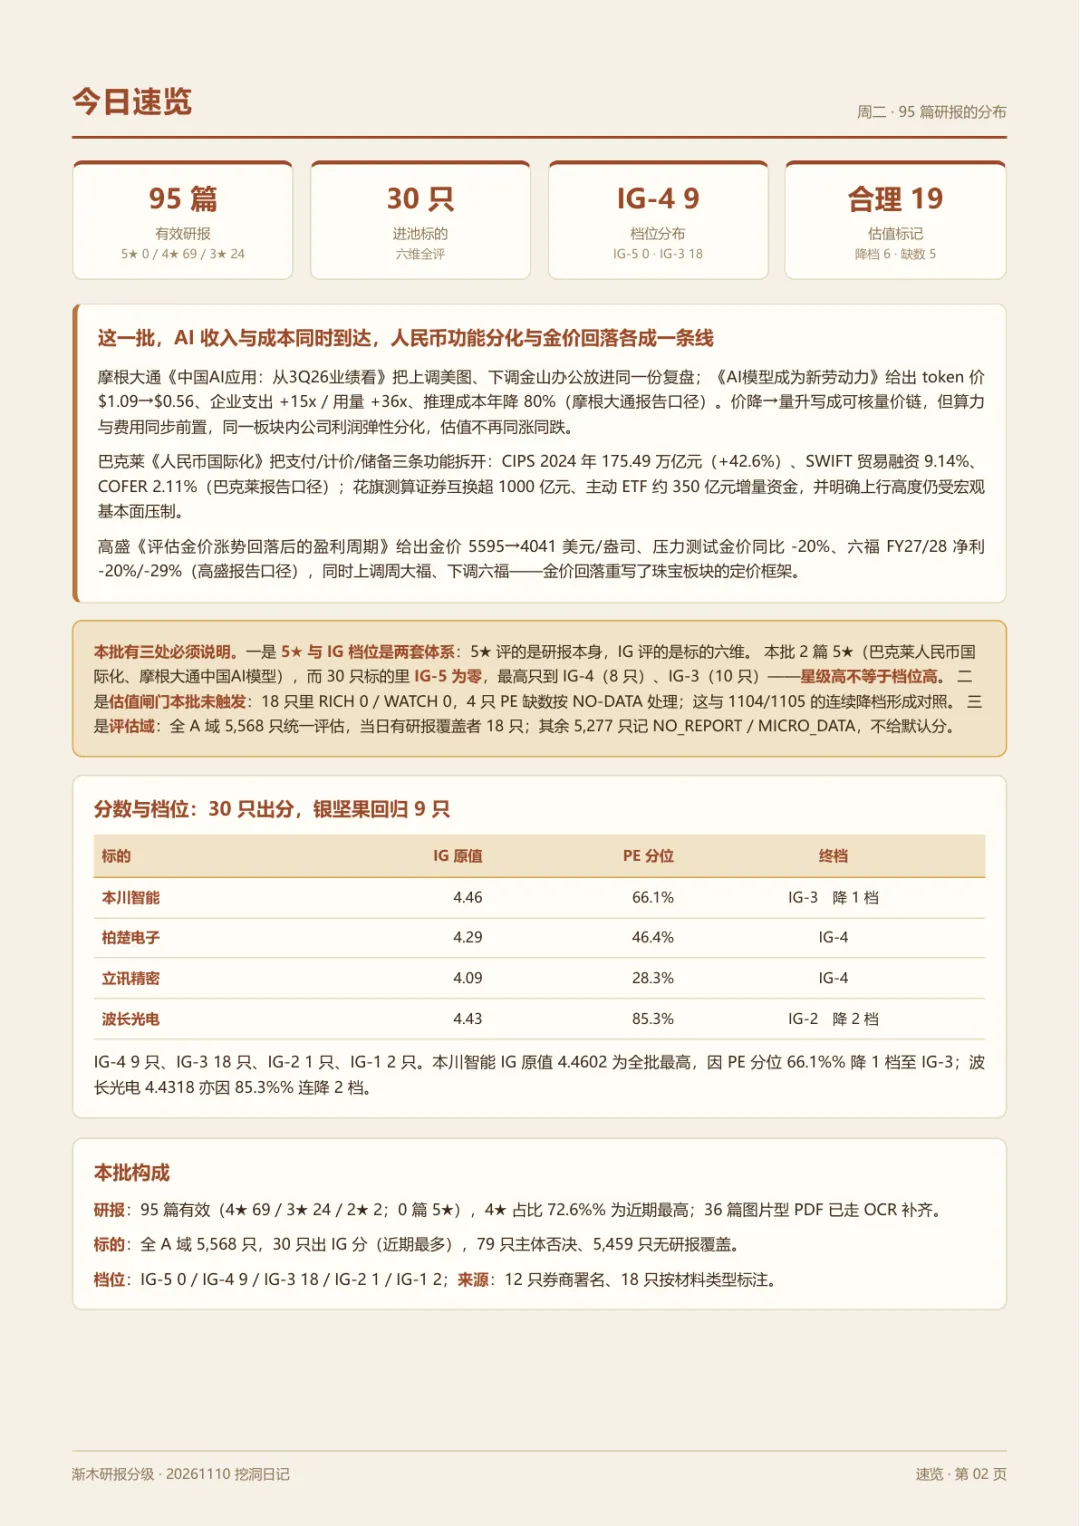
更重要的是档位结构:银坚果回来了,9 只。
前两批这个数字是零。1108 批一只都没有,1109 批也是零。今天突然回到 9 只,30 只里占了将近三分之一。
但同一天还发生了另一件事:估值闸门拦下 6 只,其中 3 只各降 2 档,2 只直接掉进石头。本王把这两件事放在一起看,才觉得这批的真正看点在分化,不在回暖——好的往上走,差的一步掉到底,中间地带被压得越来越薄。
主线一:银坚果回归,石头也回来了
先把结构摆清楚。30 只进池里,银坚果 9 只、铜坚果 18 只。铁坚果 1 只,石头 2 只。金坚果依然是零,连续第三批。
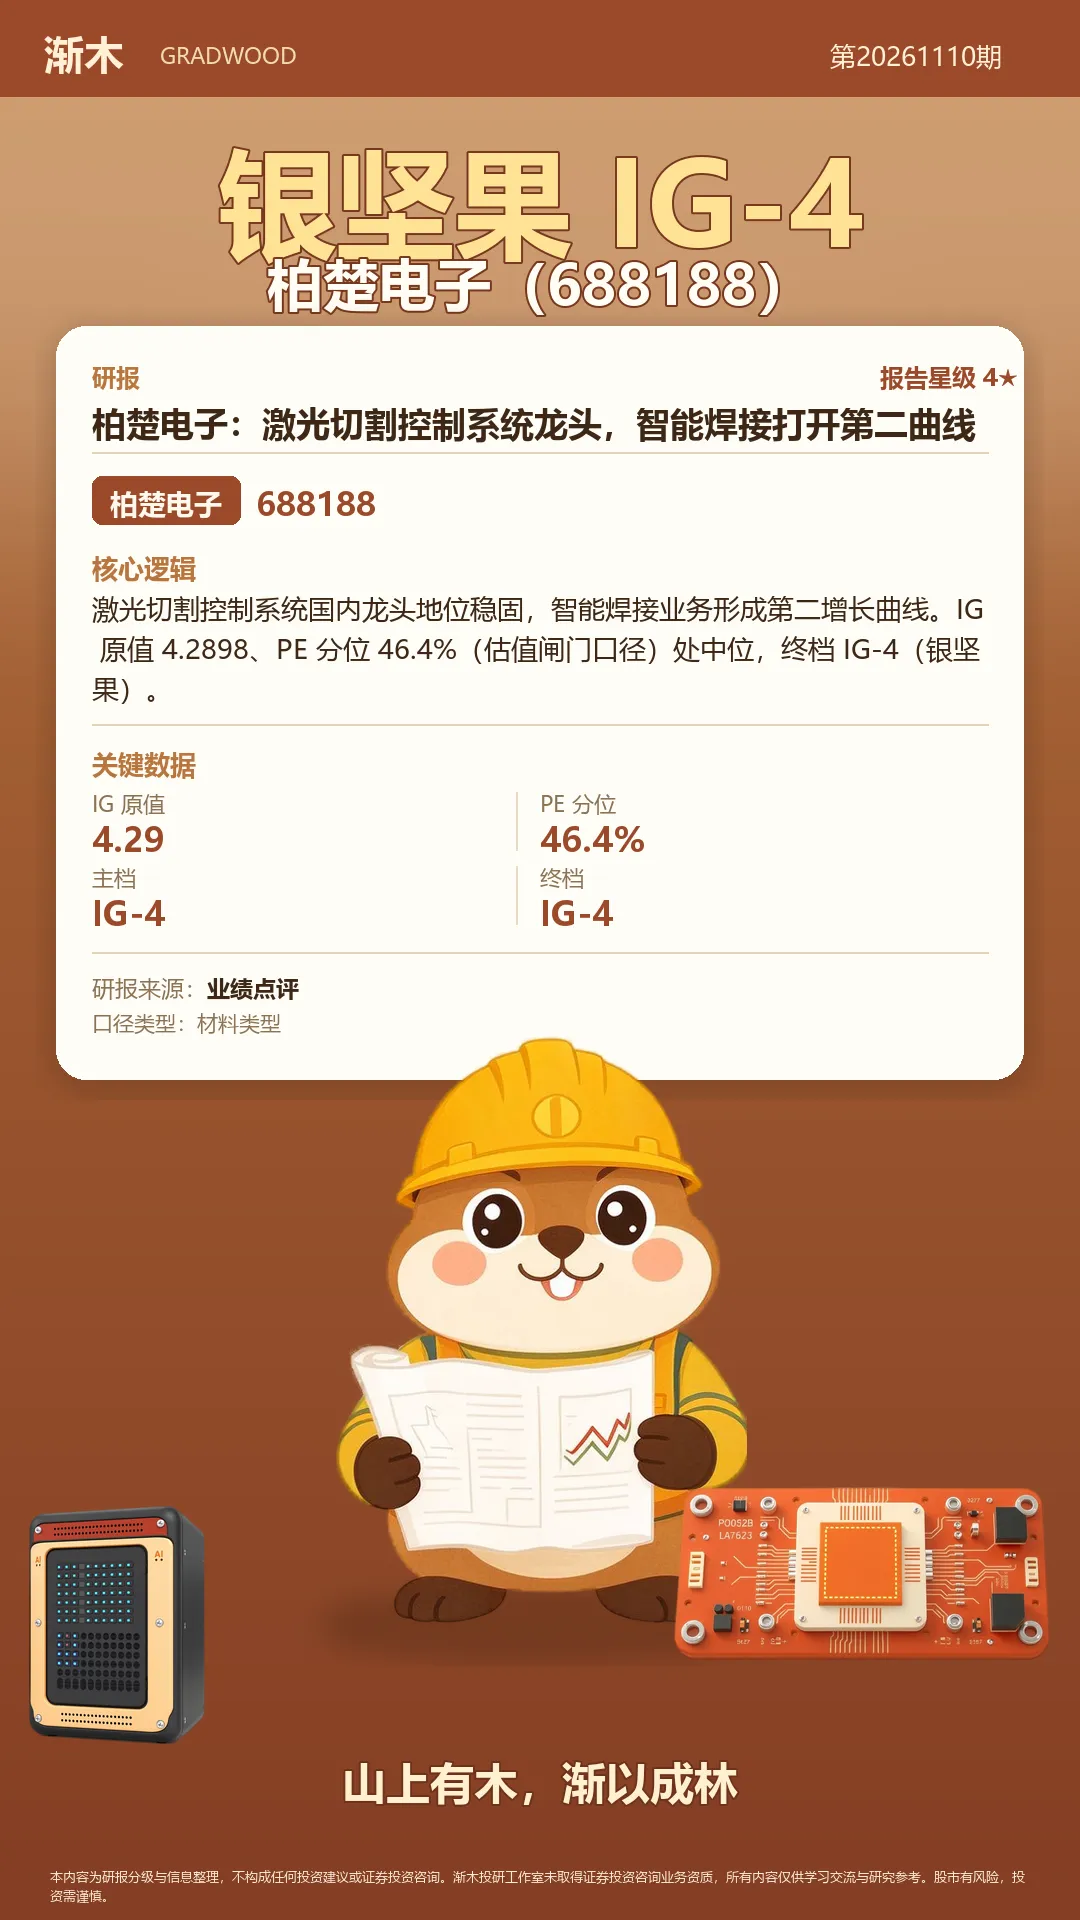
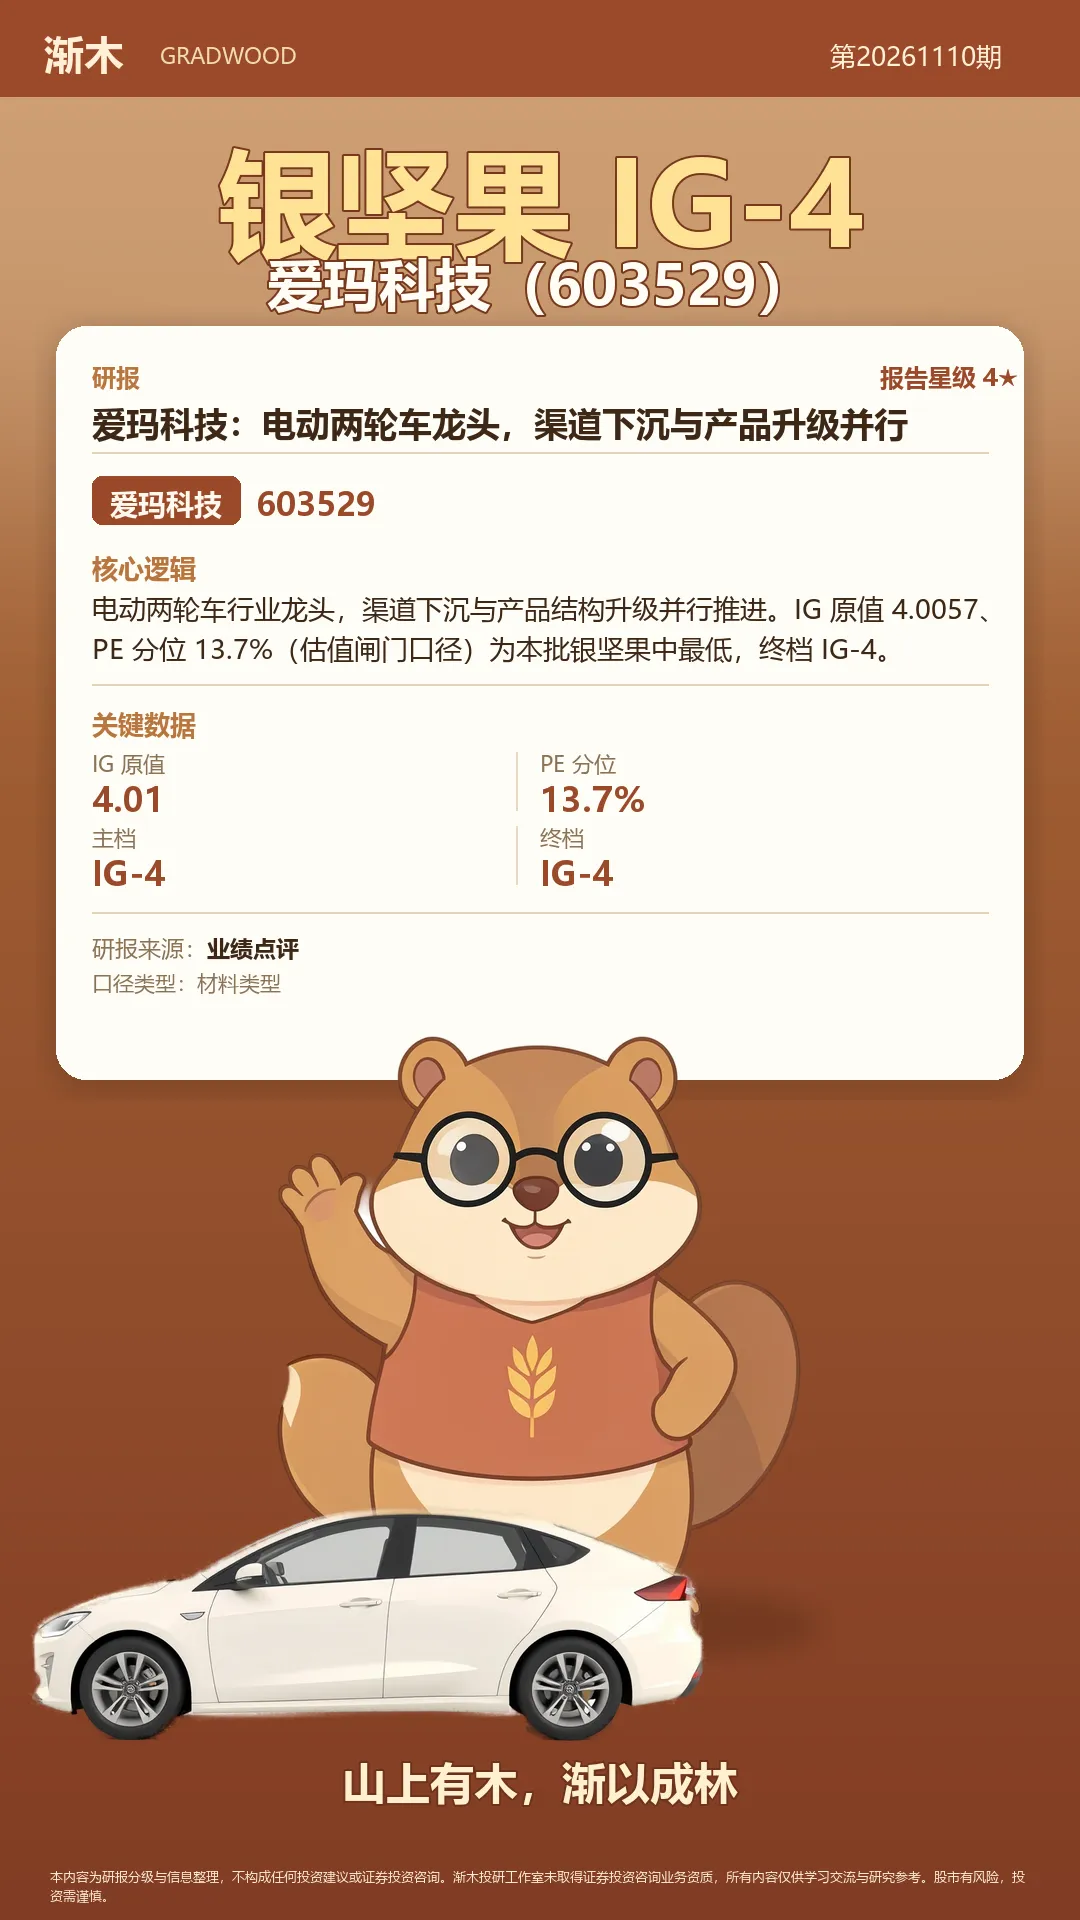
9 只银坚果分别是柏楚电子、北摩高科、西南证券、立讯精密、安图生物、爱博医疗、北自科技、保隆科技、爱玛科技。行业上分散在计算机、国防军工、非银金融、电子、医药、机械设备、汽车七个方向,没有扎堆。
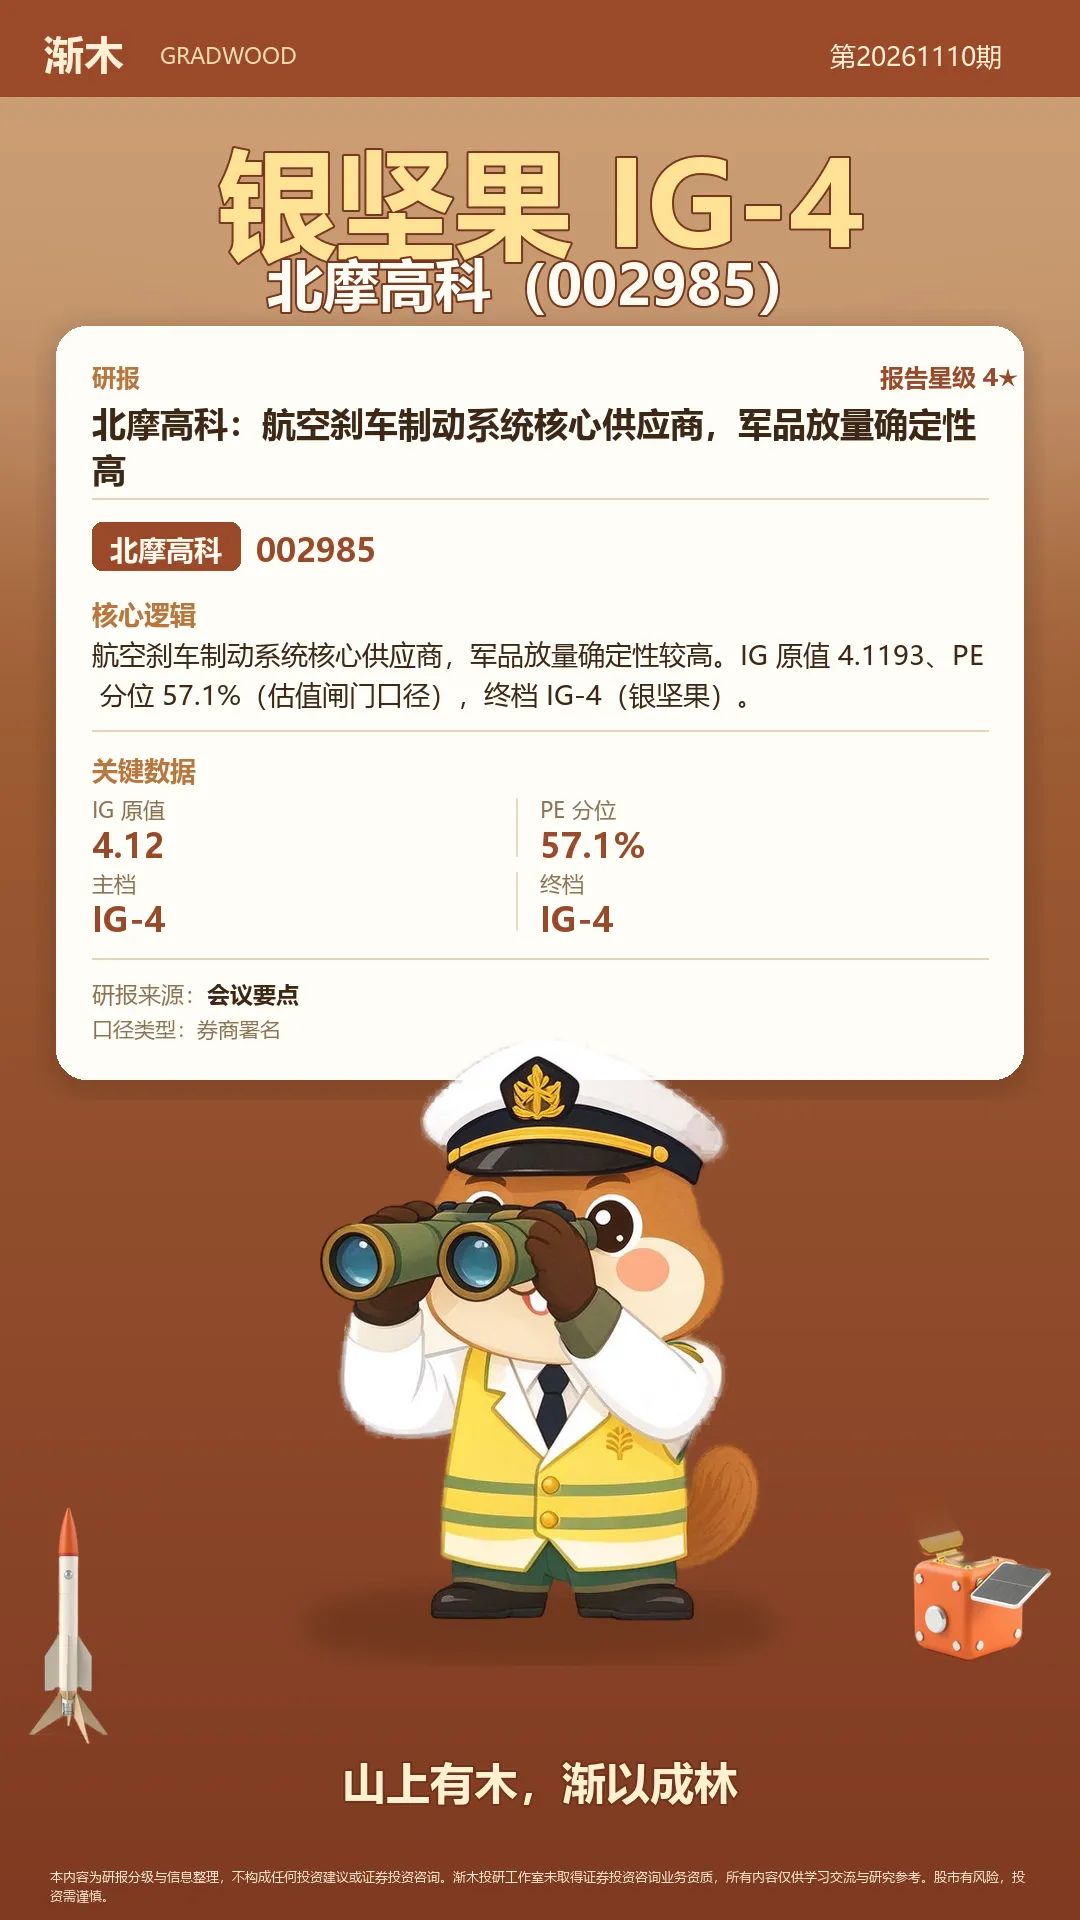
北摩高科(会议要点,2026-10-26)是这批里本王觉得最值得看的一只。前三季度营收 6.88 亿元、同比 +5.86%,归母净利 1.66 亿元、同比 +30.26%。三季度单季营收 2.19 亿元、同比 +15.01%,归母净利 6559 万元、同比 +40.85%。
收入只增了不到 6%,利润增了 30%。这种结构通常来自毛利率改善或者费用摊薄,研报给的解释是刹车盘国产化后装市场空间约 50 亿元——一个营收 6 亿出头的公司,面前摆着一个 50 亿的替代空间,这是它的档位能上到银坚果的底层原因。
本大王批注:银坚果回归这件事本身要打个问号。前两批零银坚果,本王在 1109 那篇里写过「数量回来了、天花板没回来」;今天天花板动了,但同时石头也回来了。这说明闸门没有变松,只是样本的两端都变厚了——够格的确实变多了,不够格的也确实被推到底了。
主线二:六成分位,是这批的断点
本王把 30 只的 PE 分位排了一遍,发现一条几乎没例外的线。
9 只银坚果的 PE 分位全部低于六成。最高的是北自科技 57.31%,北摩高科 57.13% 紧随其后。爱博医疗、柏楚电子在五成上下,最低的爱玛科技只有 13.75%。这 9 只的估值标记无一例外全是「正常」。
6 只被降档的,PE 分位全部在六成以上。本川智能 66.19%、铂科新材 60.30%,百普赛斯 77.01%。再往上,波长光电、航天电器、博盈特焊三只都超过 84%。
这条线的干净程度值得单独说。六成到六成半之间是降 1 档,本川智能和铂科新材都在这一带。百普赛斯 77.01% 也是降 1 档。但到了 84% 往上,降幅突然变成 2 档——航天电器、波长光电、博盈特焊三只全部直落两级。
爱玛科技(业绩点评,2026-10-25)是个典型对照。前三季度营收 183.9 亿元、同比 -12.8%,归母净利 11 亿元、同比 -42.13%。毛利率 17.19%,同比 -1.58 个百分点。收入利润双降,毛利率也在掉,但它是银坚果。原因是 PE 分位只有 13.75%,估值标记「正常」,闸门根本没碰它。
本大王批注:这就是这套体系最容易被人误解的地方。爱玛科技业绩在下滑,档位却在上升;北摩高科业绩在改善,档位也在上升——两个完全不同方向的公司,因为估值位置不同,走到了同一个档位。档位衡量的从来不是「这家公司好不好」,而是「这个位置值不值得看」。业绩下滑但价格已经反映得很充分,和业绩增长但价格还没反映,在这套体系里可以同等对待。
反过来看那 6 只降档的,本川智能前三季度营收 11.27 亿元、同比 +84%,归母净利 1.05 亿元、同比 +218%。扣非增幅 238%,毛利率约 23%、较 2025 年提升 5 个百分点。这份业绩单是这批里最漂亮的之一,它照样被降了 1 档,因为 PE 分位 66.19%。
主线三:两只石头,是闸门最狠的一次
航天电器和博盈特焊今天掉进 IG-1 石头。体系里这个档位的含义是无价值、忽略,本王如实披露,不做任何正面解读。
两只的 IG 原值其实都不低:航天电器 3.7216、博盈特焊 3.9489,按六维质量算是这批里靠前的。把它们打下去的是估值——航天电器 PE 分位 84.41%,博盈特焊 90.09%,两只都被连降 2 档。
航天电器那份研报(会议要点,2026-11-08)本身信息量很大:航天科工集团军贸订单约 1500 亿元,连接器在导弹装备的价值量占比 5% 到 7%。据此带动连接器采购 75 亿至 100 亿元,而公司年均营收约 60 亿元。这是一个需求端弹性极大的故事,但 PE 分位 84.41% 意味着这个故事已经被 price in 了很久。
博盈特焊(会议要点,2026-11-02)也是一样的情形:三季度营收环比 +47.3%、较一季度 +54%。存货增超 2 亿元、同比 +100%,合同负债增 1 亿元、同比 +110%。海外收入约 2.35 亿元、占比约 75.12%,在手海外询价约 30 亿元。先行指标双双翻倍,这是订单要落地的典型信号,但 PE 分位 90.09% 是这批最高的一只。
本大王批注:这两只放在一起看,恰好把估值闸门的边界讲清楚了。订单、存货、合同负债这些先行指标能证明「事情在变好」,但证明不了「价格还没反映」。当分位走到 84% 以上,体系给出的判断是:就算事情真的变好了,你也已经为它付过钱了。所以石头这个档位不是否定公司,是否定这个位置。
主线四:36 篇图片型 PDF,素材形态第三次换
还有一个技术层面的变化值得记一笔:本批 95 篇里,有 36 篇是真图片型 PDF,已经走 OCR 通道补齐文字层。
这是最近三批里素材形态的第三次变化。1108 批是 122 篇里 82 篇 P3 要点索引,规则引擎抽取、不得对外引用。1109 批是 95 篇里 82 篇纯英文稿,按规范先总结后翻译。今天则是 36 篇图片型 PDF 走 OCR。三种完全不同的处理路径,指向同一个要求:关键数字必须可溯。
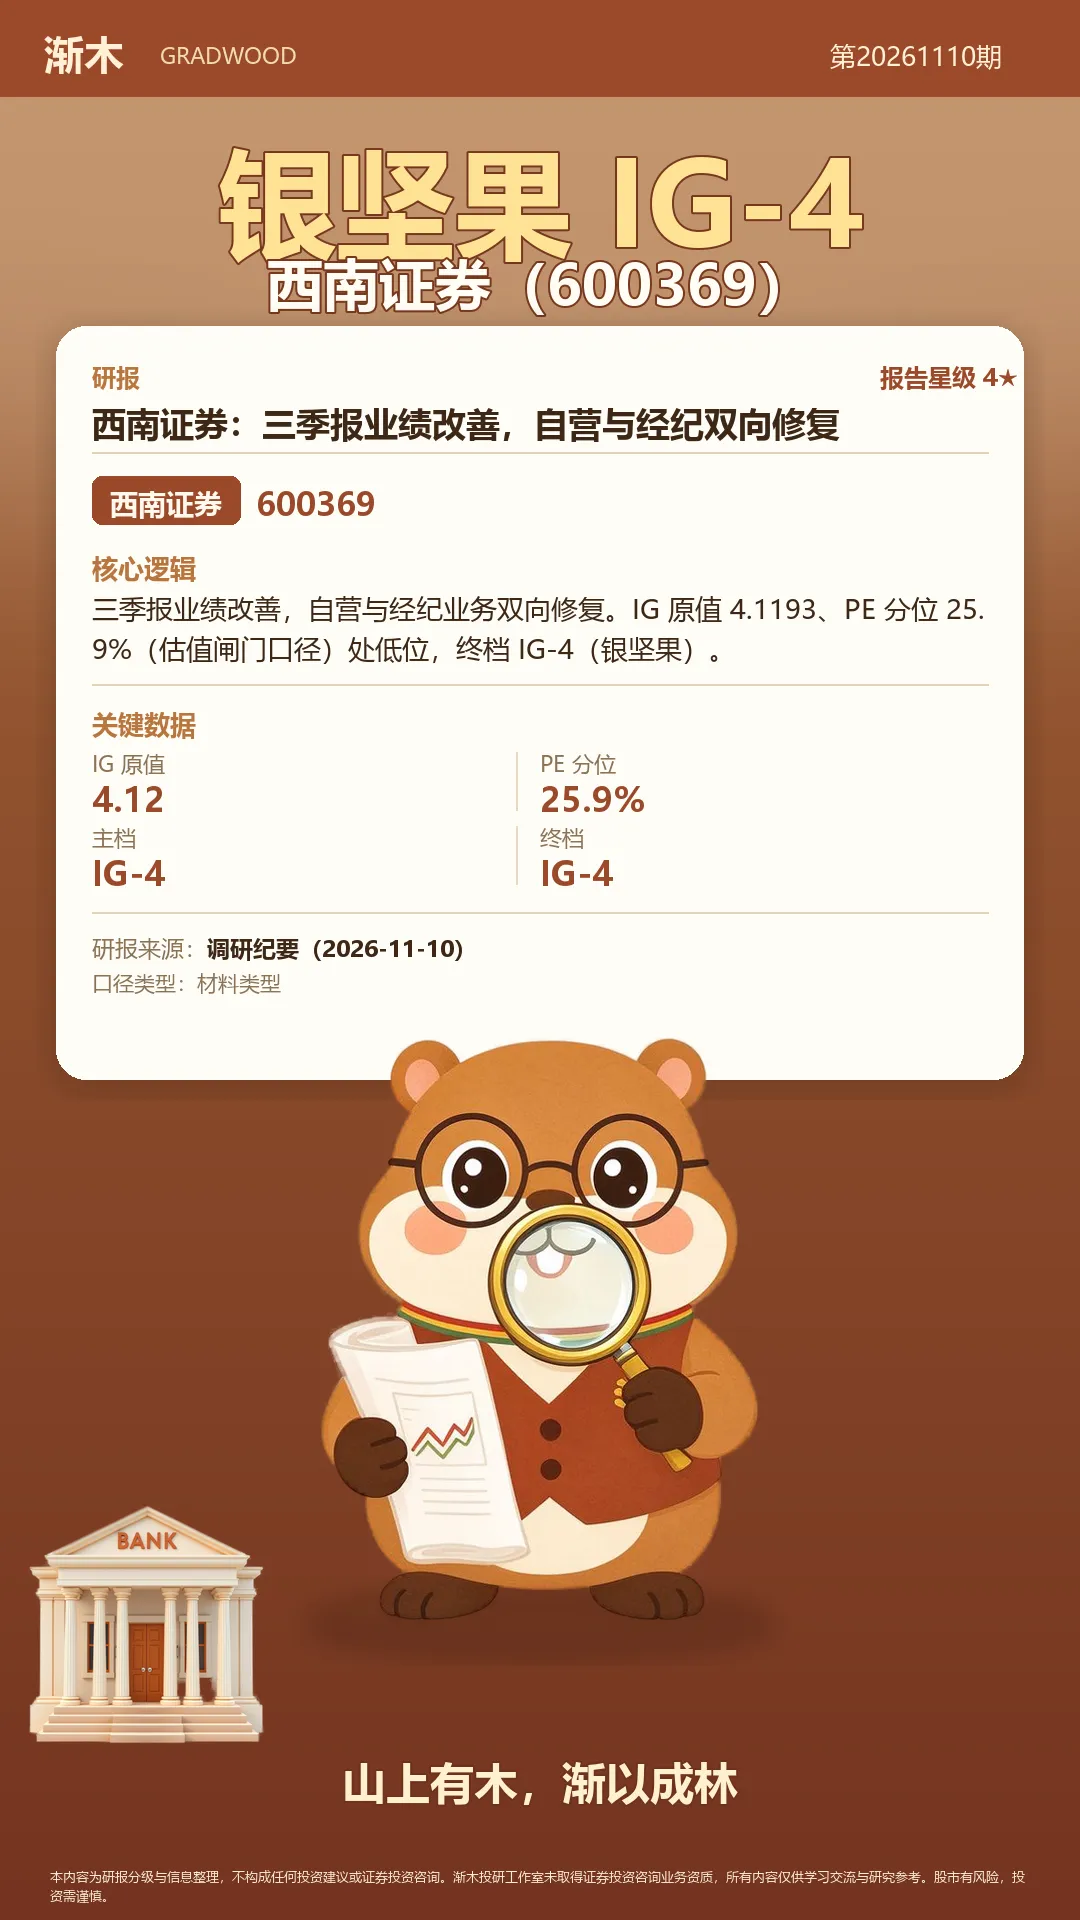
西南证券(调研纪要,2026-11-10)是本批 9 只银坚果里唯一带具体日期的调研纪要,PE 分位 25.95%、估值标记「正常」。它和渤海汽车那份(西南证券,2026-11-01)是一组。后者前三季度营收 61 亿元、归母净利 2.12 亿元。追溯调整后,2025 年同期是 66 亿元和 3.98 亿元。剔除 BTH 出表超额亏损转回约 2.4 亿元之后,才是真实增长。
研报侧星级分布:4★ 69 篇、占比 72.6%,3★ 24 篇。2★ 只有 2 篇,5★ 连续第三批为零。上游口径写明「单公司报告封顶 4★,本批无符合三条门槛的行业级报告」——这解释了零五星的成因,不是筛选失灵,是这批确实没有行业级的三问全过稿。
本大王批注:4★ 占比仍然远高于 15% 到 45% 的目标区间。这个偏离本王已经连着记了三批,值得上游复核一次星级口径。但换个角度看,星级偏离没有影响档位判断——档位用的是六维加估值闸门,和星级是两套独立的口径。今天 30 只进池里银坚果 9 只、石头 2 只,这个分布本身是合理的。
· · ·
今天 95 份研报、0 颗五星、30 只进池,最硬的一条结论是:银坚果回归了,但分化同时加剧——六成分位是这批的断点,之上被降档,之下才有档位。
接下来要验证的是这条断点稳不稳。如果后面几批六成这条线继续成立,那它就不只是今天的巧合,而是这套体系当前阶段的真实阈值;到那时候,PE 分位这一个数,比任何一份研报的结论都更值得先看。
欢迎加入知识星球
阅读报告原文和每日研报分级明细。本期收录 95 篇研报思维导图、30 只标的评级明细、0 颗五星全文。
星球入口:https://t.zsxq.com/zbEcK
本内容为研报分级与信息整理,不构成任何投资建议或证券投资咨询。渐木投研工作室未取得证券投资咨询业务资质,所有内容仅供学习交流与研究参考。股市有风险,投资需谨慎。