研报速递
今日精选报告100篇已送达【知识星球】💡
✔️ 4万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇

过去两年,行业主导动作集中于「抢空域、秀试飞、铺样板」,普遍预设是:只要能飞起来,商业故事即告成立。
赛迪顾问智能装备产业研究中心发布的《中国低空经济发展研究报告(2026)》给出了反向判断:2025年中国低空经济规模达7151.2亿元,增速由33.8%降至16.8%,而公开市场交易次数同比上涨约48%。规模降速与交易加密并存,表明低空经济已从「演示态」切入「运营态」——能否管得住、交得付,成为留在牌桌上的前提。
一、核心数据:五个反差信号
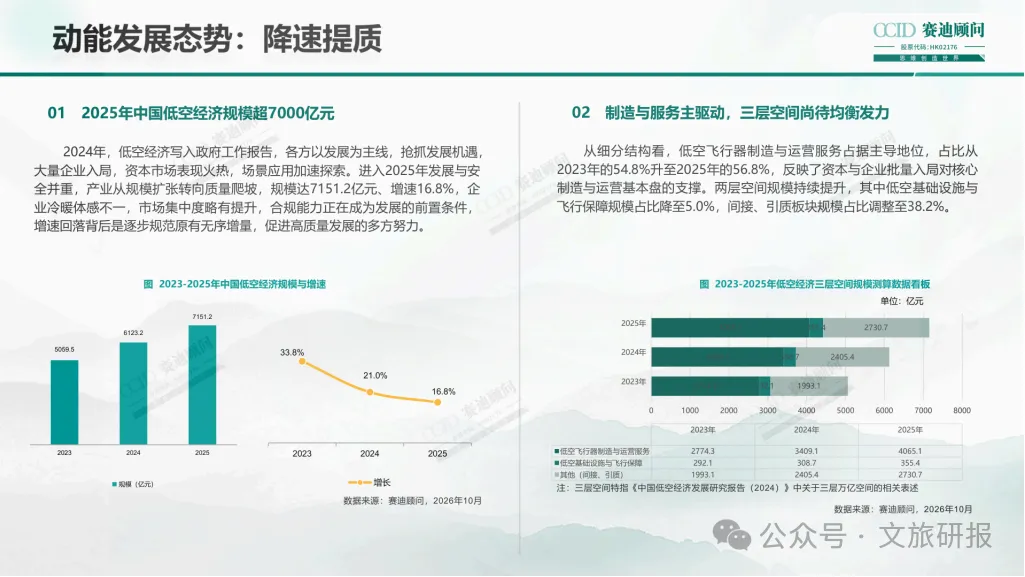
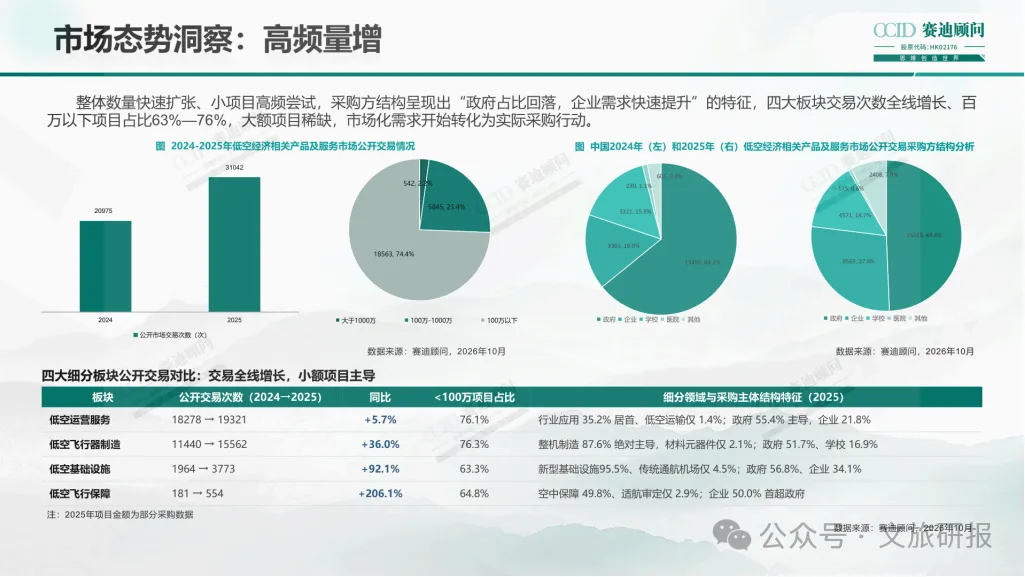
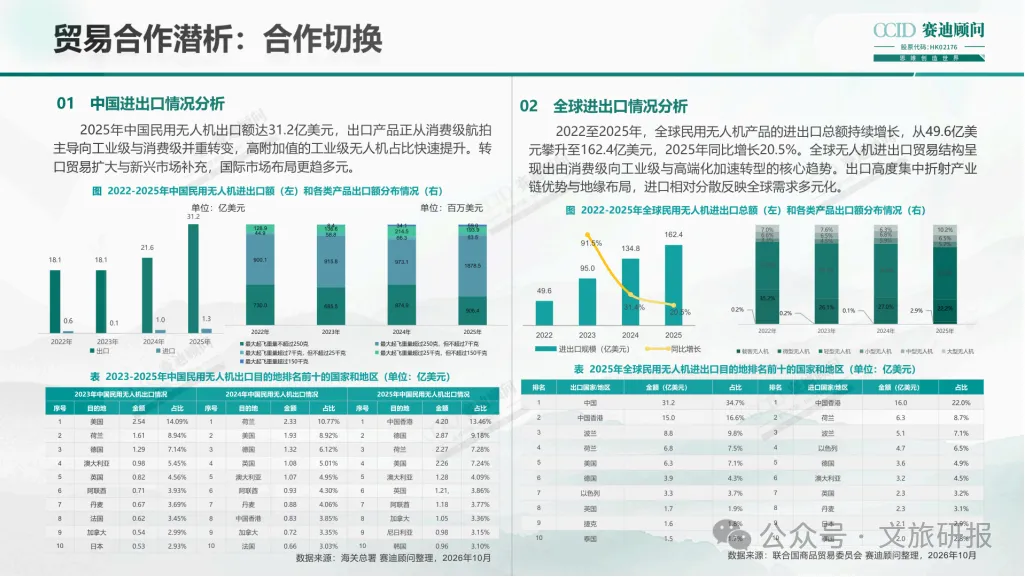
7151.2亿元,增速16.8%:三年连降(33.8%→21.0%→16.8%),并非衰退,而是主动挤出无序增量,行业由「规模扩张」换挡至「质量爬坡」。 公开交易次数20975→31042次(+48%):资金总量未减,但拆分为小单,高频采购替代宏大叙事。 百万以下项目占比63%–76%:大额标杆项目稀缺,常态化小场景成为主流,「能续费」优先于「能中标」。 低空飞行保障交易次数+206.1%,基础设施+92.1%:增速最快的并非整机,而是「让飞机合法飞」的底座。安全合规由成本项转为采购项。 民用无人机出口31.2亿美元:中国香港、德国、荷兰领跑,工业级占比抬升,出海从硬件销售转向系统方案,溢价来源由螺旋桨转向调度与数据。
二、降速提质:合规前置,而非风口收口
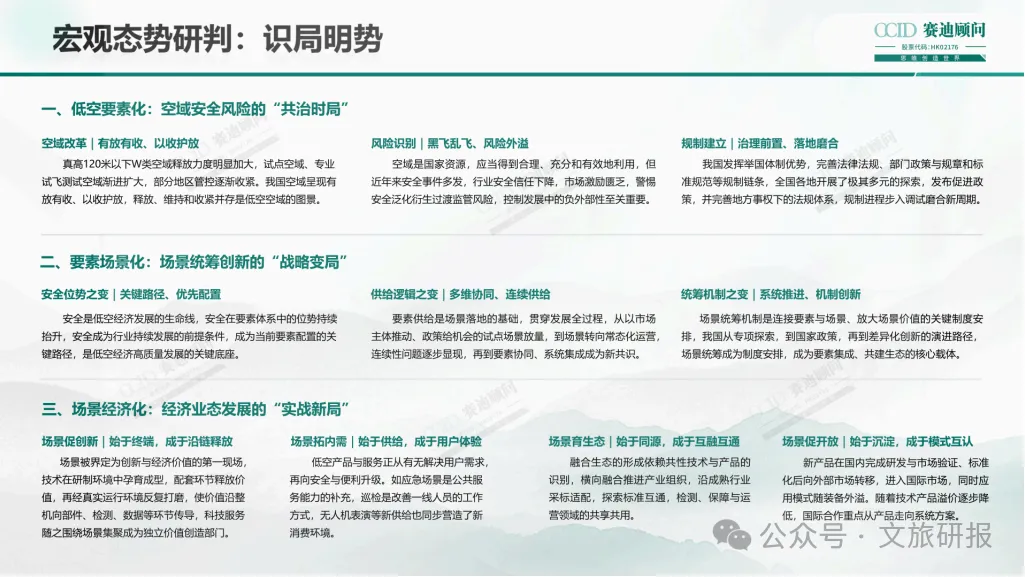
报告将宏观态势拆为三层:低空要素化、要素场景化、场景经济化。其含义是:空域使用从「谁胆大谁用」转为「谁合规谁用」;场景获取从「政府给机会」转为「运营出证据」;商业逻辑从「卖设备」转为「沿链吃服务费」。
制造与运营服务合计占比由2023年54.8%升至2025年56.8%,基础设施与飞行保障合计仅占5.0%。结构头重特征显著:整机制造与航线叙事集中,通导监气、起降充能、适航审定等底层能力严重欠账。
由此衍生三点商业推演:
CEO的核心风险不在拿不到订单,而在拿到标杆单后无法交付第二个; 投资人评估项目,应关注「审查事项清单由谁协助通过」,而非「有无适航意向」; 合规能力正转化为融资溢价。赛迪原话为:「合规能力成为发展的前置条件。」
三、市场暗线:政府退半步,企业往前站
数据来源:赛迪顾问《中国低空经济发展研究报告(2026)》
关键拐点体现在采购方结构:政府占比回落,企业需求快速提升。运营服务中政府仍占55.4%,但飞行保障板块企业采购已达50%,首次超过政府。
采购逻辑随之迁移:早期由住建、交通、公安买单做示范;当前电网、物流、矿区、景区自行采购巡检、配送与兜底服务。
高潜赛道据此重构:
工业级无人机运维——核心是接任务池,而非卖机; 垂直行业SaaS化调度——电力、油气、港口、农林; 飞行保障轻服务——告警救援、气象微站、保险精算、飞手合规培训; 末端机巢运营——自动机场加无人值守,售卖「在线时长」而非柜体。
对产品经理的明确要求:放弃「行业应用大模型」类虚词,构建「单次巡检成本低于人工17%」的闭环。
四、空域共治:从「放开飞」到「以收护放」
报告判断空域改革进入「有放有收、以收护放」阶段:真高120米以下W类空域释放加大,试点与试飞空域扩容;但城区、机场周边、重大活动区管控收紧,黑飞乱飞将直接反噬整条产业链信任。
浙江、山东、上海已给出省级统筹低空智能网联平台的路径样本:
配套体系包括「国家—省—市」三级综合监管服务平台(2025年11月出台1.0规范),以及A/B类飞行服务站下沉至县。
底层逻辑在于:低空经济并非「去中心化飞翔」,而是强中心调度下的分布式运营。掌握「管得住」的平台接口,即掌握场景准入权。
五、区域与基建:低空是交通网的「增强层」
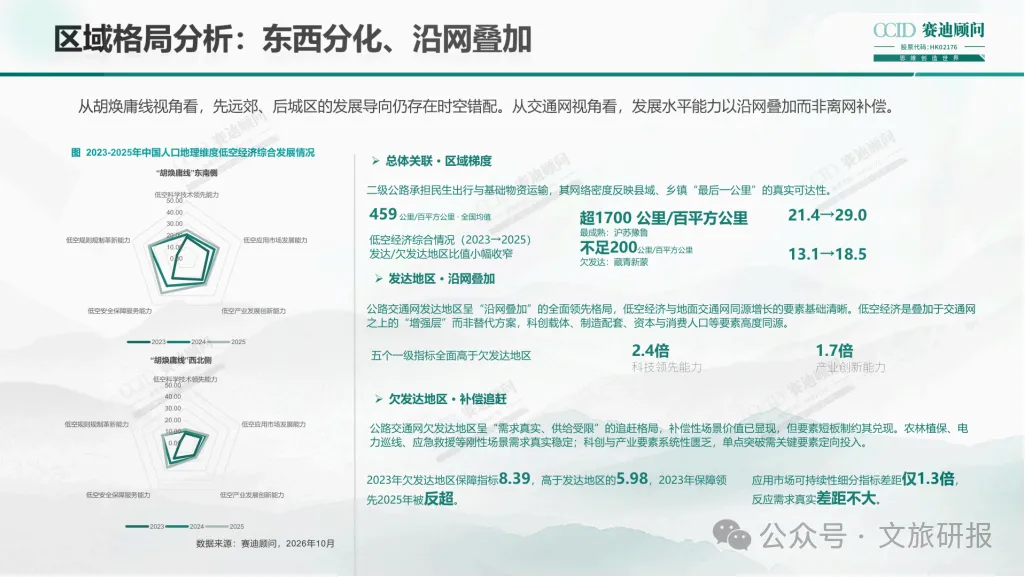
赛迪以胡焕庸线与公路网密度交叉验证,得出反直觉结论:低空经济发达地区恰好是二级公路网最密地区。沪苏豫鲁超1700公里/百平方公里,藏青新蒙不足200。低空并非偏远地区的弯道超车工具,而是发达地区的「叠加增益」。
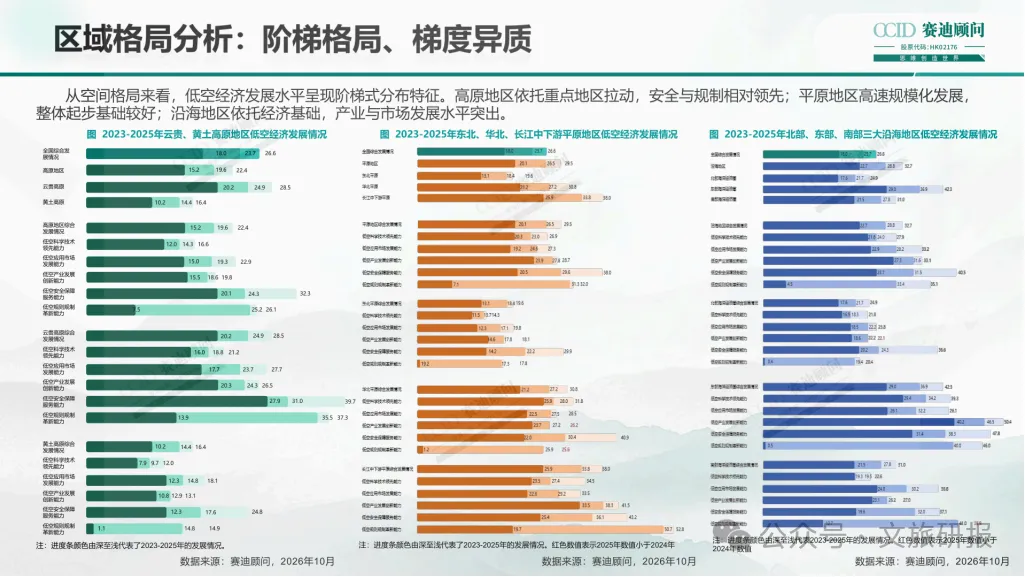
发达地区:沿网叠加,科创、资本、制造、消费同源,承接「城市复杂空域+高频服务」; 欠发达地区:农林植保、电力巡线、应急救援需求真实,但保障指标2023年领先、2025年被反超,需求存在而供给断档。
基建侧同步换挡:
通用机场:2025年末513个,2026年9月回落至456个,存量提质、不再堆数量; 垂直起降:综合枢纽—转运中心—末端机巢三级成网; 通信:5G-A通感一体基站成为下一阶段主线; 短板:山地、海上、远郊充能保障与低空微气象仍是硬伤。
运营总监视角:东部做「网络密度生意」,西部做「刚性场景定点托管」,不可套用同一ROI模型。
六、出海与生态:从卖飞机到卖「中国低空操作系统」
2025年民用无人机出口31.2亿美元,目的地前十中中国香港(4.20亿)、德国(2.87亿)、荷兰(2.27亿)、美国(2.26亿)居前。消费级比重下行,工业级与系统方案上行。
全球盘面:中国出口占34.7%,中国香港转口占16.6%,波兰、荷兰、以色列承担中间集成。链路含义明确:国内完成适航、调度、监管沙盒的竞争后,出海售卖的不再是「一架更便宜的飞机」,而是「一套能报备、能监视、能理赔的运营包」。
报告对四类角色的建议:
政府:场景清单化、审查指南化、容错机制化; 企业:将安全嵌入研发—制造—维保全链路,把合规记录转化为订单、保险与融资成本; 投资机构:安全合规纳入TS,资源向「可审计」公司倾斜; 行业组织:停办飞行秀,转向标准互认与典型案例库。
结语
低空经济的竞争基准已从「谁先飞起来」转为「谁先稳下来」。当规模增速让位于交易密度,政府示范让位于企业复购,整机轰鸣让位于平台调度,行业正式撕掉Demo滤镜。飞机从来不是瓶颈,敢让它天天飞、处处飞、出了事赔得起的系统才是。
数据及图表来源:赛迪顾问《中国低空经济发展研究报告(2026)》,公开交易、区域、基建数据均引自报告原文,仅作行业研究引用,不构成投资建议。