
 研报速递
本文报告/资料来源于《2026年半导体存储产品行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》,以下仅为部分内容示例,完整版共有30页,非常详尽,值得收藏。
(一)全球市场规模与行业周期
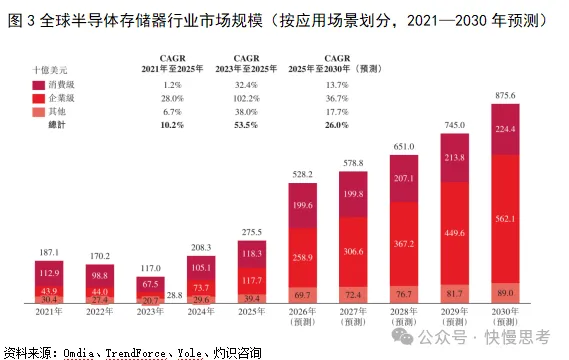
根据灼识咨询的资料,2025年全球半导体存储产品市场规模为2,754亿美元,其中独立存储器厂商占据约20%的市场份额。2021年至2023年,由于远程工作减少、全球经济增长放缓、美国加息及俄乌冲突以及IDM及其他存储企业清理存货,存储产品需求下降。自2023年底起,由于电子公司已大幅清理其存货并开始为即将到来的产品推出补充存货,需求回升。因此,半导体存储产品行业呈上升趋势。预计市场将于2026年大幅增长至5,282亿美元,主要受AI相关工作负载的快速扩张所推动。特别是,AI数据中心加速建设导致对企业级存储产品的需求强劲,而先进存储产品的供应仍相对受限,导致供需失衡及存储产品价格大幅上涨。于2027年至2030年,尽管预期出货量将持续增长,但由于存储产品价格逐渐从高位回落至正常水平,预期整体市场规模将保持相对稳定。全球半导体存储产品市场预计于2030年将达到8,756亿美元,2025年至2030年的CAGR为26.0%。
(二)企业级存储市场
受近期AI服务器部署激增的推动,企业级分部预计将迎来快速增长。AI云计算的日益普及进一步加速对高性能存储产品的需求,原因是基于云端的模型训练、推理及AI应用托管需要更高的内存带宽、容量及数据存取效率。同时,在AI生成数据、多模态内容及企业数据湖的推动下,云存储快速增长,带动对大容量SSD及其他存储产品的需求增加,使得企业级存储产品市场扩张,导致2023年全球AI服务器出货量增长超过30%。2024年的出货量增长超过40%,2025年增长约25%,达到约2.1百万台,并预计在未来5年保持近20%的CAGR。作为日益走向多模态的LLM及代理在数据处理链条中的关键环节,存储器直接影响数据容量、训练和计算速度、数据可靠性和数据安全性,推动相关产品市场强劲增长。各家存储器厂商不断创新以提高产品性能,其中高性能DDR5内存条、HBM、大容量SSD和CXL内存拓展模块尤其受到青睐。
(三)消费级及其他应用市场
消费级及其他应用领域两个细分市场为半导体存储产品提供广泛而稳定的需求基础。消费级应用持续推动对更高存储容量及更快数据存取的需求,而端侧AI设备(包括AI智能手机、AI平板电脑及AI电脑)带动对半导体存储解决方案的增量需求,有关解决方案能够更好地平衡容量、每瓦性能、功耗、外形尺寸、可靠性及系统级成本。其他应用(包括工规级应用及汽车)通常要求产品有较长的生命周期且能够在严苛运行环境下保持高可靠性与稳定性能,这为具备强大定制、封测及质控实力的存储器厂商创造了机遇。
(四)按应用场景划分的市场结构
附注:
1. 2023年市场规模减少约31%,主要归因于全球半导体存储产品平均单价由2022年的0.27美元/GB大幅下跌至2023年的0.16美元/GB,此跌幅抵销同期出货量由6,304亿GB增加至7,498亿GB的增幅有余。该单价下跌主要是由于2023年半导体存储行业出现周期低迷、消费电子产品需求疲弱以及整个供应链进行存货调整所致。
2. 预期2026年(估计)市场规模将大幅增加约92%,主要受平均单价由2025年的0.27美元 /GB回升至2026年的0.45美元/GB,以及整体出货量由10,271亿GB持续增长至11,614亿GB所带动。预期2026年(估计)单价上升主要归因于AI驱动的数据中心需求快速增长,预期此将使供需关系更趋紧张,并推高半导体存储产品(尤其是企业级及高性能存储产品)的定价。
就出货量而言,受企业级、消费级及其他应用的数据存储及处理需求不断扩大所带动,全球半导体存储产品由2021年的5,470亿GB持续增长至2025年的10,271亿GB,并预期于2030年(估计)将进一步增加至25,135亿GB。就单价而言,由于行业处于下行周期,全球半导体存储产品的平均单价由2021年的0.3美元/GB下跌至2023年的0.16美元/GB,其后于2025年回升至0.27美元/GB。预期该单价将于2026年(估计)进一步上升至0.5美元 /GB,其后于2030年(估计)逐渐恢复正常水平至0.35美元 /GB。特别就消费级应用而言,预期出货量将出现短期下跌,由2025年的6,004亿GB减少至2026年的4,956亿GB,主要是由于消费级存储产品单价由2025年的0.2美元/GB大幅上升至2026年的0.4美元/GB所致。随着单价其后逐渐恢复正常水平,预期消费级出货量将恢复增长,并于2030年达到9,339亿GB。
(五)按存储产品类型划分的市场结构
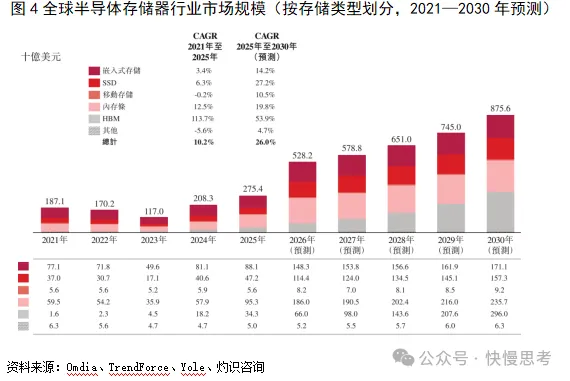
按存储产品类型划分,嵌入式存储的增长主要受消费电子、智能汽车、工控设备及其他端侧设备增长推动。随着AI功能更多地部署于端侧设备,预期在功耗、尺寸及可靠性的限制下,嵌入式存储将在支持本地数据采集、模型执行及实时交互方面发挥更重要的作用。按增长率计,预计HBM的增长速度最快,其次是SSD和内存条,主要是受企业级产品(尤其是数据中心内AI服务器使用的产品)需求的推动。2021年至2023年,受存储技术不断进步的推动,所有产品类别每GB单价均有所下降。于2023年至2024年,由于市场复苏及需求增长,每GB单价全面上涨。特别是,内存条产品每GB单价相对较大的升幅主要归因于DRAM价格回升,主要由于行业整体减产及需求复苏(尤其来自数据中心及AI服务器的需求)令DRAM供需趋于紧张。同时,自2021年至2025年,全球对存储容量需求增长,令所有产品类别每GB出货量持续增加。下图显示按产品类型划分的全球半导体存储产品市场规模。
四、市场驱动因素与政策环境
(一)行业发展驱动因素
1、AI工作负载推动多元化需求
AI工作负载正推动对存储器的多元需求,其中云端训练及推理需要大容量、高带宽及高可靠性的存储产品,而AI智能手机、AI电脑、智能汽车、AI穿戴设备及具身智能设备等端侧AI设备则需要具备更大容量、更强每瓦性能、紧凑外形及更高定制化程度的存储解决方案。
2、高速大容量存储技术持续演进
CXL及3D NAND等高速大容量存储器技术的进步,加上产品寿命、接口速度、封装方案、控制器设计及固件优化等的持续优化,使得存储产品的性能更强、适用性更广。
3、数据隐私、安全与本地化需求提升
对数据隐私、安全性及本地化的重视程度提高,使本地化数据存储及管理的需求持续增加。
4、新兴市场数字化转型
新兴市场的数字化转型、数据中心建设及消费类电子产品的普及,不断为半导体存储产品创造增量需求。
5、产业政策支持
中国内地的支持性政府政策正推动数据安全、低功耗及节能存储产品的开发及采用。具体而言,《“十四五”数字经济发展规划》提出数据分类分级保护、全生命周期数据安全管理及采用安全可靠的信息产品,而《算力基础设施高质量发展行动计划》则推动高效、低碳计算、网络及存储设备,以及安全可信的软硬件发展。
五、独立存储器厂商的发展机遇
全球半导体存储产品产业拥有庞大的市场空间,独立存储器厂商占整体市场份额约20%,并有望抓住重要的增长机遇。通过及时发现下游细分市场存在的多样化及定制化需求,独立存储器厂商可以快速响应,与IDM进行差异化竞争,实现业务的快速增长。
(一)从存储产品制造延伸至系统级存储解决方案
除晶圆质量外,主控芯片的设计、固件算法、封装测试、散热设计及系统级优化作为存储产品性能与可靠性决定因素的重要性愈发显现。这在AI时代尤为重要,下游客户克服DRAM容量受限、存储成本高昂、延迟、功耗及紧凑设备外形尺寸等系统级瓶颈的需求不断增加。在此背景下,具备先进技术能力(包括自主研发的主控芯片、专有固件及内部封测能力)的独立存储器厂商,更能够把握端侧AI及其他存储密集型应用领域的机遇。通过结合主控芯片、固件、缓存算法、数据压缩、冷热数据调度及系统级调优,存储器厂商可协助客户提升有效存储器容量、优化数据存取效率并降低系统级成本。
(二)对多样化、定制化及专用型存储解决方案的需求不断增长
IDM的核心竞争力集中在创新晶圆设计和工艺改进。相关IDM的资源日益集中于企业级市场以及服务器及AI基础设施等领域的重点客户,而对消费级应用(尤其是端侧AI)的支持正逐渐被降低优先级。这在这些快速增长的细分市场中造成了大量未满足的需求,为独立存储器厂商带来了庞大的增长机遇。同时,随着IDM继续优先发展TLC、QLC及PLC等较高存储密度的产品,并逐步淘汰SLC Flash等工艺成熟及较低容量的解决方案,独立存储器厂商可于重视可靠性、耐用性及特定应用性能多于存储密度的应用中捕捉机遇。
(三)消费级存储器品牌面临多元化市场需求
除企业客户外,个人消费者也是存储器市场的重要终端用户群体。随着时间的推移,消费者的需求也在不断变化;他们不仅越来越注重产品性能,而且还注重品牌属性、服务质量和整体品牌形象。传统的IDM服务模式往往无法满足零售市场的多样化需求。独立存储器厂商通过密切研究消费者的喜好,不断精炼和优化产品线,同时注重服务质量,以期建立信任和品牌声誉。因此,独立存储器厂商往往能够敏锐了解并灵活打造自身的独特品牌,从而在零售市场上形成高度迎合消费者偏好和需求的创新品牌。

发表评论
发表评论: