
 研报速递
资负管理新规下的险资行为研究
——2026H1险资配置全景解读
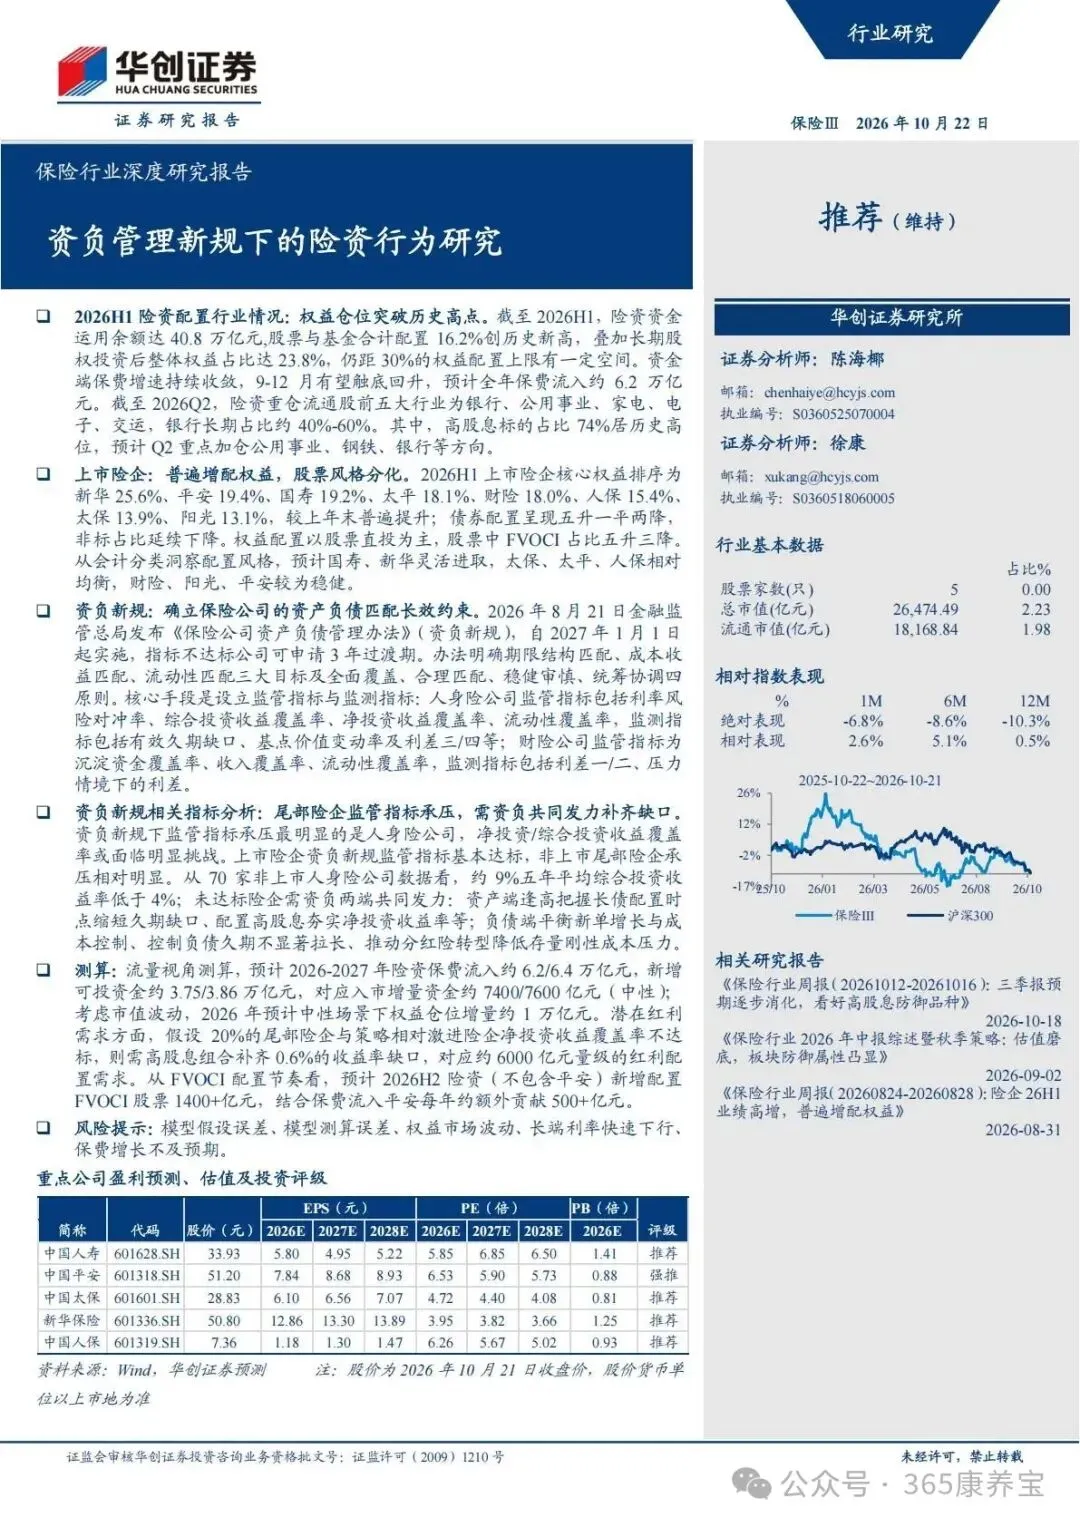
在利率中枢持续下行、存量负债成本相对刚性的背景下,险资如何“管好钱、配好资产”,成为行业与市场共同关注的核心命题。
2026年8月21日,金融监管总局正式发布《保险公司资产负债管理办法》(以下简称“资负新规”),将资产负债管理从原则性要求升级为可考核的指标体系,自2027年1月1日起实施。
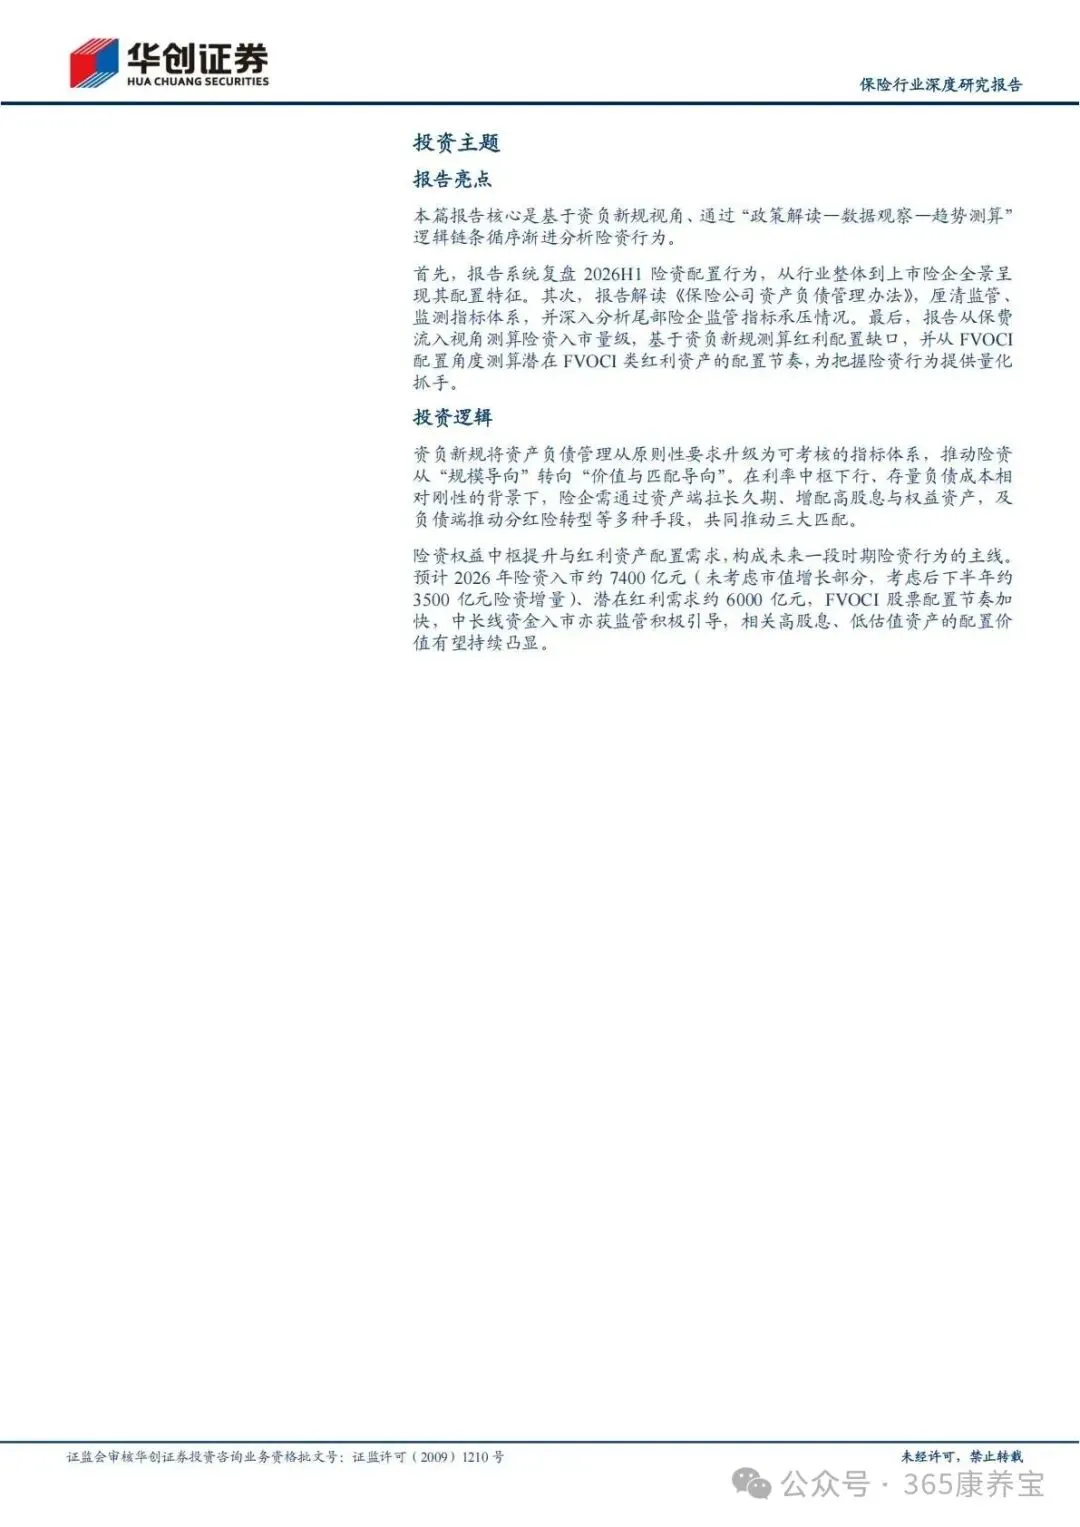
华创证券最新发布的《保险行业深度研究报告:资负管理新规下的险资行为研究》,以“政策解读—数据观察—趋势测算”为主线,系统复盘2026H1险资配置行为、深度解读资负新规,并测算险资入市量级与潜在红利需求。本文带您一文读懂这份报告的核心内容。
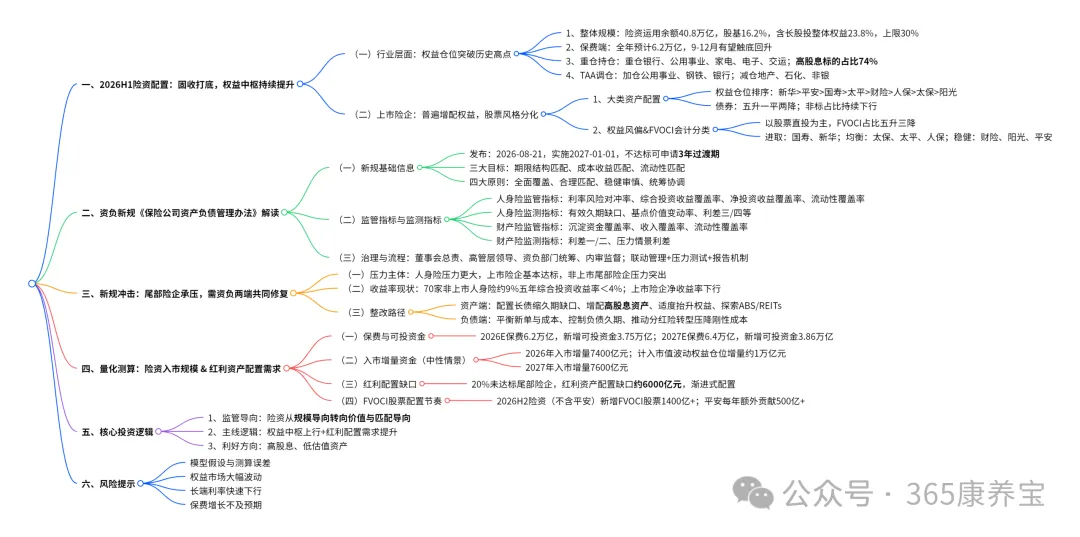
一、2026H1险资配置:固收打底,权益中枢持续提升
(一)行业整体:权益仓位突破历史高点
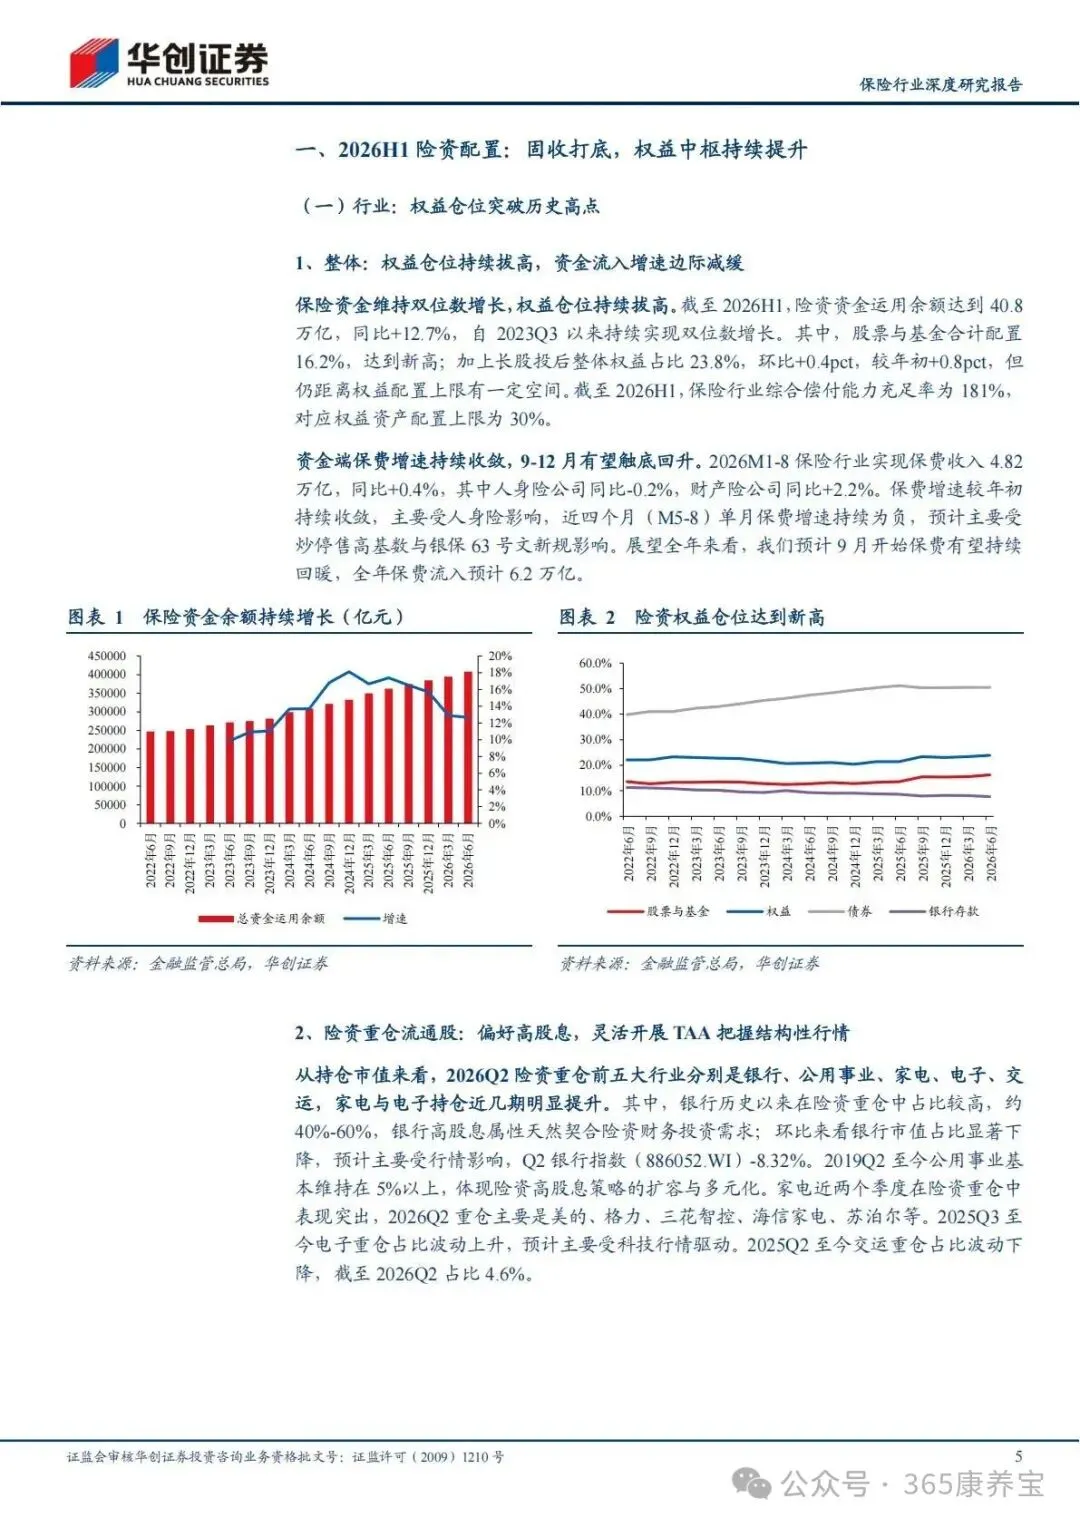
1、资金规模:权益仓位持续拔高,资金流入增速边际减缓
截至2026H1,险资资金运用余额达到40.8万亿元,同比+12.7%,自2023Q3以来持续实现双位数增长。其中,股票与基金合计配置16.2%,创历史新高;叠加长期股权投资后,整体权益占比达到23.8%,环比+0.4个百分点、较年初+0.8个百分点,但仍距30%的权益配置上限有一定空间。同期,保险行业综合偿付能力充足率为181%,对应权益资产配置上限为30%,为后续增配权益预留了充足空间。
资金端方面,2026年1-8月保险行业实现保费收入4.82万亿元,同比+0.4%,其中人身险公司同比+0.2%、财产险公司同比+2.2%。保费增速较年初持续收敛,近四个月单月保费增速持续为负,主要受炒停售高基数与银保渠道新规影响。展望全年,报告预计9月开始保费有望持续回暖,全年保费流入预计6.2万亿元。
2、重仓结构:偏好高股息,灵活开展TAA把握结构性行情
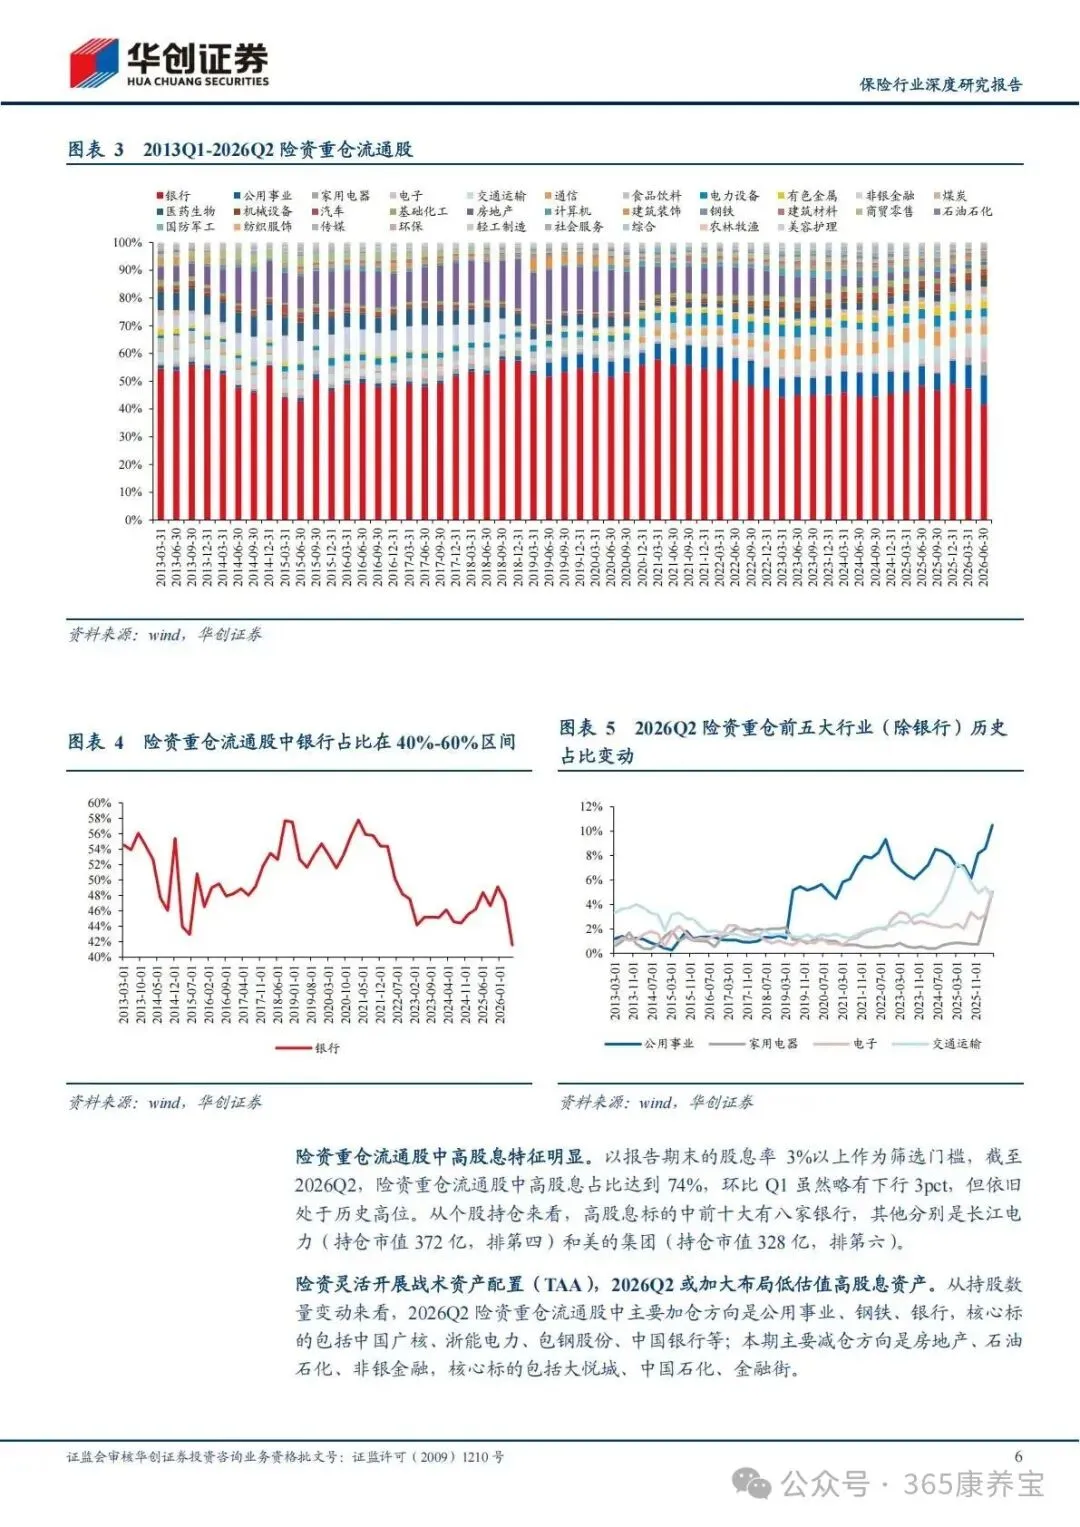
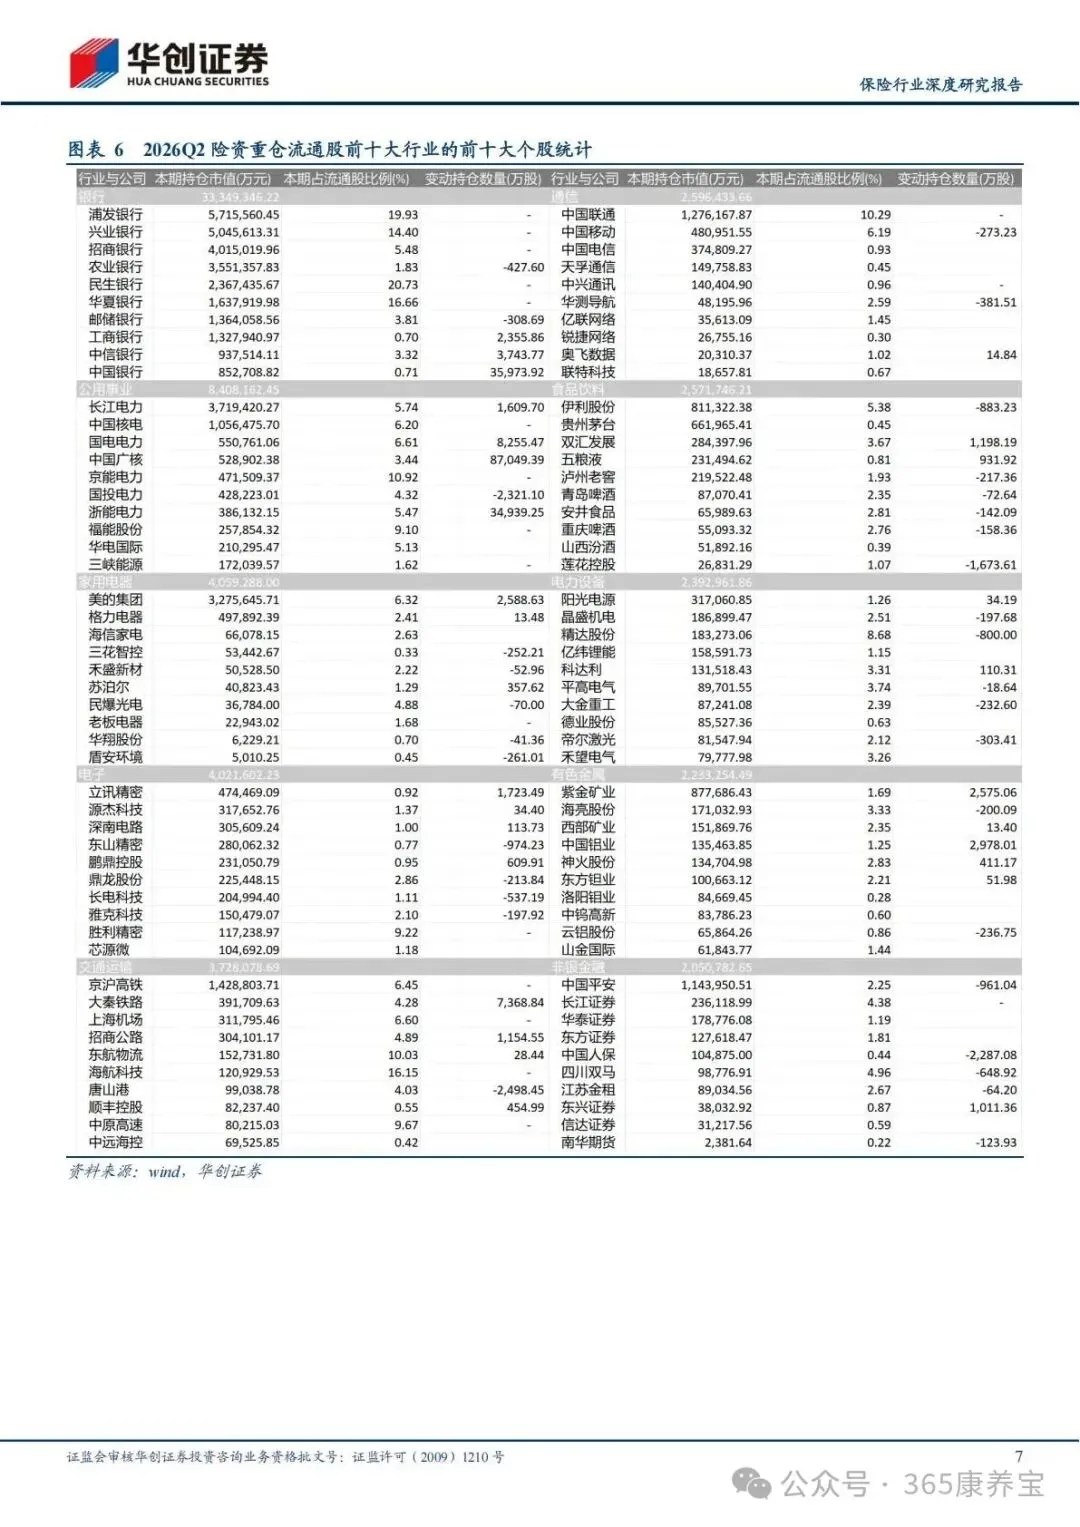
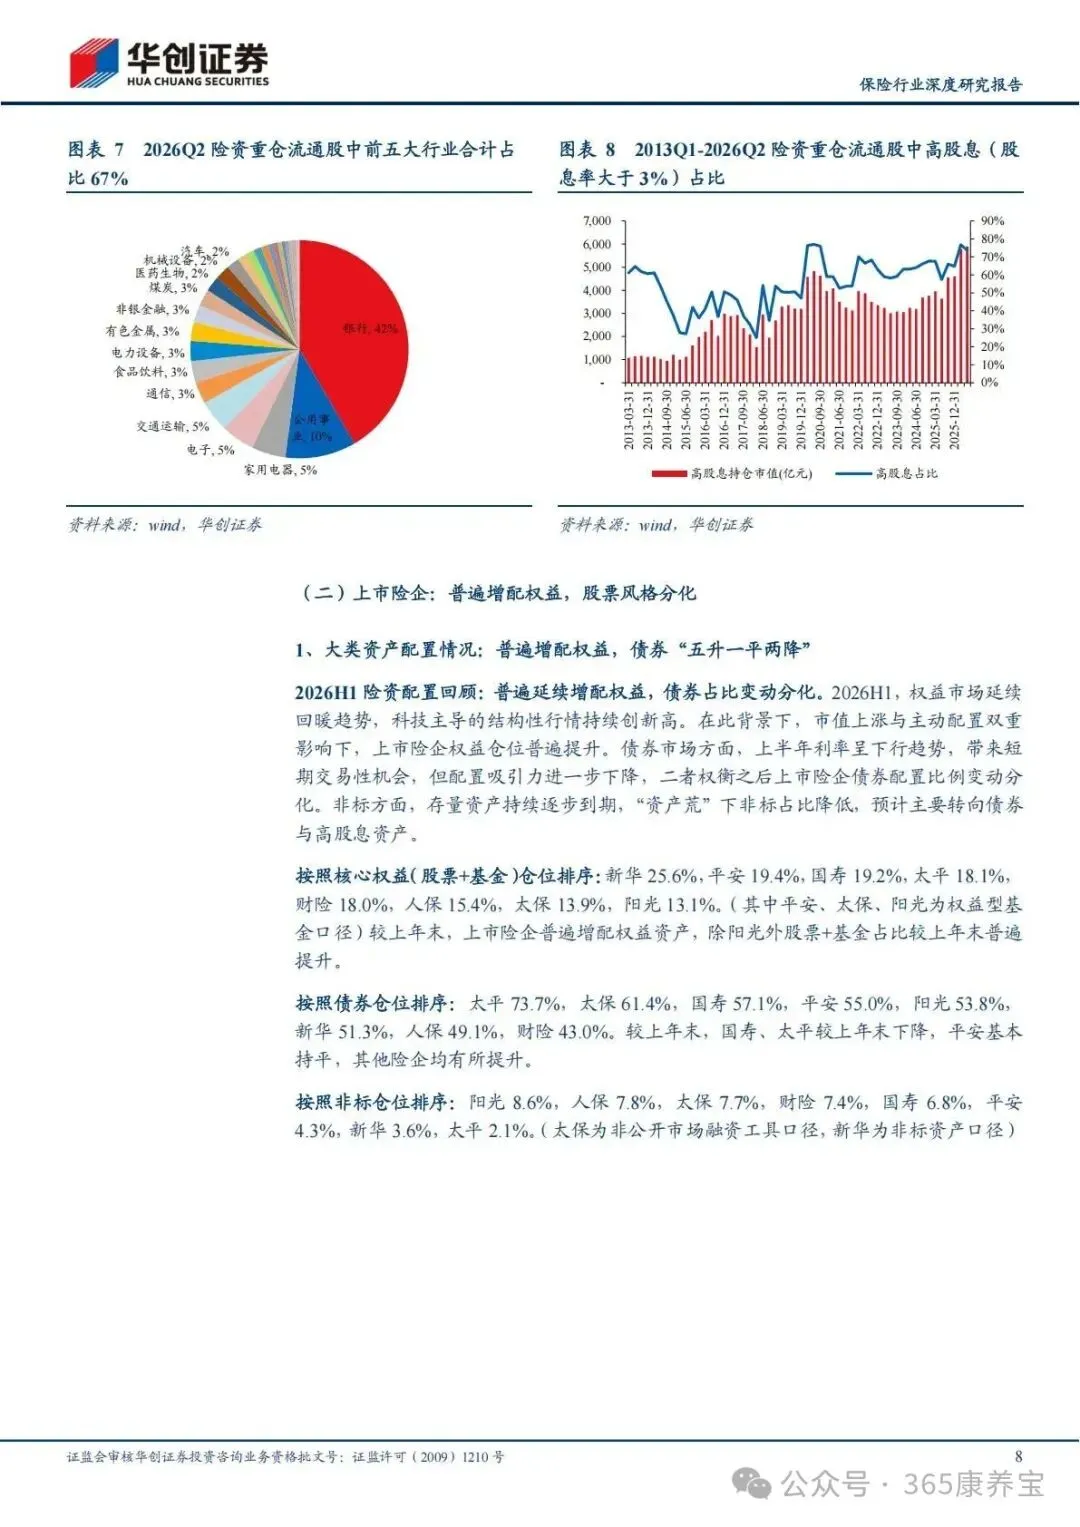
从持仓市值看,2026Q2险资重仓前五大行业分别为银行、公用事业、家电、电子、交运,合计占比67%。其中,银行历史以来在险资重仓中占比约40%-60%,其高股息属性天然契合险资财务投资需求;公用事业自2019Q2以来基本维持在5%以上,体现高股息策略的扩容与多元化;家电近两季度表现突出,重仓美的、格力、三花智控、海信家电、苏泊尔等;电子受科技行情驱动占比波动上升。
险资重仓的高股息特征明显。以股息率3%以上为门槛,截至2026Q2,险资重仓流通股中高股息占比达74%,虽环比略降3个百分点,仍处历史高位。高股息标的中前十有八家银行,其他分别为长江电力(持仓市值372亿元,排第四)和美的集团(持仓市值328亿元,排第六)。同时,险资灵活开展战术资产配置(TAA),2026Q2主要加仓公用事业、钢铁、银行方向,核心标的包括中国广核、浙能电力、包钢股份、中国银行等;主要减仓房地产、石油石化、非银金融,核心标的包括大悦城、中国石化、金融街等。
(二)上市险企:普遍增配权益,股票风格分化
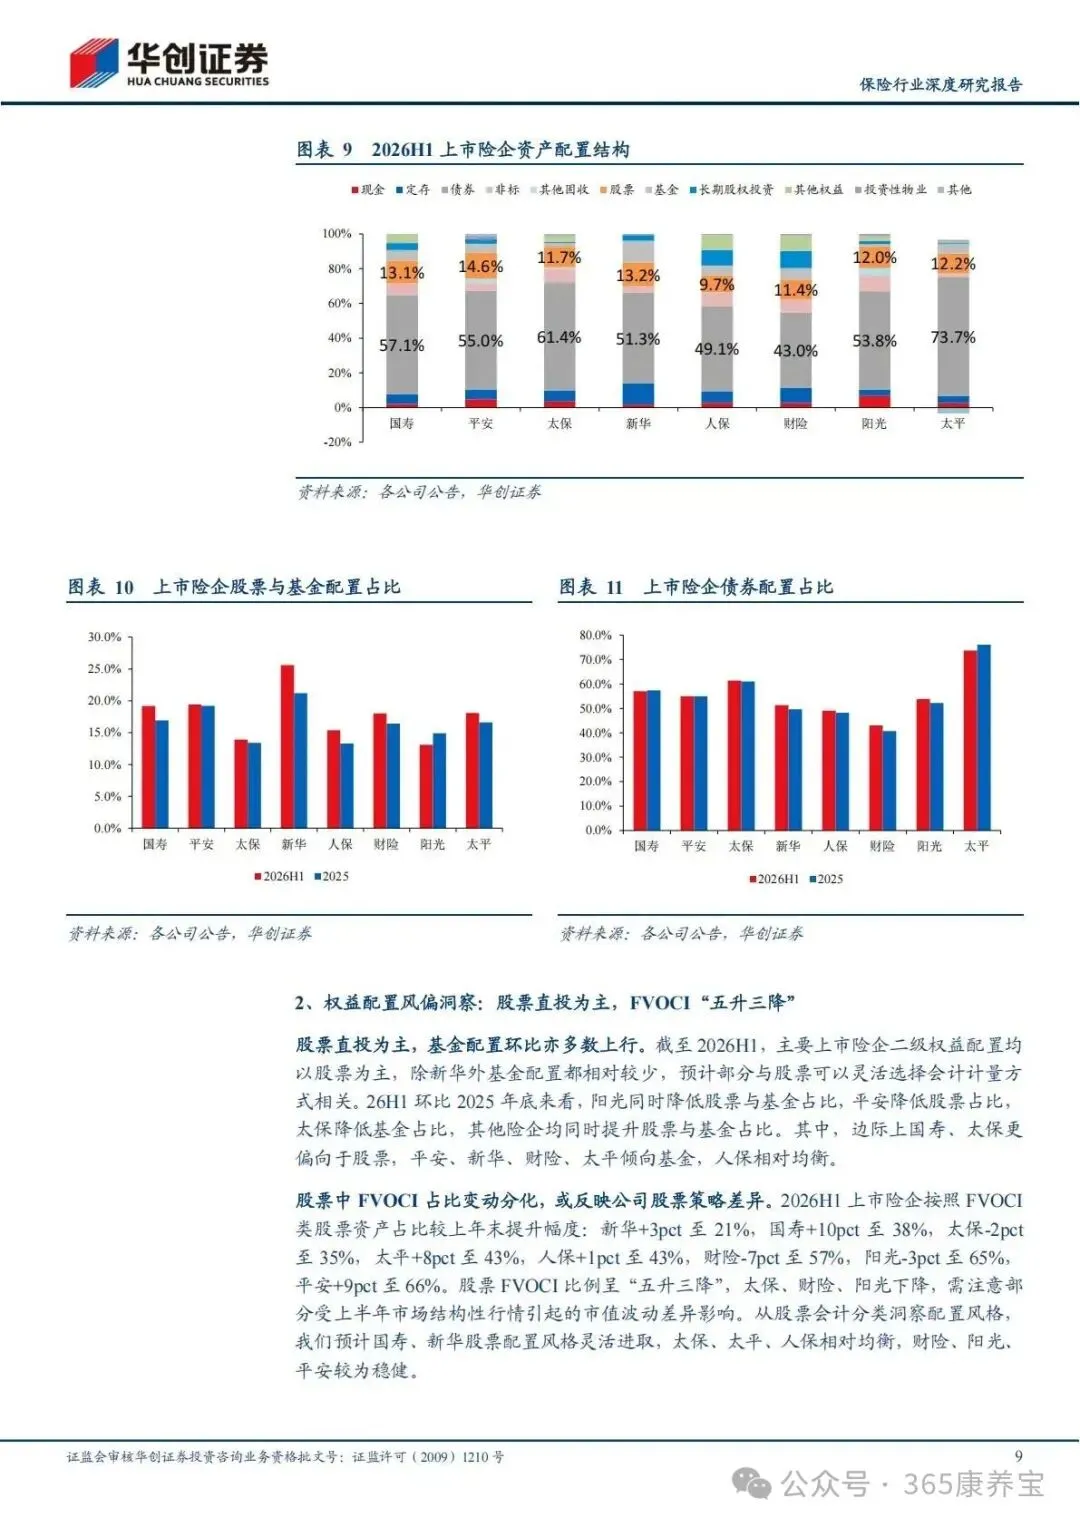
1、大类资产配置:普遍增配权益,债券“五升一平两降”
2026H1,权益市场延续回暖、科技主导的结构性行情持续创新高,在市值上涨与主动配置双重影响下,上市险企权益仓位普遍提升。债券市场方面,上半年利率下行带来短期交易性机会,但配置吸引力进一步下降,二者权衡下债券配置比例变动分化;非标方面,存量资产持续到期,“资产荒”下非标占比降低,预计主要转向债券与高股息资产。
按核心权益(股票+基金)仓位排序:新华25.6%、平安19.4%、国寿19.2%、太平18.1%、财险18.0%、人保15.4%、太保13.9%、阳光13.1%。较上年末,除阳光外上市险企股票+基金占比普遍提升。按债券仓位排序:太平73.7%、太保61.4%、国寿57.1%、平安55.0%、阳光53.8%、新华51.3%、人保49.1%、财险43.0%,债券配置呈现“五升一平两降”。按非标仓位排序:阳光8.6%、人保7.8%、太保7.7%、财险7.4%、国寿6.8%、平安4.3%、新华3.6%、太平2.1%,非标占比延续下降。
2、权益配置风格:股票直投为主,FVOCI“五升三降”
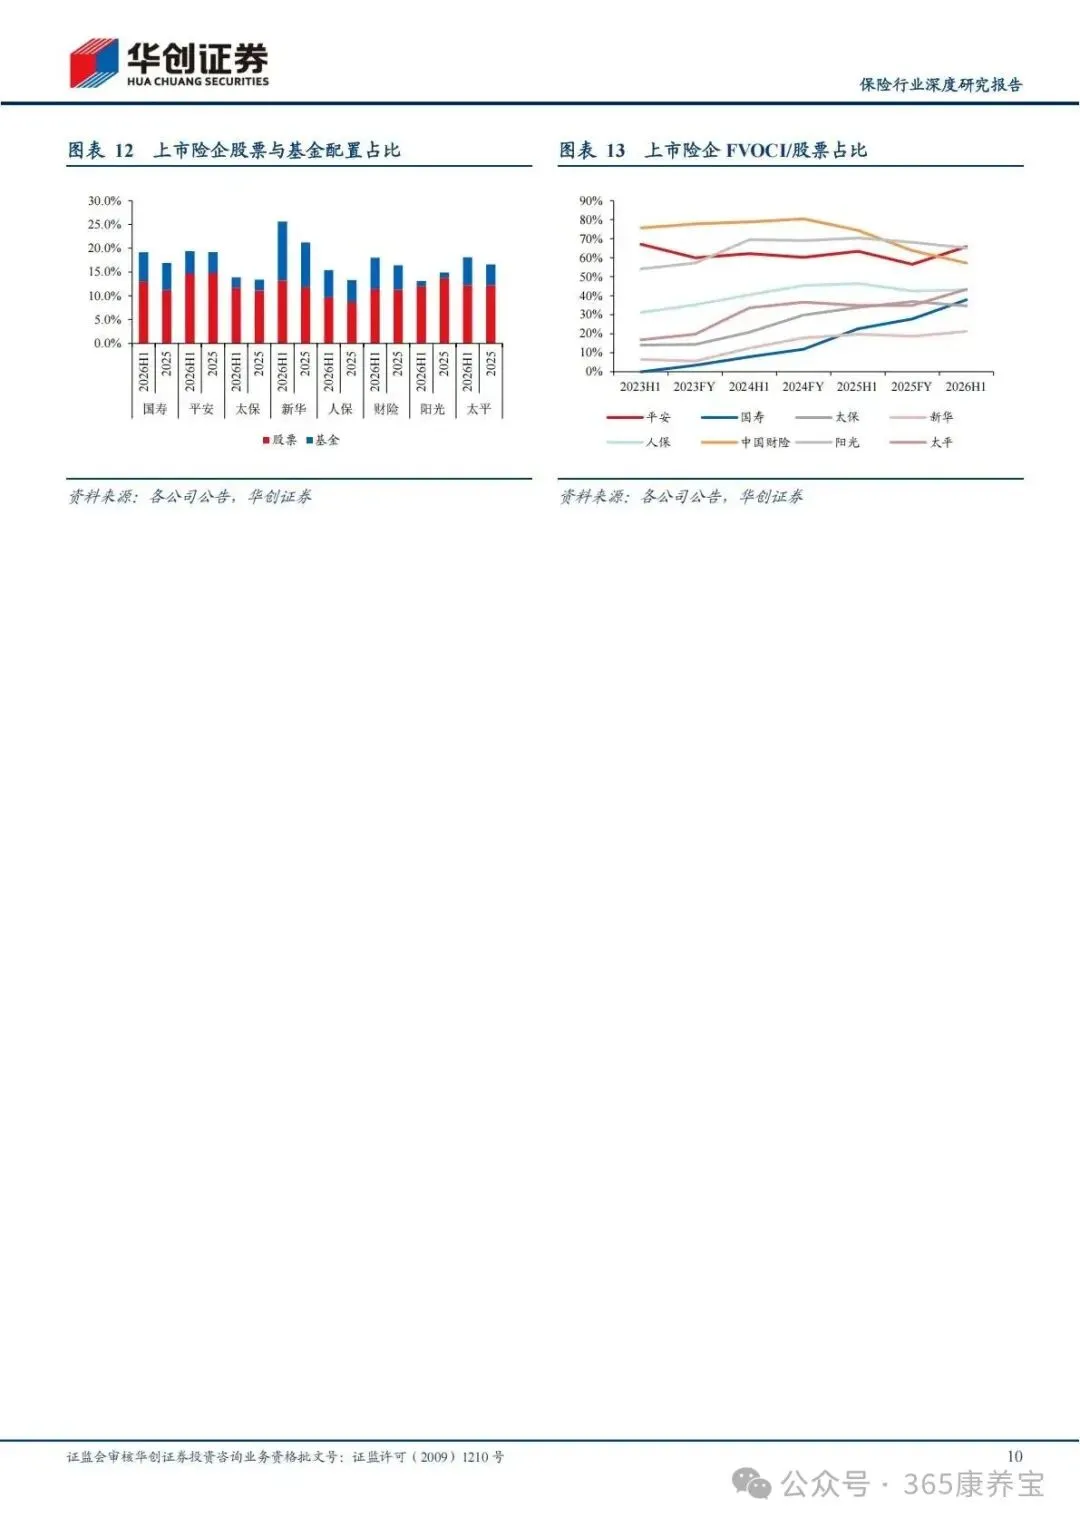
权益配置以股票直投为主,除新华外基金配置相对较少,部分与股票可灵活选择会计计量方式相关。2026H1环比2025年底,阳光同时降低股票与基金占比、平安降低股票占比、太保降低基金占比,其他险企均同时提升;边际上国寿、太保更偏向股票,平安、新华、财险、太平倾向基金,人保相对均衡。
从会计分类洞察配置风格,2026H1上市险企FVOCI类股票资产占比较上年末:新华+3个百分点至21%、国寿+10个百分点至38%、太保-2个百分点至35%、太平+8个百分点至43%、人保+1个百分点至43%、财险-7个百分点至57%、阳光-3个百分点至65%、平安+9个百分点至66%,股票FVOCI比例呈“五升三降”。据此预计:国寿、新华股票配置风格灵活进取;太保、太平、人保相对均衡;财险、阳光、平安较为稳健。
二、资负新规:从原则要求走向可考核指标体系
(一)办法主要内容
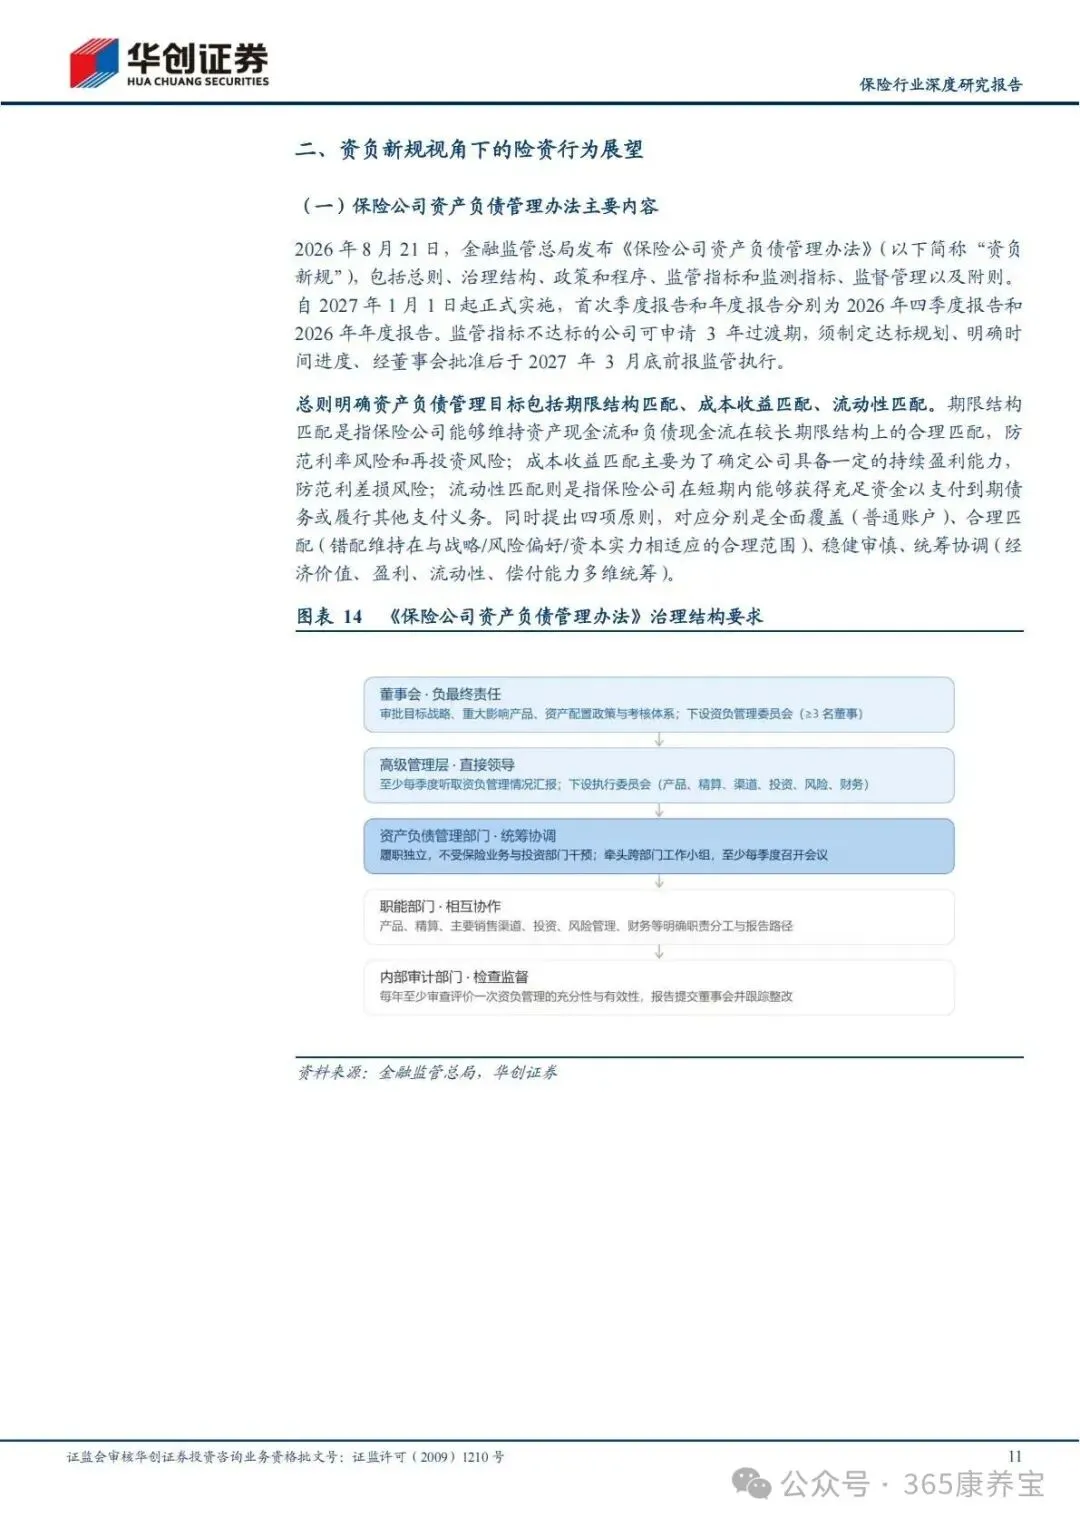
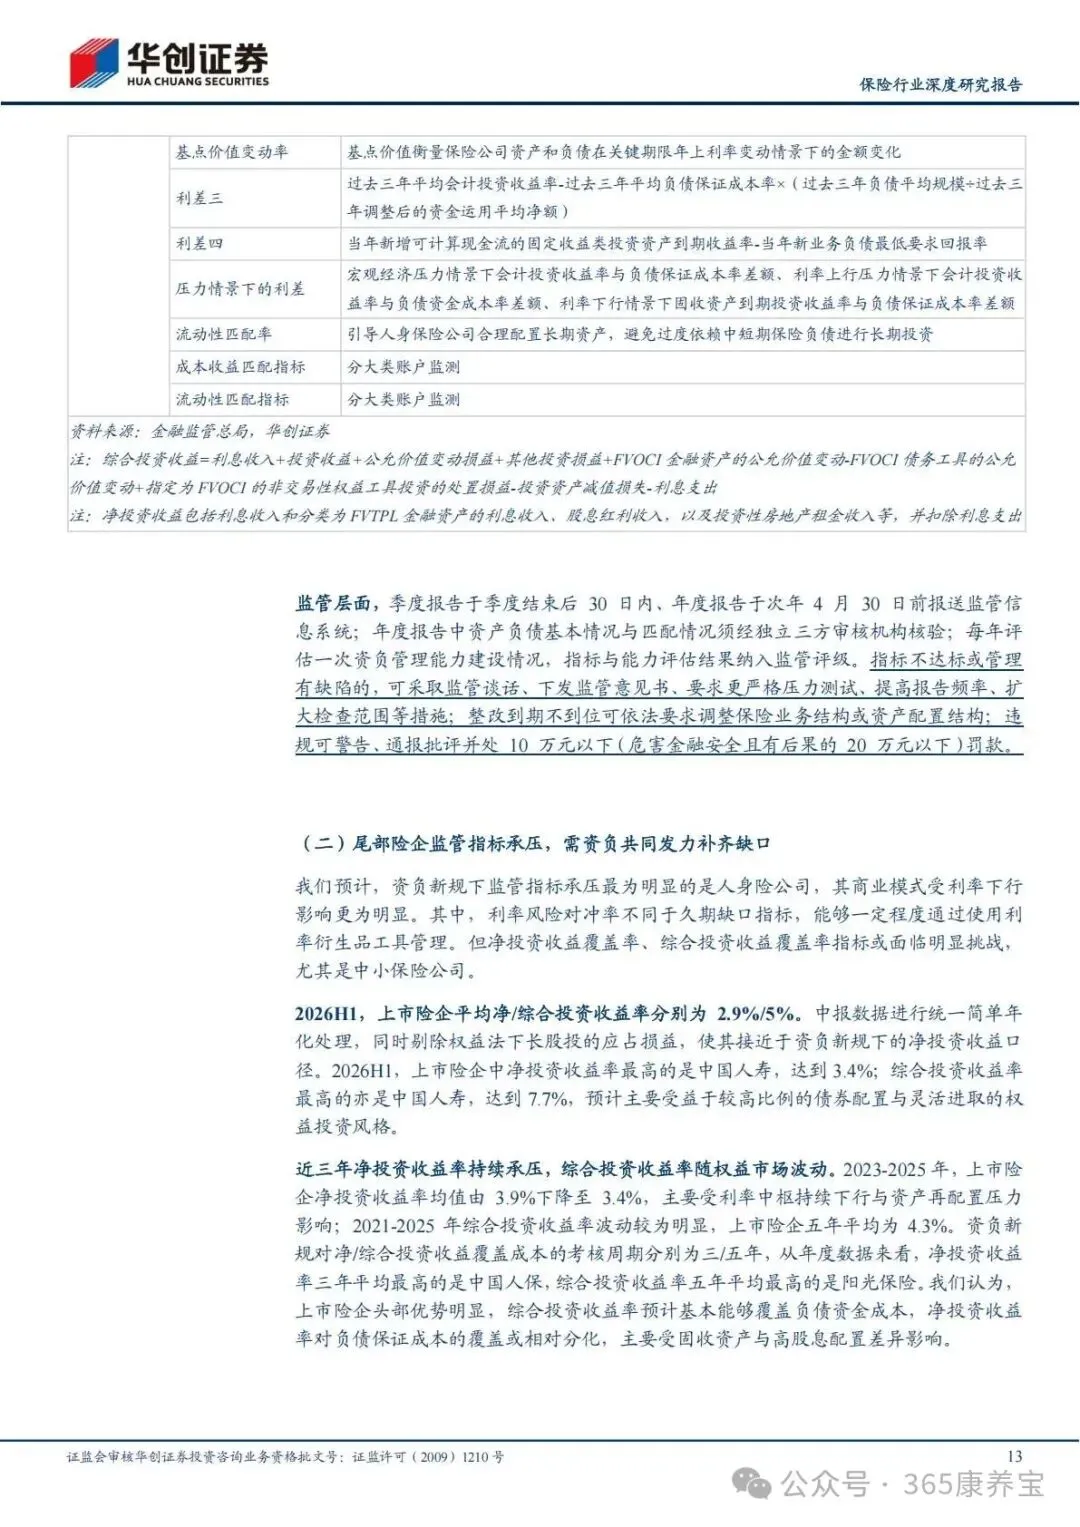
2026年8月21日,金融监管总局发布《保险公司资产负债管理办法》,涵盖总则、治理结构、政策和程序、监管指标和监测指标、监督指标及附则,自2027年1月1日起正式实施。监管指标不达标的公司可申请3年过渡期,须制定达标规划、明确时间进度,经董事会批准后于2027年3月底前报监管执行。
总则明确资产负债管理三大目标:期限结构匹配、成本收益匹配、流动性匹配。期限结构匹配指维持资产与负债现金流在较长期限结构上的合理匹配,防范利率风险与再投资风险;成本收益匹配旨在确保公司具备持续盈利能力,防范利差损风险;流动性匹配指短期内能获得充足资金以支付到期债务或履行其他支付义务。同时提出四项原则:全面覆盖、合理稳健、统筹协调(经济价值、盈利、流动性、偿付能力多维统筹)。
治理结构上实行“董事会负最终责任、高级管理层直接领导、资产负债管理部门统筹协调、职能部门相互协作、内部审计部门检查监督”的分层架构,并要求定期汇报与审查。
(二)监管指标与监测指标
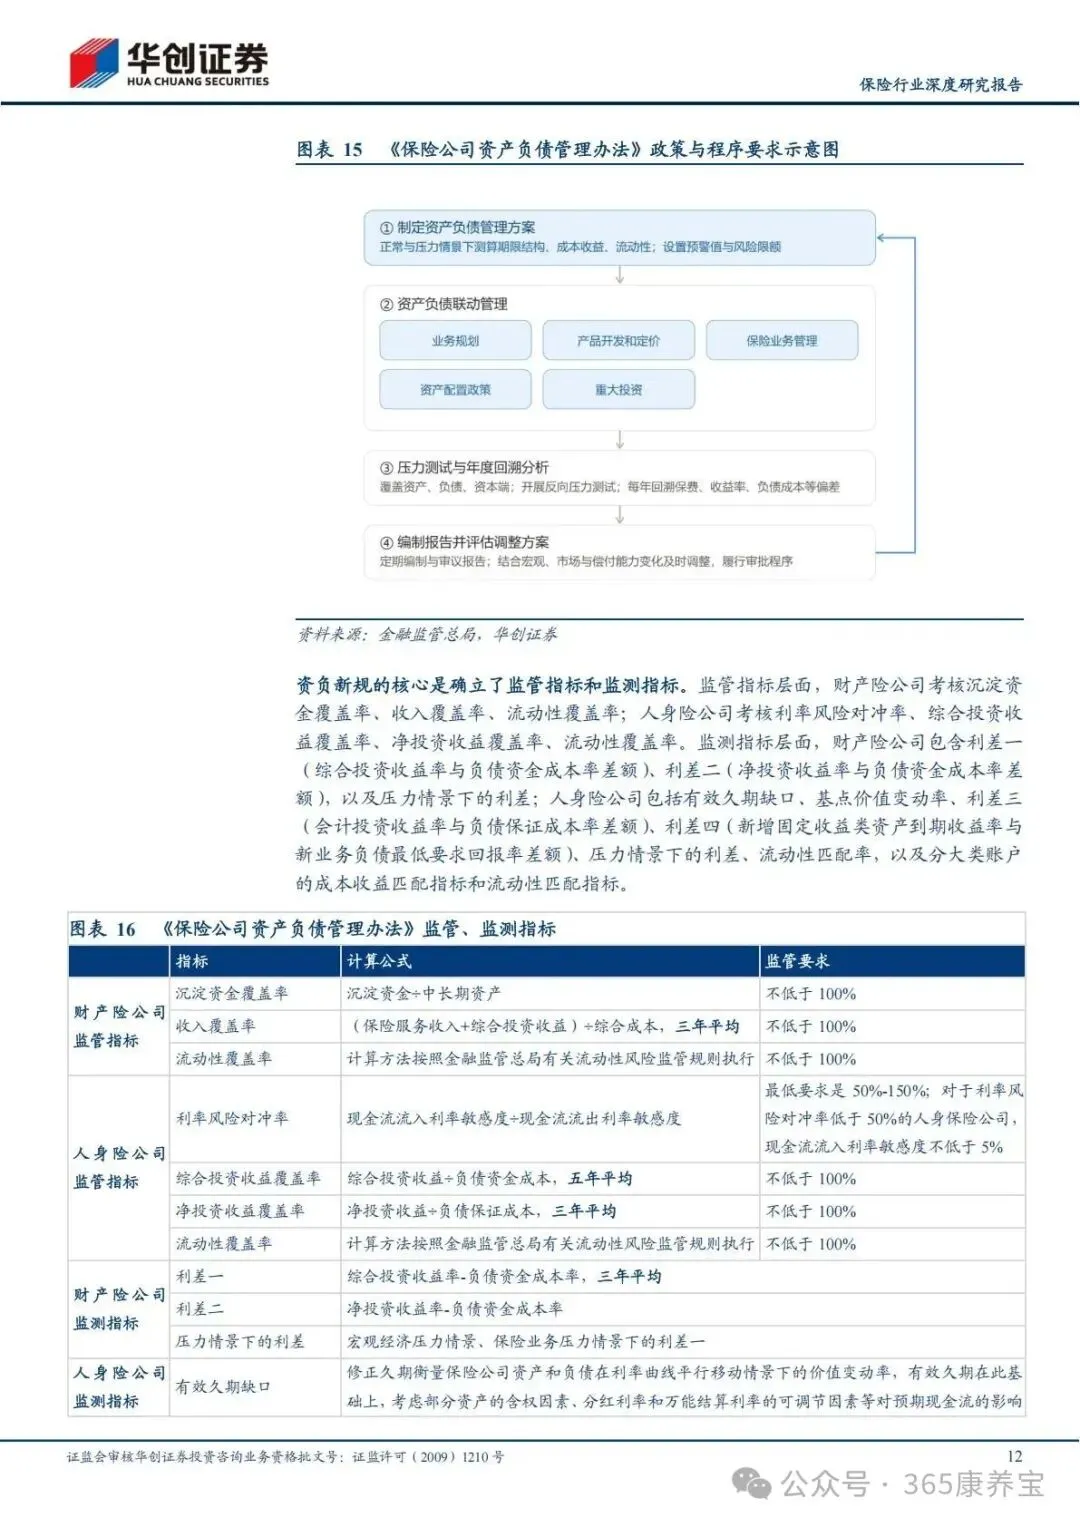
资负新规的核心是确立监管指标和监测指标。监管指标方面,财产险公司考核沉淀资金覆盖率、收入覆盖率、流动性覆盖率;人身险公司考核利率风险对冲率、综合投资收益覆盖率、净投资收益覆盖率、流动性覆盖率。监测指标方面,财产险公司包含利差一、利差二及压力情景下的利差;人身险公司包括有效久期缺口、基点价值变动率、利差三、利差四、压力情景下的利差、流动性匹配率等。
其中,综合投资收益覆盖率以五年平均综合投资收益与负债资金成本之比考核,要求不低于100%;净投资收益覆盖率以三年平均净投资收益与负债保证成本之比考核,要求不低于100%。这些指标将资产负债匹配从“软约束”变为可量化、可考核的硬性门槛。
三、尾部险企监管指标承压,需资负两端共同发力
报告预计,资负新规下监管指标承压最为明显的是人身险公司,其商业模式受利率下行影响更为明显。利率风险对冲不同于久期缺口指标,可一定程度通过利率衍生品工具管理;但净投资收益覆盖率、综合投资收益覆盖率指标或面临明显挑战,尤其是中小保险公司。
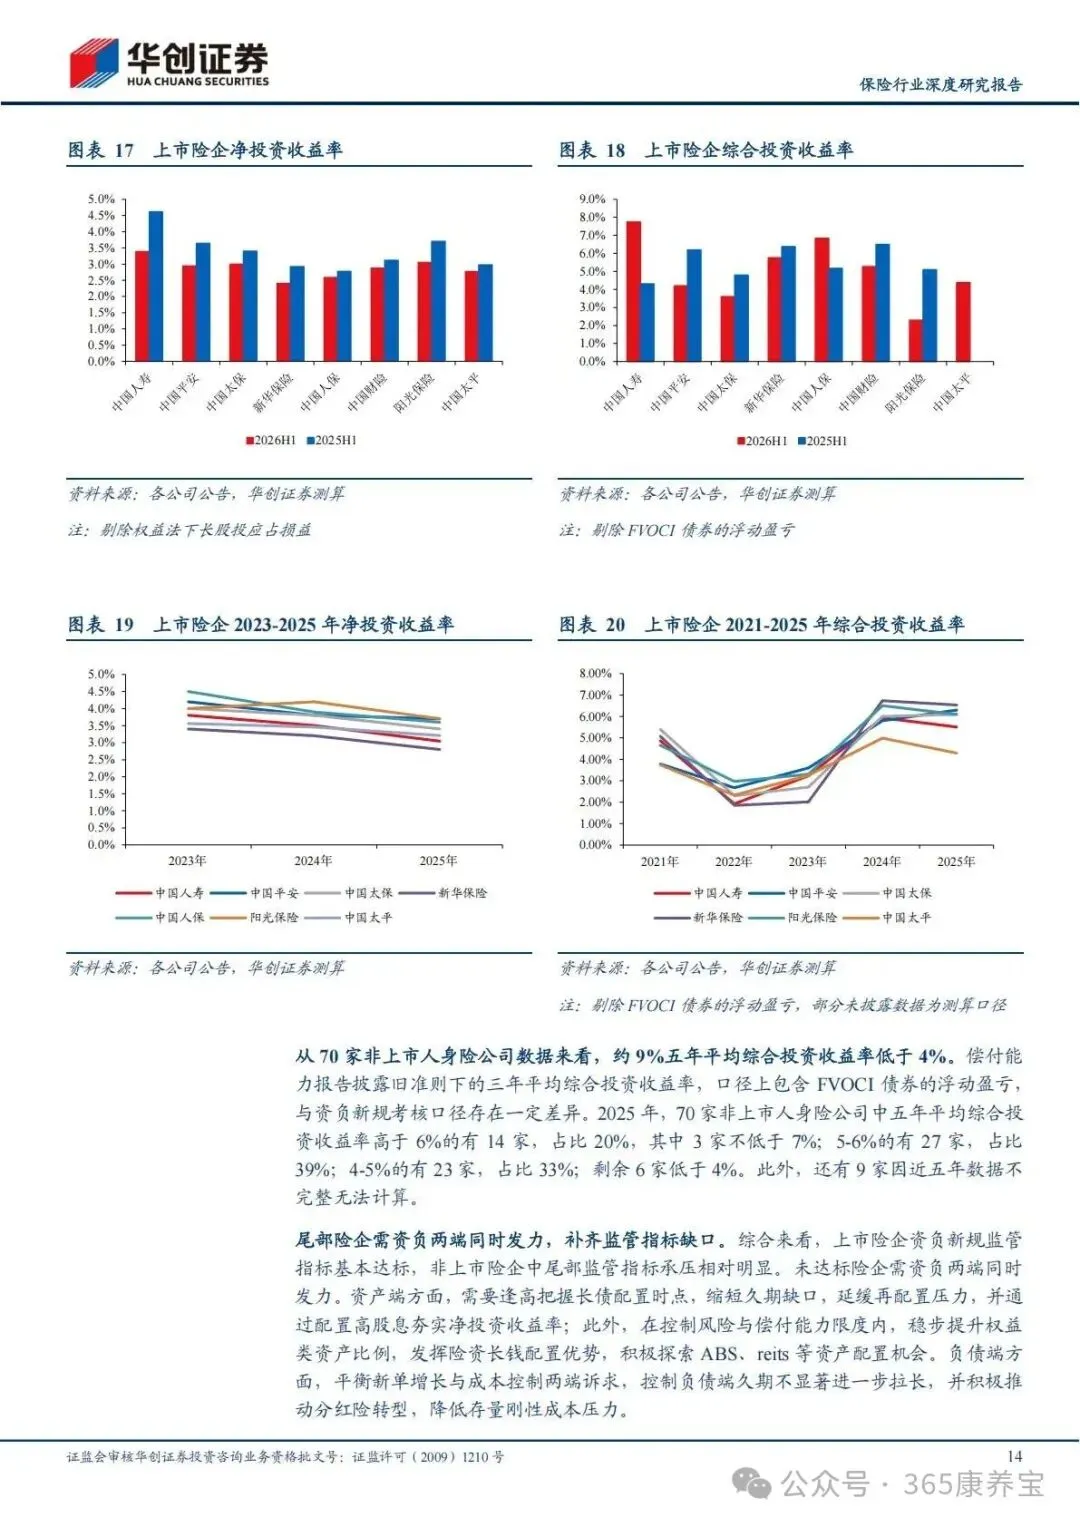
从上市险企看,2026H1平均净/综合投资收益率分别为2.9%/5%。净投资收益率最高的是中国人寿3.4%,综合投资收益率最高亦是中国人寿7.7%,主要受益于较高债券配置比例与灵活进取的权益投资风格。2023-2025年,上市险企净投资收益率均值由3.9%下降至3.4%;2021-2025年综合投资收益率五年平均为4.3%。上市险企头部优势明显,综合投资收益率预计基本能覆盖负债资金成本,净投资收益率对负债保证成本的覆盖或相对分化。
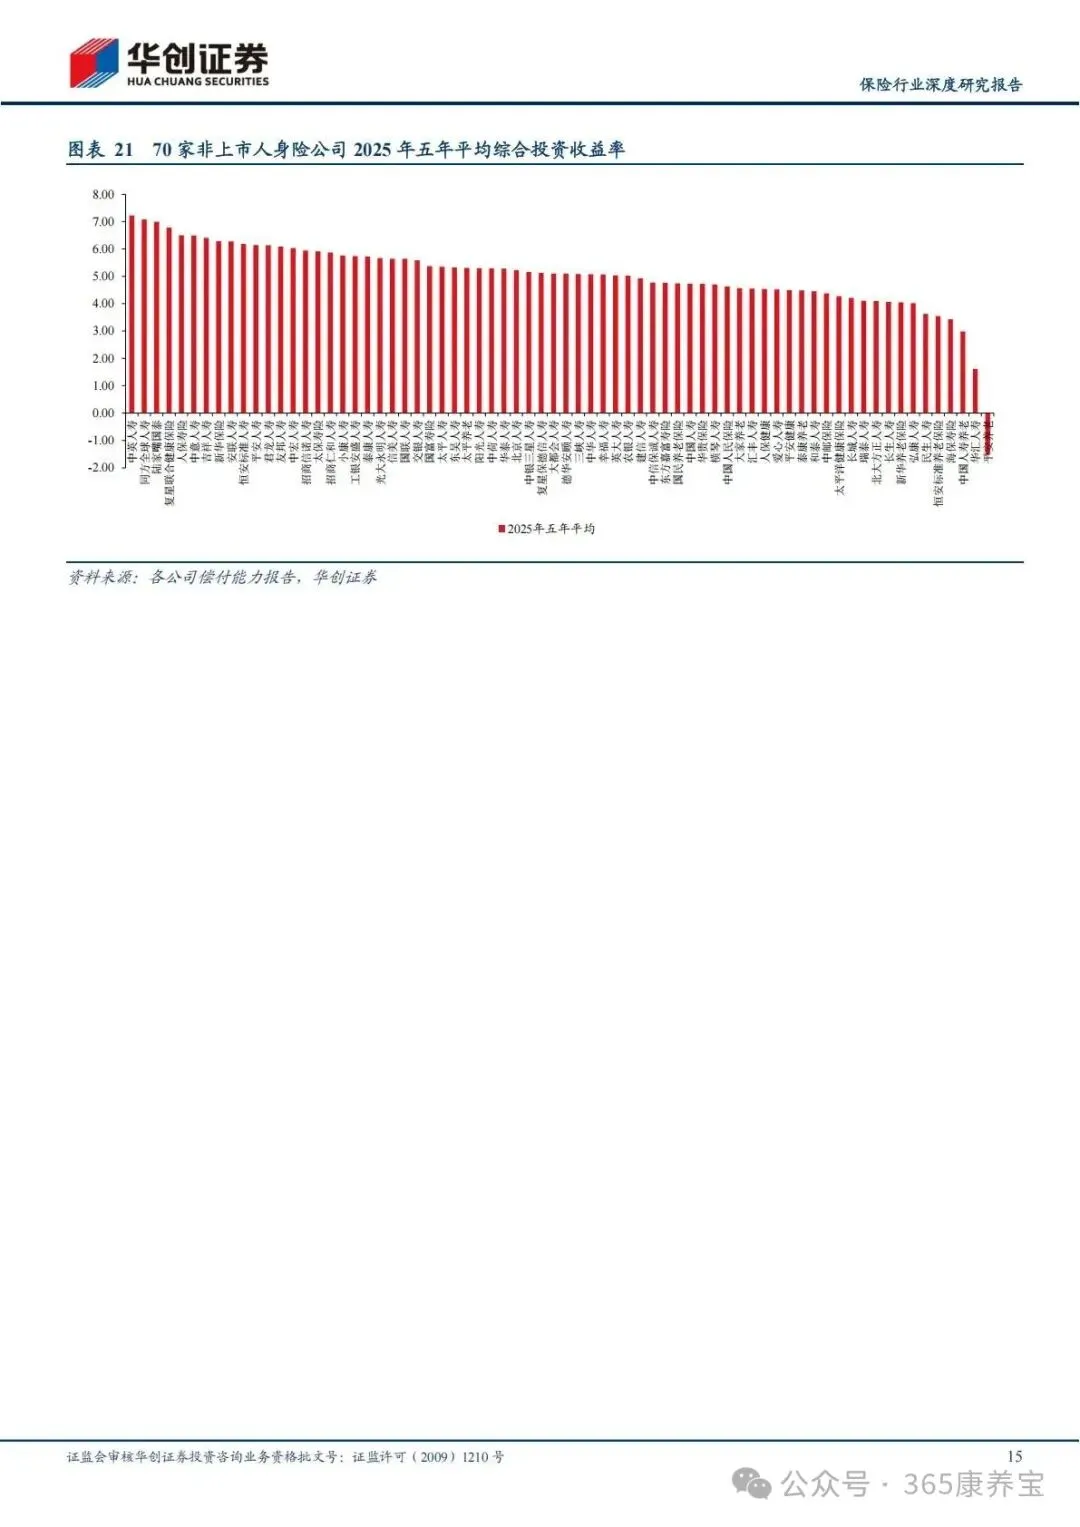
从70家非上市人身险公司数据看,约9%五年平均综合投资收益率低于4%。2025年,五年平均综合投资收益率高于6%的有14家(占比20%)、5%-6%的27家(39%)、4%-5%的23家(33%),其余6家低于4%。非上市尾部险企监管指标承压相对明显,需资负两端同时发力补齐缺口:资产端,逢高把握长债配置时点、缩短久期缺口、配置高股息夯实净投资收益,并在风险与偿付能力限度内稳步提升权益配置、探索ABS、REITs等;负债端,平衡新单增长与成本控制,控制负债久期不显著拉长,积极推动分红险转型、降低存量刚性成本压力。
四、测算:险资入市量级与潜在红利需求
(一)流量视角测算入市资金
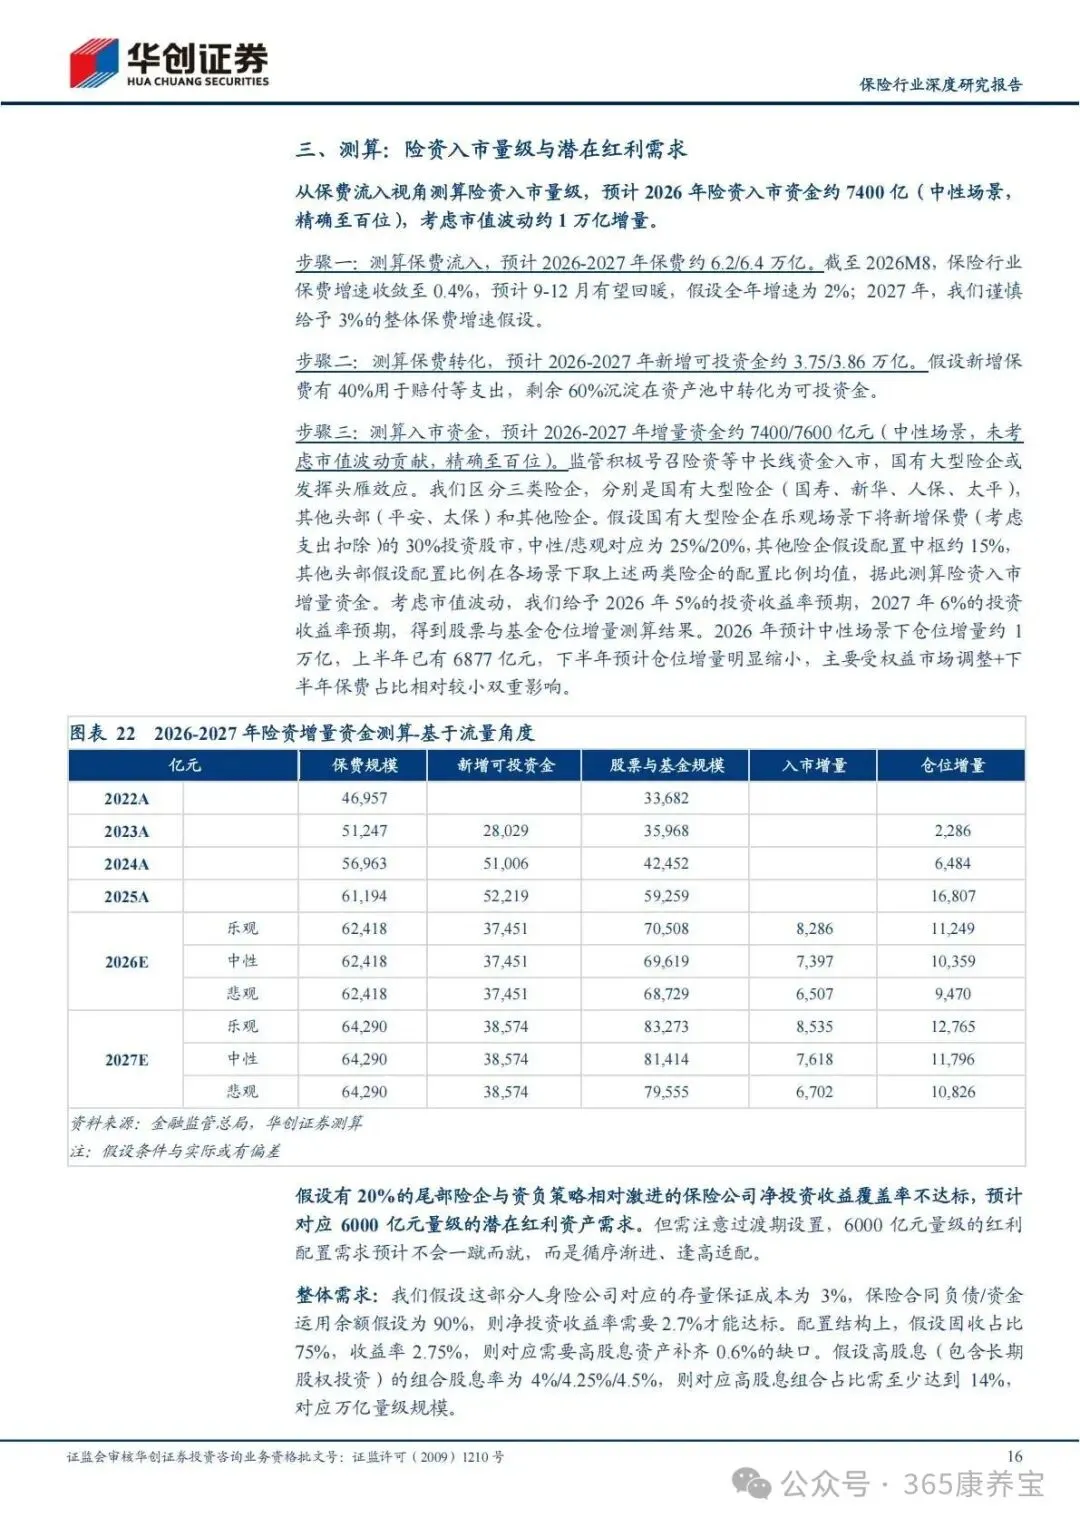
报告从保费流入视角测算险资入市量级。步骤一测算保费流入,预计2026-2027年保费约6.2/6.4万亿元;步骤二测算保费转化,预计2026-2027年新增可投资金约3.75/3.86万亿元;步骤三测算入市资金,预计2026-2027年增量资金约7400/7600亿元(中性场景)。监管积极号召中长期资金入市,国有大型险企或发挥“头雁效应”,报告区分国有大型险企(国寿、新华、人保、太平)、其他头部(平安、太保)和其他险企分别假设配置比例。考虑市值波动,预计2026年中性场景下仓位增量约1万亿元,上半年已有6877亿元,下半年预计仓位增量明显缩小、约3500亿元。
(二)潜在红利需求测算
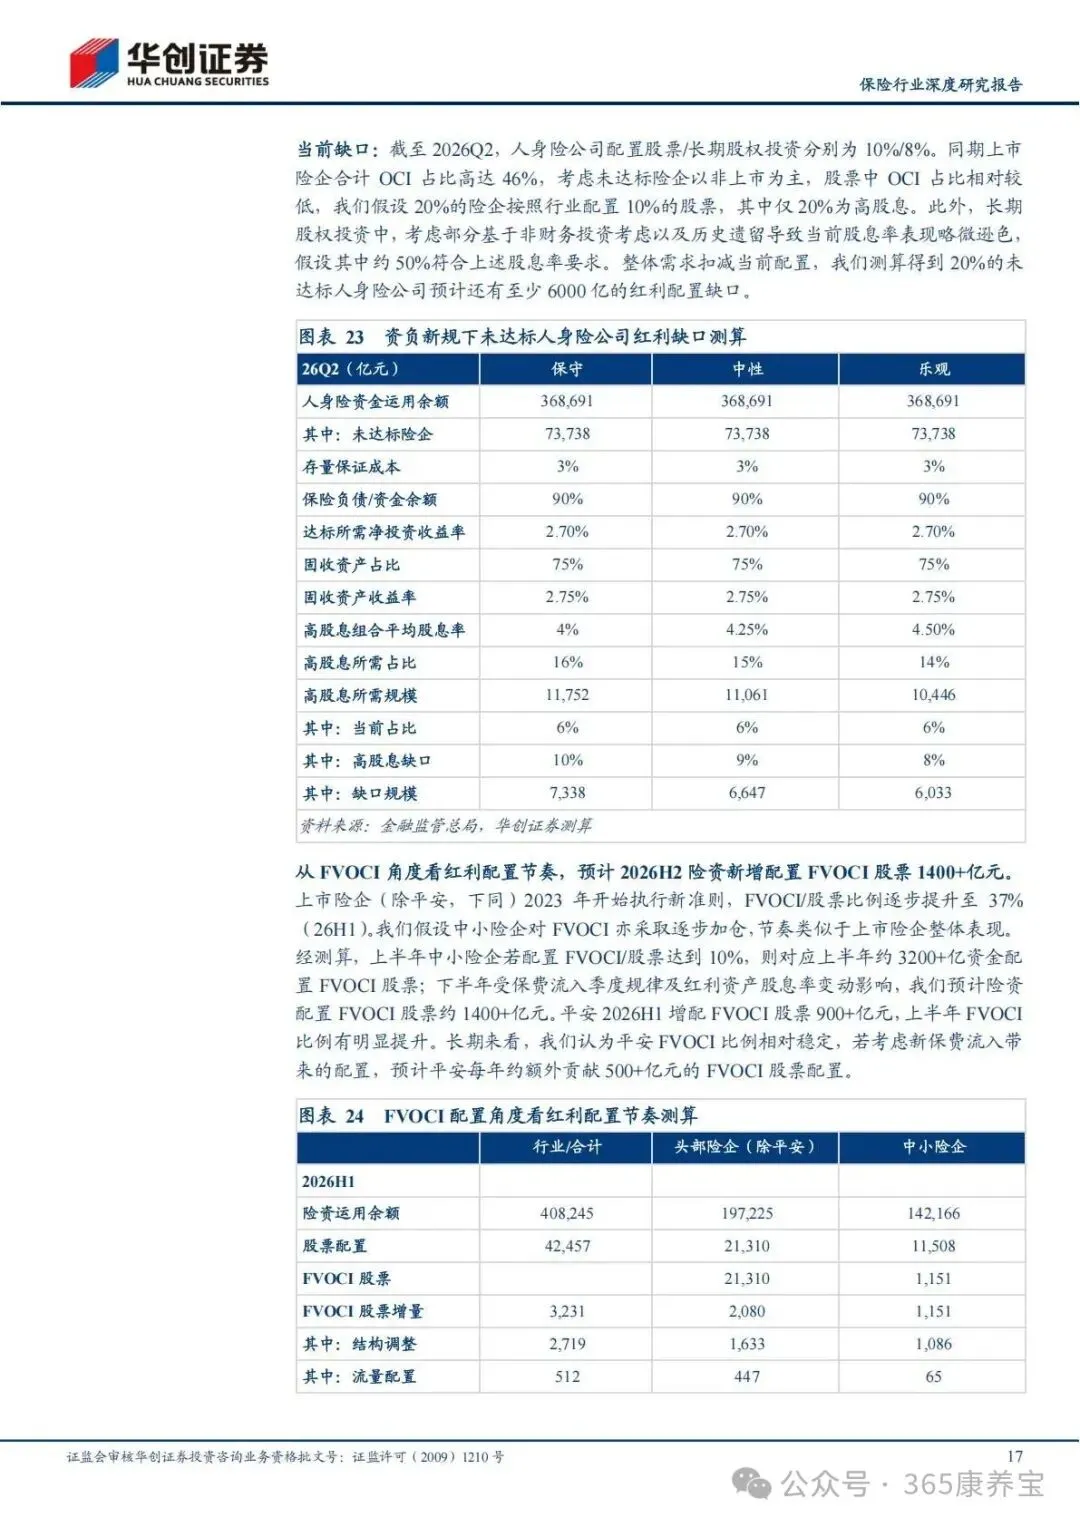
资负新规下,假设20%的尾部险企与资负策略相对激进的险企净投资收益覆盖率不达标,对应约6000亿元量级的潜在红利资产需求。测算逻辑为:假设存量保证成本3%、保险负债/资金运用余额90%,则净投资收益率需2.7%才能达标;配置上假设固收占比75%、收益率2.75%,需高股息资产补齐0.6%的收益率缺口;若高股息组合股息率4%/4.25%/4.5%,则高股息组合占比需至少14%、对应万亿级规模。扣减当前配置后,未达标人身险公司预计还有至少6000亿元红利配置缺口,且该需求不会一蹴而就,而是循序渐进、逢高匹配。
(三)FVOCI配置节奏测算
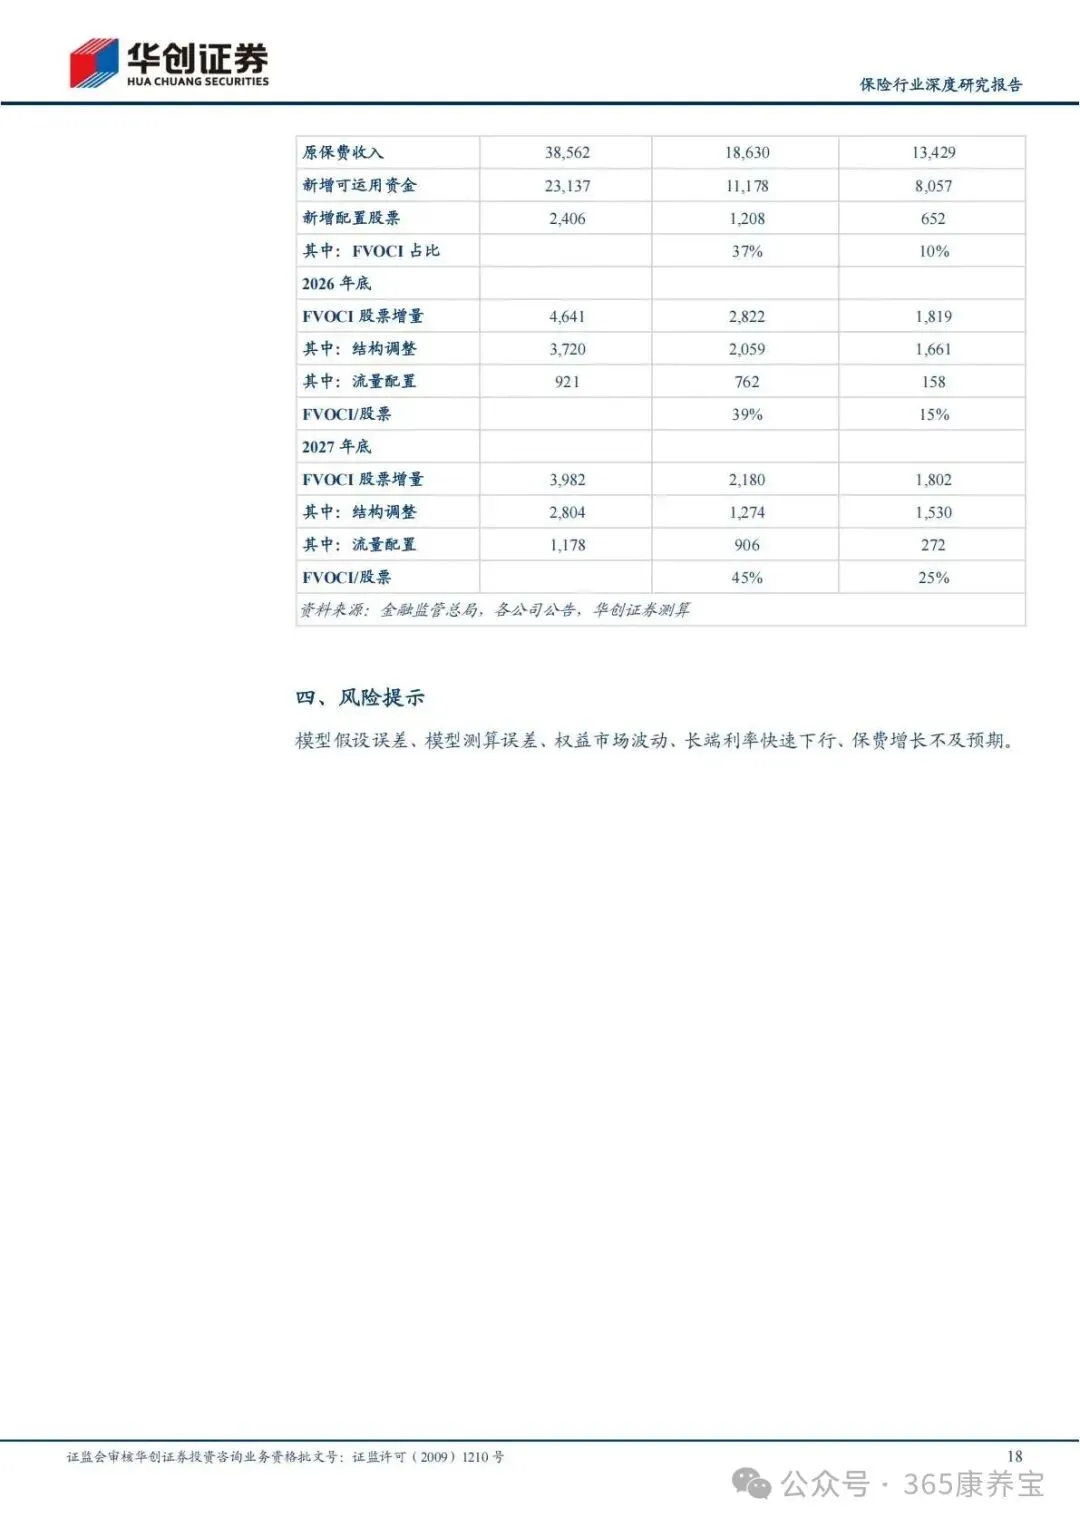
从FVOCI角度看,预计2026H2险资新增配置FVOCI股票1400+亿元。上市险企(除平安)2023年开始执行新准则,FVOCI/股票比例逐步提升至37%(26H1);假设中小险企对FVOCI亦采取逐步加仓,预计上半年中小险企配置FVOCI股票约3200+亿元、下半年约1400+亿元。平安2026H1增配FVOCI股票900+亿元,长期看若考虑新保费流入带来的配置,预计每年额外贡献500+亿元的FVOCI股票配置。
整体来看,随着资负新规落地以及中长线资金入市获得监管积极引导,险资权益配置中枢有望持续抬升,FVOCI类红利资产的配置节奏也将进一步加快,相关高股息、低估值资产的配置价值有望在较长时期内持续凸显,这为权益市场中长期资金结构改善提供了重要支撑。
五、风险提示
报告提示的主要风险包括:模型假设误差、模型测算误差、权益市场波动、长端利率快速下行、保费增长不及预期。投资者在参考相关测算结论时,应注意上述假设条件与实际或存在偏差。
简要总结
资负新规推动险资转向“价值与匹配导向”,权益中枢抬升与红利配置需求成为未来险资行为主线。预计2026年险资入市约7400亿元、潜在红利需求约6000亿元,高股息、低估值资产的配置价值有望持续凸显。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告


发表评论
发表评论: