
 研报速递
(点击查找星球报告 · 20000+报告👆)
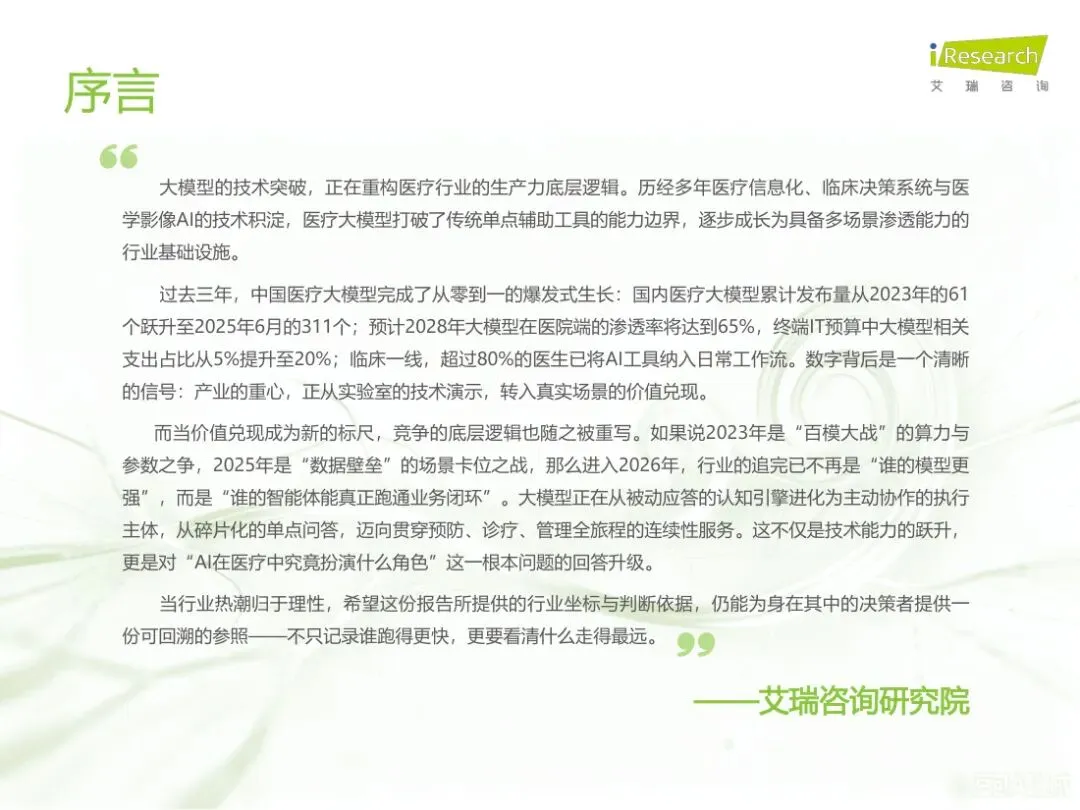
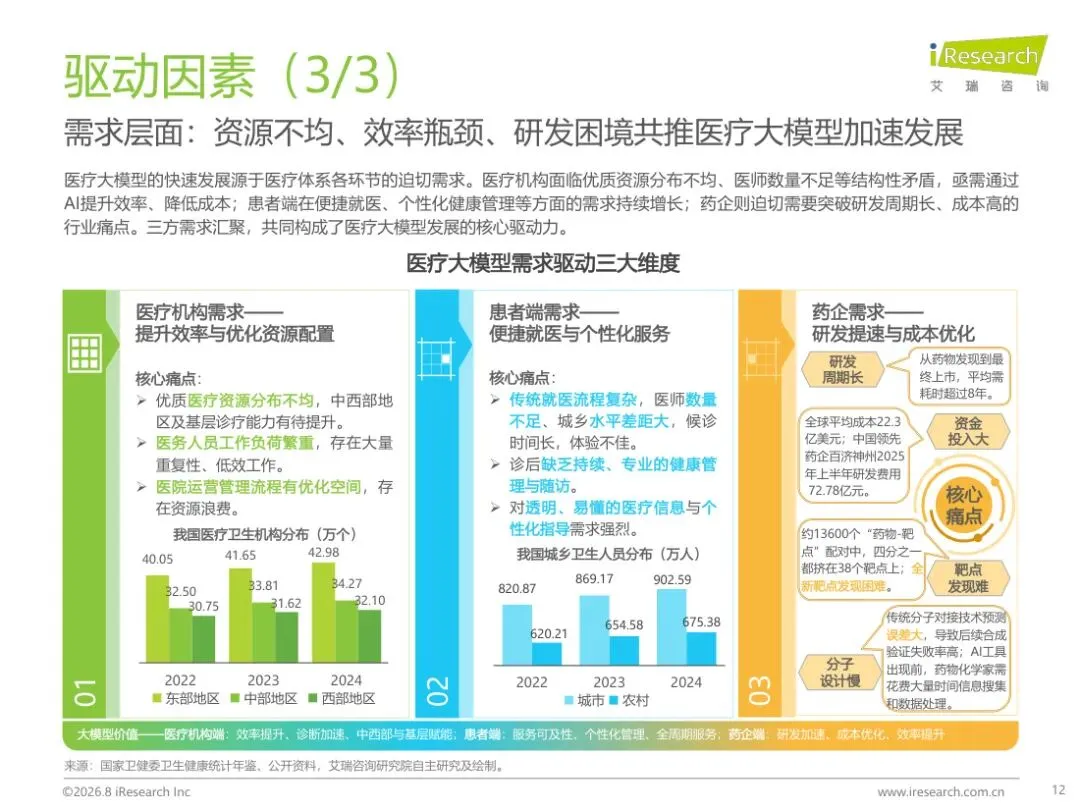
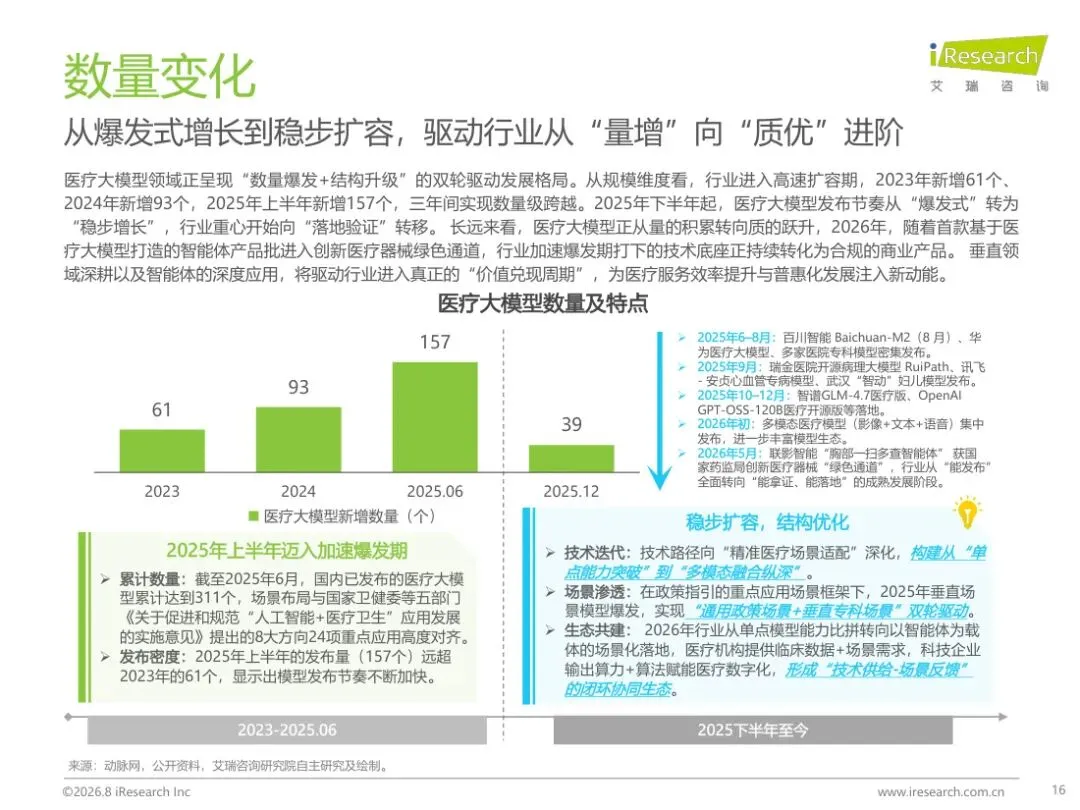
报告披露,国内医疗大模型累计发布量从 2023 年的 61 个跃升至 2025 年 6 月的 311 个,三年增长数倍。这个速度说明两件事:一是技术门槛在快速下降,通用底座加领域数据适配就能产出一个「医疗大模型」;二是命名与发布本身已经不能构成竞争力,因为供给远超真实采购需求。报告对阶段的划分很清晰:2023 年是「百模大战」,比算力与参数;2025 年是「数据壁垒」,比谁能卡住高价值场景;进入 2026 年,竞争焦点变成「谁的智能体能真正跑通业务闭环」——从被动应答的认知引擎,进化为主动协作的执行主体,从单点问答走向贯穿预防、诊疗、管理的连续服务。对厂商而言,这意味着评价标准从「模型跑分」换成了「上线后医院还用不用」。
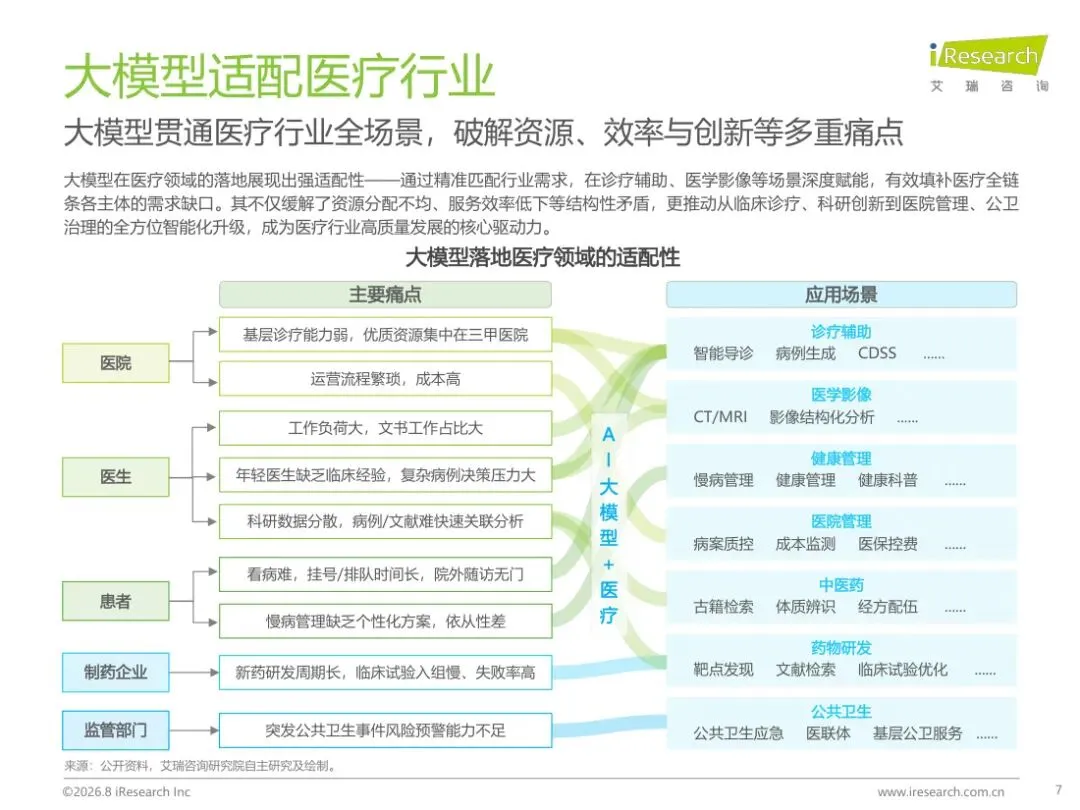
报告给出的场景成熟度梯队,是这份报告最有实操价值的一张表。第一档是成熟应用:医疗影像 75%–85%,数据标准化程度高、任务边界明确、监管路径清晰(三类证获批),已实现规模化临床应用;诊疗辅助 70%–80%,与临床需求结合紧密,覆盖辅助诊断与病历生成,成为医生的核心辅助工具。第二档是快速推广与应用拓展:医院管理 60%–70%,聚焦运营效率与资源调度;健康管理 60%–70%,面向患者全周期但数据分散、个性化要求高。第三档是试点与验证:中医药 50%–60%,受望闻问切主观性制约,以知识问答为主;药物研发 50%–60%,技术融合但尚未颠覆传统流程;公共卫生 30%–40%,跨部门数据壁垒高,多个方向仍在探索。这个梯队意味着,资源应该压在能拿证的场景上,而不是均匀铺开。
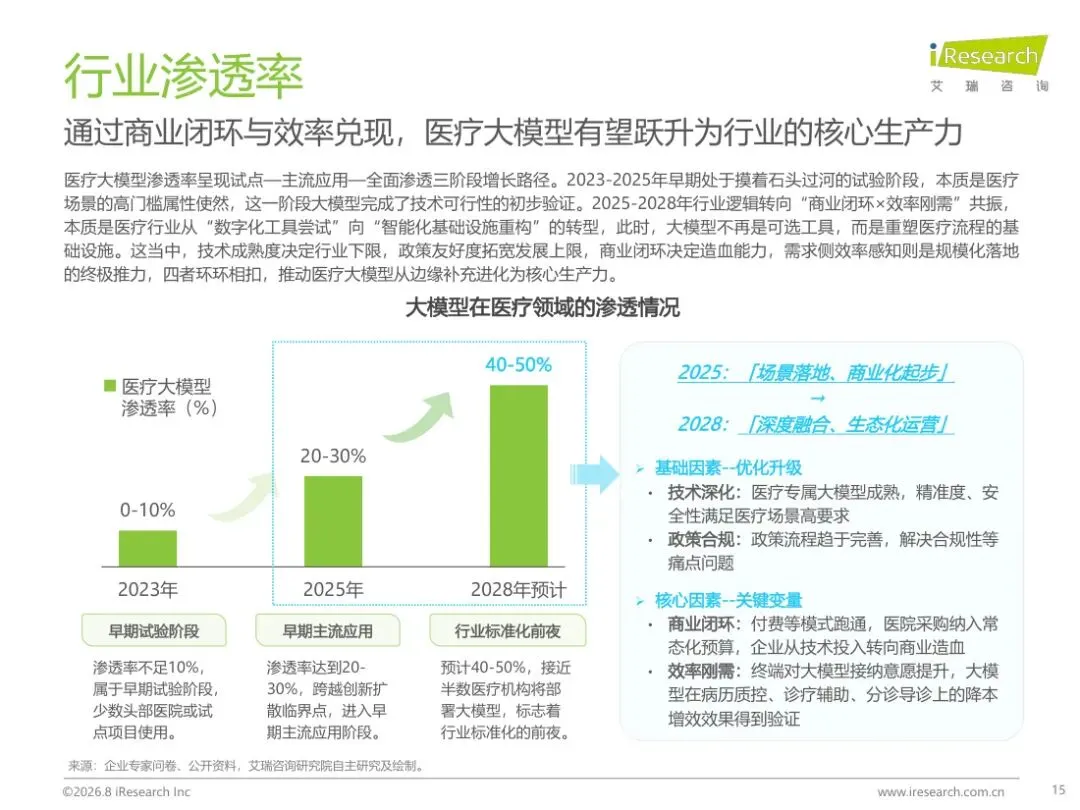
报告对商业化的量化判断集中在一组预算数据上:终端 IT 预算中大模型相关支出占比,将从当前水平提升至 20%;预计 2028 年大模型在医院端的渗透率达到 65%。这两条合起来,指向一个并不激进但很确定的市场——医院的信息化预算总量增长有限,但内部结构在快速重排,大模型正在从「创新试点科目」变成「常规预算科目」。报告同时提示,采购决策权正在迁移:过去由信息科主导,现在临床科室、院办、甚至地方卫健委都在参与,厂商的销售对象从「一个部门」变成「一套决策链」。这也解释了为什么头部医疗 IT 企业的优势明显——它们本来就握着 HIS、电子病历这些系统级入口,把大模型嵌进去,比从零进场容易得多。预算结构的重排,比任何单点技术突破都更值得关注。
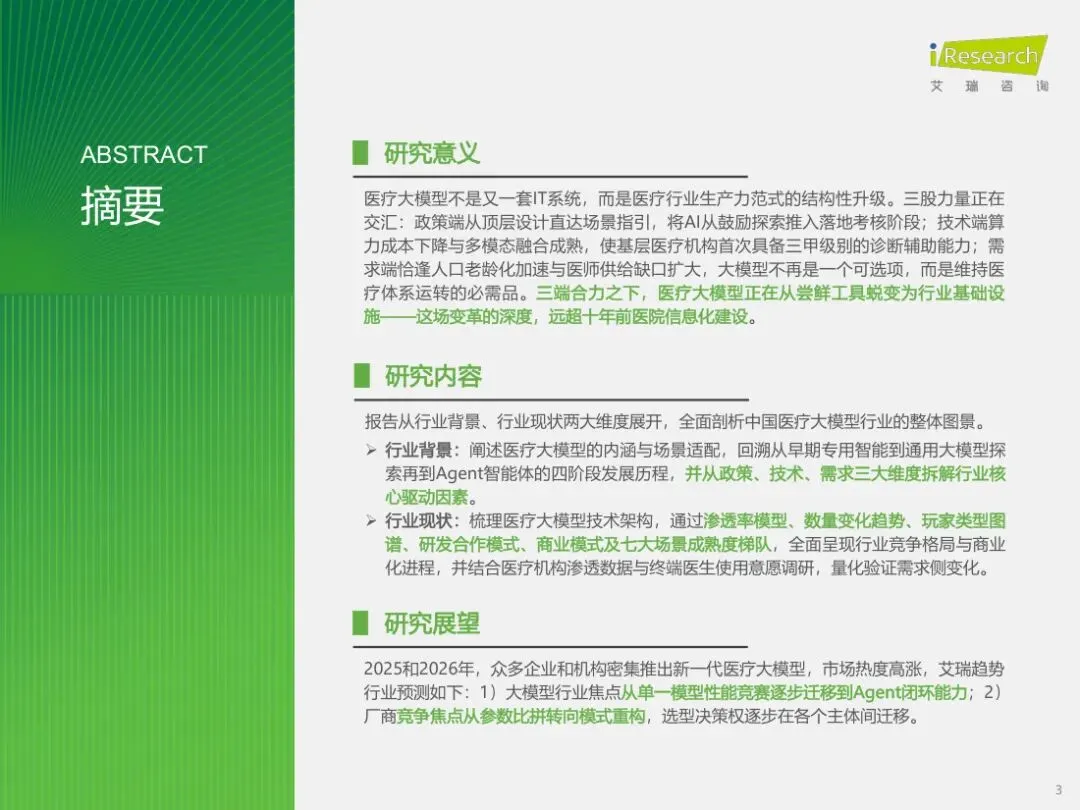
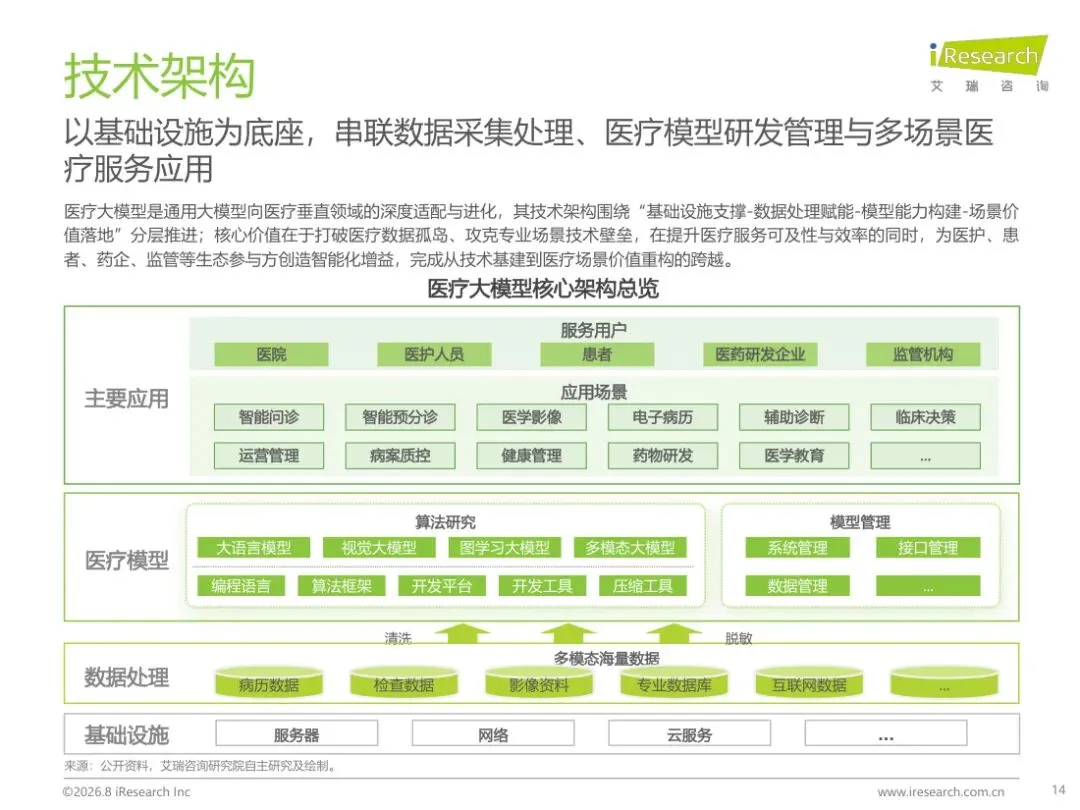
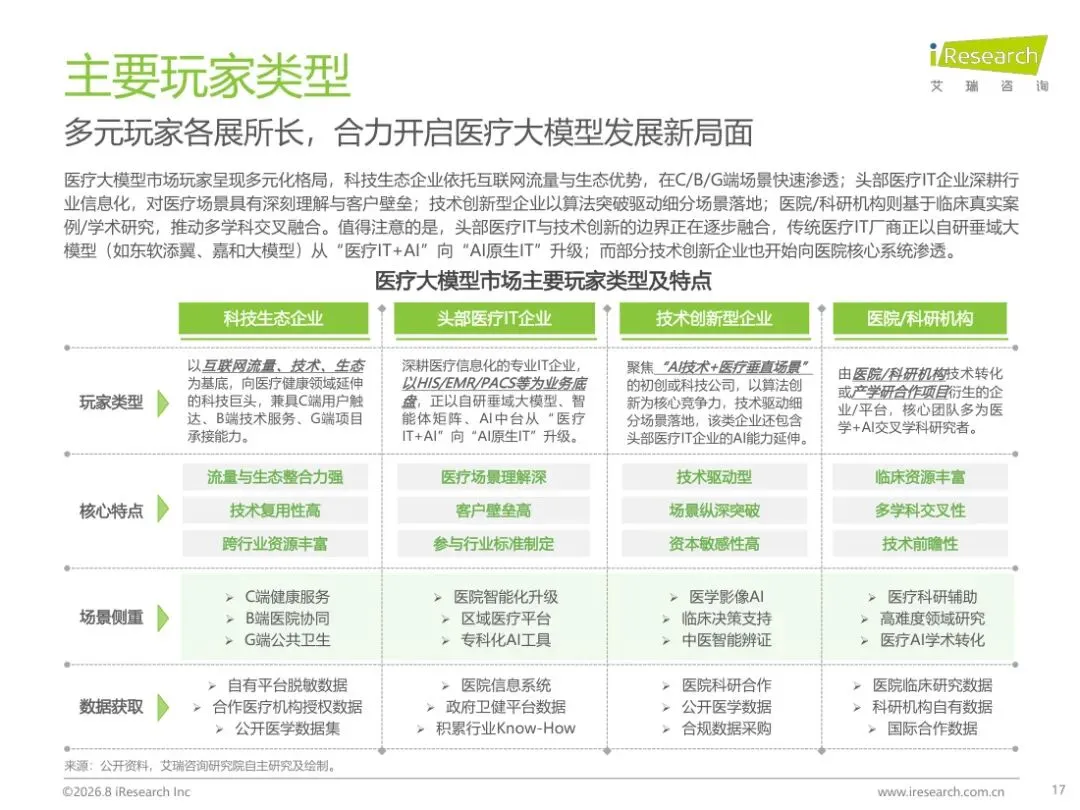
报告把玩家分成四类,商业模式各不相同。科技生态企业以技术底座与 C 端流量双轮驱动,用 C 端健康服务构筑流量闭环,叠加 B 端智能医疗解决方案(项目制、SaaS、Agent 全栈方案),部分企业还与医疗 IT 生态合作,借医院渠道实现院内渗透。头部医疗 IT 企业把大模型深度嵌入自有 HIS、电子病历等核心系统,建立覆盖诊前、诊中、诊后的智能体矩阵,面向存量医院实现系统级升级,提升客单价与粘性。技术创新型企业聚焦垂直场景,靠专用模型与细分领域技术打造核心产品,通过技术授权、软硬一体化方案及医疗器械认证实现营收。医院与科研机构则从技术使用者转为研发主体,头部医院在通用模型上自主研发垂直医疗模型,对外输出工具,通过技术授权、联合科研、商用工具付费变现。四条路各有天花板,跨道经营往往两头不讨好。
报告提到,临床一线超过 80% 的医生已将 AI 工具纳入日常工作流。这个数字比任何渗透率预测都更有分量——它说明使用习惯已经形成,剩下的问题不是「要不要用」,而是「怎么用得放心」。报告在政策部分梳理了三层驱动逻辑:国家战略定方向(《国民健康「十五五」规划》与「人工智能+」行动意见)、专项政策强支撑(五部门《实施意见》与药监创新举措规范八大应用场景)、地方场景促落地。政策把 AI 从「鼓励探索」推入了「落地考核」阶段,同时也意味着合规要求会越来越硬。真正的难点在责任划分:模型给出建议、医生签字负责,一旦出现误判,责任如何界定?这个问题不解决,高成熟场景之外的应用很难规模化。报告的趋势判断是焦点从模型性能转向 Agent 闭环能力,而闭环的前提,正是把责任、审计与可解释性一起设计进去。
把这份报告压成四组数据看:模型数量三年涨了四倍多,但真正的变化不在数量而在落地——医院端渗透率要到 2028 年才到 65%,医生却已有八成在用;七个场景里,影像与诊疗辅助已经成熟,公共卫生还停在 30%–40%。用的人跑在了装的院前面,这是这个行业眼下最真实的错位。
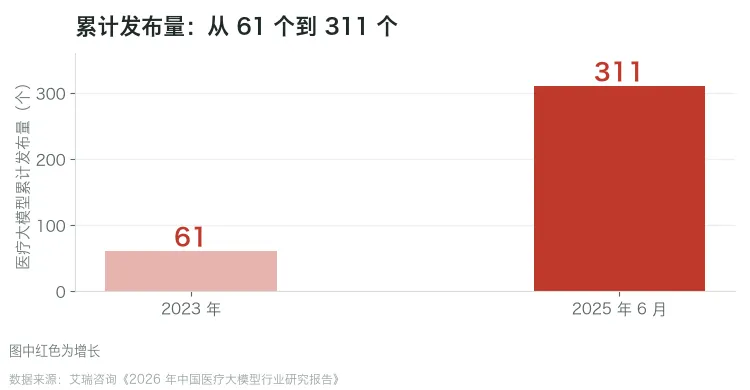
图中红色为增长。
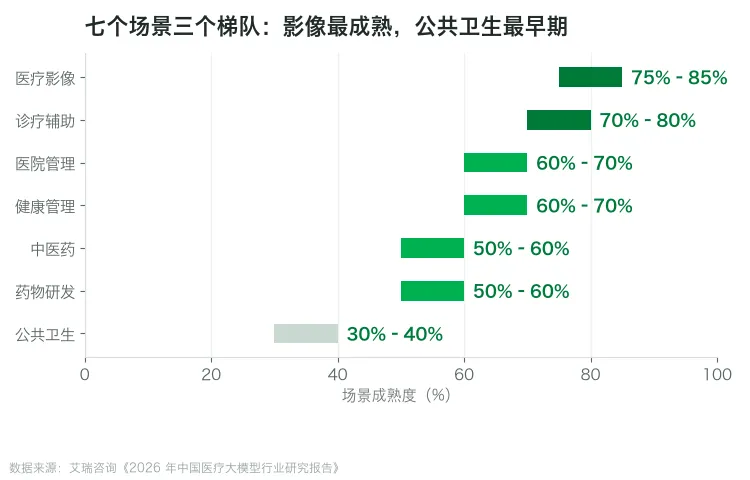
区间为报告给出的成熟度范围;医疗影像与诊疗辅助已在 70% 以上。
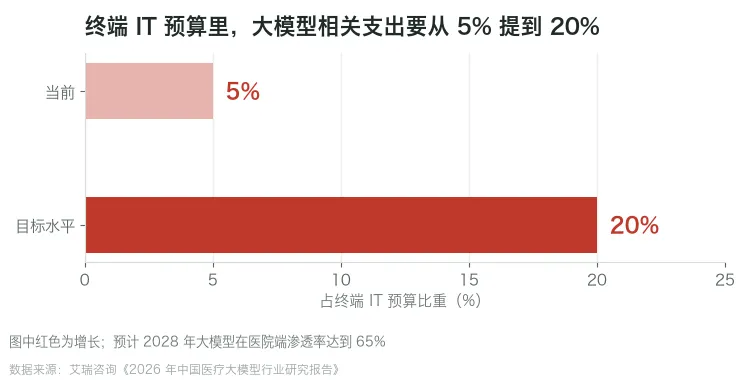
图中红色为增长;预计 2028 年大模型在医院端渗透率达到 65%。
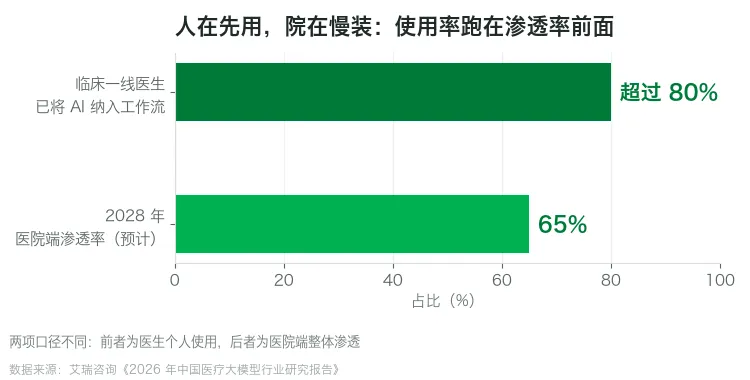
两项口径不同:前者为医生个人使用,后者为医院端整体渗透。
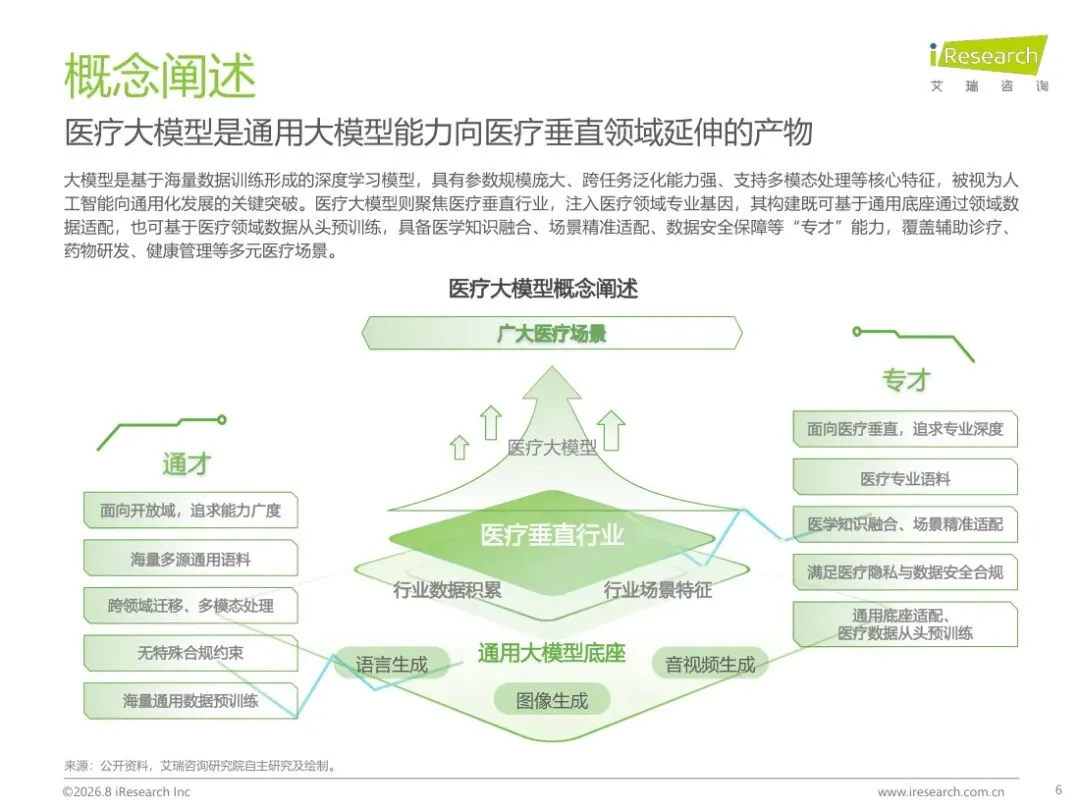
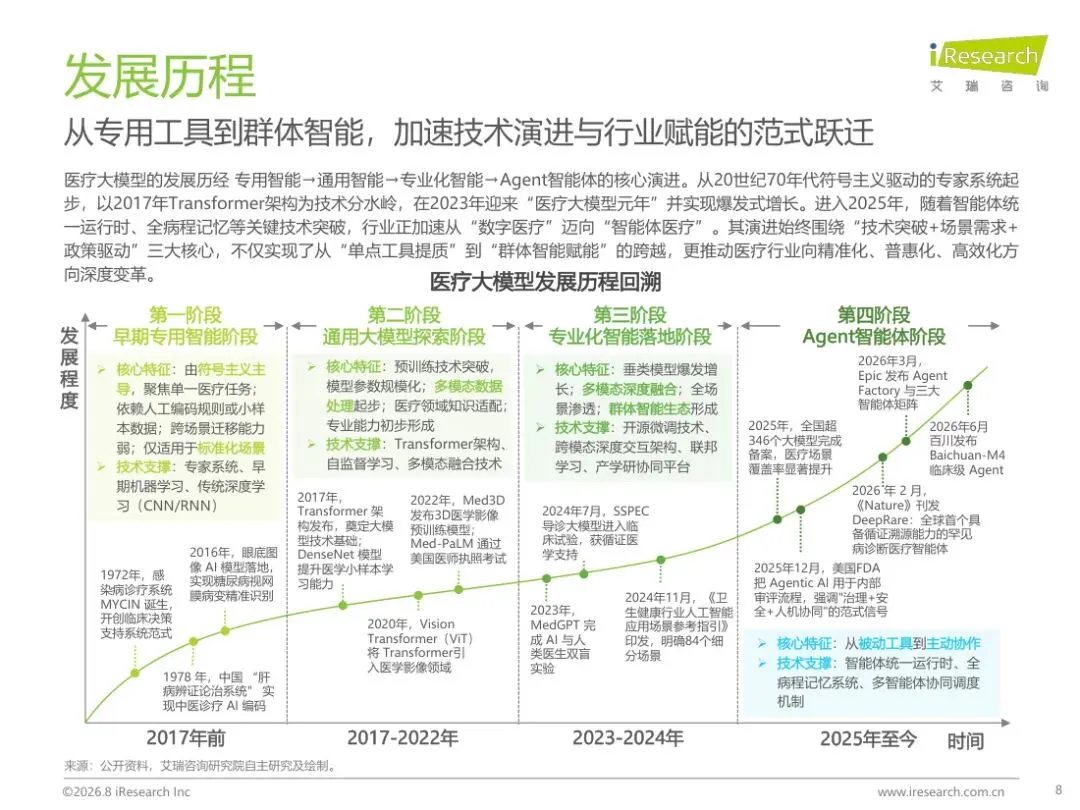
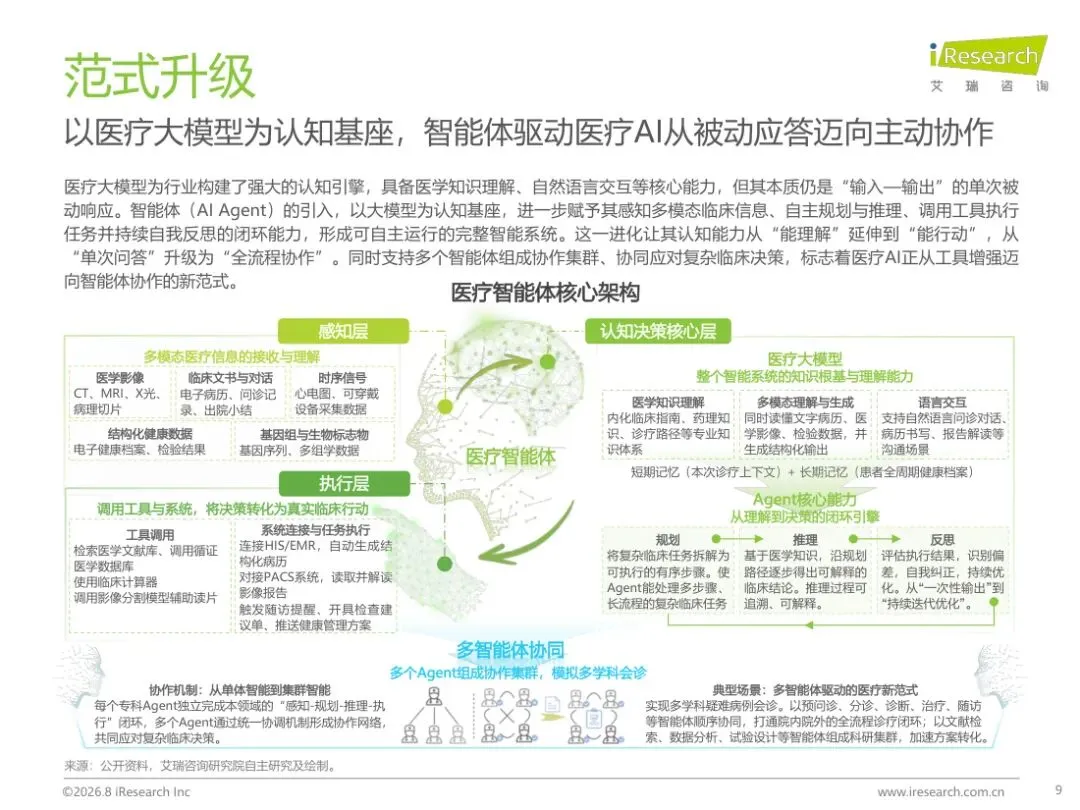
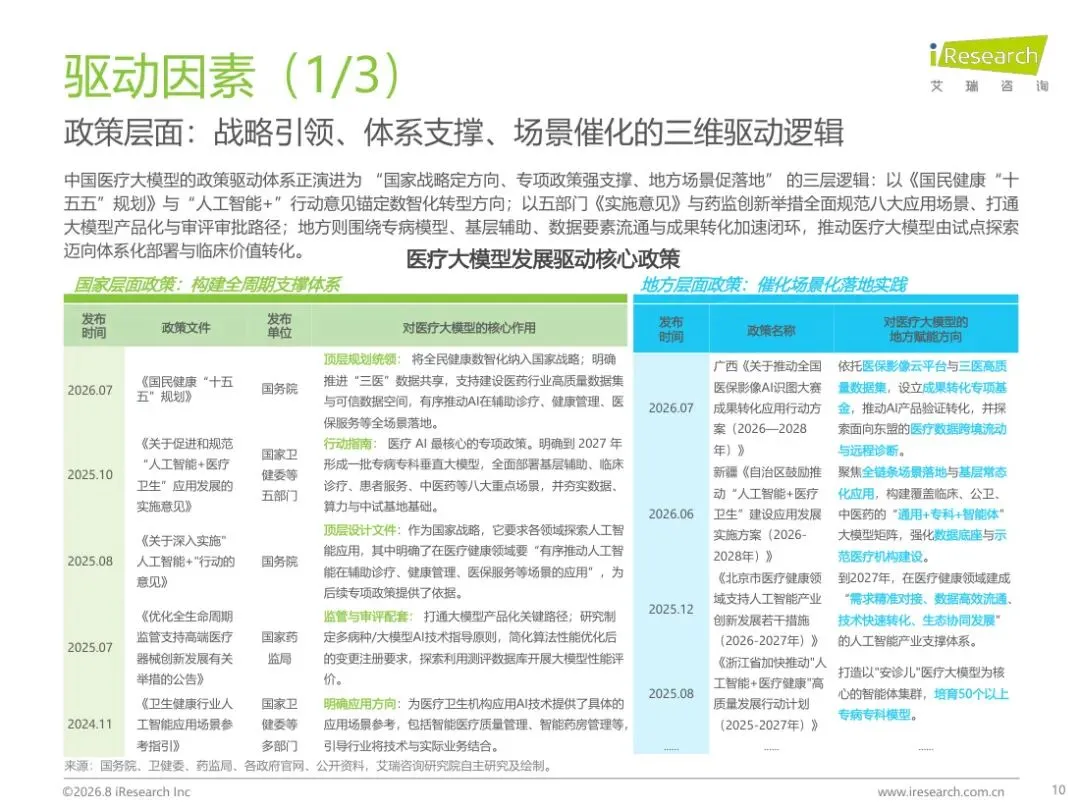
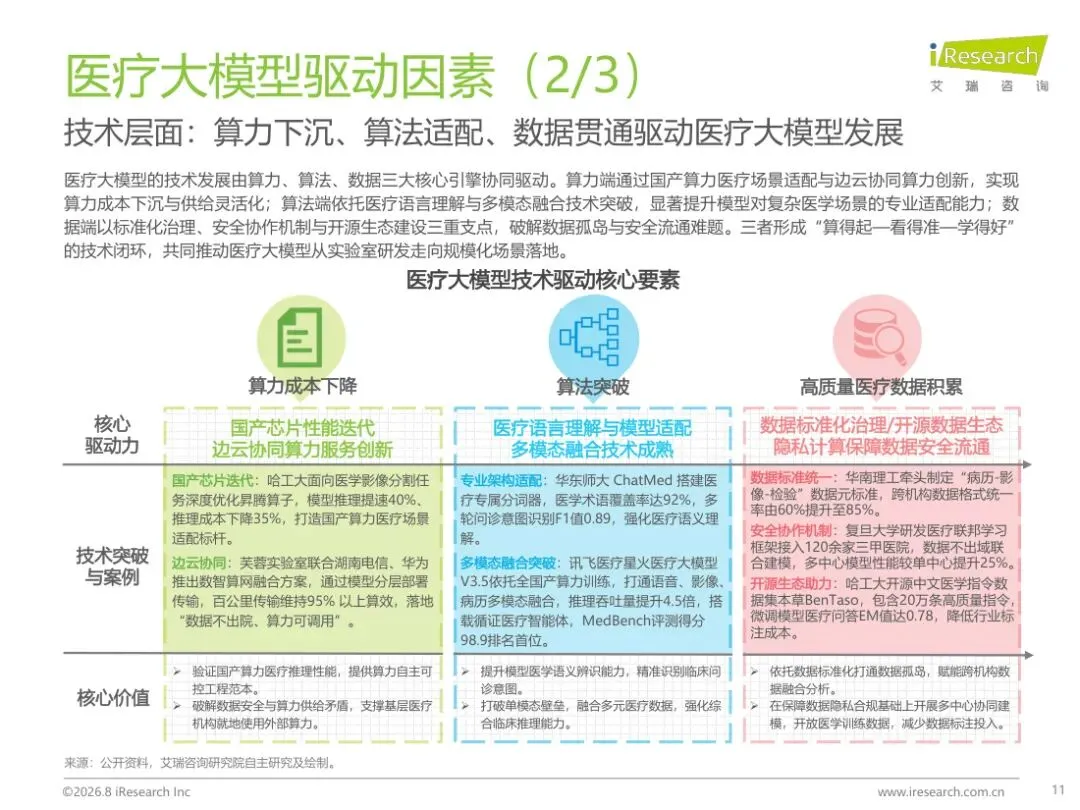
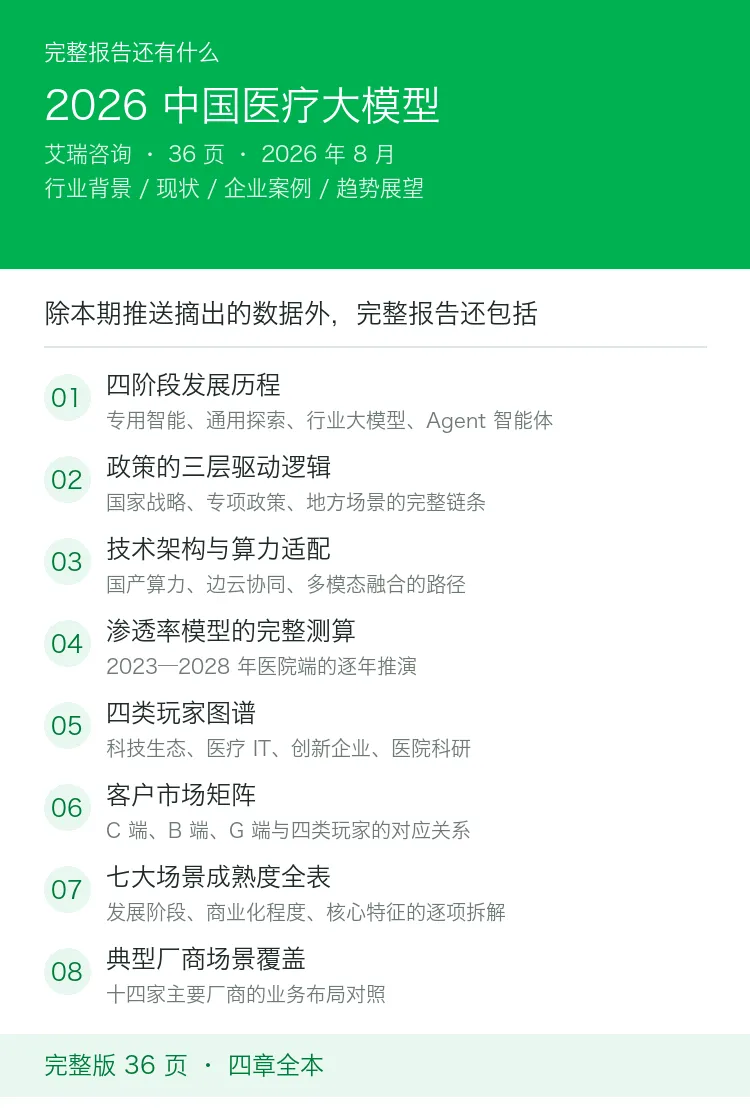
本期推送只摘出了 4 组数据。完整版 36 页里,还有四阶段发展历程、政策的三层驱动、渗透率模型的逐年测算、四类玩家图谱、客户市场矩阵,以及十四家厂商的场景覆盖对照。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: