
 研报速递
大家可从下方名片关注并进入本号首页,再点右上“…”并设为星标。
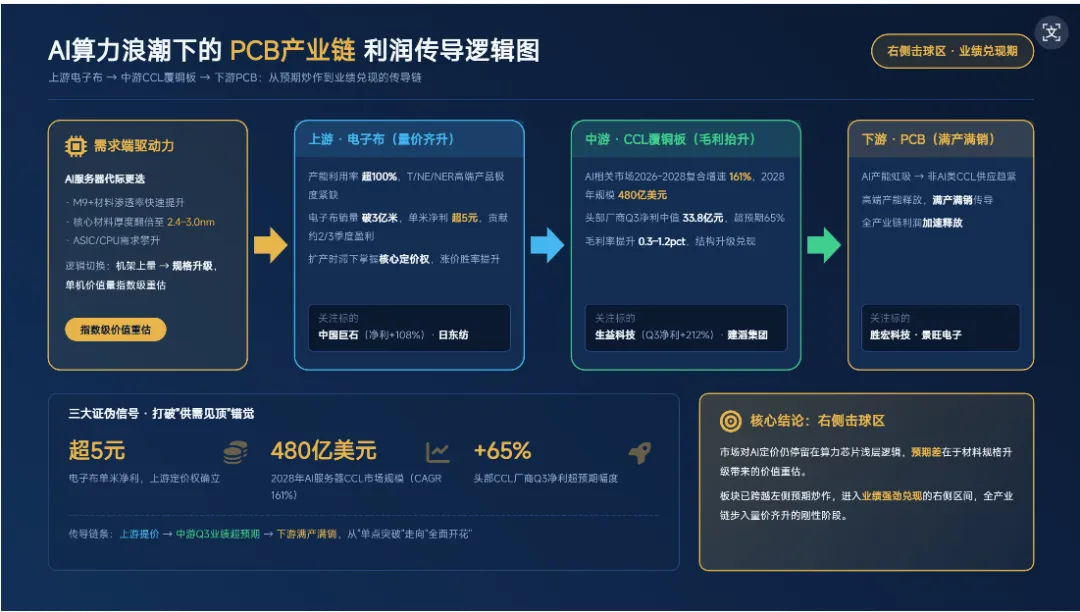
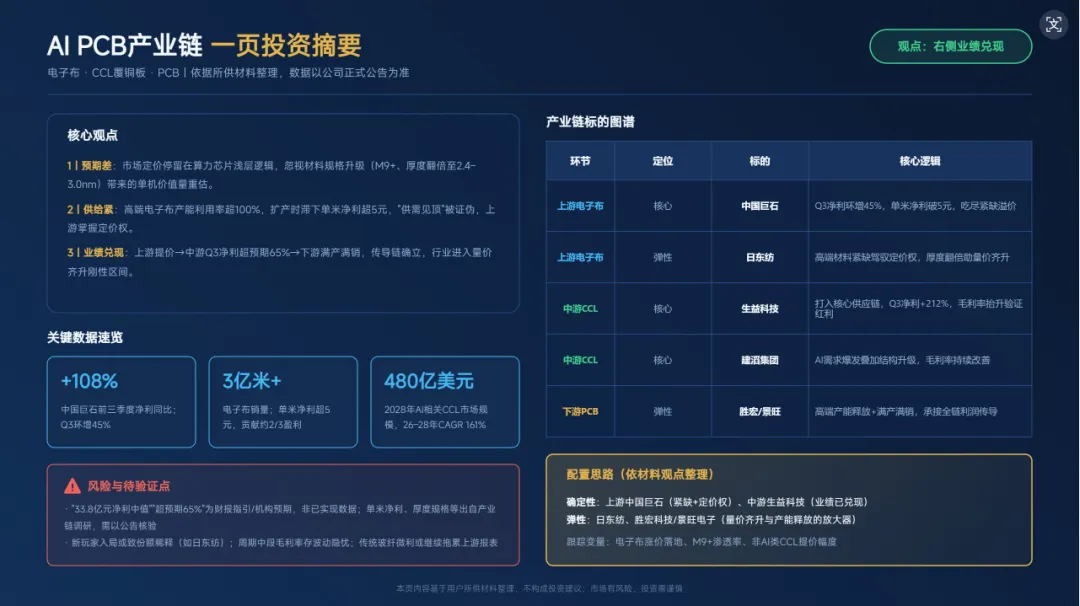
中国巨石前三季度净利增108%,电子布销量破3亿米且单米净利超5元
近日,AI驱动PCB及CCL产业链需求景气并步入业绩兑现期,上游电子布龙头前三季度净利大增108%。
市场逻辑正转向AI服务器代际更迭带来的材料规格升级(如M9+及厚度增至2.4nm-3.0nm)。
当前上游电子布供给极度紧张,产能利用率超100%,核心供应商销量破3亿米,单米净利超5元。
中游CCL受此驱动,预计2026-2028年AI相关市场复合增速达161%,至2028年规模达480亿美元;头部厂商2026年Q3净利中值达33.8亿元,超预期65%,毛利率提升0.3-1.2个百分点。AI产能虹吸致非AI类CCL供应趋紧,向下游PCB满产满销传导,全产业链利润加速释放,板块已进入右侧击球区。
关注:中国巨石/日东纺(上游电子布,受益于供给极度紧张及量价齐升),生益科技/建滔集团(中游CCL,受益于AI需求爆发及毛利率抬升),胜宏科技/景旺电子(下游PCB,受益于高端产能释放及满产满销)

市场当前对AI产业链的定价多停留在算力芯片的浅层逻辑,甚至担忧上游材料供需见顶,但这恰恰掩盖了PCB产业链正在发生的深层次质变。
真正的预期差在于,AI服务器的代际更迭不仅是数量的线性外推,更是材料规格升级(如M9+、厚型核心材料)带来的指数级价值重估。
据产业链调研,当前高端电子布供应极度紧张,单米净利已突破5元,彻底打破了市场对于供给过剩的错觉。
同时,AI产能的虹吸效应正导致非AI类CCL供应趋紧,全行业正步入量价齐升的刚性区间。从上游电子布的强劲提价,到中游CCL厂商Q3净利超预期65%,再到下游PCB的满产满销,一条清晰的利润传导链条已经确立。当前板块已跨越左侧预期炒作,进入业绩强劲兑现的右侧击球区。
1. 电子布单米净利超5元,上游供给极度紧张
据公司财报披露,核心供应商的电子布销量突破3亿米,单米净利润略高于5元,贡献了约三分之二的季度盈利。同时,据产业链调研,T、NE、NER等高端产品的供应极为紧张,且厂商正全力提升供应能力。这一现象直接证伪了市场关于“供需见顶”的悲观预期。在产能扩张周期存在时滞的背景下,上游材料环节凭借极高的产能利用率(超100%),已掌握产业链的核心定价权,未来进一步涨价的胜率显著提升。
2. CCL市场达480亿,规格升级重塑价值量
据机构测算,面向AI服务器的全球CCL市场将在2026-2028年实现161%的复合增速,至2028年规模将达480亿美元。这一爆发式增长的核心驱动力已从单纯的“机架上量”切换为“规格升级”。随着下一代高端AI服务器平台落地及ASIC/CPU需求攀升,机架级AI服务器正向更高规格演进,带动M9+产品渗透率快速提升,且核心材料厚度预计将从当前水平翻倍至2.4nm-3.0nm。这种技术迭代不仅大幅提升了单机价值量,更构筑了深厚的技术护城河。
3. Q3净利超预期65%,产业链利润加速释放
据公司财报指引,头部CCL厂商2026年Q3净利润中值达33.8亿元,较此前预期高出65%,单季度盈利已逼近上半年总和。业绩的超预期爆发不仅源于出货规模的扩张,更得益于产品结构升级带来的毛利率改善(预计提升0.3-1.2个百分点)。此外,随着大量产能向AI产品倾斜,非AI类CCL供应开始趋紧,行业整体呈现出明显的供需紧平衡态势。这表明产业链的盈利驱动力已实现从“单点突破”向“全面开花”的实质性跨越。
~~~~~~
以上仅为个人关注的信息整理,不构成任何投资建议!
~~~~~~
投资路上伴您稳健复利,点下方关注


发表评论
发表评论: