
 研报速递
8000亿元新型政策性金融工具正在投放,5500亿元地方政府债务结存限额也已安排。政策支持在增加,为什么国内投资仍在下降?
美银10月16日的亚洲经济周报提出了一个容易被大额政策数字遮住的问题:一部分措施在增加资金支持,另一些变化却可能延长回款、增加成本。企业最终感受到的,是这些变化叠加之后,手里还剩多少钱。
要让企业重新愿意投资,政策不能只增加可借的钱,还要改善订单、回款和利润。如果资金进来得慢,支出压力却先到了,刺激规模再醒目,也未必能很快变成招聘和扩产。
周一公布的三季度数据,给这份判断补上了新的证据,也修正了美银过于悲观的部分预期。
一、数据好于预判,投资仍是缺口
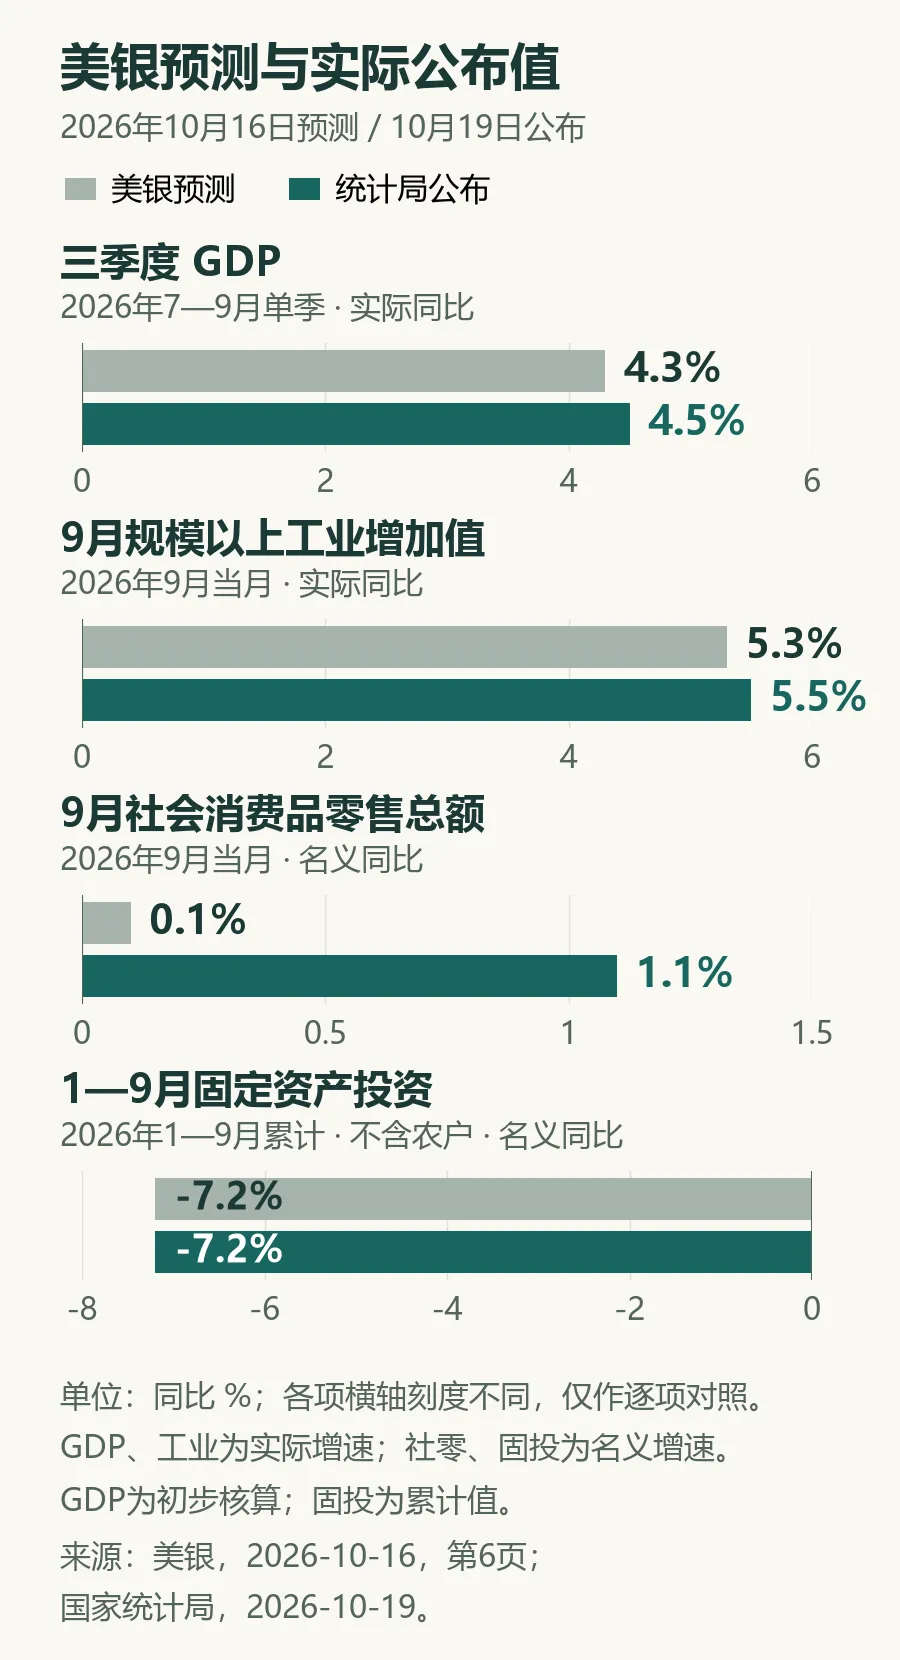
美银原本预计,三季度GDP同比增长4.3%,9月规模以上工业增加值增长5.3%,社会消费品零售总额仅增长0.1%,前三季度固定资产投资下降7.2%。
国家统计局10月19日公布的实际结果分别是:4.5%、5.5%、1.1%和下降7.2%。增长、工业和消费都比美银预计的更好。尤其社零,从8月的0.4%回升至1.1%,与美银原先预判的进一步放缓方向相反。
但投资的缺口没有消失。前三季度,制造业投资下降2.1%,基础设施投资下降4.2%,房地产开发投资下降20.6%。这次统计局公布的基建口径包括电力、热力、燃气及水生产和供应业。
这意味着,投资收缩已经不只体现在房地产。制造业和基建也在下降,内需修复还缺少更广泛的支撑。
美银报告记录的另一面是,9月美元计价出口同比增长36.3%。外需强、工业有韧性,与国内投资偏弱可以同时存在。出口企业接到海外订单,并不会自动让依靠本地客户的企业也增加投资。
这些指标的统计口径不同:GDP和工业增加值是实际增速,社零和投资是名义增速,不能把它们的差值当成同一把尺子。但放在一起看,图景仍然清楚:经济比美银此前的预判更有韧性,国内投资却还没有接上。
二、8000亿和5500亿,要经过几道关
先看8000亿元。国开行披露的投放安排显示,新型政策性金融工具的重要作用,是补充项目资本金,让项目具备继续融资、建设的条件。它并不等于给企业和居民发放8000亿元现金。
资金投到项目后,还要经过配套融资、采购、施工和付款,才会逐渐变成设备厂的订单、施工方的回款和工人的收入。项目资本金到位,是传导的起点。
5500亿元则是财政部10月9日安排使用的地方政府债务结存限额。额度释放之后,还要发行债券,再落实到具体支出。有额度、有融资、形成实际支出,是三个不同阶段。
因此,不能把这两个数字相加,直接当成已经流入实体经济的新增需求。它们的用途、执行环节和落地时间都不同。
美银认为,这些措施有望在四季度提供支持,但相对于内需走弱的速度,力度和时点仍显不足。这个判断有待后续支出和项目进度验证;今天的三季度数据,也无法提前证明四季度措施的最终效果。
在美银看来,强劲出口托住了总量,决策层对较低增速的容忍度也有所提高,使更大力度刺激的紧迫性下降。这是它对政策节奏的解释,却也点出了一个风险:总量尚可,可能掩盖部分国内行业更急迫的困难。
对一家企业来说,区别很具体:银行愿意多放一笔贷款,与客户终于付清货款,对经营决策的影响并不一样。前者增加资金来源,也增加还本付息的责任;后者让已经做完的生意真正变成可用的钱。
三、房企回款慢下来,压力会传给地方
美银特别提到,要求主体结构封顶后才能预售的政策变化,可能压低房企拿地和新开工的意愿。报告的担忧集中在资金周转。
如果一家房企原本能够较早取得预售款,如今要先投入更多资金,把楼盖到更靠后的阶段才能销售,那么同样一笔自有资金,一次能够支撑的项目就会减少。
在销售偏弱、融资不易的情况下,企业更可能先保证手里的项目,而把新的拿地和开工往后放。施工企业、材料供应商的新增订单,也会受到影响。
提高预售门槛有保护购房者、降低交付风险的价值。要避免改革在短期内进一步压低投资,就需要相应的融资衔接,不能让减少对购房款的依赖,直接变成项目资金断档。
这条传导还会走到地方财政。房企拿地更谨慎,土地出让收入就更难恢复;地方可支配资金紧,又可能影响项目付款和后续建设。
财政部公布的1—8月国有土地使用权出让收入同比下降28.6%,说明地方已经承受收入压力。这个累计降幅发生在多种因素作用之下,不能归因于后来某一项预售政策,更不能据此算出明年必然下降多少。
房地产改革能否平稳推进,要同时解决交付安全和资金接续。只改变回款时间,却没有补上中间的资金,会把压力继续传给上下游和地方财政。
四、财政是否加力,要看钱收进来以后怎么花
美银对财政的质疑,也落在实际收支上。
财政部9月18日公布的数据显示,今年1—8月,全国一般公共预算收入增长5.7%,一般公共预算支出只增长1.2%;政府性基金预算支出则下降17%。把一般公共预算与政府性基金预算支出合并,美银统计的广义财政支出同比下降3.5%。
这几项都是1—8月累计口径,不能当成刚公布的前三季度数据。收入增速高于支出增速,也不表示财政已经出现盈余:同期一般公共预算支出总额仍高于收入。
它们指出的矛盾是:一边宣布更积极的财政政策,另一边,部分支出尚未表现出相应的扩张。企业能不能接到订单、拿到回款,取决于后面这一步。
收入改善有正常的经营基础。美银承认,工业利润修复、价格回升和科技行业景气,都有助于增加税收。但报告同时关注征管加强带来的现金流影响。
美银援引的统计显示,2026年上半年,至少80家上市公司涉及补缴企业所得税及滞纳金,2025年全年为89起。部分案例与失去高新技术企业资格有关。这是特定上市公司案例的统计,不能直接外推为所有企业税负都在上升。
依法纳税与短期现金流压力,是可以同时存在的两件事。一家企业即便账面还有利润,突然增加的补缴支出,也可能挤占设备更新、招聘或偿还供应商欠款的钱。
如果地方因收入承压而更依赖强化征收,同时又放慢支出,企业端就可能遭遇两头挤压:该付的钱没有减少,原本等待的回款却迟迟不到。美银担心的,正是这种在经济偏弱时进一步压低需求的循环。
五、出口退税调整,也会改变企业的账
出口增长很强,并不代表每家出口企业都拥有足够厚的利润。
10月12日,财政部、税务总局公告:自2027年4月1日起,清单内新能源汽车的增值税出口退税率由13%降至9%;电子烟设备装置等产品取消增值税出口退税。这是已经公布、尚未到实施时间的政策。
理解它的影响,先要弄清出口退税的性质。对生产流通环节已经负担的间接税,在不超过实际负担、符合相关规则的范围内退还,不能直接等同于给出口企业发补贴。这一区分也写在WTO相关规则中。
退税减少,意味着部分原本可以退回的税款,需要企业重新消化。产品报价、采购成本和销量不变时,利润会受到挤压;如果企业有议价能力,也可能通过提价等方式分担成本。
所以,13%降到9%,是退税率下降4个百分点,不能机械写成每家企业的利润下降4%。实际冲击还取决于业务和税务结构、毛利率,以及成本能否转移。
退税调整可以服务于产业和贸易政策目标,但短期成本不会因此消失。对薄利出口商来说,这会影响下一张订单怎么报价、下一条产线是否扩建。宏观上看起来不同方向的政策,最终会在同一家企业的现金流里相遇。
六、内需能否接上,要看企业和家庭敢不敢花钱
美银对2026年和2027年实际GDP增速的预测,分别为4.5%和4.2%。这是机构在10月16日给出的年度预测,不能与今天公布的三季度单季4.5%混为一谈。
它同时预计,全年CPI涨幅会从2026年的0.8%回落至2027年的0.5%。这反映的是对价格和需求修复力度的担忧,0.5%的正增长并不等于预测全年物价下降。
今天更好的GDP和消费数据,值得承认;投资仍在下降的现实,也需要政策正面回应。改善不宜被悲观叙事抹掉,缺口也不会因为总量比预测好一点就自动消失。
接下来的中央财政支持,应当更快变成实际支出,缓解地方资金约束,把项目付款和企业回款接起来。对于融资意愿不足的企业,只把贷款做得更便宜,并不能替它创造客户。
政策是否足够有力,最终要落到几件具体的事上:订单有没有增加,货款能不能收回,成本压力是否缓解,工作和收入是否更稳定。
这些改善能够持续,企业才有理由扩产,家庭才更敢消费。否则,新增额度可以托住一部分项目,却仍难让更广泛的内需真正接上。

发表评论
发表评论: