
 研报速递
「关于Sara」
我自信我的专注和专业
会让我在这个行业长久持续
----------------------------------
如果想交流家庭财富管理理念
或者想了解是否合适从事香港财富管理行业
请加微信好友交流:Sara-HK88
----------------------------------
前两天摩根士丹利发布了一份重磅报告,用十张图表,完整剖析国内社保体系正在推进的一系列改革。
报告从人口基本面、全国社保储备基金,一直延伸到医保账户的底层逻辑,层层拆解。今天我们就一张张捋清楚。
第一张,先看人口基本面
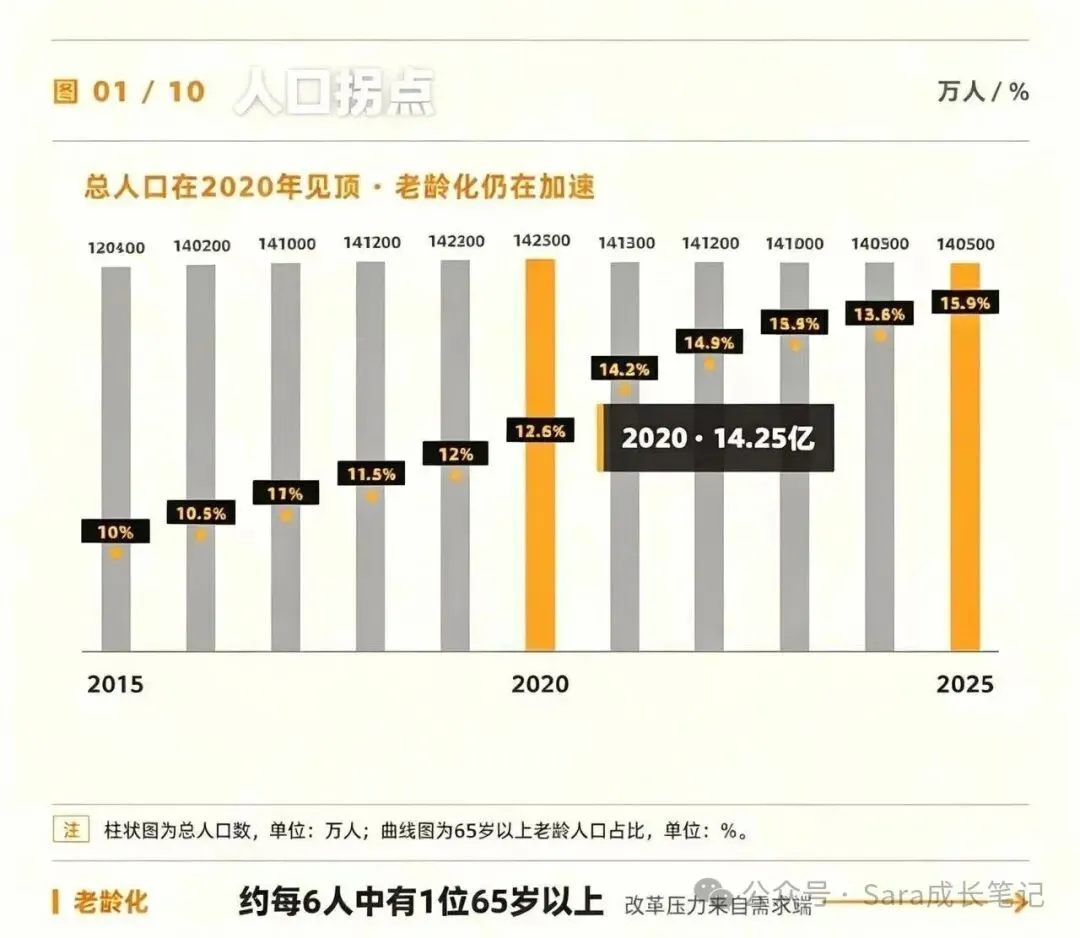
国内总人口在2015年为13.94亿,2020年触及峰值14.25亿,到2025年回落至14.05亿,人口总量拐点已经出现。
而更值得警惕的指标,是65岁以上老龄人口的占比:2015年仅有10.0%,2025年攀升至15.9%。十年间增幅接近6个百分点。
背后的现实很直观:人口老龄化持续深化,居民医疗、养老需求只会逐年抬升。
这也是本轮社保改革最底层的动因,改革并非可选项,而是时代倒逼之下的必然举措。
第二张,聚焦劳动供给端,也就是就业人口
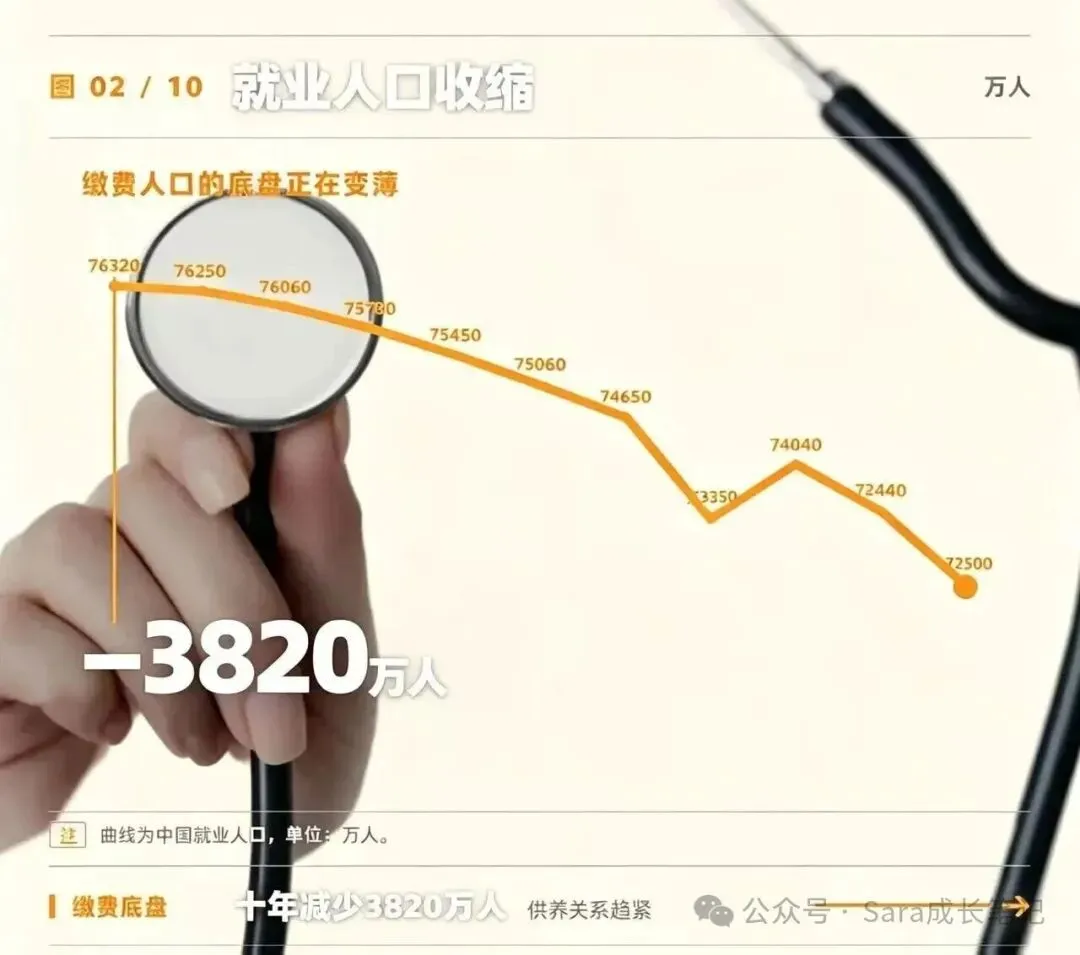
2015年全国就业人口7.632亿,到2025年下滑至7.250亿,十年累计缩减3820万人。
一边老年群体持续扩容,医疗开支水涨船高;
另一边,持续缴纳社保的劳动群体规模不断收缩。一增一减之间,保障体系的压力肉眼可见。
第三张,来看全国社会保障基金的体量
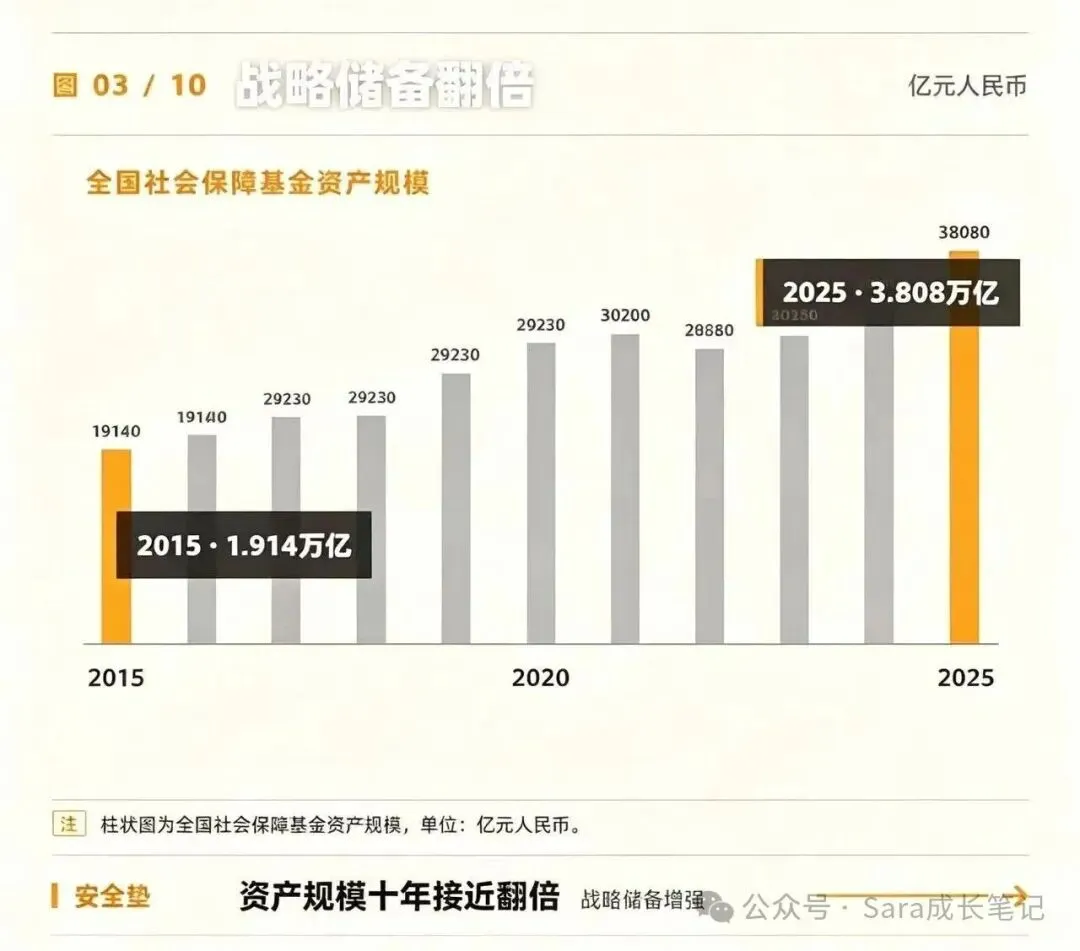
这里要区分清楚:这笔资金并非我们日常缴纳的养老保险基金,而是国家长期布局的战略储备资金,由全国社会保障基金理事会独立运营管理。
2015年基金规模1.914万亿元,2025年增长至3.808万亿元,十年规模近乎翻倍。以资产规模衡量,它已是亚洲第四大养老金、全球第八大主权财富基金。
第四张,看看这笔储备资金的投资收益表现
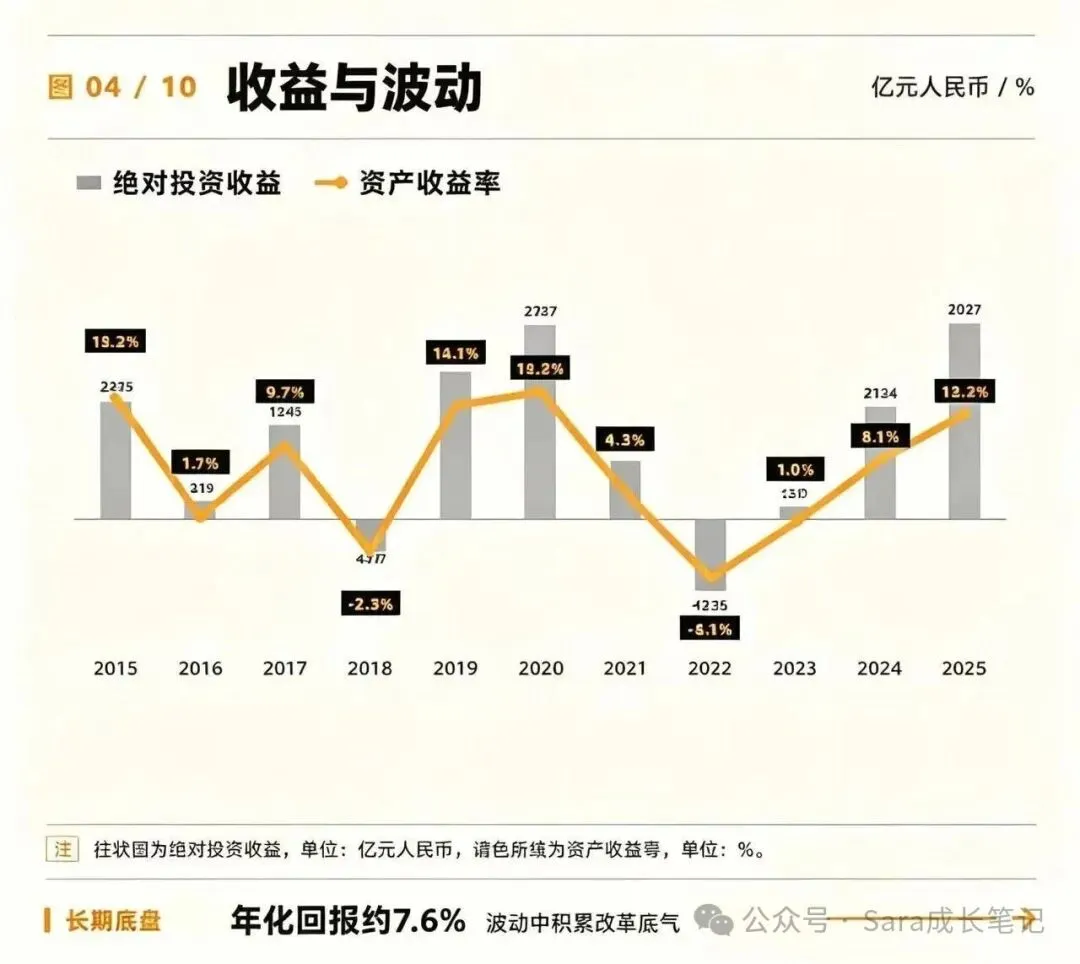
2025年全国社保基金投资收益率13.2%,实现绝对收益3907亿元;2024年收益率8.1%,2023年仅有1.0%;行情最差的2022年,基金录得亏损1381亿元,收益率为- 5.1%。
短期收益波动显著,但拉长周期来看,自2000年成立至今,年化回报稳定在7.6%,在全球主权财富基金中稳居第一梯队。
这张图传递出一个核心逻辑:社保储备资金不能单纯静置沉淀,必须通过市场化投资实现增值。储备资产的收益越强,改革推进的底气就越充足。
第五张,也是报告里分量很重的一张:医保的两个资金池子
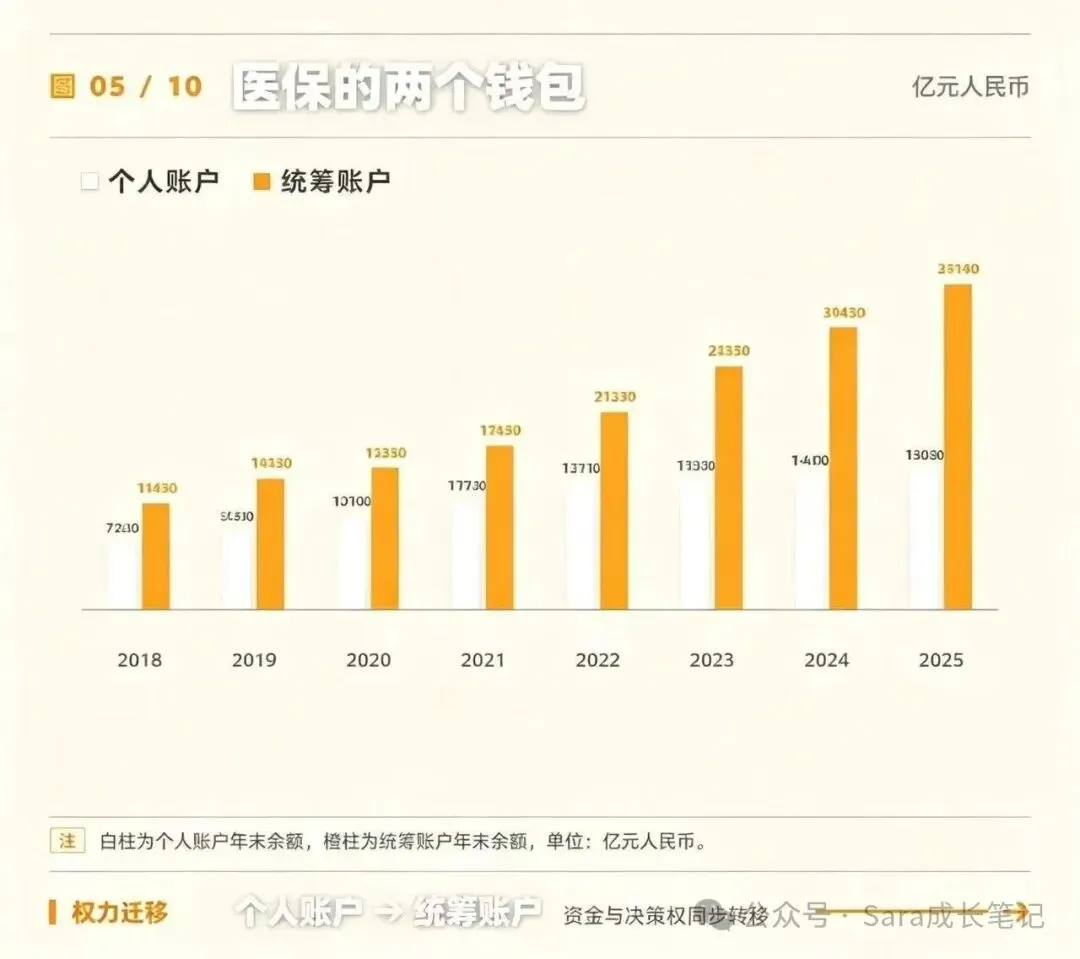
职工医保分为个人账户与统筹账户。
个人账户资金归属个人支配,多用于门诊就诊、药店购药;
统筹账户由医保部门统一调度,主要承担住院以及门诊费用的报销。
数据变化很清晰:
统筹账户余额,从2018年1.147万亿元扩张到2025年3.514万亿元,年复合增速17.4%;
个人账户余额从7280亿元增长至1.508万亿元,年复合增速11.0%,并且在2023年后增长动能明显放缓。
一快一慢,改革方向一目了然:适度收缩个人账户,持续做大统筹保障的公共资金池。
第六张,单独拆解个人账户的收支格局
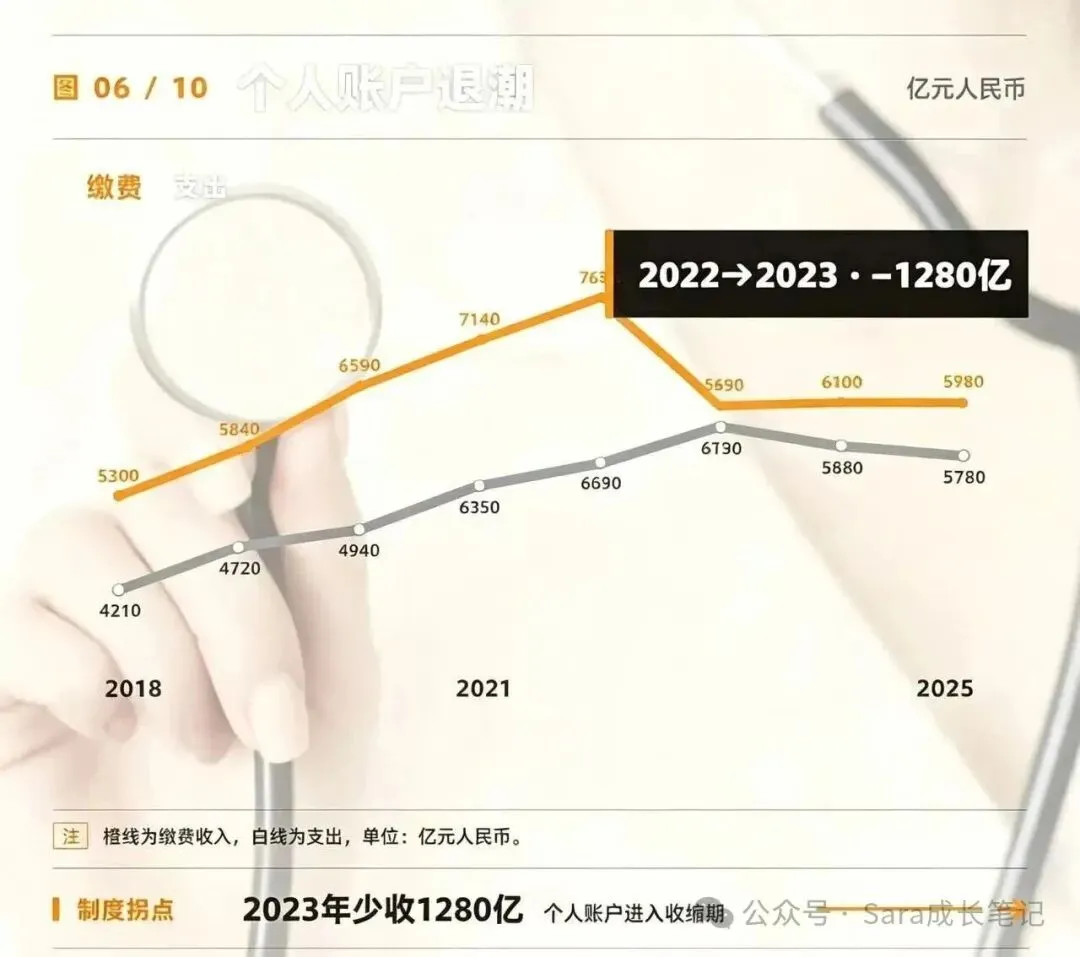
个人账户缴费规模在2022年触达阶段性峰值7630亿元,2023年出现大幅回落,降至6350亿元,单年收入缩水1280亿元。
支出端,同样在2023年后增长停滞、逐步回落。
背后的驱动因素,来自改革对个人账户划入规则的调整,叠加门诊医疗费用纳入统筹报销体系,同时社区药店可选购商品的管控标准收紧。属于个人账户的这块资金蛋糕,正在逐步收缩。
第七张,对比之下,统筹账户走势截然相反
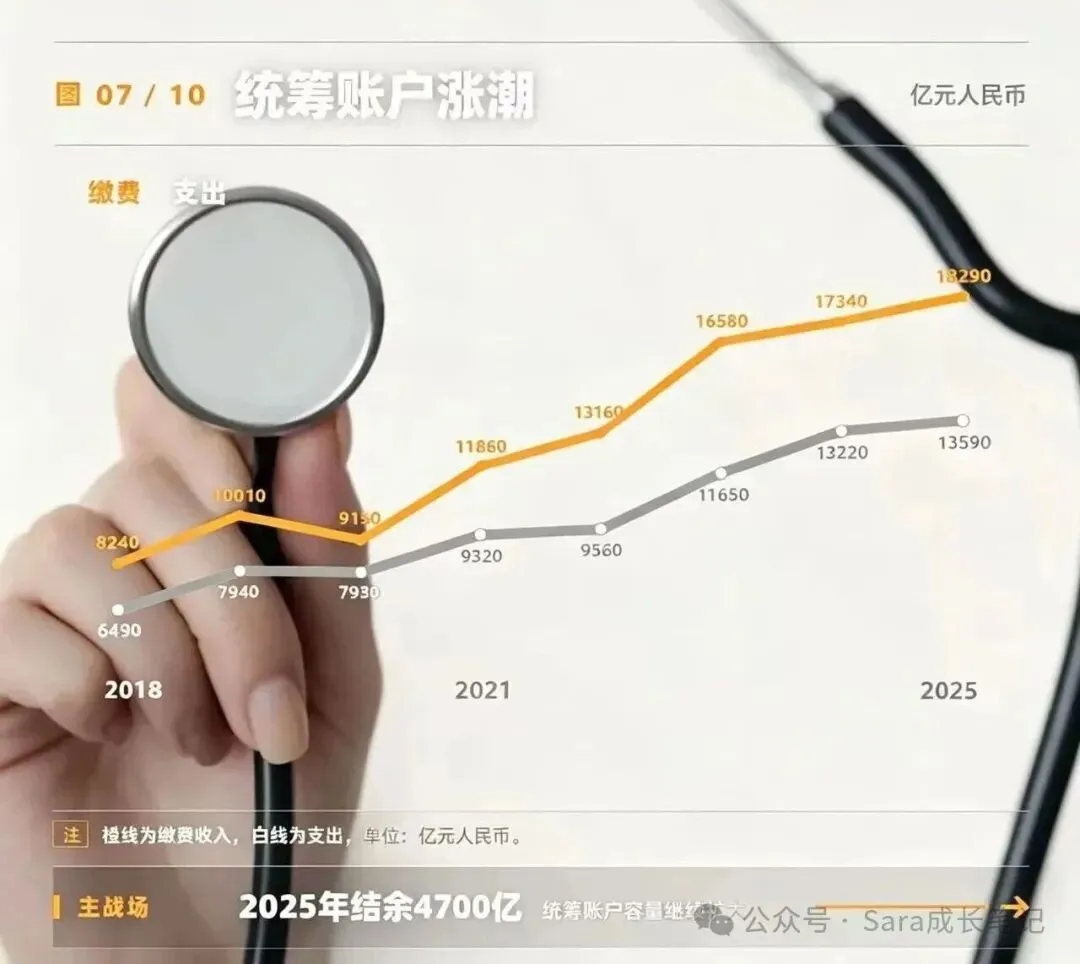
2025年统筹账户缴费规模1.829万亿元,支出1.359万亿元。
缴费总额从2018年8240亿元一路上行至1.829万亿元,年复合增速12.1%;支出从6490亿元增长至1.35 万亿元。
收支两端同步扩容,年度结余持续扩大。
个人账户逐步退潮,统筹账户持续扩容,这正是当前医保体系变革的核心战场。
第八张,读懂本轮改革最关键的一张图
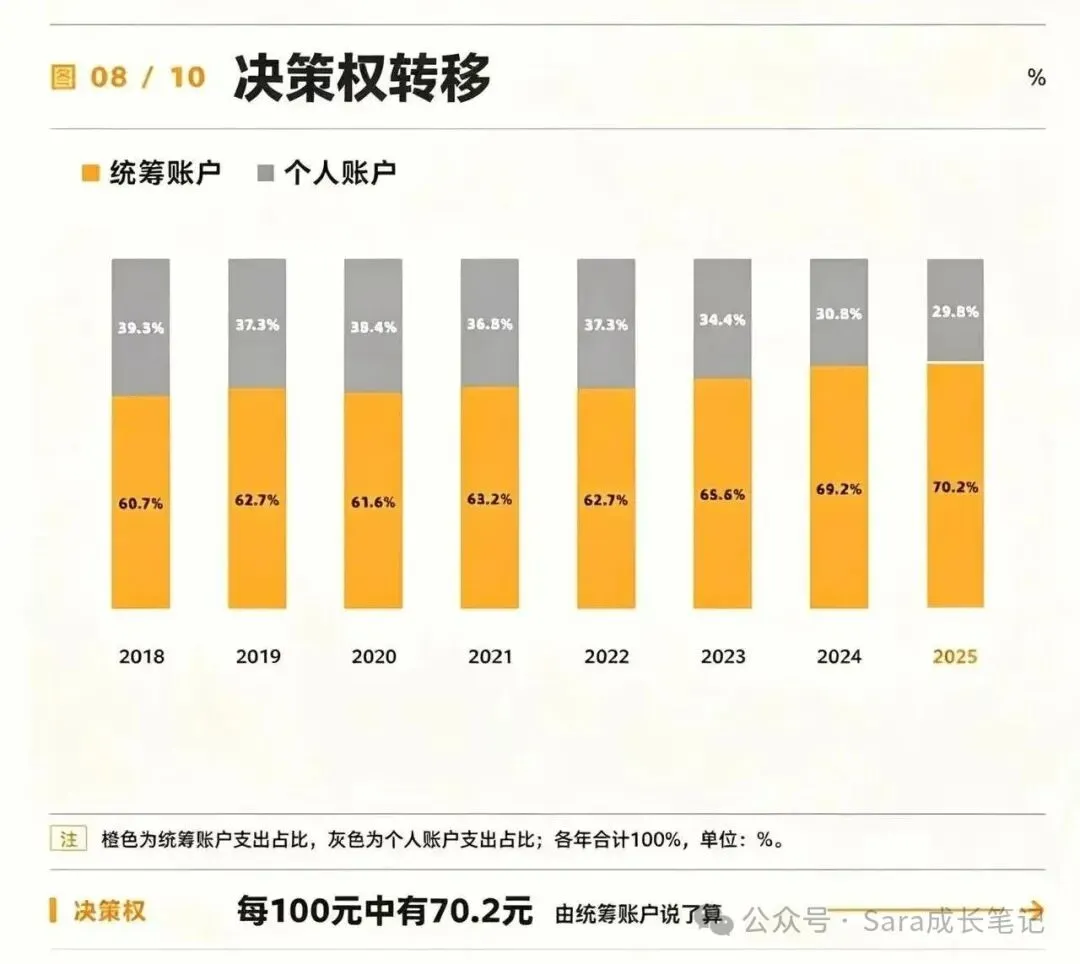
我们把每年医保总支出拆分,观察统筹账户与个人账户的支出占比变迁。
2018年,统筹账户承担60.7%的医保支出,个人账户占剩余39.3%;
到2025年,统筹账户占比提升至70.2%,个人账户压缩至29.8%。
2023到2025年更是加速调整阶段,两年占比提升4.6个百分点。
简单翻译:每100元医保开支当中,如今有70元由统筹账户统筹调配。医疗保障资金的支配权,正持续向公共统筹端集中。
第九张,看看个人账户资金的流向分布,分为医院端和药店端
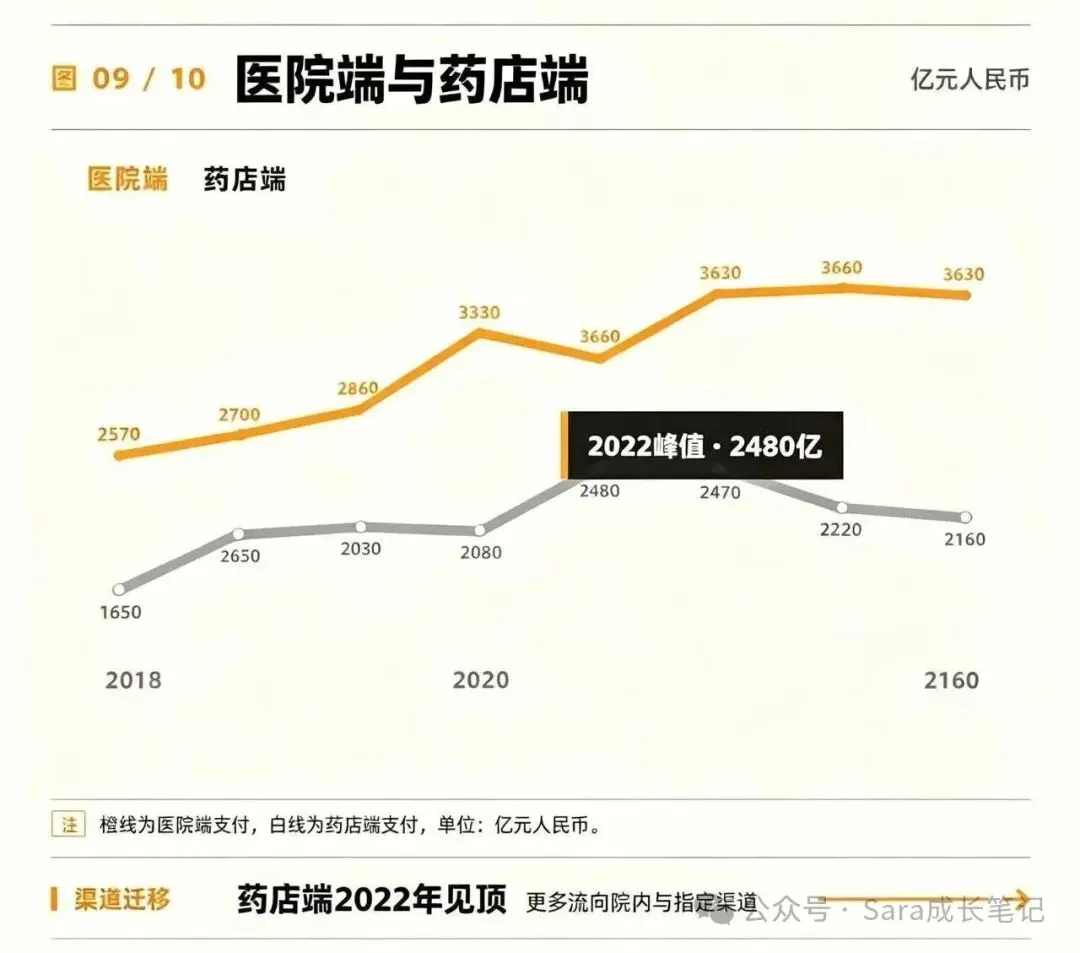
医院端使用金额,从2018年2570亿元提升至2025年3620亿元。
药店端则在2022年到达2480亿元的高点后回落,2025年降至2160亿元。
2025年,药店消费占个人账户总支出的37%,较2024年的38%再度小幅下滑。
趋势很明确:政策层面正在收紧个人账户在零售药店的自主消费空间。未来这部分资金,更多将汇入统筹池,流向院内诊疗与指定合规渠道。
第十张,视角切换到头部连锁药房的收入结构
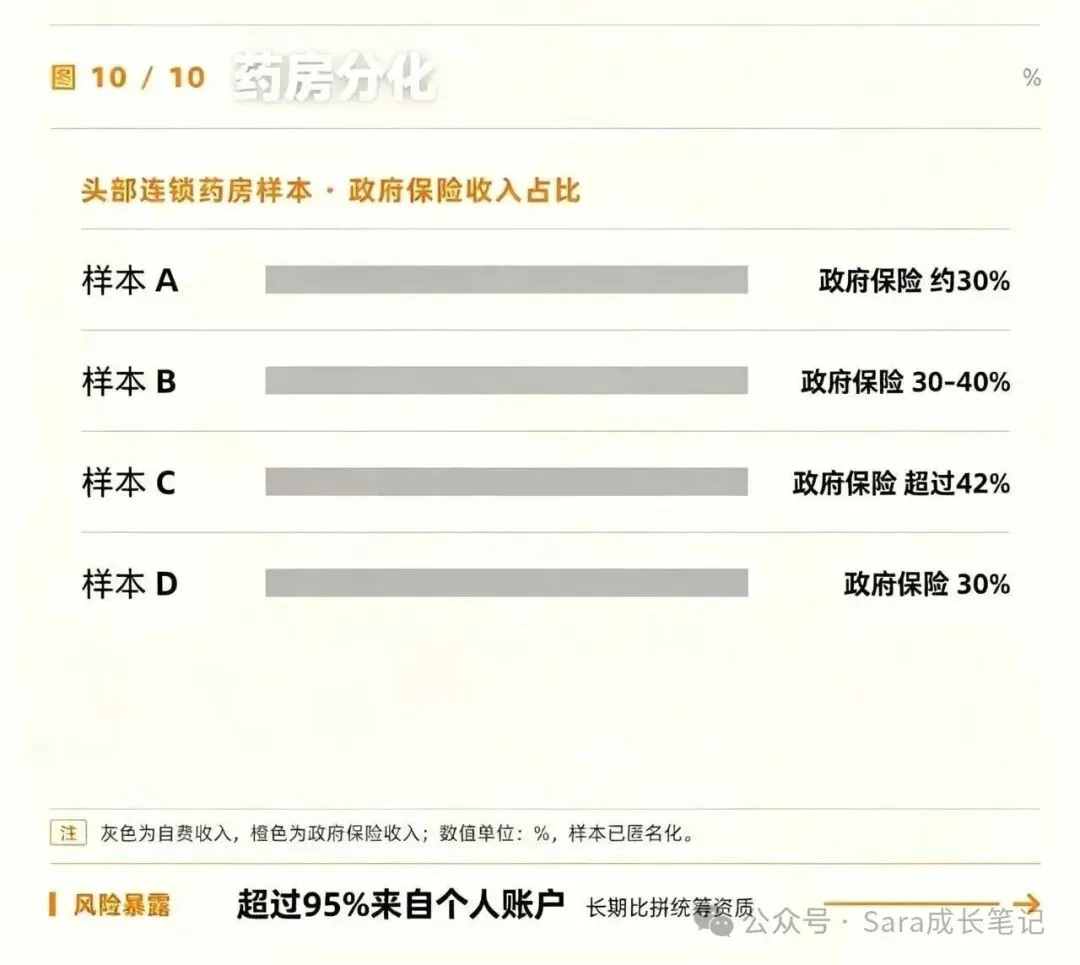
报告选取多家头部连锁药房样本进行拆解,2025年样本企业来自医保的收入占比普遍落在30%-40%区间,最高样本企业突破42%。
而医保拨付给药房的款项,超95%都源自个人账户。
换句话说,头部药房三成以上营收,都和医保个人账户直接挂钩,而这部分恰好是改革中被压缩的自主消费板块。
基于这个数据,报告做出判断:短期来看,零售药房这块业务会承受压力;长期维度,只有顺利拿到门诊统筹资质、具备慢病续方能力、可以承接处方外流业务的连锁药房,才能建立长期生存优势。
最后,把这份研报的核心结论浓缩成三句话:
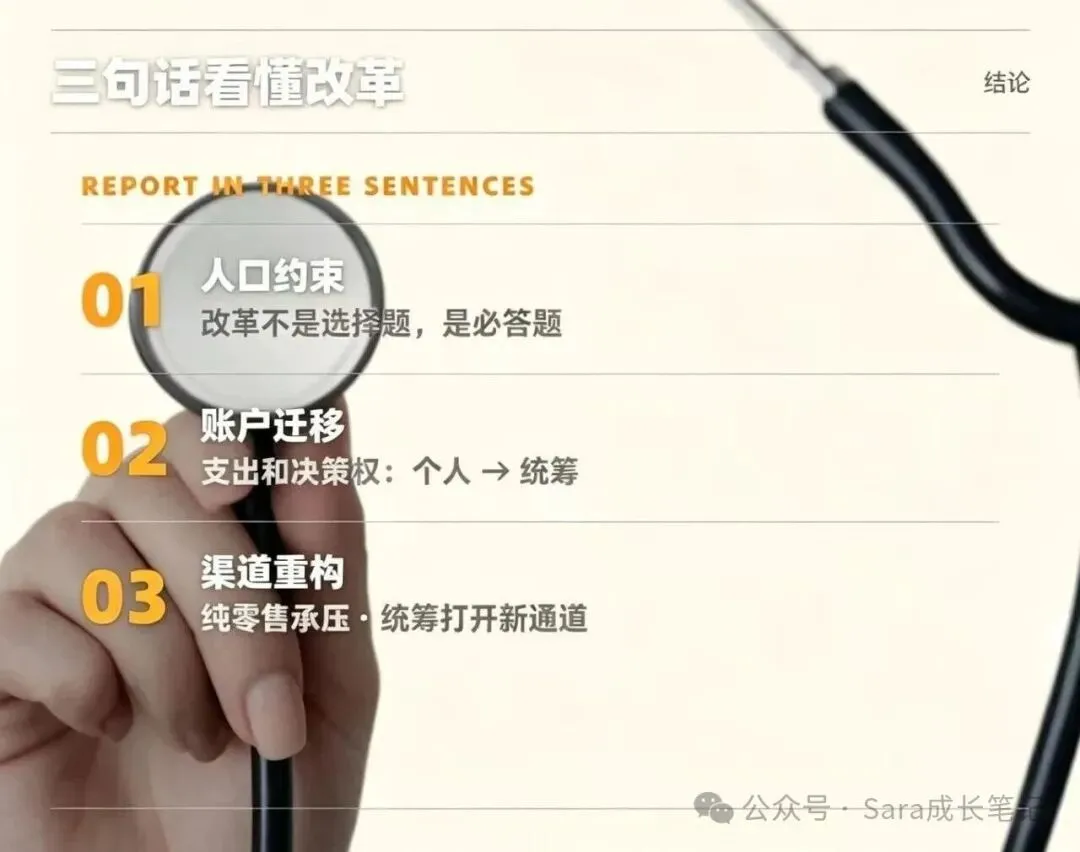
第一,人口老龄化叠加劳动人口萎缩,社保相关改革不存在选择题,是必须落地的必答题。
第二,本轮改革的核心动作高度统一:把医疗开支的支付能力与资金支配权,从个人账户转移至统筹账户。统筹账户支出占比,已经从60.7%提升至70.2%。
第三,落到行业格局来看,院内医疗和院外零售的生态正在重塑。医保资金从个人账户流出,纯零售药店的自选消费业务承压;但门诊统筹落地、处方持续外流,也开辟出全新的业务赛道。
---------------------------------
如果看到这里,相信你非常认可Sara的观点,
那也期待同频的你为我:
「点赞、分享、在看、留言」这篇文章。
如想和我交流,
可加Sara:Sara-HK88
我们一起探讨,一起成长。
相关阅读
1.香港保险184年 “零寿险破产”:不靠运气,是一套成熟制度在托底
3.子女在忧心父母的晚年归宿,父母却在拼尽全力,不耽误子女的人生。
免责声明
本公众微信平台“Sara成长笔记”所载的资料及说明只可作一般性参考资料来阅读。Sara成长笔记不会就文章内资料、或因使用此等资料之正确性、准确性、可靠性或其他方面所导致的后果作出任何保证或其他声明。Sara成长笔记有酌情权随时删除、暂时停载或修改本帐号上的各项资料而无须给予任何通知或理由。若资料内容涉及产品资料,一概只可作一般性参考且并非适用于各产品及服务的所有条款及细则。详细资料请参阅有关产品及服务之协议。本文内容仅供内部参考及培训使用,并不构成任何法律、税务、投资或其他专业意见。
多谢给Sara成长笔记的打赏,作为给Sara成长笔记分享的鼓励喔!也欢迎大家把喜欢的文章转发给自己的朋友们吧!

发表评论
发表评论: