又是俩家券商消失,中金“一拖二”再合一个万亿券商航母!一、中金"一拖二",:从获批到换股,只用了一个多月
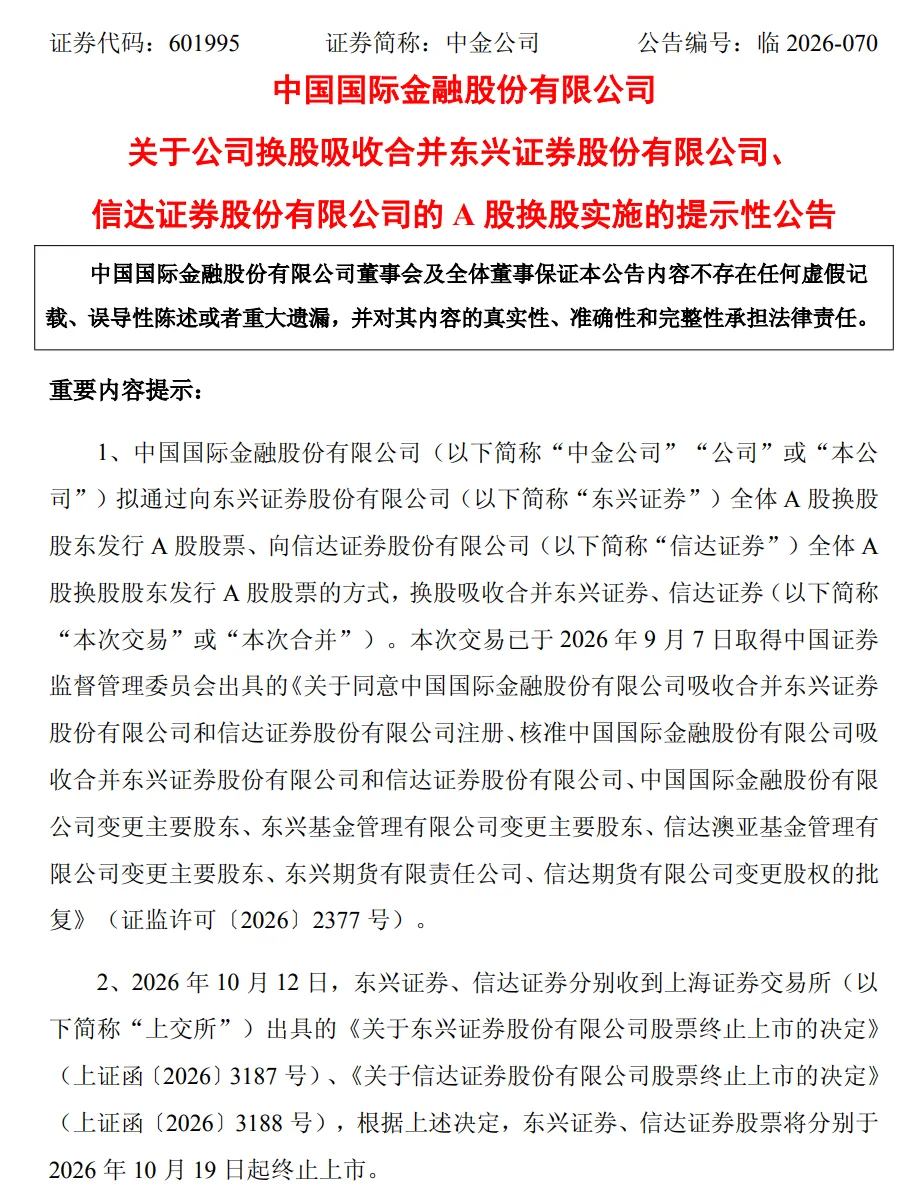
2026年10月16日,中金公司发布A股换股实施公告,标志着这桩资本市场首例"一拖二"吸收合并案进入最后交割阶段。这不是一次普通的并购,它是中国资本市场史上首次由一家头部券商同时吸收合并两家券商,也是汇金系/AMC系牌照整合的关键落子。
根据批复,吸收合并完成后,东兴证券、信达证券依法解散,原分支机构整体变更为中金公司分支机构。与此同时,中国东方资产管理股份有限公司(信达证券母公司)成为中金公司主要股东,持股约6.37亿股,占发行后股份总数的8.03%。
时间线:
9月7日,证监会出具批复,同意中金公司以新增约31.04亿股股份、交易对价约1139亿元,换股吸收合并东兴证券、信达证券。
9月8日,公司公告合并获批;东兴证券、信达证券股票连续停牌直至终止上市。
10月16日,换股实施公告发布,两家AMC系券商正式谢幕。
10月19日,东兴证券、信达证券股票将终止上市。
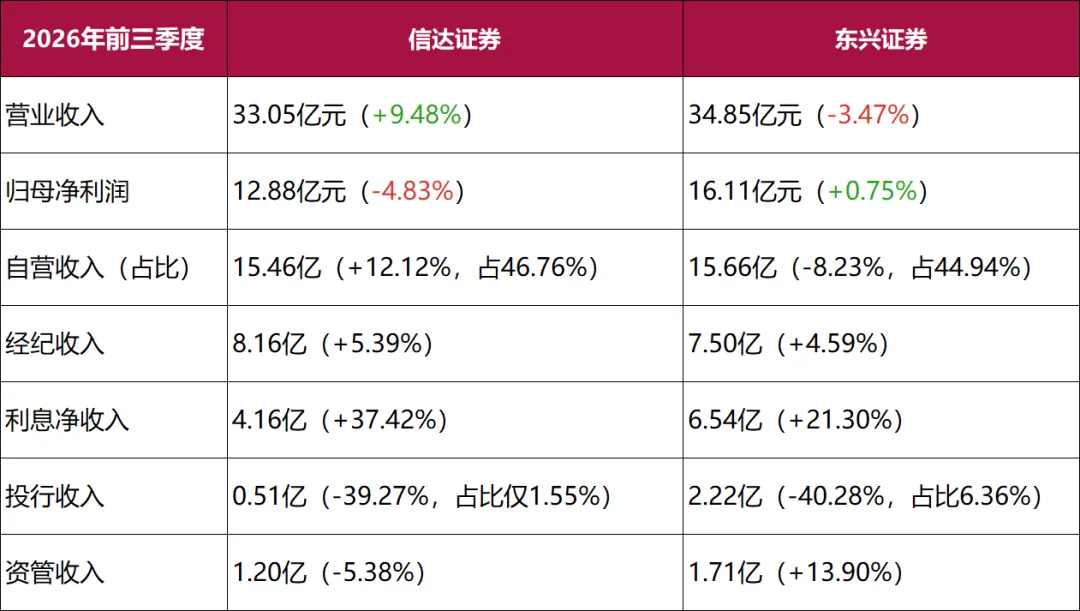
以2025年末数据测算,合并完成后中金公司的核心指标将实现跨越式跃升:•总资产突破1.25万亿元,行业排名由第14位升至第3位;•2025年营业收入由285亿元增至约372亿元,行业排名由第5位升至第3位;•净资本由481亿元增至1033亿元,行业排名由第12位升至第4位;•零售客户由999万户增至超过1500万户;投顾人员由3866人增至5756人。这意味着,在国泰海通之后,头部"军团"进一步固化为"中信+国泰海通+中金"的第一梯队。行业资源加速向头部集中,中小券商要么被整合,要么必须走差异化、特色化路线,"全牌照中型券商"的生存空间被持续挤压。更深层的逻辑是:本次合并是AMC系牌照整合的延续。东兴证券控股股东为中国东方资产,信达证券控股股东为中国信达资产,两家均为四大AMC旗下券商;中金本身具有中央汇金背景。通过合并,不良资产业务与资本市场业务实现协同,也印证了监管层打造一流投资银行的政策导向。合并完成后,东方资产、信达资产分别持有中金8.03%、16.76%股份。就在两家券商今日(10月19日)正式摘牌前夕,10月18日它们同步披露了作为独立上市主体的最后一份三季报。两家业绩恰好呈现镜像反差:信达增收不增利,东兴减收反增利,两家共同的短板是投行业务,前三季度同比均大幅萎缩约40%,信达投行收入更是只剩0.51亿元,占营收比重仅1.55%。自2024年新国九条发布以来,证券行业并购重组全面提速。与早年市场化、机会导向的整合不同,这一轮合并潮带有鲜明的国资主导、供给侧改革特征。从已落地和推进中的案例看,整合路径大致可分为三类。第一类,头部整合头部。以国泰君安吸并海通证券为代表。两家均为行业前十、同属上海国资体系(国泰君安实控人为上海国际集团,海通证券实控人为上海国盛集团),合并后直接诞生A+H航母级券商,目的是做大规模、打造国际一流投行。中金一拖二也可归入此类,中央汇金控股的中金公司,一次性纳入东方资产旗下的东兴证券、信达资产旗下的信达证券,是中央金融国资对AMC系券商牌照的归集。第二类,地方国资或头部券商收购中小券商。以国联证券收购民生证券、浙商证券收购国都证券、西部证券收购国融证券为代表。这类整合中,地方国资通过控股一家券商实现牌照落地或做大规模,被收购方多为网点、业务或资本实力存在短板的中小券商。例如浙商证券实控人为浙江省交通集团,国都证券原股东分散(重庆信托等);西部证券实控人为陕西投资集团,国融证券原为民企控股。第三类,同一控股股东内部整合。包括国盛金控吸收合并国盛证券(同属江西国资体系的母子公司合并)、国信证券收购万和证券(国信实控人为深圳投控,万和股东深圳资本、深业集团同属深圳国资)。这类交易不改变实际控制人,核心是理顺股权结构、减少管理层级、实现资源协同。短短两年,从国泰海通到中金三合一,行业整合的节奏明显加快。监管层的意图很明确:通过市场化并购打造航母级投行,推动资源向头部集中,改变证券行业"小散弱"的格局。
 研报速递


发表评论
发表评论: