
 研报速递
这是强哥在香港的第24篇原创文章。
这几年,钱出去的路,在一条一条变窄。早几年是换汇要申报用途、跨境理财要登记;上个月开始,轮到了证券账户——在港中资券商接连发出通知:内地IP登录账户,只能卖出和出金,不能买入和入金。
不是针对某一家,是一场有计划的清理
先把时间线摆出来:9月7日兴证国际最早执行,9月26日国泰君安国际跟进,9月30日东吴证券国际,10月1日申万宏源香港,东方金控10月起实施;国信香港、中信建投国际、国都香港等也已有类似安排。再往前,5月被监管点名的富途、老虎、长桥6月就已调整。
判断标准很技术,也很直白:你登录账户的IP地址是不是在内地。如果已取得香港身份或符合条件的境外长期居住证明,更新资料后不受限。
源头是今年5月22日证监会等八部门联合印发的《综合整治非法跨境证券期货基金经营活动实施方案》:设置两年集中整治期,期内境外机构只能为存量投资者提供单向卖出、转出资金;期满后,全面关停境内网站和交易软件。换句话说,这份名单还会变长。
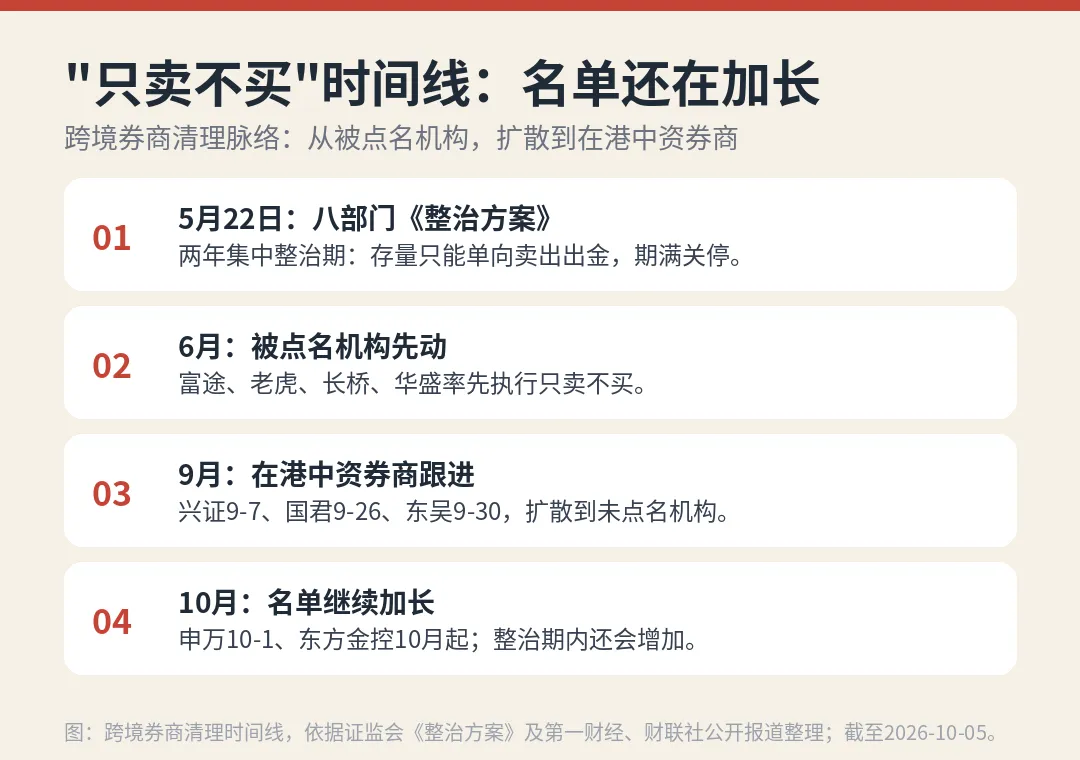
图:跨境券商清理时间线,依据证监会《整治方案》及第一财经、财联社公开报道整理;截至2026-10-05。
三类人,先各说一句话
已经有账户的:卖出和出金不受限,钱回得来,不用恐慌操作。但别想办法绕道买入入金——方案明确打击地下钱庄等非法资金通道,9月底公安部刚打掉一个粤港跨境地下钱庄;网上那些"绕道攻略""开户教程",发布它们的自媒体本身就在整治名单里。
正准备开户配置的:境外券商账户这条路别走了——现在开出来,也是下一批清理对象。但合法通道的钱不是"先别动",而是"该认真规划了":港股通、跨境理财通、QDII基金,额度和品种有限制,但通道是干净的。
钱已通过合规渠道在境外的:这次清理不影响你,但它是个信号,值得往下看。
真正改变的,是"自己下场"这条路
这件事的影响,不是一个APP还能不能用,而是个人直接跨境配置这条路,在系统性收窄。
过去十几年,内地家庭想配境外资产,最常见的做法就是自己开个境外券商账户,下场买港股美股。这条路以后还在,但只属于人已在境外、身份和税务都理顺的少数家庭。对大多数家在内地的家庭,境外资产的管理逻辑得换了——从"自己下场买",转向先回答三个问题:通道合不合规?结构看不看得懂?这笔钱拿不拿得住?
前两个问题,上面已经答了。第三个问题,才是这篇文章真正想说的。
一个一以贯之的规律:善待存量,卡死新增
这类整治有一个共同的处理方式。方案原文写得很明白:目标是"坚决取缔非法、稳妥清理存量"——已经配好的钱,是被妥善对待的:卖出出金不受限,财产安全有跨境监管协作保障;而新增的钱,门正在关上。
看明白这个规律,判断就很直接:个人通道在收窄,趁合法的门还开着,该配的跨境资产认真配起来。宁愿让已经配好的钱变成被妥善对待的"存量",也不要等门关上之后,想动都动不了。
当然,"抓紧"不等于"抢跑"。两件事不能混:走合法通道——港股通、理财通、QDII、看得懂的长期合同,门还开着;为抢时间把钱塞进看不懂的结构、或者找绕道,那是从门内直接跳进坑里。
那配什么?别先选产品,先给家里的钱按用途分层。
拿不拿得住,先给家里的钱分层
安全、收益、流动性,任何工具最多占两样。按用途排序:
短期要用的钱——一两年内要花的,流动性第一。放在境内存款、货基里,别为一点利差去折腾通道。
长期不动的钱——教育、养老这类确定要花、但还很远的钱,可以多想一层。个人直接下场,能买的无非是股票、基金、存款;而真正适合长期持有的东西——长久期国债、高等级企业债、多行业的优质股权、大型基建——个人要么买不到,要么拿不住:一波波动就下车了。
这些恰恰是保险资金池的主投方向。一张长期保单的本质,是把"配什么、拿多久"这两件个人最难做好的事,用合同外包给机构:它负债久期长,不用追涨杀跌;监管框着投资比例和偿付能力;你让渡流动性,它还你纪律。长期下来,收益和风险的匹配,大概率好过个人自己下场追涨杀跌。
代价也要说清:流动性是真让渡了,早期退出有损失,所以放进来的必须是"确定长期不用的钱";写进合同的保证部分才算数,非保证部分以条款和实际经营为准。这不是收益更高的承诺,是"谁替你管钱"的选择。
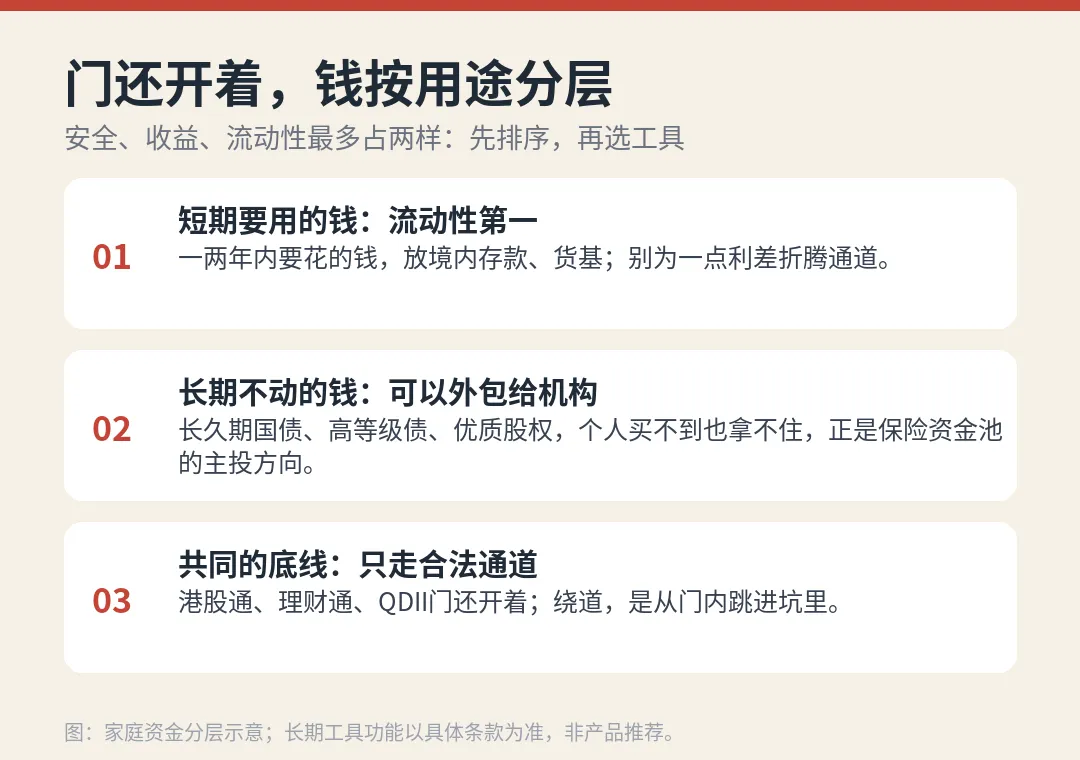
图:家庭资金分层示意;长期工具功能以具体条款为准,非产品推荐。
结尾
券商的通知,表面是限制,实际是提醒:靠通道便利做配置的时代结束了。
一笔钱一笔钱问自己:什么时候用、干什么用、不能承受什么。答完这三个问题,路变窄,反而帮你做了减法。
关于强哥在香港
我是强哥,两个孩子的爸爸。从香港这个窗口,聊资产配置与家庭保障,也关注教育、养老和财富传承。看懂财富变局,找准家庭下一步。
聊香港、交流文章内容,扫码加我微信。


发表评论
发表评论: