
 研报速递
国内甲醇2026–2028年行情深度调研报告
重要风险提示:本文仅为产业基本面逻辑推演,不构成任何投资、交易建议。地缘冲突、船货到港超预期、MTO集中停车、宏观消费走弱都可能快速扭转行情。当前期现基差极端巨大,属于高风险博弈行情,期货杠杆交易风险极高。
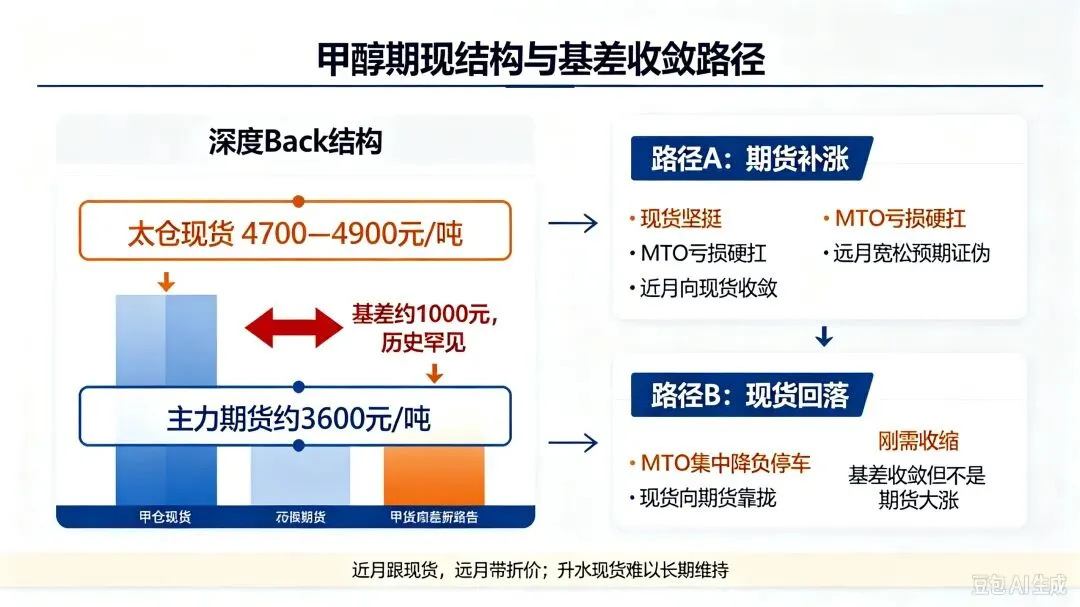
基准现状:太仓港口甲醇现货主流商谈 4700–4900元/吨,甲醇当前主力期货约3600元附近,期现基差超1000元,历史罕见深度Back结构。现货交易当下实物紧缺,期货(尤其是远月)持续定价远期供给修复预期;近月、远月合约分化巨大,是期货行情最核心特征。
一、核心总纲
本轮甲醇行情的底层主线,是伊朗气源甲醇供给长期结构性受限带来的进口缺口。
- 现货底部:国内煤制甲醇生产成本托底;
- 现货顶部:沿海外采MTO装置现金流承受上限;
- 期货的核心矛盾:现实紧缺(现货) VS 远期修复预期(远月期货),基差收敛只有两条路径:①现货坚挺难回落,期货向上补涨修复巨大贴水,情绪极端阶段近月短暂升水现货;②MTO亏损击穿底线、集中降负停车,甲醇刚需收缩,现货主动下跌,向期货靠拢。
- 期货合约天然分层:近月跟着现货现实走,弹性更大;远月一直带着“后面伊朗会恢复发货”的折价,上涨阻力远大于近月。
二、供给端分析:伊朗缺口是长期主线,国内增产很难补上流通货源缺口
国内甲醇供给结构稳定,大约80%产能为煤制甲醇,剩余20%依靠进口;而进口货源里面,伊朗长期占到国内甲醇进口总量六成上下,是最核心的海外供给来源。
1. 伊朗端双重硬约束(外部制裁+内部气源瓶颈)
美国对伊朗的制裁属于几十年延续的国家战略,不会因为局部冲突阶段性缓和就整体撤销。本轮冲突之后,对伊朗石化品、甲醇运输的管控进一步加码,影子船队持续被排查、船舶保险溢价飙升,大量船东主动回避承运伊朗甲醇。就算后续航道有短暂缓和,运输渠道也很难快速恢复到往年大规模发货的状态。
除外部封锁之外,伊朗甲醇是天然气制甲醇,存在内生的季节性硬约束:每年冬季,天然气优先保障居民取暖,工业用气配额压缩,气头甲醇装置主动降负荷。也就是说,哪怕航道放开一部分,伊朗自身气源不足,装置也无法开满,这个约束每年四季度都会重复出现。伊朗有规划新建气头甲醇装置,但受制于制裁、航运、天然气供给三重限制,投产、稳定对华发货的不确定性极高,不能简单按照规划产能去预判增量。
2. 国内煤制甲醇:利润极高,但流通增量弹性几乎锁死
当前内蒙一体化煤制甲醇完全成本大约2200元/吨,在现货4700+的价格下,生产毛利极其丰厚。但是存量装置开工率已经长期维持高位,逼近设备安全负荷上限,不能无限制提负荷增产。
近年国内新增煤制甲醇项目,几乎全部是甲醇+MTO一体化配套项目,装置产出的甲醇直接内部消化用来生产烯烃,几乎没有增量商品甲醇流入港口流通市场,无法填补伊朗留下的进口缺口。焦炉气制甲醇成本偏低,但是产能上限绑定焦化行业,弹性很小;绿色甲醇项目成本显著高于传统路线,现阶段主要面向海外船用燃料出口,很难进入国内主流流通市场,对供需格局影响微弱。
三、需求端全面拆解:MTO是核心刚需,塑料涨价传导、终端消费者承接能力
甲醇第一大下游就是MTO甲醇制烯烃,消耗国内接近一半的甲醇,产出PP(聚丙烯)、PE(聚乙烯)两大通用塑料;其次是甲醛、醋酸等传统化工品;甲醇燃料、船用甲醇属于长线增量赛道,短期体量不足以主导行情。
3.1 MTO环节现状:面粉贵过面包,外采MTO深度巨亏
行业稳态公式:生产1吨烯烃,大约消耗3吨甲醇。以太仓甲醇现货4700元测算,仅原料成本就接近14100元/吨烯烃。而当前PP现货主流大约9400–9600元/吨、PE现货8800–9000元/吨,加工价差已经击穿多数沿海外采MTO现金流底线,属于深度亏损状态。
这里要区分两类MTO:
- 自有煤矿、自产甲醇的一体化煤制烯烃企业:甲醇属于内部调拨,不受港口高价现货影响,在当前油价环境下,成本对比油制烯烃优势明显,开工意愿很强,是稳定的烯烃供给方;
- 沿海外采型MTO:直接采购港口高价甲醇生产烯烃,是甲醇行情天然的刹车。目前多数装置依靠前期长协货源、原有原料库存硬扛,主动高价追货意愿极低,按需随采、不囤货,亏损持续扩大之后,降负荷、停车是可预期的选项。
关键点:MTO停车,不是老百姓不用塑料了,是工厂做一单亏一单,主动停止采购甲醇,甲醇的直接刚需快速收缩,这是短期行情最直接的负反馈。
3.2 塑料(PP、PE)本轮涨价幅度、下游分层传导现状
本轮自9月启动至今,PP、PE跟随成本上行,PP自本轮低点累计上涨接近2500元/吨,PE上涨2000元上下;塑料涨幅远远跟不上甲醇原料涨幅,成本向上游集中,整条中下游产业链利润被持续挤压,传导不畅是最大短板。
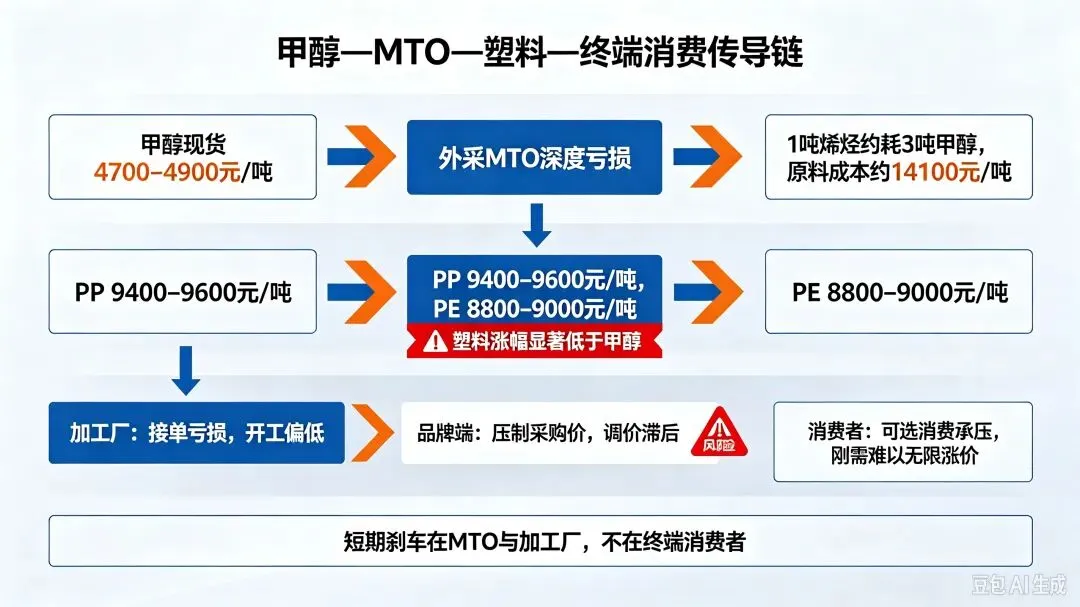
塑料下游三层传导链条:第一层改性塑料、塑编、薄膜加工厂;第二层家电、汽车、食品品牌方;第三层终端消费者。
1. 制品加工厂(第一堵堵点):薄膜、塑编属于薄利行业,原料占成本70%-90%,长期订单锁价,提价阻力极大。加工厂优先消耗低价老库存、严控新订单,部分订单接单即亏,开工率维持45%-60%低位,完全不敢备货。
2. 品牌制造端(家电、汽车、食品):家电、汽车终端零售偏弱,行业内卷,整机厂压制材料采购价;食品企业受制于商超限价,调价周期极长,优先自行消化成本。
3. 终端消费者:长期看成本最终会分摊到消费品,由消费者承担;但是塑料单品成本占比低,企业优先吃掉利润;同时汽车、家电属于可选消费,涨价会抑制购买。
一句话总结:刚需只能保证需求不归零,但是无法保证中下游持续高价拿货;行情刹车发生在MTO、制品厂,而不是等到老百姓买不起消费品。
3.3 传统下游、新兴燃料需求
甲醛、醋酸等传统化工需求平稳,绑定地产链条,弹性偏弱;船用甲醇燃料是长线利多,2028年后贡献增量,2026、2027体量有限,无法对冲MTO负反馈。
四、期货专项深度分析(重点新增章节:合约结构、走势逻辑、分年度价格预判)
4.1 当前期货核心结构:深度Back,近强远弱,近月和远月是两套定价逻辑
Back结构的本质:近月合约交易“当下没有货、低库存、现货紧张的现实”;远月合约交易“未来伊朗可能恢复发货、缺口修复、MTO亏损降负的预期”。
正常年份甲醇基差大多在±100元以内,旺季紧张阶段一般不超过500元;当前1000元以上基差属于极端状态,市场分歧被拉到最大。
这里纠正一个简单误区:不是基差大=期货必然补涨。基差收敛两条路径:
路径1(多头期待路径):伊朗持续发运低迷、港口库存持续去库、MTO只是亏损硬扛而不大面积停车,市场慢慢证伪“远期会宽松”的预期,期货向上修复基差;近月合约修复弹性远大于远月,极端情绪下,近月可以短暂升水现货,但升水很难长期稳住——甲醇是可交割品种,一旦期货明显高于港口现货,产业套利盘(买现货、抛期货交割)会立刻进场压制盘面。
路径2(空头路径):MTO集中停车、刚需坍塌,或者伊朗船货集中到港,现货率先松动下跌,现货向期货靠拢,基差抹平,期货反而不会大涨。
合约分层特征:
1. 近月合约(临近交割合约):和现货绑定最紧,基差修复的主力。低库存、仓单稀缺的时候,近月最容易跟随现货走强、快速修复贴水;但它的风险也最大,一旦现货拐点出现,近月下跌速度同样最快。
2. 中远期主力合约:自带远期折价,上涨天然有天花板。哪怕近月大涨,远月涨幅经常跟不上近月,月差持续维持Back;只有市场彻底接受“伊朗供给长期无法修复”这个长线逻辑,远月折价才会逐步收窄。
3. 仓单约束:当前港口可流通货源少、仓单注册量偏低,空头交割拿货难度上升,是近月偏强的辅助条件;但仓单不是无限稀缺,一旦现货松动,仓单可以快速增加。
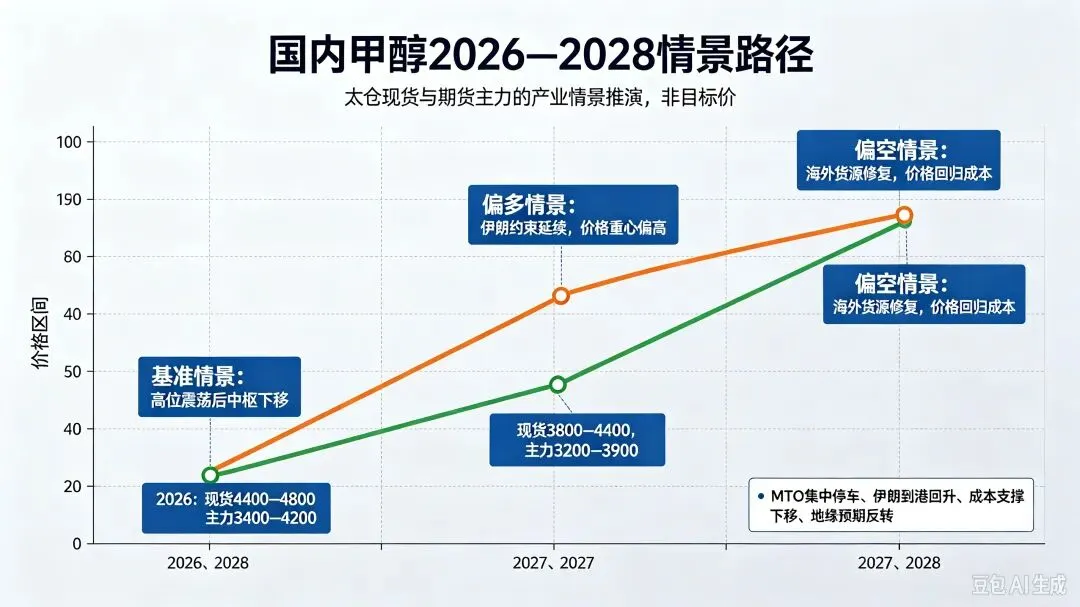
4.2 2026–2028期货行情分年度情景预判(期货主力盘面,对应太仓现货基准)
说明:区间为情景推演,不是目标价,MTO集中停车、伊朗到港大增会直接失效。
2026年(紧平衡最强,期货博弈窗口)
现状:现货4700–4900,主力期货3600附近,基差千点级别。
主线:四季度伊朗冬季限气、发运继续走低、港口库存维持极低;最大风险是外采MTO批量停车,触发需求负反馈。
【期货三种情景】
1. 基准情景(概率最高):现货高位震荡4400–4800,期货跟随修复基差。主力合约震荡区间 3400–4200;近月合约弹性更强,可以冲到4300–4500,靠近现货。基差从1000元压缩到300–500元的合理区间,Back结构保留,不会轻易变成正向Contango。
2. 利多脉冲情景:霍尔木兹风险升级、伊朗装船断崖、库存继续下行,现货冲击5000–5200;近月期货脉冲上行至4600–4800,短期接近甚至小幅超过现货(短暂升水);但脉冲持续性差,MTO全面停采之后,多头获利离场,快速回撤。
3. 利空反转情景:2套以上沿海MTO官宣长期停车,或者大批伊朗船货集中预报到港;现货率先回落至4000下方,期货跟随下探,主力支撑 3000–3200,基差依靠现货下跌完成收敛,基差修复行情直接结束。
盘面特征:全年维持深度Back,近月强、远月弱;行情是现货驱动,期货是被动跟随修复,不是期货主动拉涨带动现货。
2027年(紧平衡边际弱化,期货波动收敛)
供给端:伊朗发运小幅修复,进口缺口缩小;MTO新产能落地,甲醇刚性需求抬升,但塑料下游传导压力依旧存在。
现货中枢回落至3800–4400;期货主力合约中枢下移,运行区间 3200–3900。
合约结构:Back结构继续存在,但月差、基差明显收窄。
如果伊朗供给恢复不及预期,会阶段性复刻2026年行情,近月再次出现一轮基差修复行情;如果货源稳步回流,期货很难走出大级别上涨,以区间震荡为主。
2028年(格局分水岭,期货大方向取决于海外产能兑现)
情景A(偏多,伊朗新装置投产不顺、航运封锁延续,船燃需求放量):现货中枢3600–4200;期货主力区间 3100–3700,Back结构维持,行情重心偏高。
情景B(偏空,伊朗新甲醇装置稳定对华发货、海外气源货源补充到位,进口缺口实质性修复):供需转向宽松,现货回落至3000–3600;期货重心下移至 2700–3300,Back结构大幅走弱,甚至阶段性转为Contango(期货高于现货),行情回归煤制成本定价逻辑。
4.3 期货交易层面必须重视的特点和陷阱
1. 不要简单拿现货价格去对标远月期货:远月一直在计价“未来变量”,现货再高,远月不一定跟;很多人容易犯的错误:现货4800,直接预判远月也要到4800。
2. 基差修复行情,时间窗口很关键:临近交割月,近月向现货收敛的力量最强;换月之后,新的远月主力,会重新带上远期折价。
3. 杠杆放大波动:现货高位震荡几百元,期货带杠杆,盈亏会急剧放大;尤其是脉冲行情,冲高之后回撤速度极快,尖顶行情很难止盈。
4. 套利资金是隐形天花板:一旦期货大幅升水现货,买现抛期的套利盘会源源不断压制盘面,持续升水属于小概率、短时间情绪现象,不能当成常态。
五、全产业链核心跟踪指标(分现货、期货、下游)
1. 供给端:伊朗月度装船量、国内甲醇到港预报、太仓港口库存、浮仓货源;
2. 需求端:MTO加工差、沿海MTO开工率、PP/PE价格、塑编薄膜开工率、下游调价落地情况;
3. 期货端:期现基差、合约月差(近远月价差)、仓单数量、持仓结构。
多头逻辑失效的第一信号:两套及以上沿海外采MTO长期停车,MTO开工明显下滑,无论伊朗有没有货,行情承压。
六、横向对比:甲醇期货 vs 燃油(燃料油)
同样地缘驱动品种:甲醇多头逻辑确定性更强,供给瓶颈是伊朗+天然气内生约束,结构性缺口持续时间长,现货低库存托底,适合博弈近月基差修复行情;但有MTO现金流硬上限,越往上阻力越大。
燃油锚定原油,全球炼厂可调产出,俄罗斯货源随时可以补充缺口,大多是短期情绪脉冲,持续性差,消息反转之后快速回吐涨幅。
七、总结
2026年是本轮甲醇紧平衡最强阶段,伊朗制裁长期化、冬季限气、港口极低库存共同支撑现货强韧性,巨大贴水之下,甲醇近月期货具备基差修复的博弈机会,远月修复空间和弹性偏弱;但塑料中下游成本传导不畅、MTO深度亏损,是行情无法绕开的枷锁,决定价格上行的天花板。
2027年供给边际缓和,期现货中枢同步下移,波动幅度收敛;2028年是周期分水岭,期货大方向取决于伊朗新产能兑现和海外气源货源释放节奏。
整条产业链的定价逻辑可以概括:煤价托住底部,伊朗供给决定现货有没有大涨基础,塑料终端传导顺畅度决定MTO能扛多久(现货天花板);而期货,近月跟着现货现实走,远月永远在交易远期供给修复预期,基差收敛有两条路,不能默认一定是期货补涨。


发表评论
发表评论: