
 研报速递
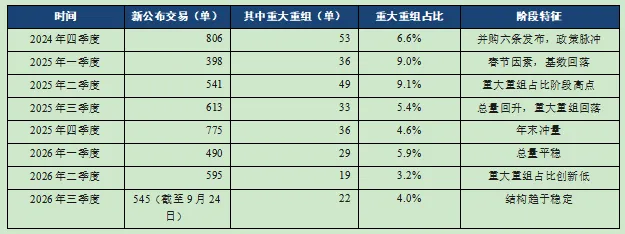
2026年A股并购重组交易笔数延续了2025年的高位运行态势。以首次披露日为口径,截至9月9日,年内A股新增并购重组交易2,659起,涉及金额合计1.28万亿元。这一规模与2025年同期基本相当,但增长速度较2024年四季度政策落地初期已明显放缓,市场从"政策脉冲"进入"常态运行"。
并购重组交易笔数的季度演进(2024Q4—2026Q3)
来源:复金汇并购研究院,"并购六条"两周年统计
季度数据揭示了一个关键的结构性变化:2026年一、二季度交易总数继续增加,但重大重组从29单降至19单,占比由5.9%滑落至3.2%。热度更多由中等规模交易维持,重大重组并未跟随交易总数一同走高。这构成了理解2026年并购市场的主线索。
(二)板块分布:双创板块持续抢占份额
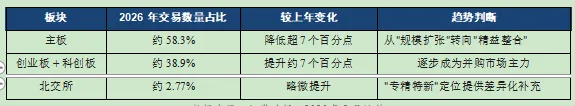
从上市板块看,2026年并购市场的参与主体结构继续迁移。主板企业并购数量仍占绝对优势,但份额持续下滑;代表硬科技的科创板与创业板合计占比稳步提升。
并购交易主体的板块分布
来源:证券时报,2026年2月统计
双创板块份额的快速抬升,本质是硬科技资产的证券化需求与上市公司补链强链需求的双向匹配。半导体、人工智能、生物医药等细分领域的并购活跃度显著提升,正在改变A股并购生态的底层结构。
(三)终止情况:终止率显著上升,须高度警惕
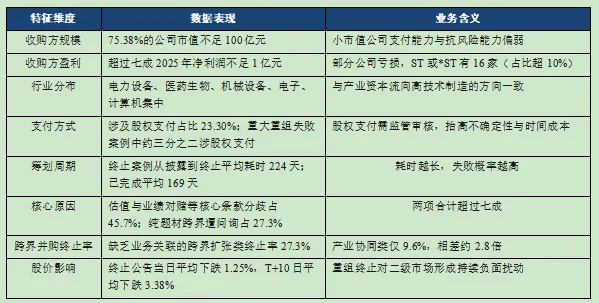
与高活跃度相伴的是终止案例的同步增加。截至2026年8月24日,A股上市公司并购重组交易终止事件累计达206起,较2025年同期增长32.90%,其中涉及重大重组项目33起。截至6月5日的统计显示终止案例已超125起,同比增加26.3%。
2026年并购终止案例的关键特征
来源:Wind、证券时报、证券日报、睿聆资本,本报告整理
终止率的上升不宜简单解读为监管趋严。更准确的判断是:市场在经历前期高热度后正回归理性,交易双方对估值、产业协同与整合可行性的审视明显趋严。从政策效果看,这是"宽进严管"转型期市场化矛盾的集中暴露,长期有利于挤出估值泡沫。
三、交易方向占比
(一)产业协同成为绝对主流
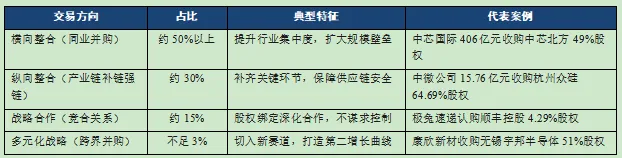
从交易目的看,2026年A股并购市场的方向高度集中。上半年披露的495单收并购交易中,超过80%为产业协同型并购,横向整合与上下游延伸构成绝对主流。2026年上半年首次披露的43起重大重组事件中,"横向整合"与"战略合作"合计占比约65.1%。
2026年并购交易方向结构
来源:Wind、睿聆资本、复金汇并购研究院,本案例为公开信息整理
值得高度关注的是跨界并购占比的变化。2026年上半年首次披露的重大重组中,多元化战略占比已降至不足3%,与2024年及更早时期跨界并购、借壳上市占据相当比例形成鲜明对比。2023—2025年共发生67起跨界并购(仅含重大资产重组),失败率超50%。
(二)行业分布:硬科技构成主战场
从买卖双方所处的行业看,2026年并购交易高度集中于新质生产力领域。电子行业在买方与标的方/出让方两端均排名第一,基础化工、电力设备紧随其后。
2026年并购交易的行业分布(按交易单数)
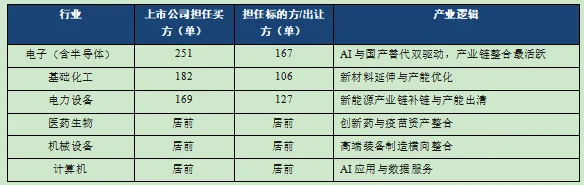
来源:复金汇并购研究院,"并购六条"两周年统计(251单等数据基于其统计样本)
半导体是2026年最集中的单一赛道,年内相关并购重组交易超过130起。这一集中度背后是政策导向与产业周期的共振:AI大模型训练与推理需求爆发,带动光模块、高速连接器、服务器零部件需求上行,上游芯片和高速光器件供给缺口明显,头部厂商通过并购锁定上游产能与技术的诉求强烈。
(三)从上市公司公告行业看的前五大行业
若以上市公司公告主体的行业分布为口径,电子、机械设备、电力设备、汽车、生物医药五个行业的公司数量占比稳居前列,合计超过40%,较上年同期提高近6个百分点。这一口径下的行业集中度提升,进一步印证了产业资本向"科技制造"汇聚的趋势。
四、估值金额区间占比
(一)整体分布:小额化、长尾化特征突出
2026年A股并购交易的金额分布呈现典型的"金字塔"结构——大量交易集中于小额区间,大额交易数量稀少。人民币计价交易的中位金额为3.3亿元,1亿至5亿元区间约占64%,超过100亿元的交易仅60单。
2026年并购交易金额区间分布
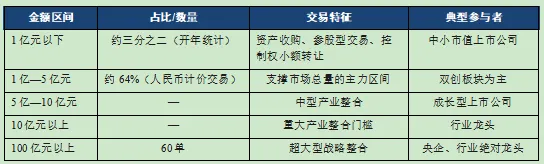
来源:Wind、复金汇并购研究院、证券时报,不同统计口径略有差异
"大量上市公司正在以几亿元一笔的方式补业务、补产能、补客户",这是理解2026年并购市场的关键。市场总量的支撑力量已从标杆性大项目转向数量庞大、单笔金额有限的中长尾交易。
(二)许可类重组的金额分布:更清晰的官方口径
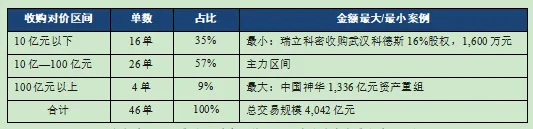
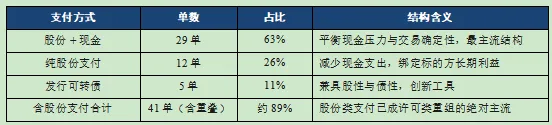
相比全量交易口径,交易所受理的许可类重组(发行股份或可转债购买资产)金额分布更能反映"实质性产业整合"的规模结构。2026年上半年46单受理项目中,收购对价分布如下:
2026年上半年许可类重组(46单)收购对价分布
来源:网易财经/局市统计,2026年上半年交易所受理口径
10亿—100亿元区间以57%的占比构成绝对主力,这一区间恰好是产业整合的"甜蜜点"——既具备足够的产业体量实现协同效应,又不至于因估值过高而引发监管与整合风险。100亿元以上项目仅4单,占比9%,说明超大型交易已成为稀缺事件。
(三)估值方法与增值率
在标的资产评估方式的选择上,涉及收益法评估的达29单,占比最多,反映轻资产科技标的的估值特征。评估增值率分化极大,半导体标的增值率普遍高企——芯导科技重组中以资产基础法对标的瞬雷科技的评估增值率高达2,286%,雅创电子、英唐智控、泰凌微、日联科技等收购的半导体标的增值率均超过400%。
为平衡买卖双方利益,采用差异化定价的交易逐渐增多,但尚未成为主流。2026年上半年受理的46单重组中,采用差异化定价策略的仅8家,占比17%。
现金与发股占比
(一)全量交易:现金支付仍占绝对主流
从全量新增交易看,现金支付在2026年依然占据绝对主流地位。2026年1—5月,A股并购重组市场新增交易中有78.01%选择现金支付方式。这一比例虽维持高位,但相较政策落地初期已出现边际下降,混合支付与创新工具的应用日益增多。
(二)许可类重组:股份类支付已过半
若将观察口径限定于需要监管审核的许可类重组,支付结构呈现完全不同的图景——股份类支付已成为主流。
2026年上半年许可类重组(46单)支付方式分布
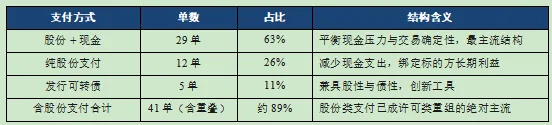
来源:网易财经/局市统计,2026年上半年交易所受理口径;注:29+12+5=46单,含可转债项目归入各自类别
(三)完成口径:股份支付占比过半
从已完成交易看,2026年39单已完成项目中,采用现金支付的18单,股份加现金混合支付14单,纯股权支付6单,另有1单以债权方式完成。含股份支付的项目合计20单,占比过半。这意味着标的方股东拿到的是上市公司股票而非现金退出,资产证券化的路径正被更多交易双方接受。
2026年已完成的39单项目支付方式分布
来源:东方财富/财联社统计,2026年已完成项目口径
(四)支付方式与交易成败的关联
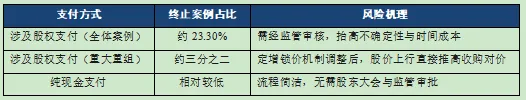
支付方式的选择直接影响交易成败概率。从2026年终止案例的结构看,涉及股权支付(含纯股份、股份+现金)的案例合计占比约23.30%,即约每4例终止中就有1例与股权支付相关;在重大重组中这一比例更为突出,约三分之二的失败案例涉及股权支付。
支付方式与交易成功率的关系
来源:证券日报、上海证券报,2026年终止案例统计
这一反向关联提示:股份支付虽能缓解现金压力、绑定交易双方利益,但也引入了股价波动风险与监管审核不确定性。部分交易采用"股权+债权"的组合结构,上市公司公告后可能引发股价波动,加剧买卖双方对交易价格与支付方式的分歧,成为交易终止的重要因素。
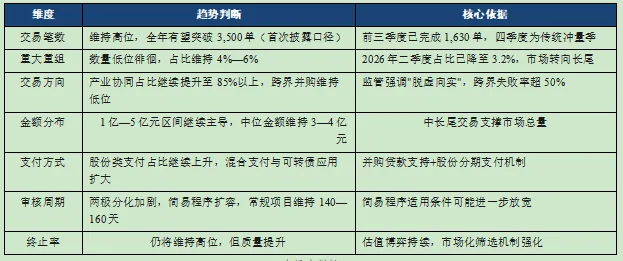
2026年四季度—2027年关键趋势判断



发表评论
发表评论: