
 研报速递
智能制造
专题研报
第13期
工业智能化正加速迈向自主感知、人机深度协同的新阶段,工业具身智能、工业AI智能体成为制造升级的两大关键方向,安全标准建设与产业落地实践并行推进。本期研报解读栏目精选两份重磅深度报告,一份聚焦工业具身智能的安全风险与标准化建设,另一份围绕工厂原生AI智能体,拆解赛道核心逻辑、现存风险与产业发展趋势。如想获取研报全文或更多行业研报资料,欢迎通过文末的获取方式与我们联系。
一、《网络安全标准化技术研究报告——
工业具身智能安全标准化研究》
(1)发布机构
全国网络安全标准化技术委员会
(2)研报速览
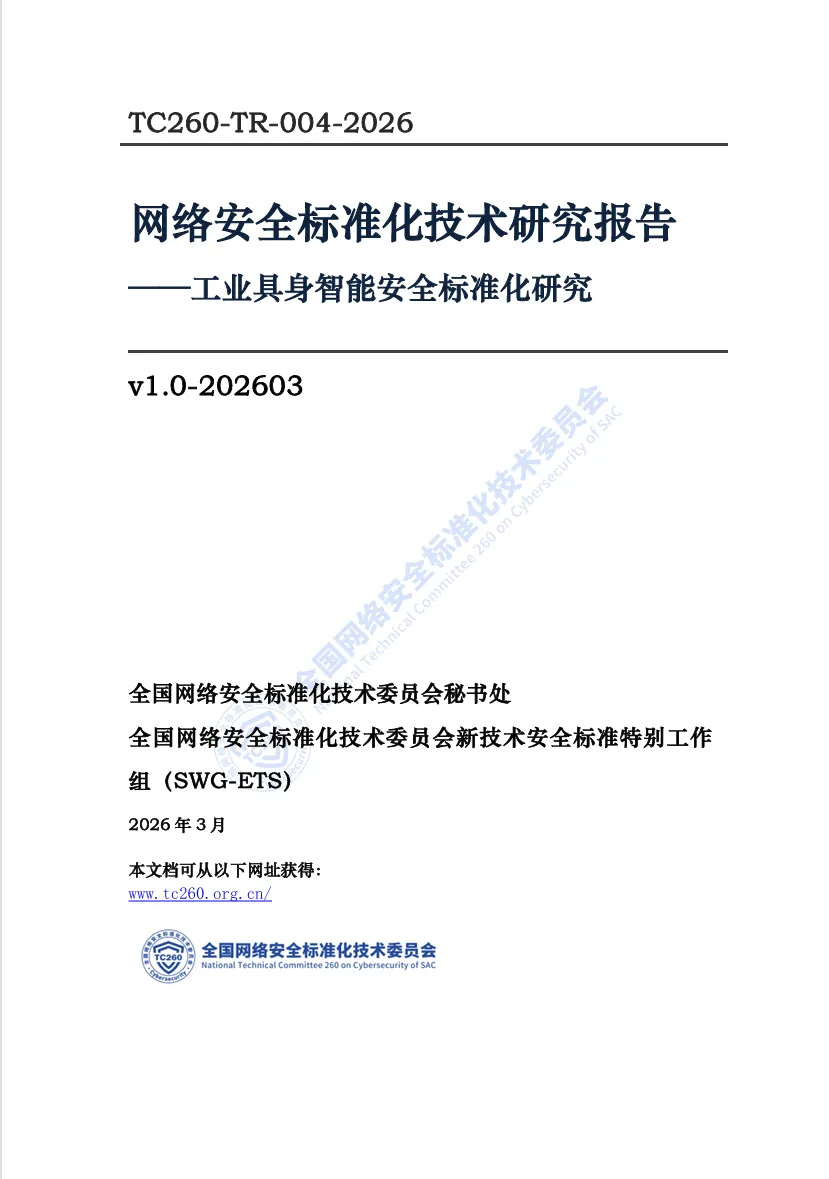
1)研报封面
2)核心内容
这份由全国网络安全标准化技术委员会2026年3月发布的报告,界定了工业具身智能是具身智能在制造、物流工业场景的特化应用,对比其与传统工业机器人的差异,提炼出多模态感知、认知决策协同等技术特征,从本体、网络、控制、认知四个维度明确安全特性,并梳理六大类安全风险,涵盖工业CPS网络威胁、工业数据隐私泄露、AI算法黑箱风险、人机协作失控、性能评估不足、故障与攻击叠加的复合威胁。
报告梳理全球治理实践,欧盟《人工智能法案》、美国NISTAIRMF框架、多国相关政策形成外部参考;国内已有GB/T42888‑2023机器学习算法安全评估规范、GB/T20867.1‑2024工业机器人安全要求应用规范等基础标准,但尚无专门面向工业具身智能的完整标准体系。
报告围绕网络防护、数据隐私、算法安全、人机交互、可信评估提出多项新标准研制需求,建议立项《工业具身智能网络安全防护基本要求》《工业具身智能数据分类分级方法》《工业具身智能算法安全评估规范》等标准文件。最后提出工作建议,要系统性搭建工业具身智能安全标准体系,强化关键安全技术攻关与重点标准研制,同时做好标准宣贯和行业试点落地,支撑石化、电力等多行业安全应用。
3)亮点图表
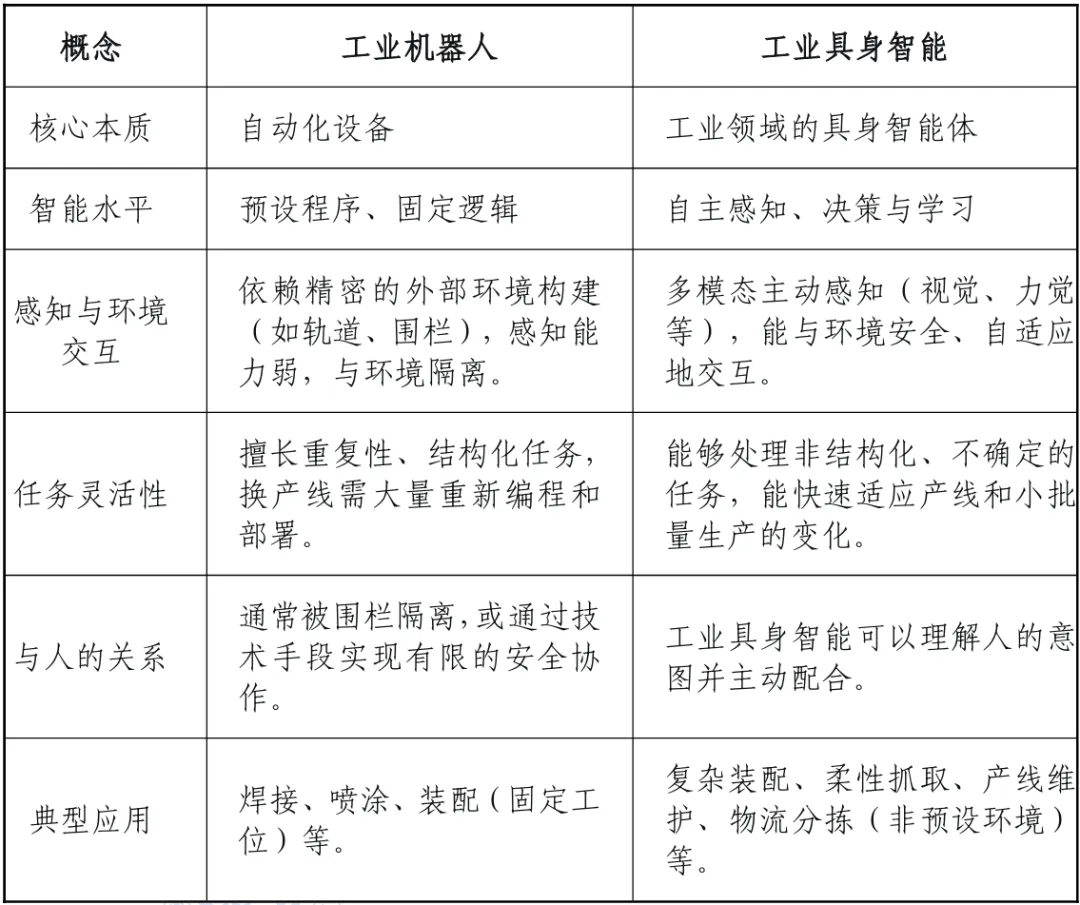
1.工业具身智能和工业机器人对比
工业机器人是一种在工业自动化中使用的、自动控制、可重复编程、多用途的操作机,可对三个或更多轴进行编程,其可以是固定式或移动式,用于工业自动化应用中。相比于工业机器人,工业具身智能额外增加了人工智能属性。工业具身智能和工业机器人的区别与联系对比如下表所示。
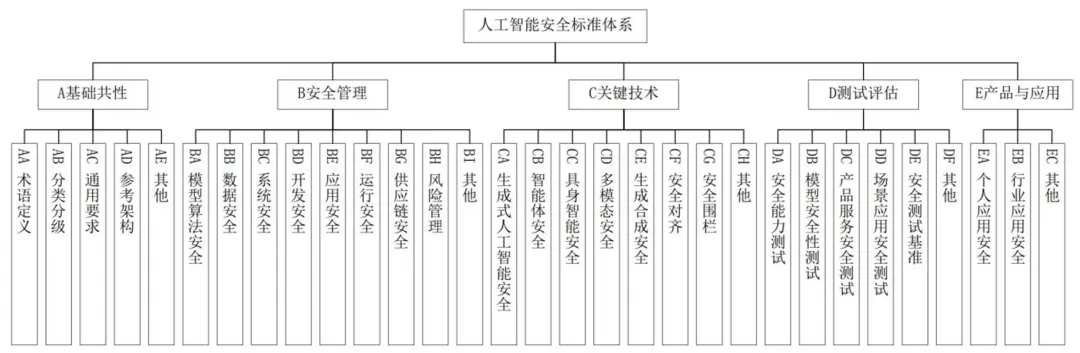
2.人工智能安全标准体系框架图
为积极响应《全球人工智能治理倡议》,落实《人工智能安全治理框架》,全国网络安全标准化技术委员会秘书处组织开展人工智能安全标准体系研究工作,牵头组织撰写《人工智能安全标准体系(V1.0)》(征求意见稿)。人工智能安全标准体系由基础共性、安全管理、关键技术、测试评估、产品与应用等5个部分组成,体系框架如下图所示。
二、《2026工业AI智能体研究报告——
打造工厂原生的AI智能体》
(1)发布机构
甲子光年
(2)研报速览
1)研报封面
2)研报目录
3)核心内容
这份甲子光年2026工业AI 智能体报告围绕“工厂原生AI智能体”展开,探讨制造业在多品种小批量生产浪潮下,如何依托Agent技术补齐传统工业软件能力短板,整体可以归纳为五大方面:
1.诞生背景与核心内涵
国内工厂已完成自动化、信息化、数字化建设,ERP、MES等系统实现流程可视,但缺少跨系统实时决策闭环,大量生产决策依赖人工经验。工业AI智能体是叠加在现有系统之上的智能操作层,并非简单的对话助手,强调工厂原生,拥有感知、任务拆解、工具调用、决策反馈的完整闭环能力,不替代原有工业软件。
2.市场需求与落地现状
工业智能体行业处于试点向生产落地的早期阶段,32%企业已部署工业AI智能体,生产制造占落地场景44%。排产调度、工艺优化、执行监控、设备运维ROI最清晰,排产Agent是付费意愿最高的入口。测算显示2030年AI增强型工业软件市场将达3619亿元,增长主要由付费渗透率提升驱动。
3.竞争格局与商业模式
工业智能体市场有大模型底座、工业自动化厂商、数字化集成商、工厂原生Agent厂商四类玩家,竞争核心是打通设备-数据-算法-应用-业务结果的五层闭环。交付分项目制与标准产品+现场调优两种;付费从一次性项目费,向订阅、按量、按效果付费演变,过半企业倾向私有化部署。
4.落地实践路径与经验总结
工业智能体落地常见误区包括:追求全厂一步到位、等待数据完全治理、试图直接替代人工、从低价值场景切入。报告建议选取高频高价值小场景先验证ROI再复制,人在环上人机协同,在生产过程中补齐数据。报告收录汽车零部件、医疗器械、电机厂等案例,验证了智能体在计划达成率、交期准确率等指标上的实际提升效果。
5.行业未来趋势与现存挑战
工业智能体未来将由单Agent走向多智能体集群协同,结合世界模型实现生产状态仿真预判;行业壁垒将转变为沉淀可复用的工业流程资产,解决老师傅经验流失问题。当前痛点突出,多数试点难以转化为实际业务收益,试点转产线转化率低,工业知识结构化、跨系统集成、异常处理、权限安全仍制约规模化推广。
4)亮点图表
1.制造业AI应用走向流程自动化与自主决策
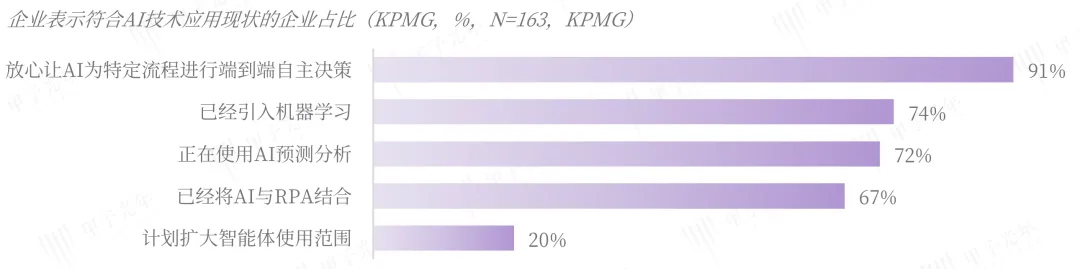
制造企业对AI的应用已经不再停留在概念验证阶段,而是开始进入生产运营流程。AI正在从传统的数据分析、预测建模和流程自动化,进一步延伸到端到端决策辅助、跨系统协同和任务执行等更深层环节,成为制造企业提升效率、质量和柔性响应能力的重要抓手。KPMG调研显示,制造企业对AI的接受度和应用深度正在快速提升,制造业AI应用逐步深化,走向“流程级决策与自主化执行”。
2.工业AI智能体进入部署窗口,生产制造成为首要落地场景
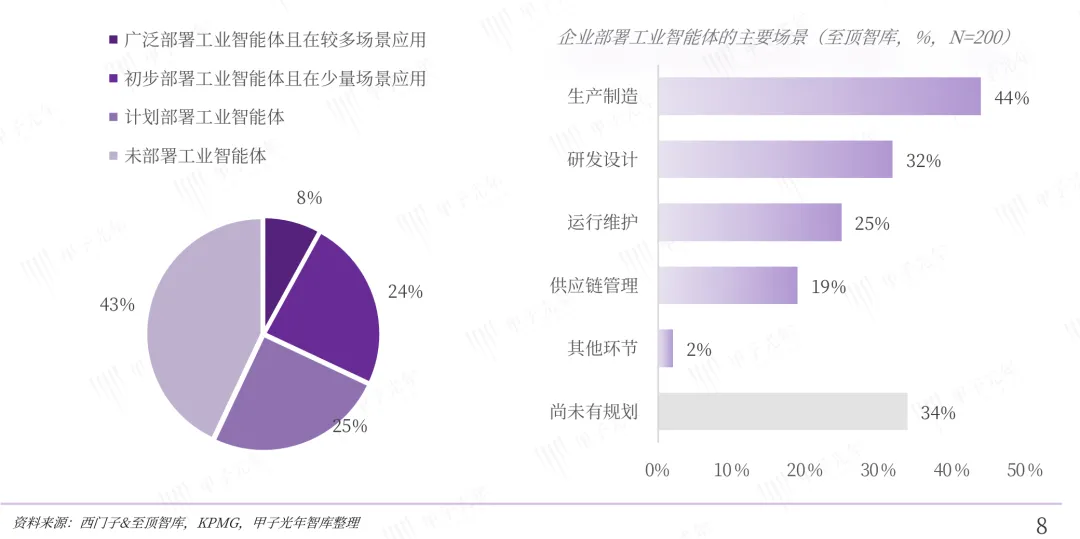
从应用场景看,工业AI智能体的落地重心首先集中在高价值生产环节。生产制造场景占比最高,达到44%;研发设计、运行维护和供应链管理分别达到32%、25%和19%。企业部署工业AI智能体的核心诉求仍然围绕效率提升、质量优化、成本降低和供应链韧性增强展开,与制造企业当前最迫切的经营压力高度一致。
3.工业AI智能体系统架构——工业AI智能体是面向工业制造闭环的智能执行体系
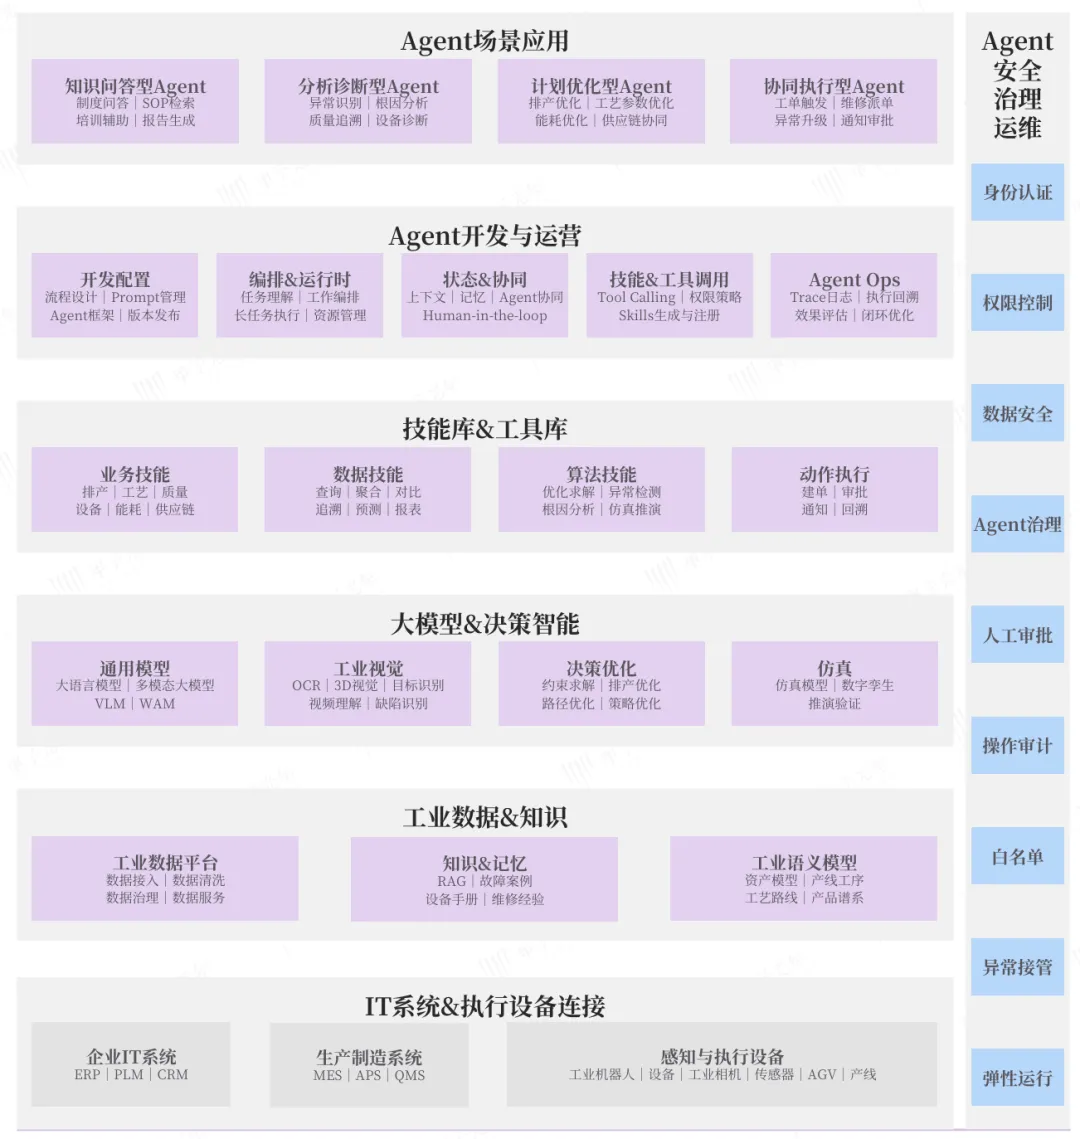
工业AI智能体是面向工业制造任务的软件智能体系统,以工业数据、工业知识、业务规则、模型算法和工具调用能力为基础,能够感知现场状态、理解生产目标、拆解任务流程,并在权限约束下调用工业软件、工艺模型、设备接口与现场系统,推动任务执行、结果反馈与持续优化。
4.工业软件与AI增强型工业软件市场规模
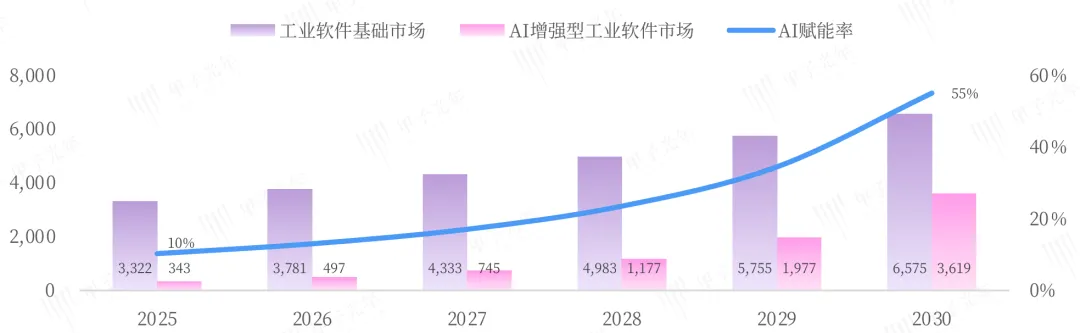
随着大模型、工业知识库和多模态感知能力逐步成熟,AI正在从工业软件的外围工具,加速进入MES、APS、WMS、QMS、PLM、工业视觉等核心工业软件模块,推动传统工业软件向AI增强形态升级。预计到2030年,中国工业软件基础市场规模将超6000亿元,其中AI增强型工业软件市场将超3000亿元,AI赋能率提升至55.05%。
声明:由于涉及专业信息较多,如有信息错误或时效性问题,欢迎向我们指出。本文仅为相关信息介绍,非投资方案推荐。

获取方式
如需免费获取各类文献全文及信息资源,或您有其他产业信息服务需求,请通过以下方式联系我们:
电话:025-81069884
邮箱:jbtsg_cy@163.com
文图 | 朱俊明
一审 | 潘月 宋心静
二审 | 程光 吴蔚
三审 | 王志虎

发表评论
发表评论: