
 研报速递
近期A股的行情,妥妥被漂亮国的加息预期拿捏住了情绪。虽说市场早已默认25个BP的加息落地是板上钉钉的事,但大盘整体还是陷入了缩量观望的状态,全场都在静静等待这波外部利空落地靴子落地。
不过A股向来是情绪先行、逻辑后置,一旦本轮加息扰动彻底消化,沉寂已久的科技板块大概率将迎来反弹抬头的机会。而且当下市场里藏着不少“基本面优质、股价原地趴着”的潜力标的,只是受整体情绪压制尚未启动,后续修复空间值得期待。
细分赛道里,本周半导体设备、材料板块走出了亮眼表现。在前道设备赛道中,兼具键合属性的拓荆科技、主打量检测赛道的飞测、精测电子走势都十分强势。尤其是飞测,走势气场直接拉满,颇有冲刺“中国版科磊”的黑马姿态,成长潜力肉眼可见。
首先,公司国内国产替代基本盘极度稳固。在国内模拟芯片赛道快速崛起的背景下,华峰测控的ATE测试设备已经实现超高渗透率,国内前十大模拟芯片厂商中,90%都是公司的合作客户,基本拿下了国内模拟测试设备的主流市场,行业壁垒和客户粘性拉满。
其次,深度绑定AI赛道,订单能见度拉满。当下AI热潮带动全网算力、光模块产业爆发,催生了海量的AI电源管理芯片(PMIC)测试需求。而华峰测控精准吃到这波红利,拿下了大量芯片设计公司的ATE设备订单,这类订单主要配套光模块、数据中心电源模组的PMIC芯片测试,订单饱满度极高,业绩能见度直接延续至2027年二季度初,短期业绩确定性拉满。
更值得期待的是公司的中长期增量空间。根据管理层规划,公司有望在2026年落地STS8600 SoC测试机的首批订单,2027年该机型订单收入大概率实现两位数同比增长。SoC测试占据全球ATE市场50%以上的份额,是妥妥的大赛道,这也意味着华峰测控彻底打开了第二增长曲线,后续想象空间大幅提升。
同时,公司海外突破步伐持续加快,全球化布局初见成效:1)进入全球最大 BMS 客户供应链;2)服务美国客户位于菲律宾的氮化镓(GaN)工厂;3)参与一家欧洲功率半导体企业的最终验证环节。
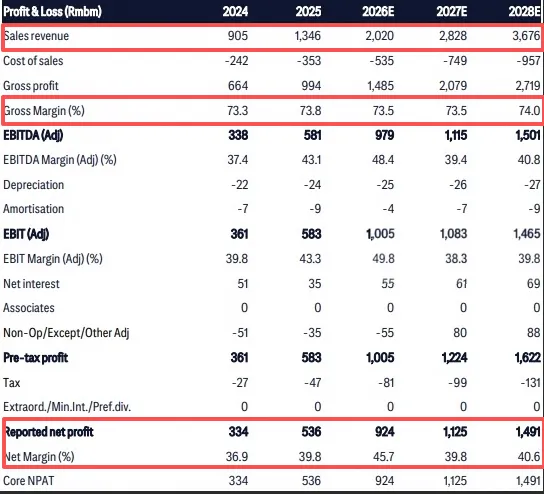
盈利预测里,26-28年,收入的增长率分别是50%、40%、30%,毛利率水平维持在74.5%上下,净利润除了今年因投资收益增利外,其他年份基本在40%上下。利润的增长主要还是由于收入的增长带来的。
当然花旗也提到,管理层在26年上半年业绩沟通会上表示,由AI热潮带来的零部件紧缺问题,短期内难以缓解。这意味着即便公司生产规模扩大、营收高增,毛利率也很难提升。
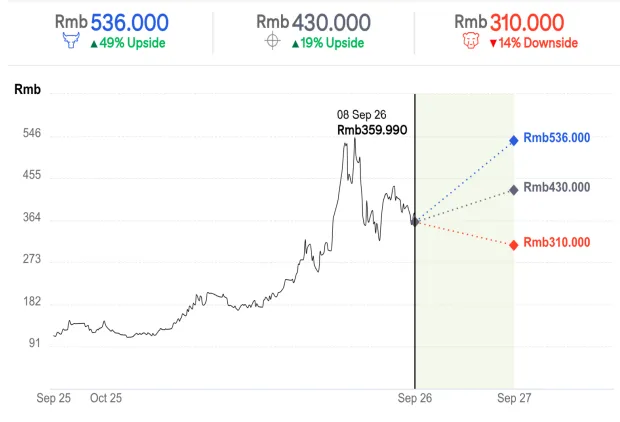
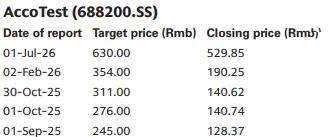
至于估值上,基础目标价在430,牛市预期在536。这个估值不算太激进,对比于高盛的对于设备的估值(下表),那还是有不小差距。高盛在7月1号的时候上调华峰的目标价到630,高盛在半导体设备上,也不愧是牛市旗手。
二、再看一份晶合集成研报:其实对于晶合基础现阶段的看点并不多,核心的看点是在于产品结构的升级。
梳理公司核心升级布局,三大新赛道蓄势待发:第一,功率半导体业务正式切入高景气的服务器赛道,2026年下半年将开始贡献实质营收,2027年持续放量增长,成为新的业绩支柱;第二,2027年将启动28nm工艺扩产,产能升级将强力支撑公司OLED显示驱动芯片(DDIC)业务拓展,打开消费电子高端市场空间;第三,前瞻布局硅光芯片制造业务,进度清晰可期,目标2027年第四季度完成单通道100G/200G样品流片,卡位高速光通信黄金赛道。
短期来看,公司业绩存在一定压力,结合26年Q2业绩,高盛下调26–28年净利润预测,下调幅度分别为17%、6%、14%。下调26–27年营收预测,降幅分别为10%、7%,主要因为二季度业绩不及预期,原因在于高存储成本压制消费电子市场需求。
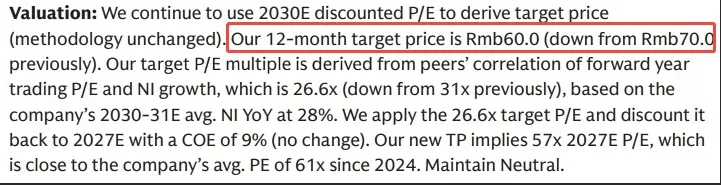
估值基于30-31年平均利润,估值倍数从31x下调至26.6倍,并折现至27年,故目标价从原70下调至60,但结合公司后续新业务落地、产能升级的成长逻辑,未来还是有不小的上涨空间。
今天酱紫了,明天是中秋调班,安安心心继续上班做牛马,哈哈哈~

发表评论
发表评论: