
 研报速递
一、【国金金属】复合氧化锆:望迎类“六氟化钨”时刻 0918
#锆:从传统陶瓷迈向高端制造,复合氧化锆可用于SOFC/MLCC/光通信/齿科等领域。
#锆英砂:供给端海外巨头减产、需求有支撑、价格强势运行。截至9月15日,锆英砂价格回升至1.155万元/吨,较底部回升约18%。
#复合氧化锆:SOFC、MLCC等高端需求景气高增。预计26-28年SOFC、光纤陶瓷插芯、齿科复合氧化锆合计需求量同比+14.8%/+18.5%/+15.7%。SOFC(AIDC打开应用空间)、MLCC(AI、车规需求拉动)、光纤插芯(光通信需求增长)、牙科粉体(数字化与材料升级)、手机背板(高端化与智能穿戴扩容)、热障涂层(高温防护)需求扩容。
#复合氧化锆国产替代机会来临。2026年我国对日氧化钇出口接近归零;据爱迪特,日本东曹后续将暂停供应齿科氧化锆粉体。国内复合氧化锆体系逐步完善,出口管制背景下国产替代有望提速。
#相关标的:长裕集团、东方锆业、三祥新材、国瓷材料、爱迪特
二、NPO CPO: 1.6T去DSP后 PIC+EIC物料占比超60% 成为第一
🔥 1.6T进入CPO/NPO时代,最大的变化不是简单“少一颗DSP”,而是光模块价值量重新分配。传统模块中DSP约占BOM的25%–35%;DSP取消后,PIC和EIC仍是高速链路不可缺少的核心。按8×200G硅光架构估算,去DSP后,PIC约占BOM 30%–38%,EIC(TIA+Driver)约22%–27%,两者合计约55%–65%,中枢约60%。
🌟更重要的是,DSP去掉后,部分均衡和信号补偿能力需要向交换芯片SerDes及TIA/Driver转移,意味着EIC对带宽、线性度、噪声和功耗要求进一步提高,价值量反而可能上升。
🔥 A股核心看点是PIC+EIC底层工艺平台。
卓胜微已将12英寸异质硅基工艺、先进异构集成列为核心平台,并明确布局光互联,具备向硅光PIC+高速电芯片EIC延伸的工艺基础。
粤芯已实现12英寸90nm SiPho硅光平台规模量产,产品覆盖400G、800G和1.6T,并规划建设12英寸数模混合+硅光特色工艺产线。
核心逻辑:DSP退出 → 价值量向PIC+TIA/Driver集中 → 掌握PIC与EIC工艺平台的晶圆厂价值重估。
三、国产链加速推进,继续看好半导体机会
1、华为昇腾960提前及NPO发布
👉昇腾960DT将于2027年Q1发布,比原计划提前三个季度;昇腾960PR将于2027年Q3发布,比原计划提前一个季度。同时华为推出业界首个量产的NPO产品,总容量达到7.2T,同时发布了全球首个采用NPO的超节点。
👉目前国产供应链的供应能力正在持续改善,支撑国产算力产品迭代超预期。此外各家公司均反馈在积极解决HBM供应问题,供需紧张态势逐步缓解,国产算力供应链卡点不断解决。
2、半导体设备订单口径上修
👉本周召开长鑫供应链大会,根据设备厂商反馈,四季度两存会陆续与各家设备厂商沟通后续的批量采购框架协议(VPA),对明年订单预期会逐渐清晰。
👉除两存以外,晋华、荣芯等存储扩产带来新的增量,这部分或带动明年存储扩产超预期。
👉近期北方华创、华海清科、拓荆科技等设备企业交流口径有所上修,并对明年增速展望乐观。
3、核心关注标的
前道设备:中科飞测、微导纳米、京仪装备、芯源微、北方华创、中微公司等
后道设备:长川科技、金海通、联讯仪器、华峰测控
零部件:恒运昌、高凯技术、江丰电子、富创精密、臻宝科技等
晶圆厂:中芯国际、华虹宏力
封测厂:长电科技、通富微电、汇成股份、甬矽电子
存储:长鑫科技
四、特种布高壁垒成长性强,传统布供给受限景气有望延续
特种布:需求侧,AI服务器实现从传统CPU架构到GPU异构计算架构的核心升级后,一方面大幅提升单位服务器对高端电子布的消耗量,同时驱动电子布产品持续升级迭代。供给侧,特种布具备较高的工艺、设备、认证壁垒。设备方面,丰田高端织布机供需持续紧张,扩产或于明年年中起逐步释放,国产织布机在超薄/极薄及特种布领域仍处研发攻关阶段,短期内无法替代,同时表面处理、后处理设备也构成一定门槛。认证方面,特种布产品往往要经过CCL厂、PCB厂及终端品牌的多轮测试,下游客户更看重供应商产品的良率、稳定性和保供能力。
1)低介电二代布:随着26H2终端Rubin的逐步爬坡,叠加谷歌、亚马逊等升级产品量产在即,M8材料放量带动低介电二代布需求释放,供给侧产能释放节奏较慢,供需缺口或将持续至2027年。
2)T布:T布主要用于ABF/BT载板领域,终端需求量较大,能够稳定量产全系列规模产品的企业有限,产品维持较高的价格和盈利能力。
传统电子布:随着终端设备向薄型化、轻量化发展,需求从传统厚布(如7628)向薄型化、高性能化迁移,同时AI服务器等对E-glass的需求也在增长。头部企业主动压缩常规电子布产能,转向薄型布、特种布,导致普通规格被动供给收缩,行业供需紧张几乎无库存,以7628电子布为代表的传统产品价格一路上行。2025年10月至今,以7628电子布为例,价格维持每月上调趋势,2026年9月均价约11.8元/米,较2025年9月低点(3.9元/米)上涨203%。展望后续,预计2027-2028年传统电子纱线实际新增产能有限。电子布产能受电子纱新增产能有限/织布机紧缺/结构升级带来产能收缩等影响,预计在下游景气度持续上行背景下,行业供给偏紧格局仍将延续至2027年;同时,近期PCB厂商开启新一轮顺价,进一步为电子布价格上涨打开空间,看好传统电子布涨价和盈利弹性释放。
建议关注:传统电子布龙头中国巨石,特种电子布进展突破进一步提振估值、增厚业绩;二代布龙头国际复材,产能扩张目标明确,有望迎来量价齐升;特种布全品类综合企业中材科技,定增项目释放在即,产品结构有望升级;国内唯一具备量产全系列低CTE布能力的厂商宏和科技。
五、电信集采A2光缆,头部四大家均220元顶格报价
0918中国电信2026年室外光缆集中采购启动招标,此次招标的是657A2的光缆,头部四大家均顶格报价。
此次招标,四大家每家数量大概为100万+芯公里,A2光缆每公里不含税350元,换算成裸光纤大致在220元左右,基本和无人机市场价相符。运营商招标A2的价格已经和散纤市场价相同,由此可见,供需仍非常紧张。电信此次招标A2光缆,证明了运营商后续逐渐承建数据中心的趋势。
光纤厂商Q3产能结构652D占很少,预计低于10%,业绩会很亮眼。Q4厂商要交货运营商订单,产能挤压,657必将上涨。坚定推荐:长飞光纤A、长飞光纤H、亨通光电、长盈通、中天科技、烽火通信等。
六、国产算力供应链进展顺利,2027年业绩展望积极
供给端:昇腾迭代超预期,国产供应链进展顺利,HBM限制问题逐步解决。华为全联接大会表明昇腾960系列将提前发布,其中960DT提前3个季度到27Q1发布,960PR提前1个季度到27Q3发布,国产供应链能力持续改善,支撑龙头设计公司产品迭代超预期。此外各家公司均反馈在积极解决HBM供应问题,供需紧张态势逐步缓解,国产算力供应链卡点不断解决。
需求端:下游CSP、算力中心等需求反馈良好。2026年以来下游CSP厂商Capex持续上修,行业仍维持供不应求状态,同时各地算力中心建设推进积极,工信部规划2030年智算规模9800EFLOPS(FP16),需求端无虞。
供应链卡点逐步解决,龙头厂商积极顺价。摩尔线程等龙头公司与下游CSP厂商合作进展顺利,同时积极沟通顺价传导成本压力,整体供应链卡点解决+顺价,2027年龙头公司业绩展望积极。
国产算力链从稀缺的先进制程能力,到百花齐放的设计公司,再到超节点,均会迎来放量机会,同时先进制程、先进封装、先进存储以及配套产业链有望迎来强劲增长动能。
建议关注:1)AI芯片设计公司:寒武纪、海光信息、摩尔线程、沐曦股份、天数智芯等。2)上游供应链:中芯国际(A/H)、华虹宏力(A/H)、长鑫科技、长电科技、通富微电、甬矽电子等。3)其他:华勤技术、深南电路、兴森科技、南亚新材、南芯科技等。
七、【浙商计算机】AI散热的“价值窄门”——AI散热专题一之TIM材料
AI功耗跃迁下TIM从辅材变瓶颈、高端TIM供给紧。
TIM是填充发热源与散热器微观间隙、大幅降低热阻的关键材料。AI功耗跃迁使其从辅材升级为瓶颈,材料正由传统硅脂向石墨烯及液态金属迭代,并催生TIM1.5/TIM3新层级,高端市场呈梯度紧缺。高端TIM真正的壁垒在于量产工艺闭环与长达1-3年的客户认证周期,导致有效供给稀缺。鸿富诚凭借石墨烯先发优势获头部认证,2025年碳基垫片收入翻6倍,印证了高壁垒下的强盈利弹性。
散热BOM价值重分配、TIM打开百亿增量空间。
近年来,全球TIM市场稳步增长,中国增速达11.09%且占据过半份额。AI算力升级重塑了TIM价值:传统风冷辅材向液冷核心界面跃迁,英伟达Rubin转向全面采用新型石墨烯热界面材料,打开了高端TIM2的成长空间;无盖裸片与3D堆叠更催生了高壁垒的TIM“从0到1”纯增量;叠加1.6T光模块与CPO架构带来的密集界面需求,共同支撑TIM市场规模快速攀升。
重点厂商卡位国产替代。 竞争格局方面,全球TIM材料竞争格局呈现鲜明的分层特征:高端市场长期由欧美日龙头企业主导,其凭借数十年配方积累与全流程品控能力,占据半导体级、车规级等高附加值领域的主要份额;中低端市场技术门槛较低,国内中小企业众多,价格竞争激烈,已实现规模量产。国内厂商起步较晚,正加快高端产品研发,在导热膏、导热垫片、相变材料及石墨烯、碳纳米管等新型高导热材料方面取得阶段性突破。
相关公司: 建议关注#中石科技、阿莱德、德邦科技、苏州天脉、飞荣达等
八、宏昌电子-董事长交流笔记(更新0918)
(1)公司有 3个主业:①CCL,介于金 A 和华 Z 之间;②环氧树脂,暂可忽略。③abf膜(自己叫GBF膜),知名度比其他两个业务高。
(2)对公司第一印象:宏和科技,同一个老板。本是同根生,一个210亿,一个1300亿。悬殊太大。
(3)最近催化在哪?——围绕mSAP光模块
1、1.6T明年交期很紧。上游多个方案推进,熟悉的是M8级别mSAP方案,而RCC是另一个选项。
2、core层来自宏仁CCL(M7/M8级别),树脂来自宏昌,PCB目前对接的包括迅捷兴等
3、GBF用在哪里?一是ABF载板(短期国内都不会很快),二是上述光模块领域。【GBF上涂PET离型膜,二是涂在铜箔上,最终用于HDI板】
4、3个合作方,宏昌(角色是CCL+膜)、迅捷兴(PCB)、诺沛(设计)。
5、为什么要用?做细线宽线距。
6、本轮定增规划GBF 384万平,按照接近300元/平价格对应10E以上满产产值。现在不能讲良率,拿到订单才能上量。
7、CCL是利润基本盘,9月涨价20%。单月出货120万张CCL,PP单月出货200万米,玻布要排队货(公司稼动率高、拿得到原物料)
8、什么是RCC?——全新定义1.6T光模块PCB,用了ABF膜的CCL(无布、有铜箔)、压合成的PCB。
(一马平川)
九、🍁【恒运昌再更新】半导体射频电源国产替代核心标的,技术壁垒远高于传统高压脉冲电源
🍬半导体射频电源核心看的是RF Delivery System + RPS + Matcher + Sensor + Controller,本质是从“电源”走向一套完整的射频能量控制系统。与典型的高压脉冲电源不同,RF电源以连续射频能量驱动为主,在主Chamber内耦合形成等离子体;RPS则是在腔体外先产生等离子体,再输送至主Chamber
🍬真正难的并不是单纯把RF功率做出来,而是Matcher阻抗匹配、Sensor高精度检测以及Controller闭环控制。半导体工艺对射频功率、阻抗和等离子体状态的实时控制要求极高,最终需要形成完整的Closed-loop RF Delivery System,这也是海外龙头长期形成Know-how的核心所在。相比之下,传统高压脉冲电源更多是脉冲波形控制,两者技术路线并不能简单类比。
🍬竞争格局方面,全球长期由AE、MKS双寡头主导,国产替代空间主要来自海外供应受限+国内半导体设备厂商持续提升国产化率。当前国内厂商中,拓荆对恒运昌的扶持最深,恒运昌目前约60-70%收入来自拓荆,同时已经逐步向微导纳米、中微公司、华创等设备客户拓展,客户结构持续打开。
🍬产业链背书:拓荆已经实际推动恒运昌进入核心供应链;中微体系也在培育相关射频电源企业(但是也用恒运昌的);华创体系孵化华丞电子,(但是也用恒运昌的)。励兆科技、成都沃特塞恩等规模较小;szbdt虽有大基金二期投资,业务历史上二手设备及维保占比较高。整体来看,国内射频电源仍处于从0到1突破、从单点产品向系统化RF Delivery升级的阶段。
🍬恒运昌有望成为半导体射频电源国产替代中最值得关注的标的之一。核心看三件事:①拓荆订单持续放量;②中微、微导纳米、华创等客户拓展进度;③扩产速度。
by ty
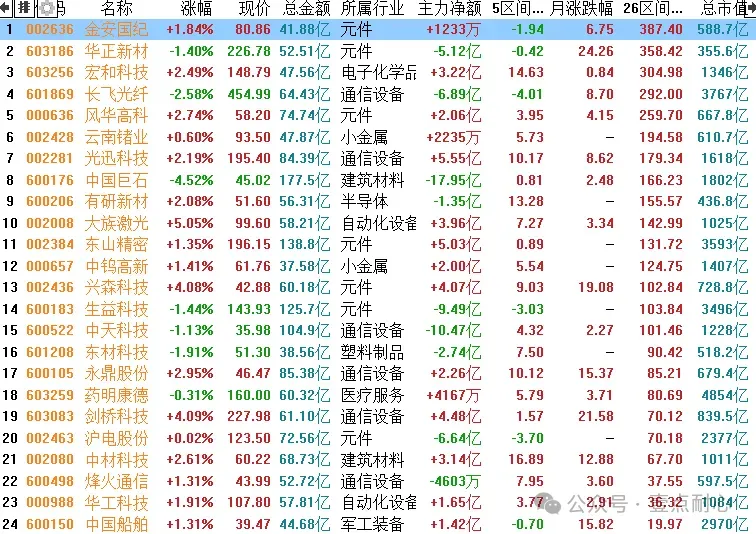
主板:24支
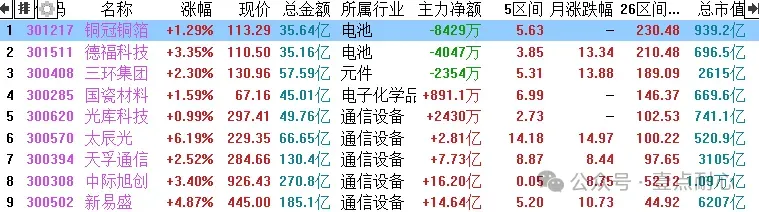
创业板:9支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。


发表评论
发表评论: