研报速递
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430
一、报告摘要与核心数据
2025年中国黄金行业呈现四个核心特征:供给刚性、需求承压、结构迁移、政策收紧。
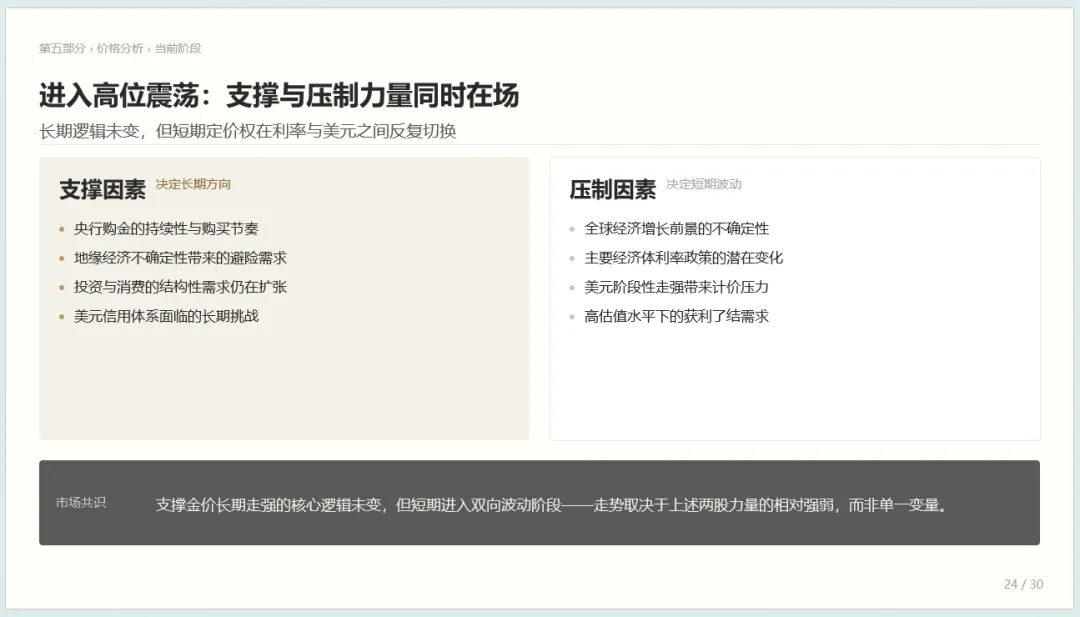
黄金兼具商品属性与金融属性,前者对应首饰、电子、航天航空、金币金条等实物需求,后者对应央行储备、避险资产、投资通货与一般等价物等储备定价需求。双重属性决定两套定价逻辑:实物需求看消费与工业,金融需求看央行购金与实际利率。
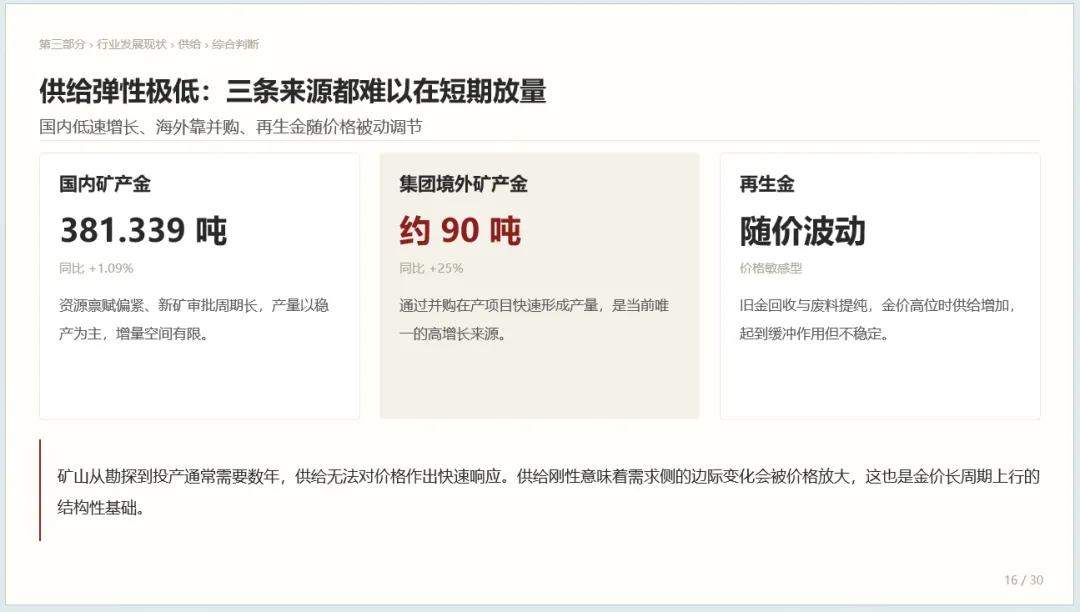
供给端,国内原料产金恢复增长但增速仅1.09%,资源禀赋偏紧;海外矿产金成为主要增量,大型集团境外矿产金约90吨、同比增长25%;再生金随价格被动调节,难以稳定放量。整体供给弹性极低,需求侧边际变化容易被价格放大。
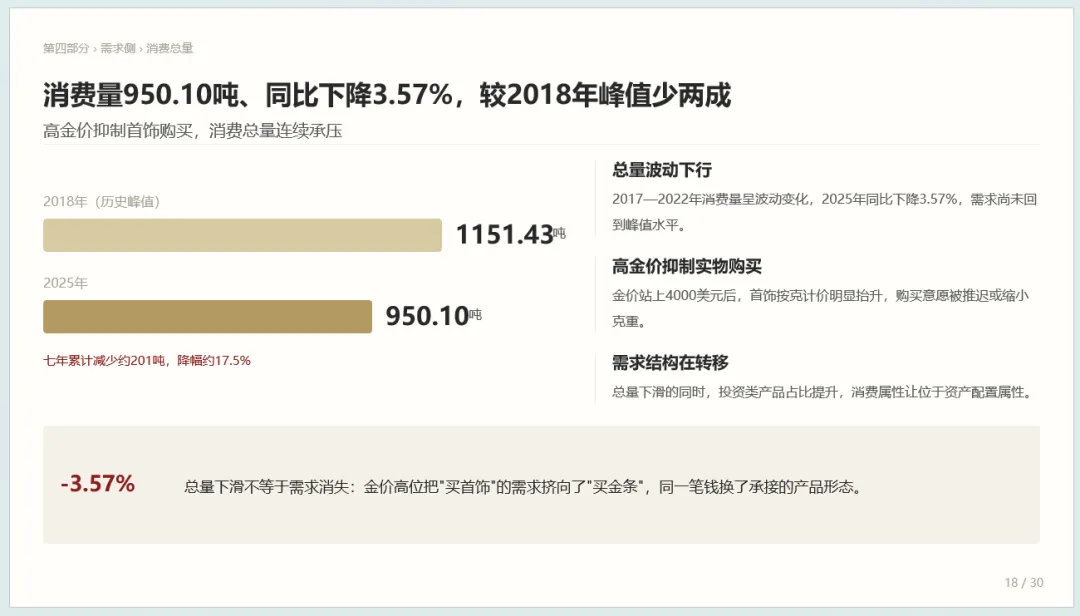
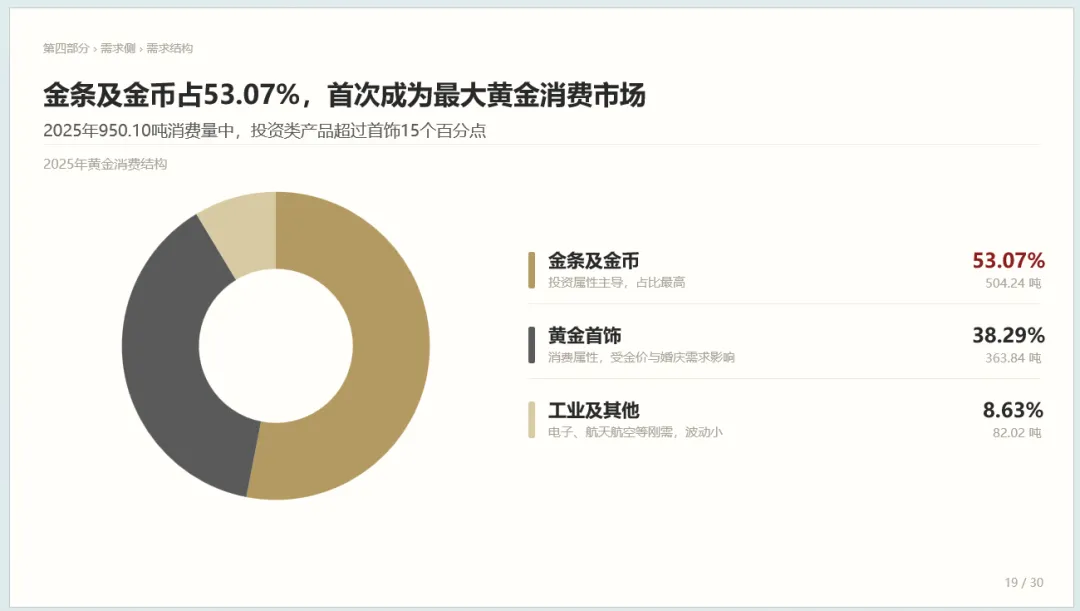
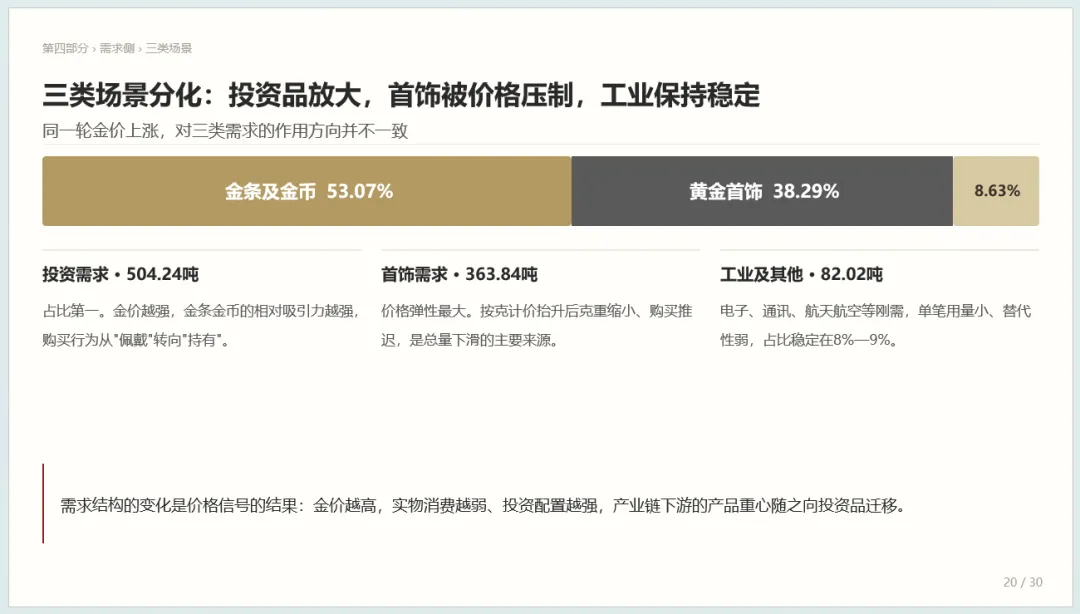
需求端,2025年黄金消费量950.10吨,同比下降3.57%,较2018年峰值1151.43吨减少约201吨、降幅约17.5%。但需求结构发生明显迁移:金条及金币占比53.07%、达504.24吨,首次成为最大黄金消费市场;黄金首饰占比38.29%、363.84吨;工业及其他占比8.63%、82.02吨。高金价把“买首饰”的需求挤向“买金条”,同一笔钱换了承接的产品形态。
政策端,监管已从“通道合规”升级为“资源+交易+资金”三线并管,中小与灰色渠道被挤出,资源与牌照向头部集中。
核心数据一览
| 指标 | 2025年数据 | 同比/变化 | 核心含义 |
|---|---|---|---|
| 黄金储备 | 2306.32吨 | 连续14个月增持 | 官方储备持续加仓,为金价提供底部支撑 |
| 2025年全年增持量 | 26.75吨 | 节奏平稳 | 更偏配置行为而非交易行为 |
| 国内原料黄金产量 | 381.339吨 | +1.09% | 恢复正增长,但进入低速增长区间 |
| 产量增量 | 4.097吨 | — | 增量来自在产矿山稳产与技改提效 |
| 大型集团境外矿产金 | 约90吨 | +25% | 海外成为增量主战场 |
| 黄金消费量 | 950.10吨 | -3.57% | 高金价抑制实物购买 |
| 金条及金币 | 504.24吨 | 占比53.07% | 首次成为最大黄金消费市场 |
| 黄金首饰 | 363.84吨 | 占比38.29% | 价格弹性最大,是总量下滑主要来源 |
| 工业及其他 | 82.02吨 | 占比8.63% | 刚需稳定,占比维持8%—9% |
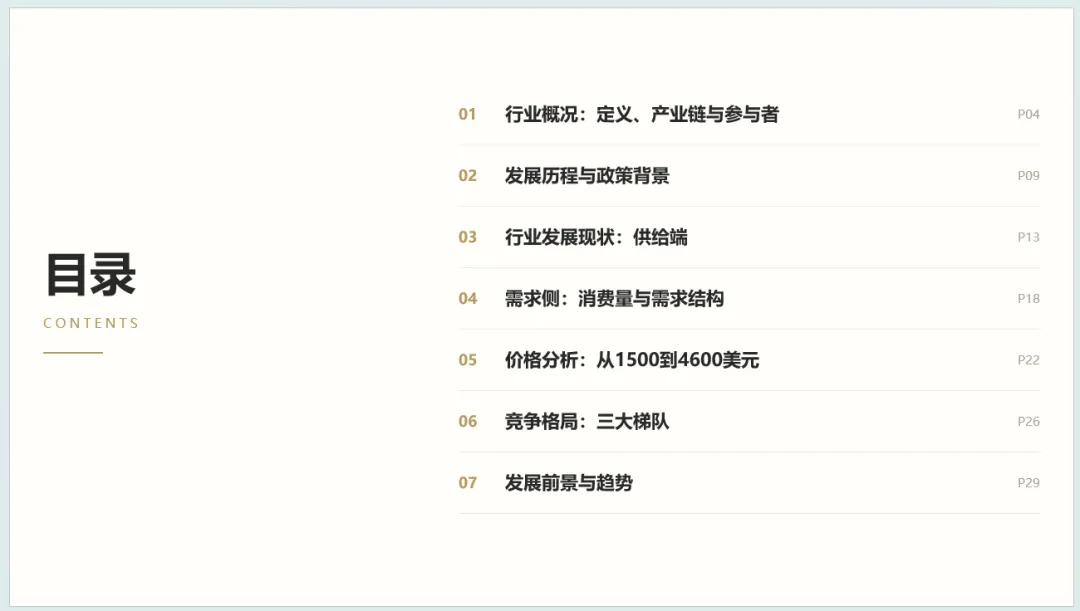
二、行业概况:定义、产业链与参与者
2.1 产品定义:商品属性与金融属性并存
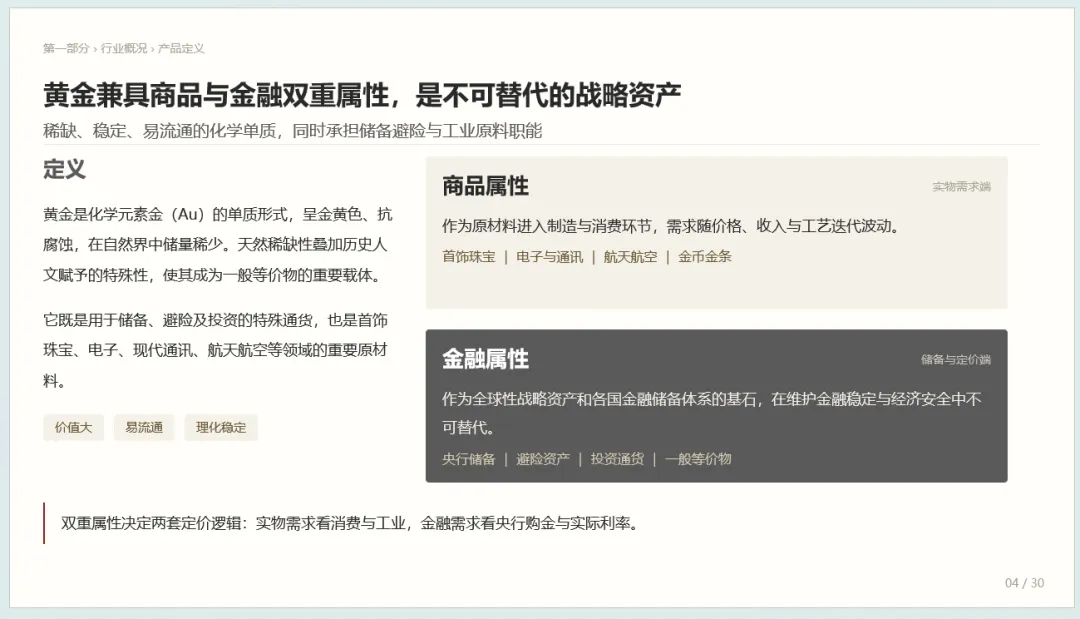
黄金是化学元素金(Au)的单质形式,呈金黄色、抗腐蚀,在自然界中储量稀少。天然稀缺性叠加历史人文赋予的特殊性,使其成为一般等价物的重要载体。它既是用于储备、避险及投资的特殊通货,也是首饰珠宝、电子、现代通讯、航天航空等领域的重要原材料。
黄金具有价值大、易流通、理化稳定等特征,并同时承担两类职能:
商品属性(实物需求端):作为原材料进入制造与消费环节,需求随价格、收入与工艺迭代波动。典型场景包括首饰珠宝、电子与通讯、航天航空、金币金条。
金融属性(储备与定价端):作为全球性战略资产和各国金融储备体系的基石,在维护金融稳定与经济安全中不可替代。典型场景包括央行储备、避险资产、投资通货、一般等价物。
双重属性决定两套定价逻辑:实物需求看消费与工业,金融需求看央行购金与实际利率。
2.2 产业链:三段结构,再生金构成回补环节
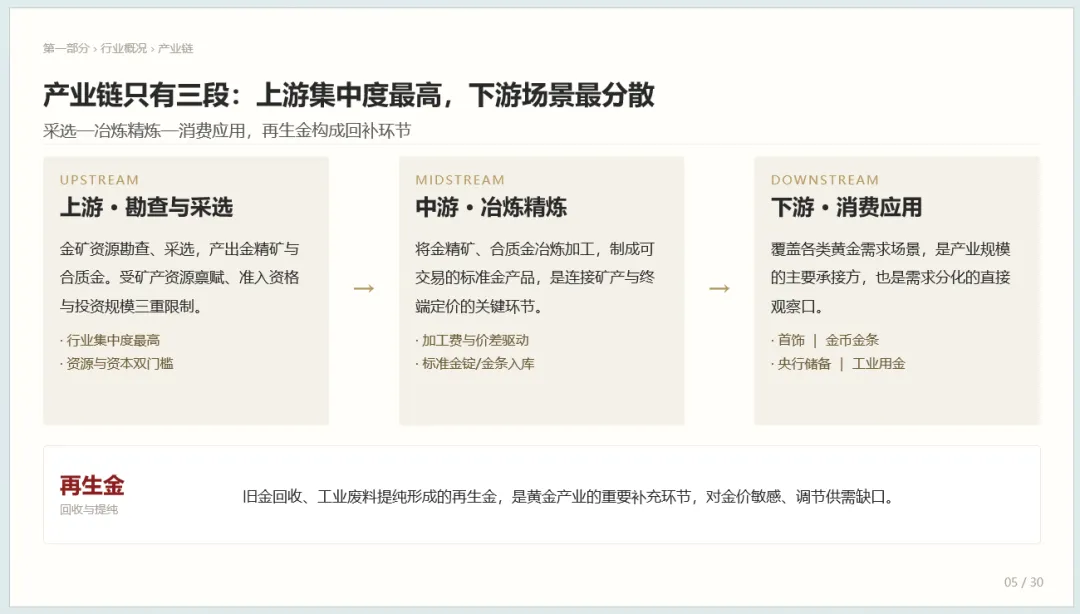
黄金产业链只有三段:采选—冶炼精炼—消费应用,再生金构成回补环节。
| 环节 | 主要内容 | 关键特征 |
|---|---|---|
| 上游·勘查与采选 | 金矿资源勘查、采选,产出金精矿与合质金 | 受矿产资源禀赋、准入资格与投资规模三重限制;行业集中度最高;资源与资本双门槛 |
| 中游·冶炼精炼 | 将金精矿、合质金冶炼加工,制成可交易的标准金产品 | 连接矿产与终端定价的关键环节;加工费与价差驱动;标准金锭/金条入库 |
| 下游·消费应用 | 覆盖各类黄金需求场景 | 产业规模主要承接方,需求分化直接观察口;首饰、金币金条、央行储备、工业用金 |
| 再生金 | 旧金回收、工业废料提纯 | 黄金产业重要补充环节;对金价敏感、调节供需缺口 |
产业链结构清晰:上游集中度最高,下游场景最分散;再生金不改变主链条,但对供需缺口有缓冲作用。
2.3 参与者结构:一体化为主流,竞争在资源端与渠道端同时展开
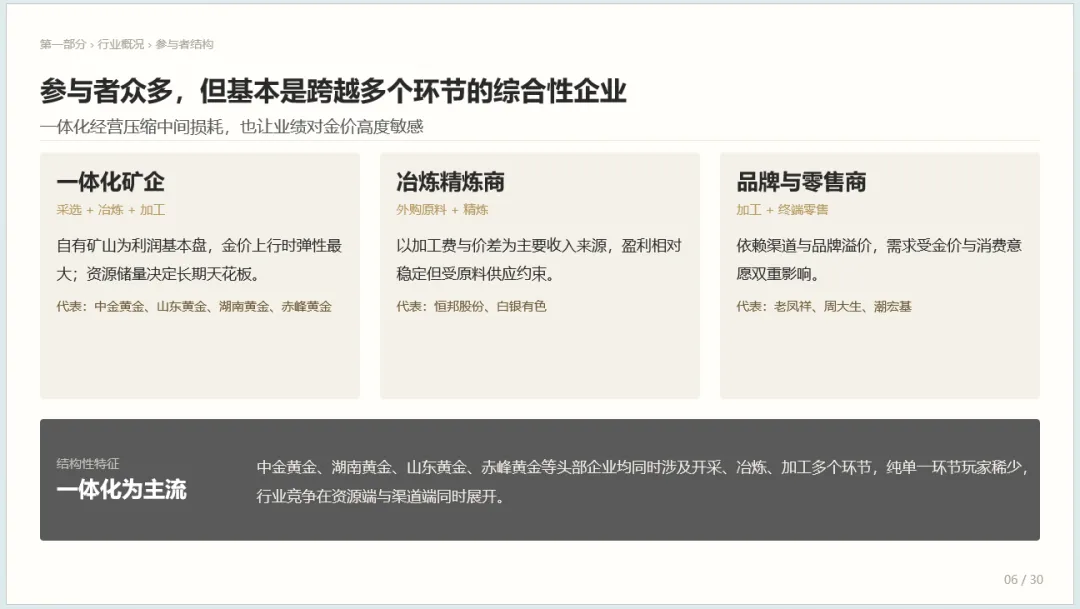
行业参与者众多,但基本是跨越多个环节的综合性企业。一体化经营压缩中间损耗,也让业绩对金价高度敏感。
| 类型 | 经营模式 | 盈利与竞争特征 | 代表企业 |
|---|---|---|---|
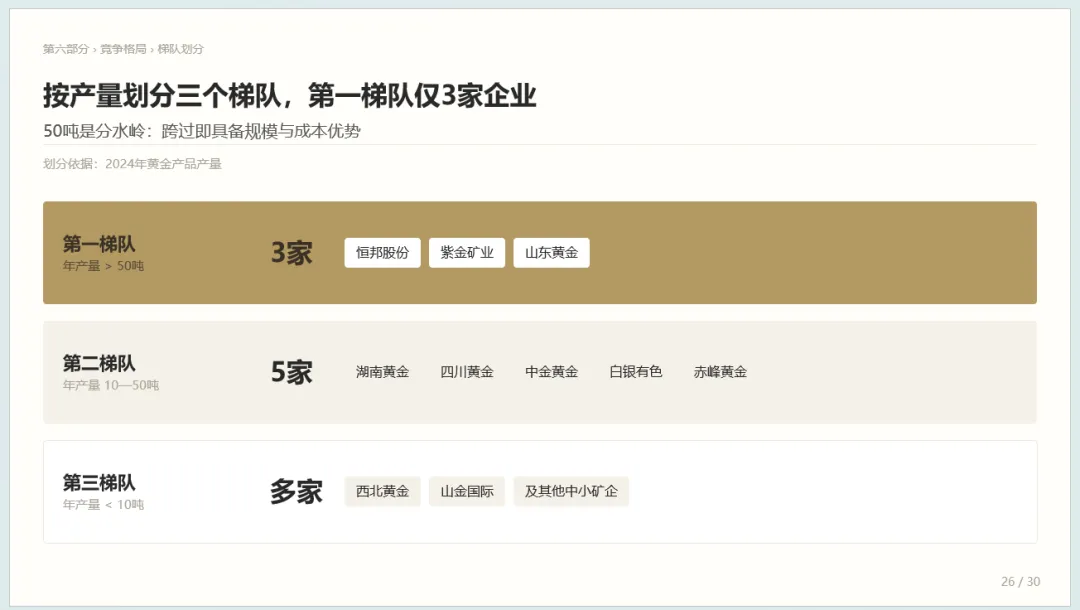
| 一体化矿企 | 采选+冶炼+加工 | 自有矿山为利润基本盘,金价上行时弹性最大;资源储量决定长期天花板 | 中金黄金、山东黄金、湖南黄金、赤峰黄金 |
| 冶炼精炼商 | 外购原料+精炼 | 以加工费与价差为主要收入来源,盈利相对稳定但受原料供应约束 | 恒邦股份、白银有色 |
| 品牌与零售商 | 加工+终端零售 | 依赖渠道与品牌溢价,需求受金价与消费意愿双重影响 | 老凤祥、周大生、潮宏基 |
结构性特征是:一体化为主流,中金黄金、湖南黄金、山东黄金、赤峰黄金等头部企业均同时涉及开采、冶炼、加工多个环节,纯单一环节玩家稀少,行业竞争在资源端与渠道端同时展开。
2.4 十家上市公司覆盖从矿山到柜台的全链条
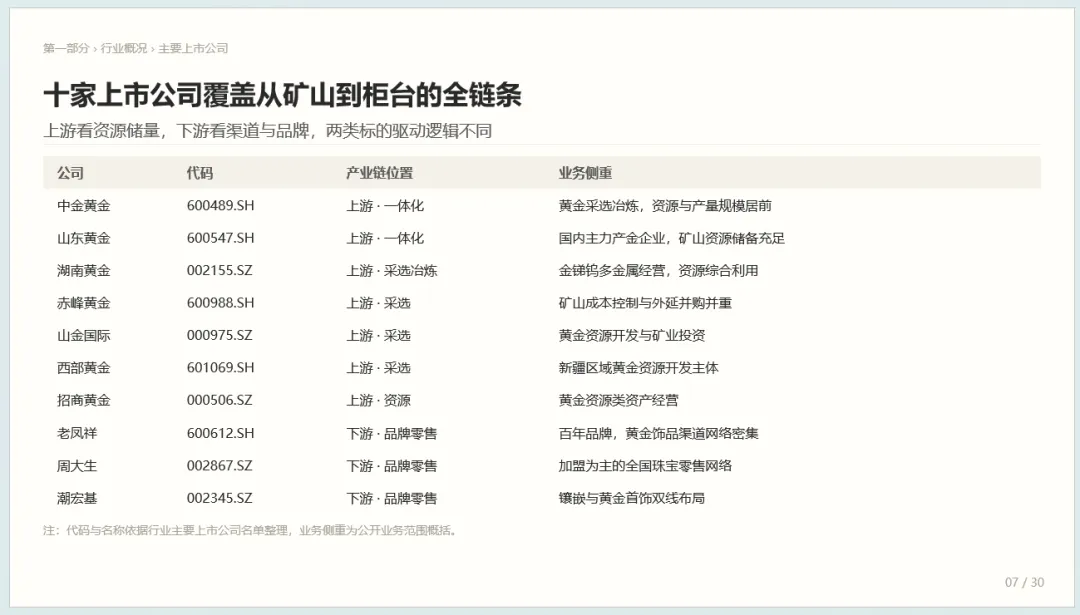
上游看资源储量,下游看渠道与品牌,两类标的驱动逻辑不同。
| 公司 | 代码 | 产业链位置 | 业务侧重 |
|---|---|---|---|
| 中金黄金 | 600489.SH | 上游·一体化 | 黄金采选冶炼,资源与产量规模居前 |
| 山东黄金 | 600547.SH | 上游·一体化 | 国内主力产金企业,矿山资源储备充足 |
| 湖南黄金 | 002155.SZ | 上游·采选冶炼 | 金锑钨多金属经营,资源综合利用 |
| 赤峰黄金 | 600988.SH | 上游·采选 | 矿山成本控制与外延并购并重 |
| 山金国际 | 000975.SZ | 上游·采选 | 黄金资源开发与矿业投资 |
| 西部黄金 | 601069.SH | 上游·采选 | 新疆区域黄金资源开发主体 |
| 招商黄金 | 000506.SZ | 上游·资源 | 黄金资源类资产经营 |
| 老凤祥 | 600612.SH | 下游·品牌零售 | 百年品牌,黄金饰品渠道网络密集 |
| 周大生 | 002867.SZ | 下游·品牌零售 | 加盟为主的全国珠宝零售网络 |
| 潮宏基 | 002345.SZ | 下游·品牌零售 | 镶嵌与黄金首饰双线布局 |
三、发展历程与政策背景
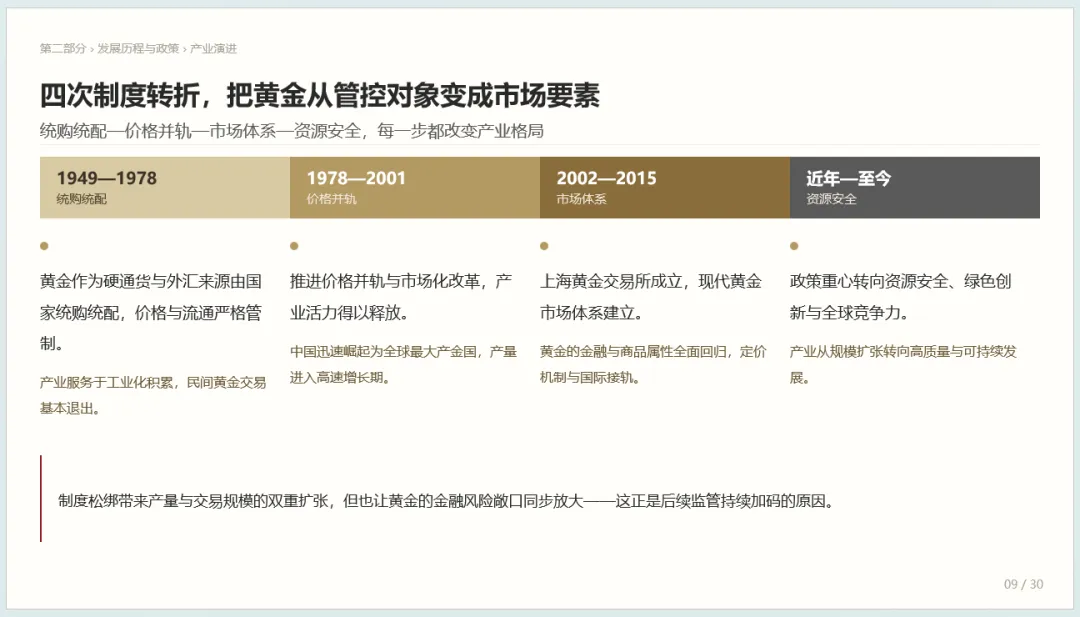
3.1 四次制度转折:从管控对象到市场要素
中国黄金行业经历四次制度转折:统购统配—价格并轨—市场体系—资源安全,每一步都改变产业格局。
| 阶段 | 时间 | 核心特征 | 产业影响 |
|---|---|---|---|
| 统购统配 | 1949—1978 | 黄金作为硬通货与外汇来源由国家统购统配,价格与流通严格管制 | 产业服务于工业化积累,民间黄金交易基本退出 |
| 价格并轨 | 1978—2001 | 推进价格并轨与市场化改革 | 产业活力释放,中国迅速崛起为全球最大产金国,产量进入高速增长期 |
| 市场体系 | 2002—2015 | 上海黄金交易所成立,现代黄金市场体系建立 | 黄金金融与商品属性全面回归,定价机制与国际接轨 |
| 资源安全 | 近年—至今 | 政策重心转向资源安全、绿色创新与全球竞争力 | 产业从规模扩张转向高质量与可持续发展 |
制度松绑带来产量与交易规模双重扩张,但也让黄金的金融风险敞口同步放大,这正是后续监管持续加码的原因。
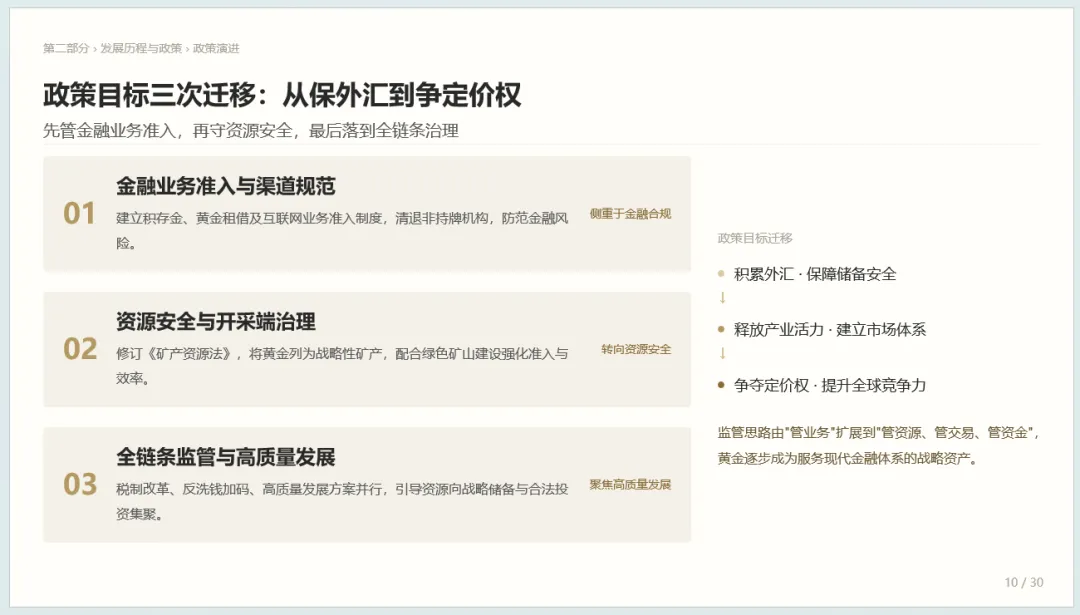
3.2 政策目标三次迁移:从保外汇到争定价权
政策演进体现为三次目标迁移:先管金融业务准入,再守资源安全,最后落到全链条治理。
| 政策阶段 | 核心内容 | 政策侧重 |
|---|---|---|
| 金融业务准入与渠道规范 | 建立积存金、黄金租借及互联网业务准入制度,清退非持牌机构,防范金融风险 | 金融合规 |
| 资源安全与开采端治理 | 修订《矿产资源法》,将黄金列为战略性矿产,配合绿色矿山建设强化准入与效率 | 资源安全 |
| 全链条监管与高质量发展 | 税制改革、反洗钱加码、高质量发展方案并行,引导资源向战略储备与合法投资集聚 | 高质量发展 |
政策目标从“积累外汇、保障储备安全”,到“释放产业活力、建立市场体系”,再到“争夺定价权、提升全球竞争力”。监管思路由“管业务”扩展到“管资源、管交易、管资金”,黄金逐步成为服务现代金融体系的战略资产。
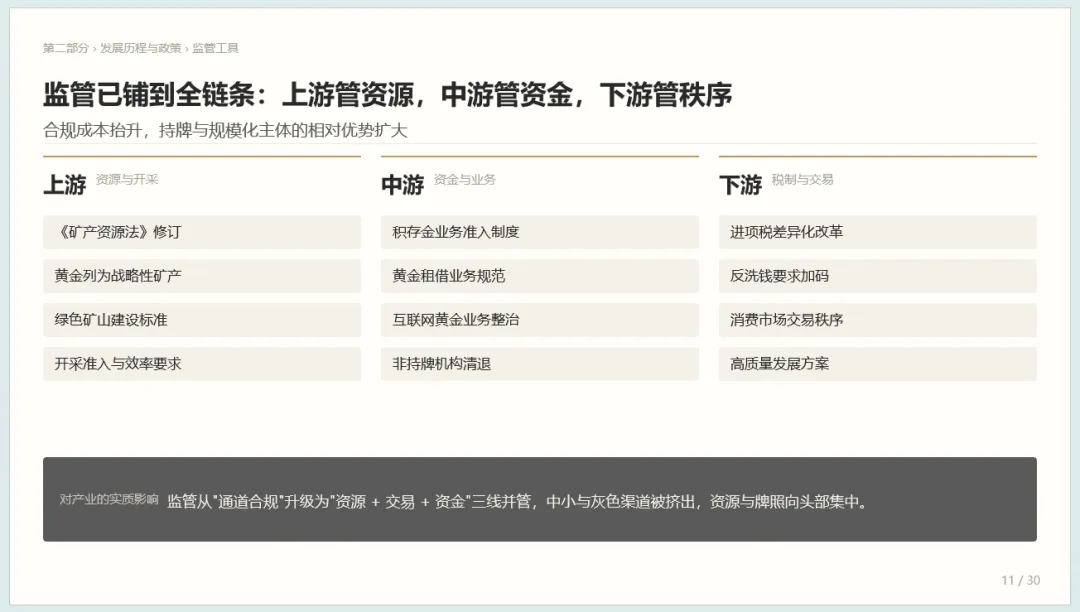
3.3 全链条监管:上游管资源,中游管资金,下游管秩序
监管已铺到全链条,合规成本抬升,持牌与规模化主体的相对优势扩大。
| 环节 | 监管重点 |
|---|---|
| 上游·资源与开采 | 《矿产资源法》修订;黄金列为战略性矿产;绿色矿山建设标准;开采准入与效率要求 |
| 中游·资金与业务 | 积存金业务准入制度;黄金租借业务规范;互联网黄金业务整治;非持牌机构清退 |
| 下游·税制与交易 | 进项税差异化改革;反洗钱要求加码;消费市场交易秩序;高质量发展方案 |
对产业的实质影响是:监管从“通道合规”升级为“资源+交易+资金”三线并管,中小与灰色渠道被挤出,资源与牌照向头部集中。
四、供给端:储备、产量与海外布局
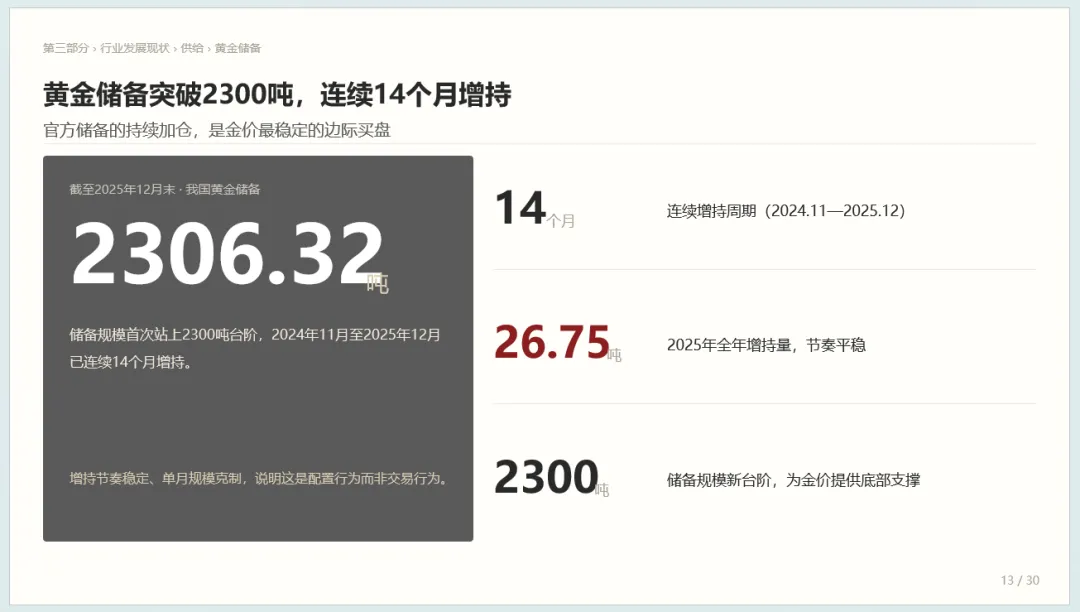
4.1 黄金储备:突破2300吨,连续14个月增持
截至2025年12月末,我国黄金储备为2306.32吨,储备规模首次站上2300吨台阶。2024年11月至2025年12月已连续14个月增持,2025年全年增持量26.75吨,节奏平稳。
官方储备的持续加仓,是金价最稳定的边际买盘。增持节奏稳定、单月规模克制,说明这是配置行为而非交易行为。2300吨的储备规模新台阶,为金价提供底部支撑。
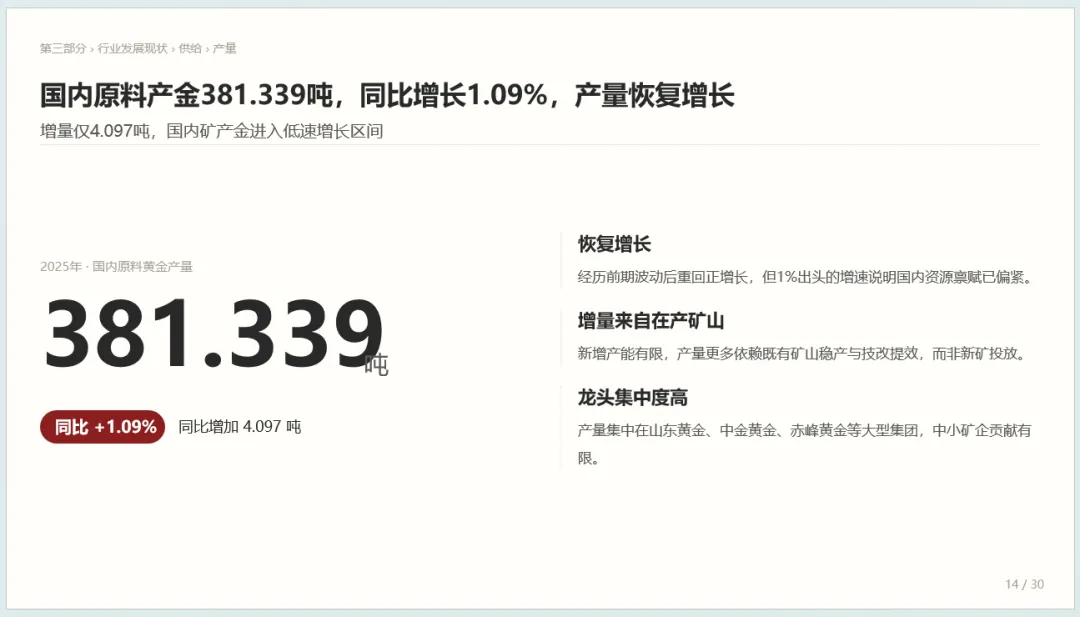
4.2 国内产量:381.339吨,恢复增长但进入低速区间
2025年国内原料黄金产量为381.339吨,同比增长1.09%,同比增加4.097吨,经历前期波动后重回正增长。但1%出头的增速说明国内资源禀赋已偏紧,国内矿产金进入低速增长区间。
增量主要来自在产矿山:新增产能有限,产量更多依赖既有矿山稳产与技改提效,而非新矿投放。产量集中在山东黄金、中金黄金、赤峰黄金等大型集团,中小矿企贡献有限。
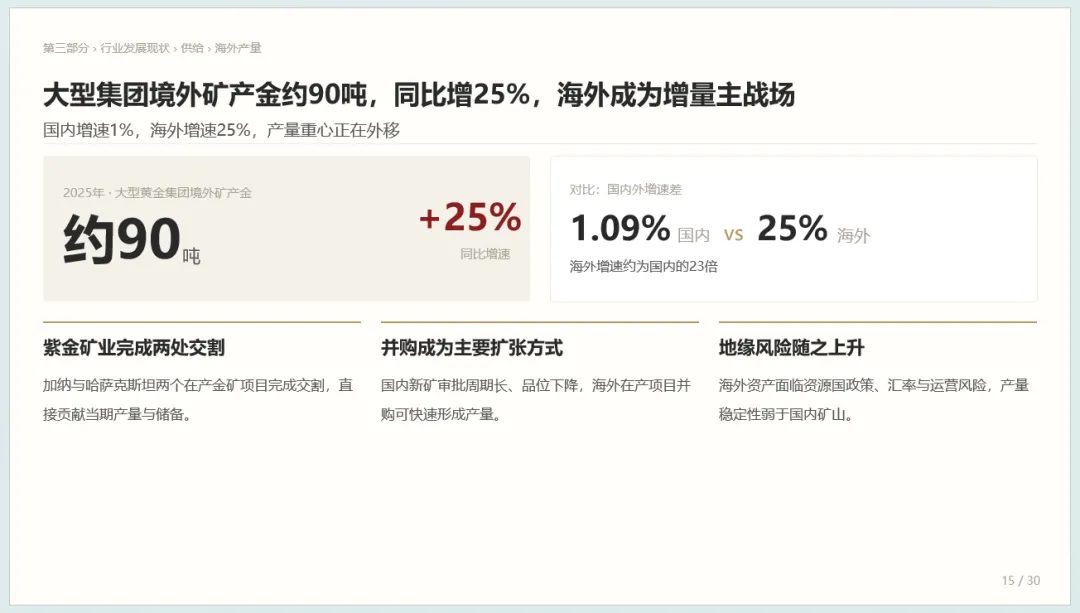
4.3 海外产量:约90吨,同比增长25%,成为增量主战场
2025年大型黄金集团境外矿产金约90吨,同比增长25%。对比国内增速1.09%,海外增速约为国内的23倍,产量重心正在外移。
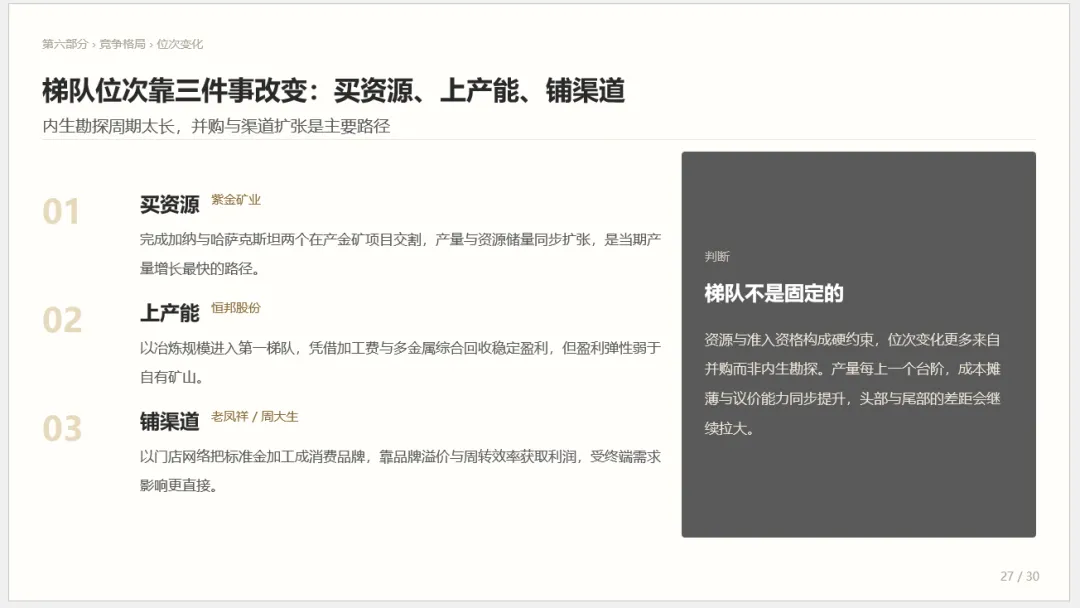
紫金矿业完成加纳与哈萨克斯坦两个在产金矿项目交割,直接贡献当期产量与储备。并购成为主要扩张方式:国内新矿审批周期长、品位下降,海外在产项目并购可快速形成产量。但地缘风险随之上升,海外资产面临资源国政策、汇率与运营风险,产量稳定性弱于国内矿山。
4.4 综合判断:供给弹性极低,三条来源均难短期放量
| 供给来源 | 2025年数据 | 特征 |
|---|---|---|
| 国内矿产金 | 381.339吨,同比+1.09% | 资源禀赋偏紧、新矿审批周期长,以稳产为主,增量空间有限 |
| 集团境外矿产金 | 约90吨,同比+25% | 通过并购在产项目快速形成产量,是当前唯一高增长来源 |
| 再生金 | 随价波动 | 价格敏感型;金价高位时供给增加,起缓冲作用但不稳定 |
矿山从勘探到投产通常需要数年,供给无法对价格作出快速响应。供给刚性意味着需求侧的边际变化会被价格放大,这也是金价长周期上行的结构性基础。
五、需求侧:消费总量、结构与场景分化
5.1 消费总量:950.10吨,同比下降3.57%
2025年黄金消费量为950.10吨,同比下降3.57%。2018年历史峰值为1151.43吨,七年累计减少约201吨,降幅约17.5%,需求尚未回到峰值水平。
总量波动下行,主要受高金价抑制实物购买影响。金价站上4000美元后,首饰按克计价明显抬升,购买意愿被推迟或缩小克重。但总量下滑不等于需求消失:金价高位把“买首饰”的需求挤向了“买金条”,同一笔钱换了承接的产品形态。需求结构在转移,投资类产品占比提升,消费属性让位于资产配置属性。
5.2 消费结构:金条及金币占53.07%,首次成为最大黄金消费市场
2025年950.10吨消费量中,投资类产品超过首饰约15个百分点。
| 类别 | 占比 | 消费量 | 属性与特征 |
|---|---|---|---|
| 金条及金币 | 53.07% | 504.24吨 | 投资属性主导,占比最高 |
| 黄金首饰 | 38.29% | 363.84吨 | 消费属性,受金价与婚庆需求影响 |
| 工业及其他 | 8.63% | 82.02吨 | 电子、航天航空等刚需,波动小 |
5.3 三类场景分化:投资品放大,首饰被价格压制,工业保持稳定
同一轮金价上涨,对三类需求的作用方向并不一致。
投资需求·504.24吨:占比第一。金价越强,金条金币的相对吸引力越强,购买行为从“佩戴”转向“持有”。
首饰需求·363.84吨:价格弹性最大。按克计价抬升后克重缩小、购买推迟,是总量下滑的主要来源。
工业及其他·82.02吨:电子、通讯、航天航空等刚需,单笔用量小、替代性弱,占比稳定在8%—9%。
需求结构的变化是价格信号的结果:金价越高,实物消费越弱、投资配置越强,产业链下游的产品重心随之向投资品迁移。
六、基于现有材料的结论与风险提示
6.1 主要结论
黄金双重属性决定两套定价逻辑。 实物需求看消费与工业,金融需求看央行购金与实际利率;黄金既是战略资产,也是工业与消费原料。
供给弹性极低是金价长周期上行的结构性基础。 国内矿产金低速增长,海外并购是唯一高增长来源,再生金随价被动调节,三条来源均难在短期放量。
官方储备持续加仓是最稳定的边际买盘。 黄金储备突破2300吨、连续14个月增持,增持节奏稳定克制,更偏配置行为。
需求总量承压但结构迁移。 消费量同比下降3.57%,但金条及金币占比53.07%首次成为最大消费市场,下游产品重心向投资品迁移。
政策全链条监管强化头部优势。 监管从通道合规升级为资源、交易、资金三线并管,中小与灰色渠道被挤出,资源与牌照向头部集中。
海外并购是增量主战场,但地缘风险上升。 境外矿产金增速25%,远高于国内1.09%,但资源国政策、汇率与运营风险使产量稳定性弱于国内。
6.2 风险提示
金价高位抑制首饰消费,消费总量可能继续承压;
海外矿产项目面临资源国政策、汇率与运营风险;
再生金供给随价格波动,缓冲作用不稳定;
全链条监管抬升合规成本,中小与灰色渠道出清;
需求结构迁移可能导致下游产品与渠道格局继续调整。
6.3 对产业链主体的启示
上游矿企:资源储量决定长期天花板,成本控制与外延并购并重,同时关注海外地缘风险。
冶炼精炼商:加工费与价差驱动,盈利相对稳定但受原料供应约束,需保障原料与合规经营。
品牌零售商:渠道与品牌溢价受金价与消费意愿双重影响,产品结构需适应投资类需求上升。
持牌与规模化主体:监管三线并管下相对优势扩大,资源与牌照向头部集中。