研报速递
更多行业资讯
关注联合资信
盐城市是江苏省沿海开发的核心城市之一,区位优势显著,交通网络日益完善。2025年,盐城市经济总量和一般公共预算收入均有所增长,规模均位居江苏省中游,城镇化进程稳步推进,产业结构不断优化,主导产业支撑有力。同期,盐城市一般公共预算收入质量有待提升,财政自给能力中等,政府债务负担相对较重。盐城市持续获得中央和江苏省在财政转移支付、专项资金拨付以及产业转型政策扶持等方面的有力支持,为经济社会高质量发展提供了重要保障。“十五五”期间,盐城市提出“向海图强、向绿而兴、向新转型”,做大做强优势产业,发展支柱产业,布局未来产业。
盐城市下属区县整体经济发展水平较高,但区域间仍存在一定差异,城镇化发展水平较高;各区县中,东台市整体经济实力最强,人均GDP水平最高。2025年,盐城市大部分区县税收收入占比较高且区域之间较为均衡;盐城市各地基金收入同比均有所下降,基金收入承压明显;各地政府债务负担水平差异较大且债务负担均较重。2025年,盐城市各地政府债务余额除射阳县外均保持增长。
2025年,盐城市全力防范化解债务风险,全市101家融资平台退出监管名录,隐性债务化解进度居全省前列。随着化债政策推进,盐城市利差呈下降态势。“十五五”期间,盐城市将持续健全债务管理长效机制,多措并举化解平台经营性债务风险,坚决杜绝新增隐性债务。
截至2026年9月底,盐城市境内有存续债券的城投企业共58家,发债主体级别以AA和AA+为主。2025年,盐城市发债城投企业债券融资转为净流出,2026年前三季度转为净流入;截至2025年底,盐城市存续发债城投企业债务规模继续增长,债务分布集中于盐城市本级和大丰区;除盐城市级、阜宁县、滨海县和射阳县外,全市大部分发债城投企业债务资本化比率有所下降,债务负担整体有所减轻;盐城市本级、建湖县和东台市未来一年内到期债券规模较大,亭湖区发债城投企业货币资金对短期债务的覆盖倍数最低,短期偿债压力相对较大。
(一)盐城市区域特征及经济发展状况
盐城市作为江苏省沿海开发的核心城市之一,区位优势显著,交通网络日益完善,经济总量稳步增长,产业结构不断优化,依托政策支持逐步实现高质量发展。
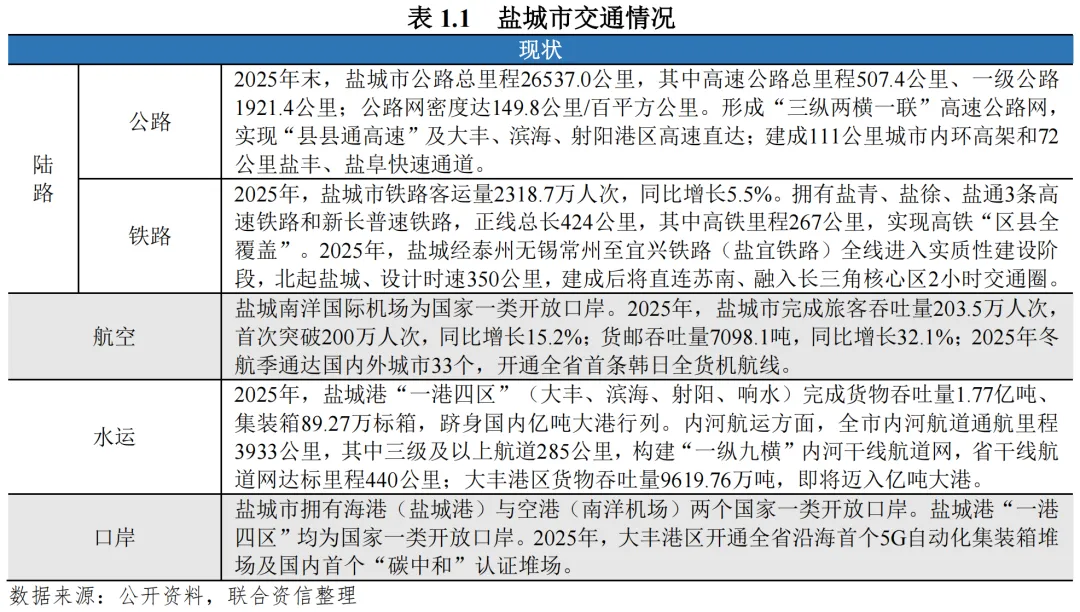
区位优势显著,交通网络日益完善。盐城市位于江苏省东部沿海,东临黄海,南与南通市接壤,西南与扬州市、泰州市为邻,西与淮安市相连,北隔灌河与连云港市相望,是江苏省面积最大的地级市,拥有江苏省最长的海岸线和丰富的滩涂资源,是长三角城市群与苏北地区衔接的重要节点城市。交通方面,盐城市已逐步构建起铁路、公路、水路、航空协同发展的立体交通网络。盐城市交通资源见表1.1。
城镇化进程稳步推进。截至2025年底,盐城市常住人口661.1万人,其中城镇常住人口448.89万人,比上年末增长0.43%,常住人口城镇化率67.9%,较上年末提高0.9个百分点,城镇化进程稳步推进。
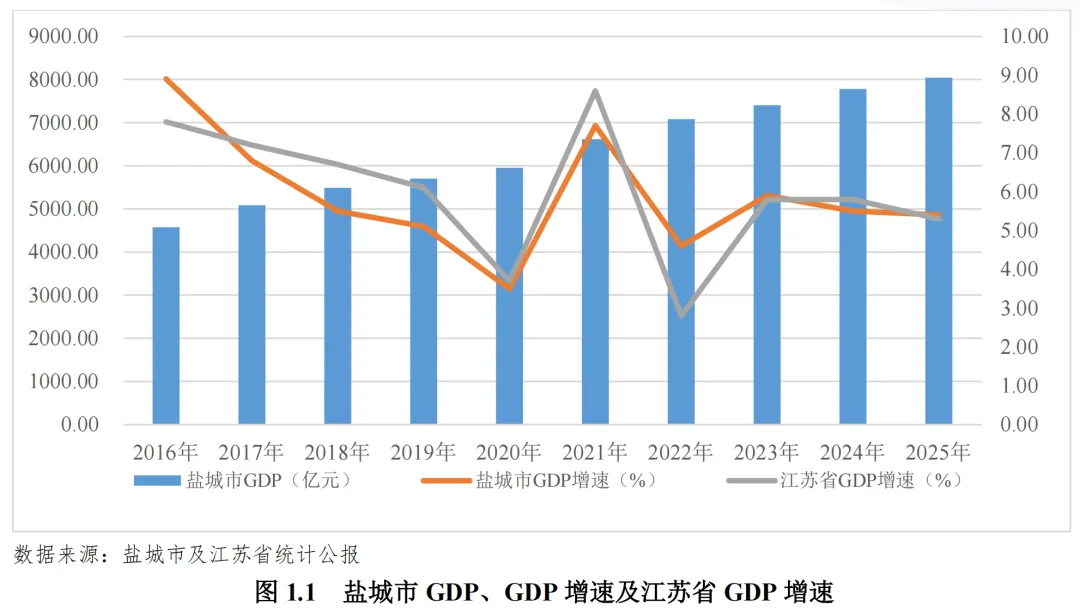
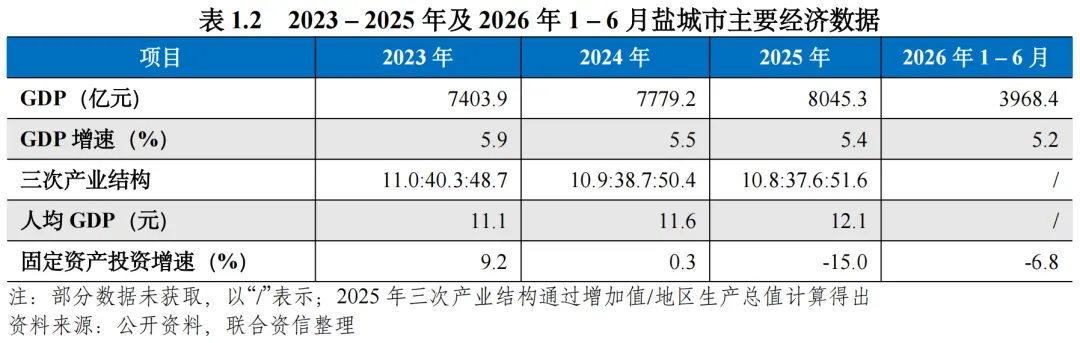
经济总量稳步增长,位居江苏省中游。2025年,盐城市完成地区生产总值8045.3亿元,位居江苏省第8位;GDP增速为5.4%,略高于江苏省平均水平(5.3%)。2026年1-6月,盐城市完成地区生产总值约3968亿元,按不变价格计算,同比增长5.2%,经济保持平稳增长态势。人均GDP方面,2025年盐城市人均GDP为12.1万元,低于江苏省平均水平,但较上年有所提升,区域发展质量逐步改善。
盐城市产业结构不断优化,主导产业支撑有力。近年来,盐城市呈现“三二一”的经济发展格局,2025年三次产业结构为10.8:37.6:51.6。盐城市已形成新能源汽车及核心零部件、新能源、新一代信息技术、新材料、大健康、数字经济、海洋经济等七个千亿级优势产业,光伏产业集群入选国家先进制造业集群,新能源并网规模、发电规模均居全省首位,主导产业拉动有力。其中,汽车、通用设备行业增势较好,2025年规上工业产值分别同比增长18.8%、15.6%;2026年全市重点培育33个特色优势产业,产业规模超4600亿元,其中汽车产业规模超1500亿元(整车产销超50万辆,打造东部沿海汽车制造及出口基地)、新能源产业规模超1200亿元(新能源装机规模达2600万千瓦、年发电量超420亿度)、新一代信息技术产业规模超1300亿元、新材料产业规模超2000亿元。从“十五五”规划定位看,盐城产业正从“七个千亿级优势产业”向“优势产业壮大+新兴产业培育+未来产业布局”三级梯队升级,锚定“地区生产总值力争过万亿、规上工业产值突破万亿”目标。继续做大做强7个千亿级优势产业;重点发展集成电路、生物医药、低空经济、新型储能、智能机器人5大新兴支柱产业;积极布局生物制造、绿色氢能2大未来产业,聚焦“风光氢储智海农”优势赛道,高水平建设盐城绿色低碳科创园。
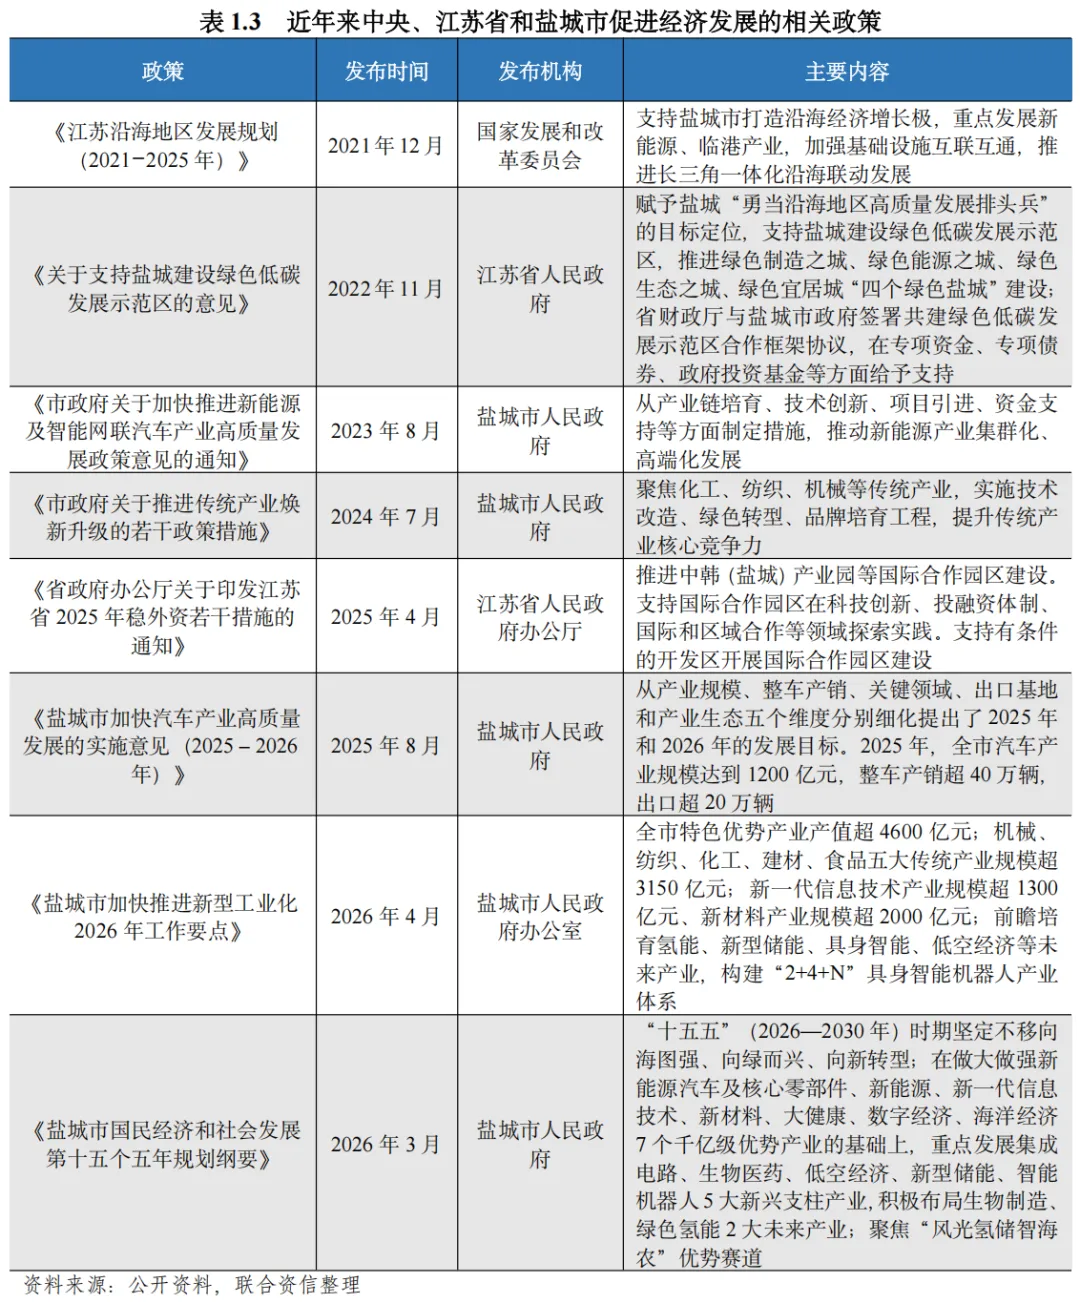
政策支持力度加大,区域发展潜力提升。盐城市作为江苏省沿海开发的核心区域,持续获得国家和江苏省的政策支持。在长三角一体化发展战略下,为落实国家层面的《江苏沿海地区发展规划(2021-2025年)》,江苏省明确支持盐城市打造沿海经济增长极、新能源产业基地和生态宜居城市。盐城市先后出台《盐城市加快汽车产业高质量发展的实施意见(2025-2026年)》《盐城市加快推进新型工业化2026年工作要点》等政策,实施改革引领行动,做大做强汽车产业、新兴产业。2026年,《盐城市国民经济和社会发展第十五个五年规划纲要》提出,向海图强、向绿而兴、向新转型,做大做强优势产业,发展支柱产业,布局未来产业。
(二)盐城市财政实力及债务情况
2025年,盐城市一般公共预算收入规模位居江苏省中游,收入质量有待提升,财政自给能力中等;政府性基金收入受房地产市场影响同比下降,上级补助对综合财力形成一定支撑;政府债务余额有所增长,政府债务负担较重。
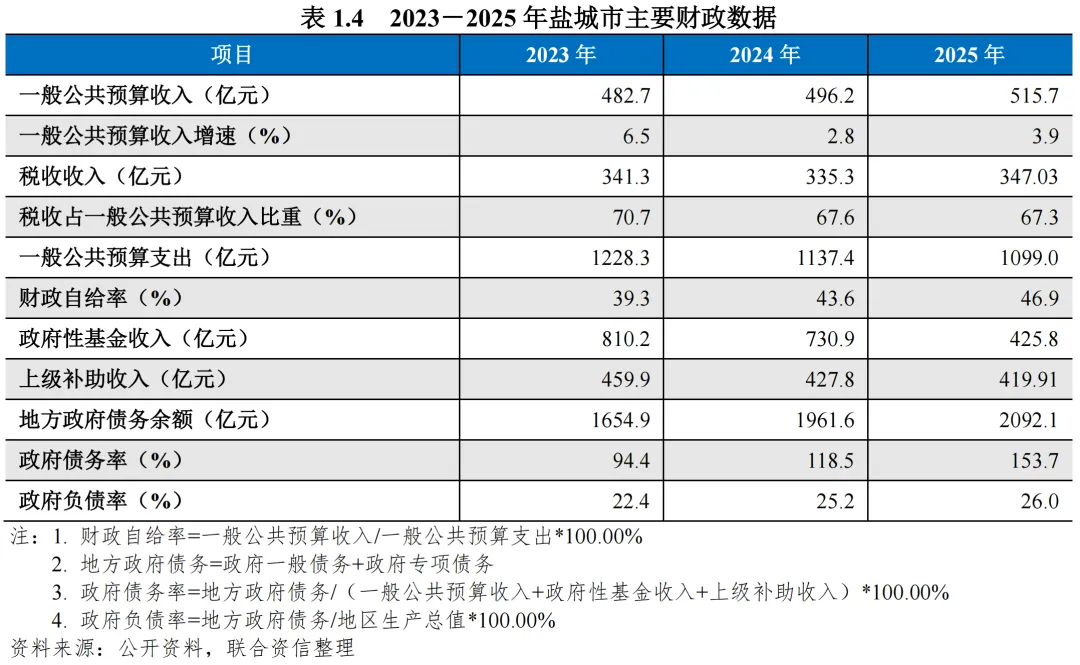
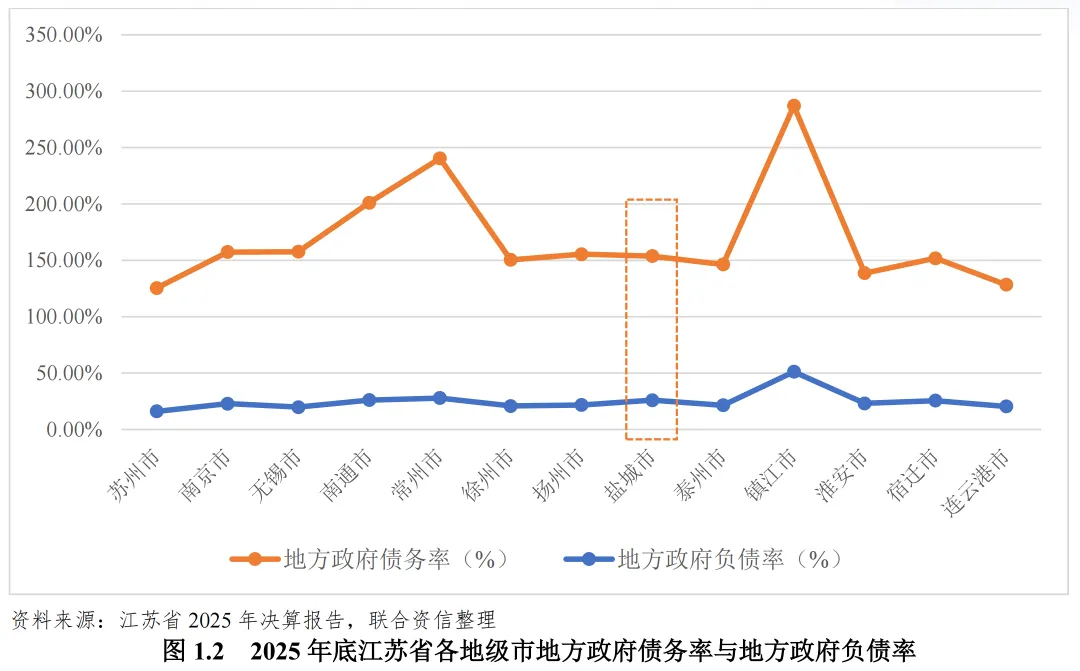
盐城市整体债务负担较重,但在江苏省各地级市中处于中游水平。2025年,盐城市地方政府债务率和地方政府负债率分别为153.7%和26.0%,在江苏省各地级市中分别排名第7位和第10位(按照债务负担从低到高排序)。
(一)盐城市区(县、市)经济实力
盐城市下属区(县、市)整体经济发展水平较高,但区域间存在一定差异,城镇化发展水平整体较高;各区(县、市)中,东台市整体经济实力最强,人均GDP水平最高。
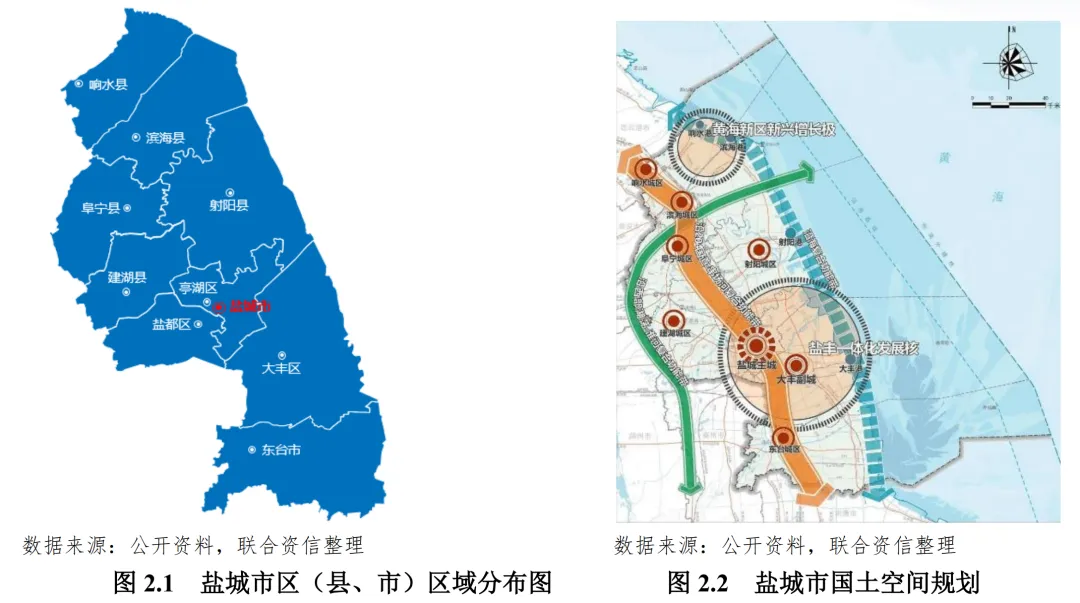
区域规划方面,盐城市下辖3区(盐都区1、亭湖区、大丰区)、5县(建湖县、射阳县、阜宁县、滨海县、响水县)和1市(东台市),另设有盐城经济技术开发区和江苏省盐南高新技术产业开发区。
根据《盐城市国土空间总体规划(2021-2035)》,盐城市未来构建“一核、一极、三带”的空间结构。盐城市以长三角一体化产业发展基地建设为抓手,深入推进盐丰一体化建设,引导组群内城镇一体化发展;联动滨海港、响水港,依托黄海新区建设北部增长极,打造沿海高质量发展主阵地,推动两港两城联动发展,提升城市能级。
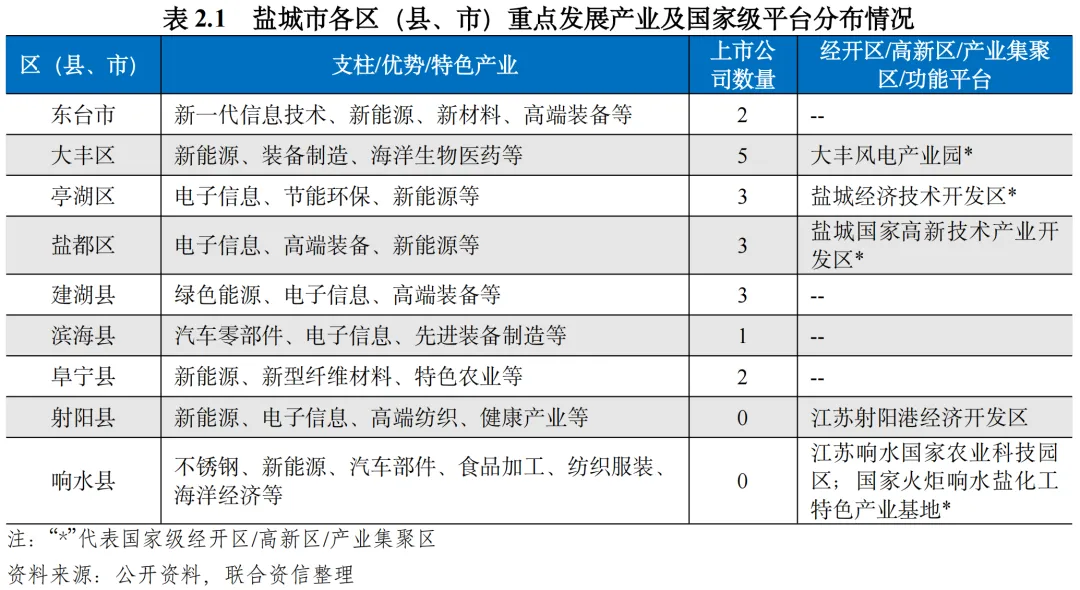
产业布局方面,盐城市立足资源禀赋和产业基础,构建“5+2”战略性新兴产业体系,各产业规模均已超过千亿元:沿海复合功能带布局海上风电、光伏、储能与氢能;沿G15/G40高端制造产业联动带重点发展新能源汽车及零部件、电子信息、高端装备与新材料;沿淮河生态经济带腾退高耗能、高污染产业,布局现代农业与食品精加工、生态康养旅游。各区支柱产业情况见表2.1。
“十五五”期间,盐城市锚定万亿之城目标,力争2030年GDP突破万亿元、年均增长5.5%左右;聚焦“风光氢储智海农”赛道,在做大做强7个千亿级优势产业基础上,重点发展集成电路、生物医药、低空经济、新型储能、智能机器人5大新兴产业,布局生物制造、绿色氢能2大未来产业,到“十五五”末五大产业规模力争破万亿;实施“3+3+X”海洋产业培育工程,海洋生产总值占GDP比重提升至23.5%左右,新能源装机突破5000万千瓦。
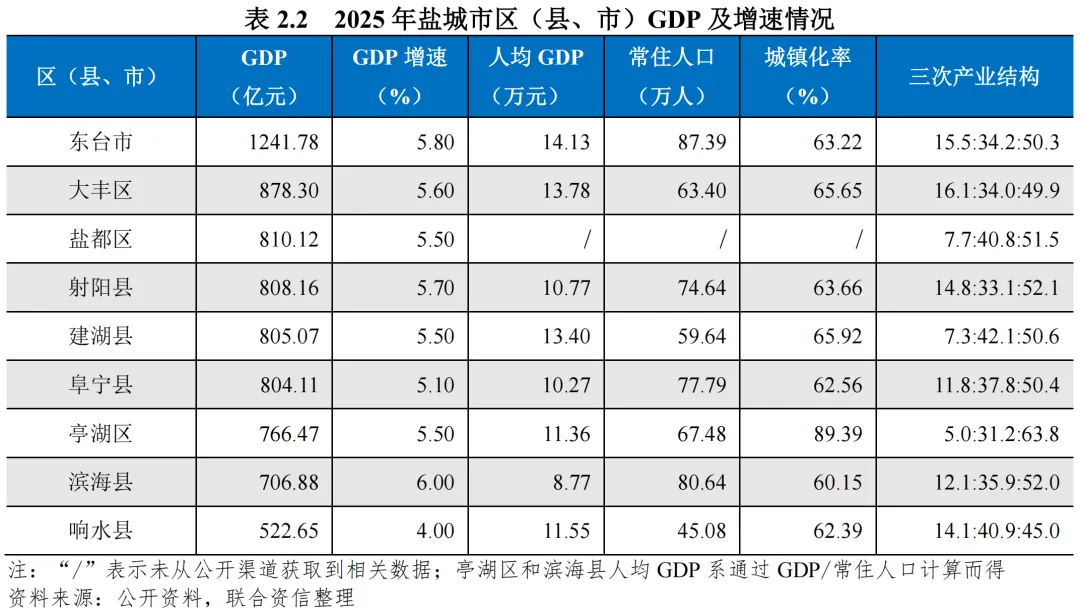
经济发展方面,盐城市各区(县、市)经济发展呈现差异化特征。2025年,东台市是盐城市唯一GDP超1000.00亿元的县级市,达1241.78亿元,显著领先其他区域;大丰区GDP为878.30亿元,位居第二;盐都区、射阳县、建湖县和阜宁县GDP集中在804.11亿元~810.12亿元之间,区域间差距较小。从经济增速看,2025年除响水县(4.00%)外,其他区(县、市)GDP增速均超过5.00%,其中滨海县最高,为6.00%。人均GDP方面,根据已获取的数据,盐城市下属区(县、市)中东台市最高(14.13万元),滨海县最低(8.77万元);盐都区2025年常住人口未披露,人均GDP暂缺。城镇化水平方面,根据已获取的数据,盐城市下属区(县、市)整体城镇化水平较高,均超过60.00%;其中亭湖区最高,为89.39%,滨海县最低,为60.15%。
(二)盐城市各区(县、市)财政实力及债务情况
1. 财政收入情况
2025年,盐城市各区(县、市)财政收入结构呈现“两强多稳一弱”格局,区域差异明显:东台市、大丰区收入规模居前,响水县各项收入规模均处末位;除建湖县和响水县外,其他区(县、市)税收收入占比较高且各区(县、市)之间较为均衡;盐城市各区(县、市)政府性基金收入同比均有所下降,基金收入承压明显;上级转移支付方面,滨海县对上级转移支付依赖程度最高,区域间财政可持续性存在明显分化,需进一步优化财源结构与均衡发展。
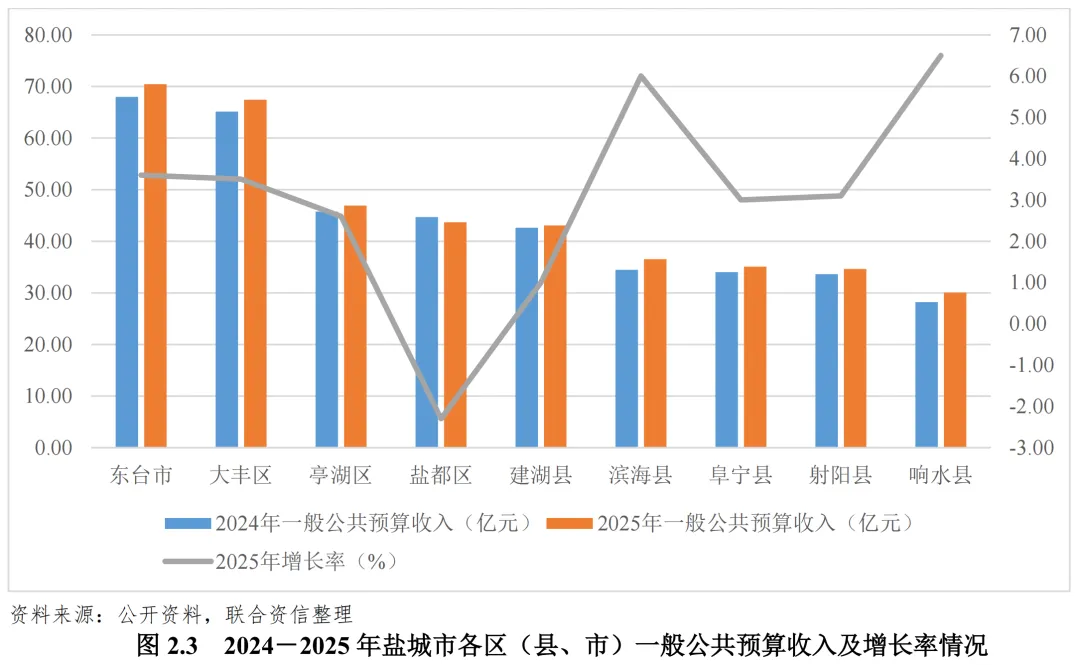
一般公共预算收入规模方面,2025年,东台市和大丰区收入最高,分别为70.42亿元和67.39亿元,位居前列;亭湖区、盐都区和建湖县处于中等水平,在43.00~47.00亿元之间;滨海县、阜宁县、射阳县和响水县相对较低,均未达到40.00亿元,其中响水县最低(30.01亿元)。增速方面,2025年,盐城市各区(县、市)一般公共预算收入增速出现分化,其中响水县增幅最高(6.5%),滨海县次之(6.0%);盐都区是唯一负增长的区(县、市),同比下降2.3%,主要系非税收入减少所致;亭湖区(2.6%)、建湖县(1.0%)增幅相对较小。总体来看,盐城市各区(县、市)之间财政实力存在一定差异。
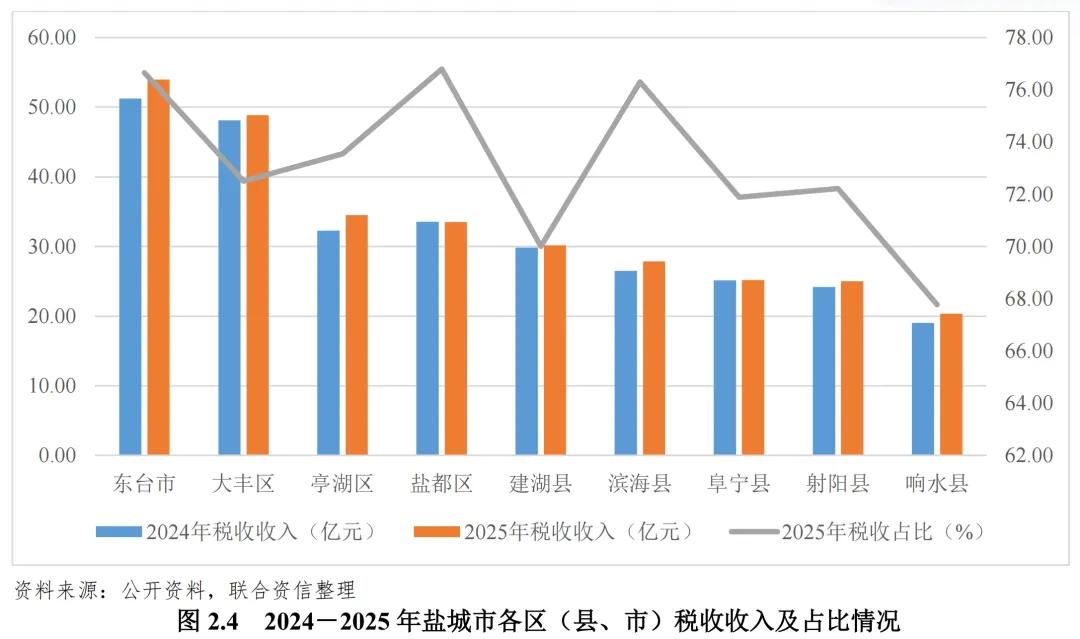
税收收入方面,2025年,盐城市下属各区(县、市)税收收入除盐都区基本持平外其余均实现同比增长,其中亭湖区增幅最高(7.01%),响水县和东台市次之,分别增长6.88%和5.37%。从税收收入占比看,除响水县(67.78%)外,盐城市下属各区(县、市)税收收入占比均在70.00%以上,其中盐都区最高(76.79%),东台市和滨海县分别为76.65%和76.30%。
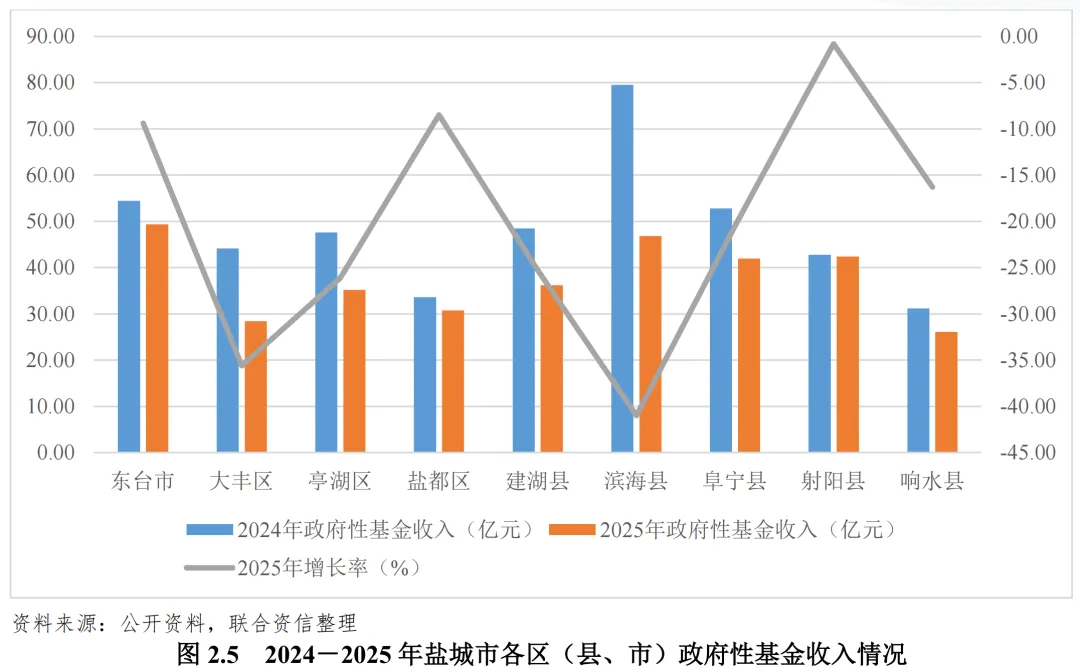
政府性基金收入方面,2025年,东台市政府性基金收入同比有所下降,但整体收入规模(49.32亿元)在盐城市内排名最高;滨海县次之,为46.87亿元,两地规模均超45.00亿元;射阳县、阜宁县、建湖县和亭湖区处于中等水平,在35.00~43.00亿元之间;盐都区、大丰区和响水县较低,政府性基金收入规模均未超31.00亿元,其中响水县最低(26.07亿元)。整体来看,2025年盐城市各区(县、市)政府性基金收入普遍下滑,增长率均呈负值;其中,滨海县降幅最大(-41.00%),大丰区、亭湖区、建湖县降幅分别为-35.60%、-26.10%和-25.30%,射阳县降幅最小(-0.80%),反映出受房地产市场调整影响,多数区县基金收入承压明显。
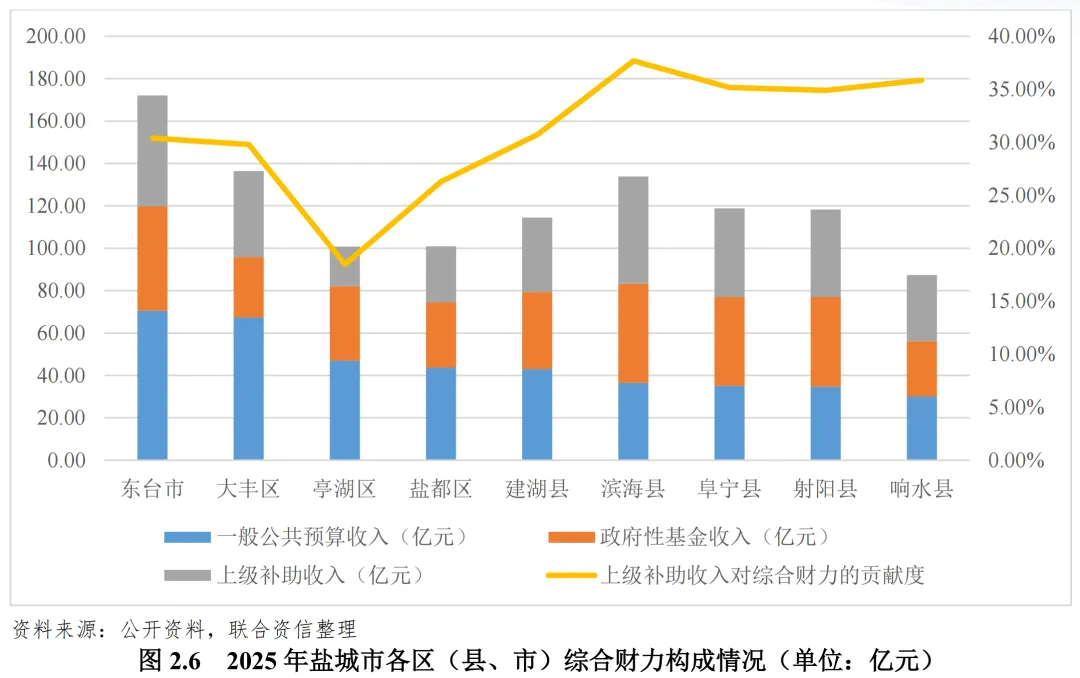
从综合财力情况看,2025年,东台市、大丰区和滨海县综合财力排名靠前,均超过130.00亿元,其中东台市最高(172.04亿元);阜宁县、射阳县和建湖县次之,在114.00~119.00亿元之间;盐都区、亭湖区和响水县相对较低,其中响水县最低(87.43亿元)。一般公共预算收入在各区(县、市)综合财力中的占比分化较大,其中大丰区、亭湖区和盐都区位于前列,占比在43.00~49.00%,财政自给能力相对较强;滨海县占比最低,为27.28%。除东台市、大丰区和响水县外,其余各区(县、市)对政府性基金收入的依赖程度较高,政府性基金收入占比均超过30.00%,其中射阳县对政府性基金收入的依赖程度最高,为35.84%。除大丰区、亭湖区和盐都区外,其他区(县、市)对上级补助收入依赖性较强,均超过30.00%;滨海县和响水县对上级补助收入的依赖程度排名靠前,分别为37.69%和35.86%。整体来看,盐城市各区财政收入对政府性基金收入存在一定程度依赖,在基金收入下滑背景下,区域财政可持续性分化明显。
2. 债务情况
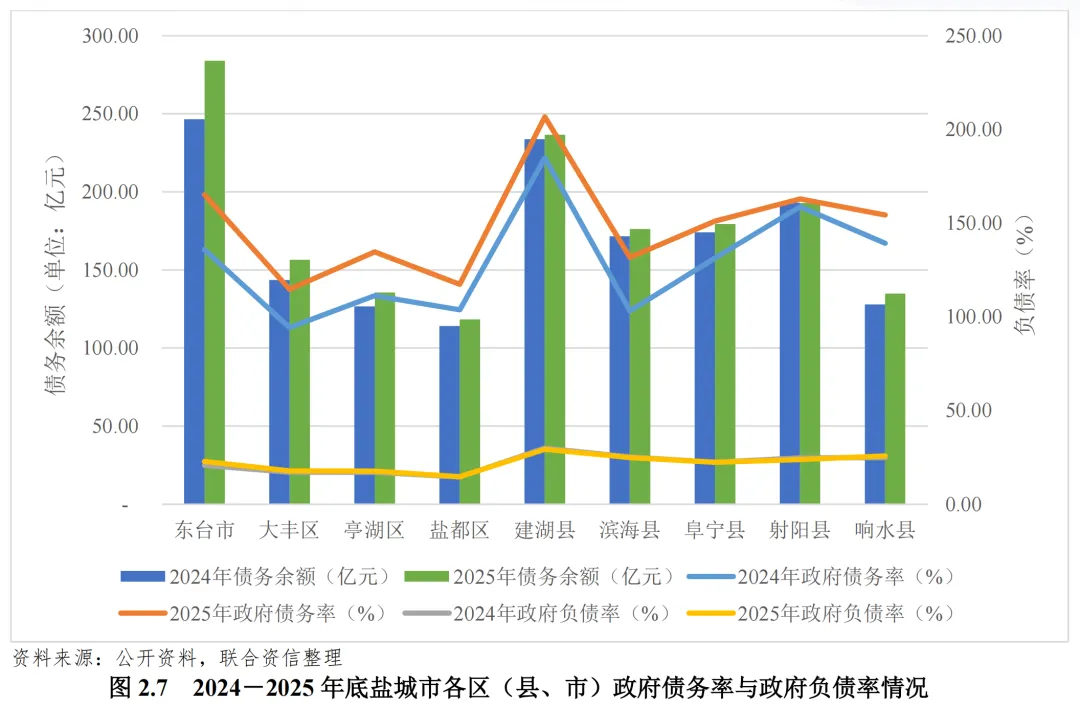
2025年以来,除射阳县政府债务余额小幅下降外,其余各区县均保持增长,各区债务负担均较重;其中,东台市政府债务规模最大,建湖县债务负担最重。同期,盐城市政府及各区(县、市)政府均加强了对债务的监控和管理,积极化解隐性债务、管控债务风险。
2025年末,盐城市各区(县、市)政府债务余额除射阳县小幅下降外均保持增长,其中东台市增速最快(15.18%),大丰区、亭湖区次之,分别增长8.94%和7.10%。政府负债率方面,2025年,盐城市各区县政府负债率同比变化不大;其中,建湖县政府负债率最高,为29.39%。政府债务率方面,2025年,盐城市各区(县、市)政府债务率均较上年上升,各区(县、市)之间债务负担水平相差较大,其中东台市升幅最大(上升29.25个百分点),建湖县政府债务负担最重,为206.75%,是唯一超过200.00%的区(县、市);政府债务率最低的是大丰区,为114.66%。
3. 债务化解情况
2025年,盐城市全力防范化解债务风险,全市101家融资平台退出监管名录,隐性债务化解进度居全省前列。随着化债政策推进,盐城市利差呈下降态势。“十五五”期间,盐城市将持续健全债务管理长效机制,多措并举化解平台经营性债务风险,坚决杜绝新增隐性债务。
省级层面,2024年以来,江苏省严格落实一揽子化债方案和“6+4+2”增量化债措施,获批隐性债务置换额度7533亿元,占全国总额度的12.56%,规模居全国首位;同步构建“1315”债务管理体系,对债务实行“借用管还”闭环管理并纳入高质量发展考核,建立设区市新任党政主要领导履新提示机制,强化红线意识和底线思维。根据《关于江苏省2025年预算执行情况与2026年预算草案的报告》,2025年全省清查资产48.8万亿元、取得收益1150亿元,有效拓宽化债资金来源。截至2026年1月底,江苏省累计退出融资平台984家,其中2025年单年退出超300家,平台出清进度居全国前列。
市级层面,2025年,盐城市全力防范化解债务风险,全市101家融资平台退出监管名录,隐性债务化解进度居全省前列,融资平台综合成本较上年末下降54个基点;截至2025年底,全市地方政府债务余额2092.14亿元,控制在2144亿元限额以内。2026年,市政府工作报告明确严格规范政府和国企投资行为,多措并举化解平台经营性债务风险,坚决杜绝新增隐性债务;市财政工作会议提出稳妥谋划融资平台转型退出“时间表”“路线图”,聚焦“降本、减非、增信”推动非标占比和融资成本“双降”,健全全口径债务监测机制;2026年预算安排还本160亿元、付息64亿元,并争取置换债券55.76亿元。
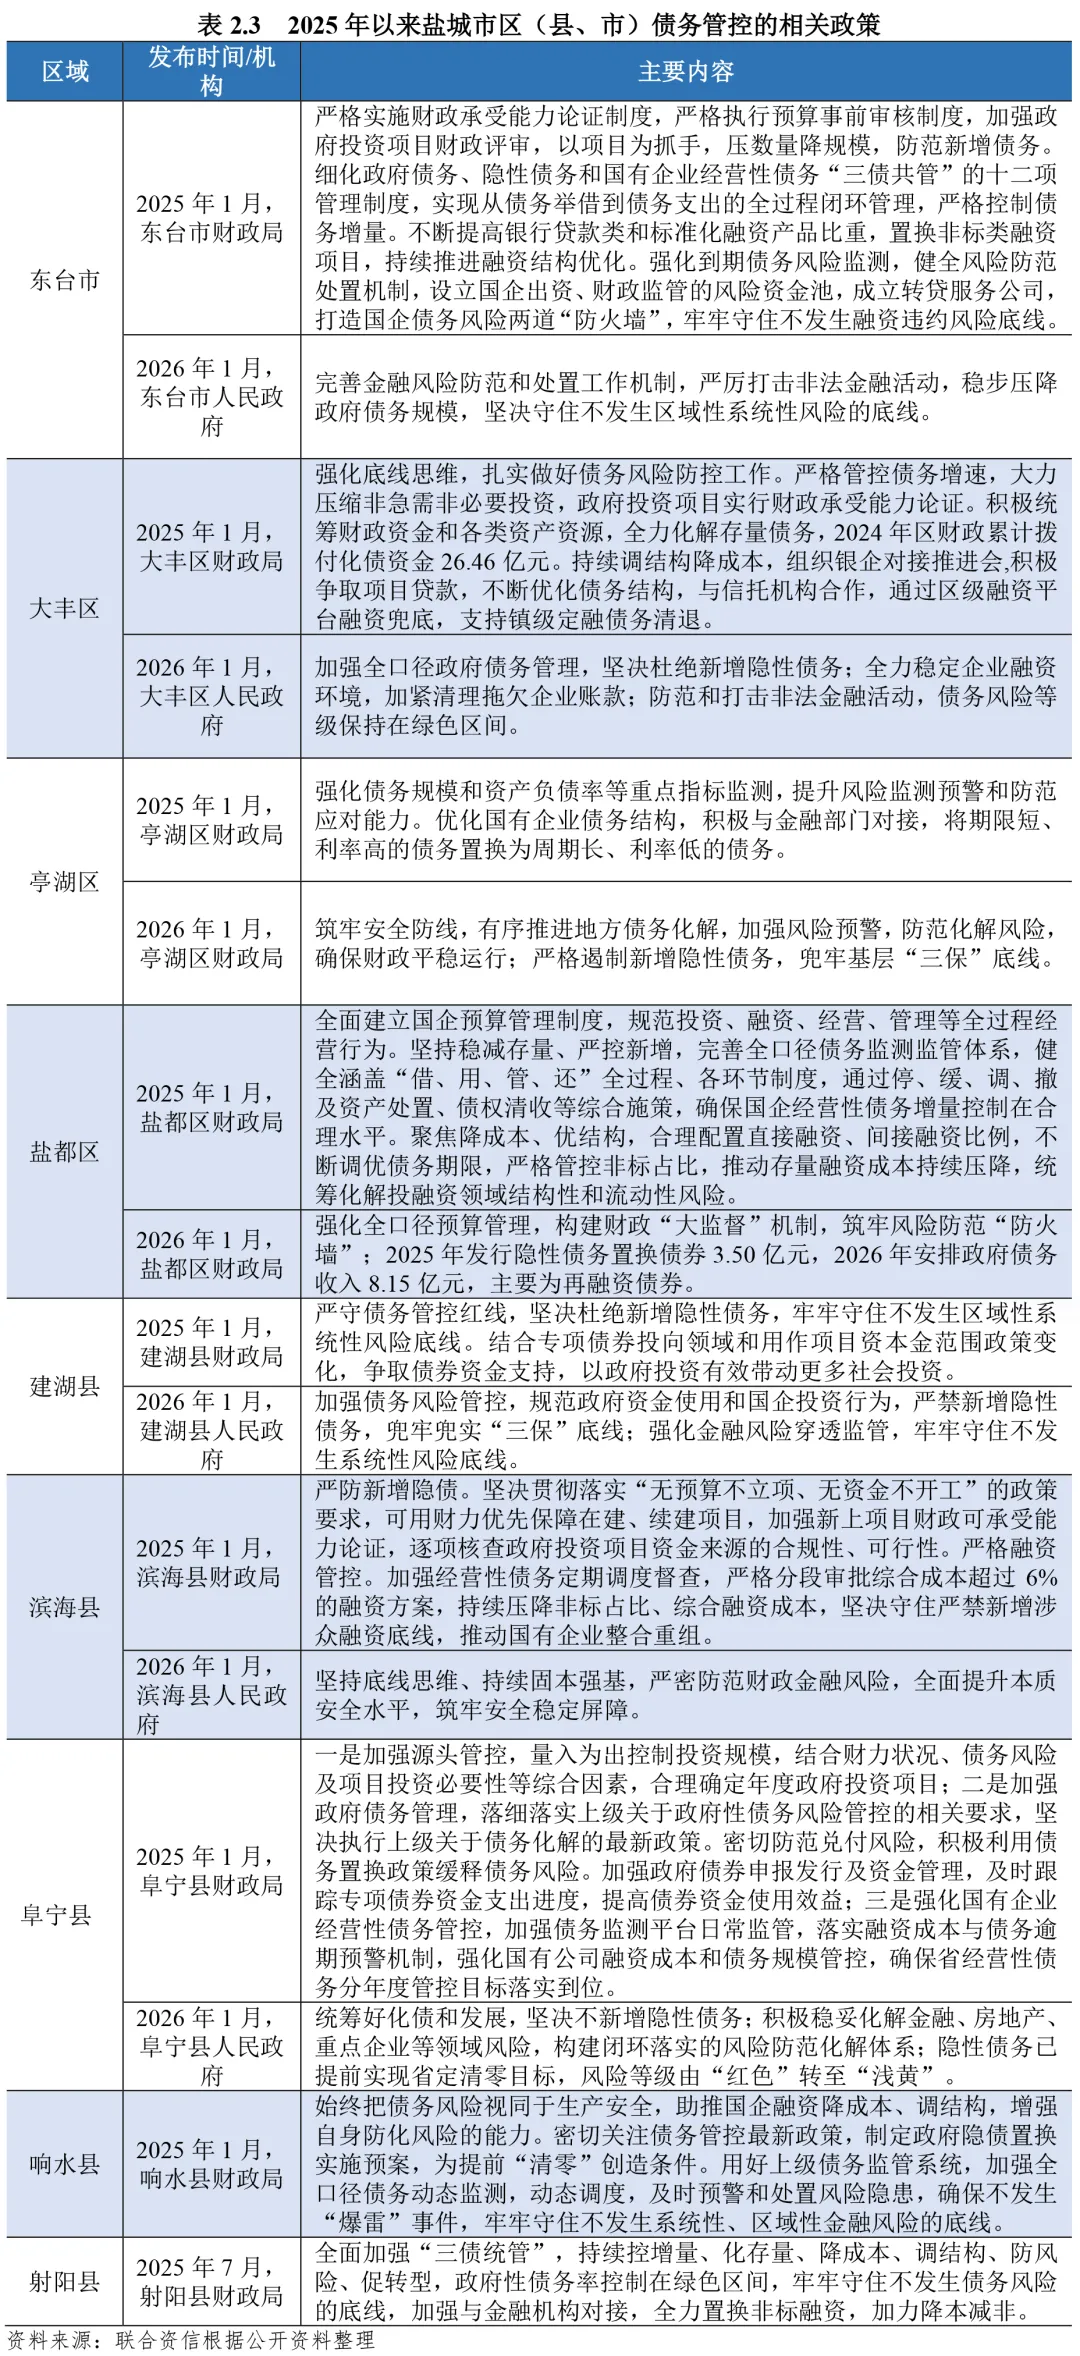
区(县、市)层面,2024年以来,盐城市各区(县、市)政府在政府工作报告中均提出建成全口径债务监管系统,加强风险监测排查,确保不发生债务风险,各区(县、市)政府债务管控相关政策见表2.3。
负面舆情方面,盐城市市级核心城投公开市场债券未发生违约。2020年以来,公开资料中未查询到市级层面债券、非标债务实质性违约事件;市级重点城投主体信用评级保持稳定,未出现评级下调。
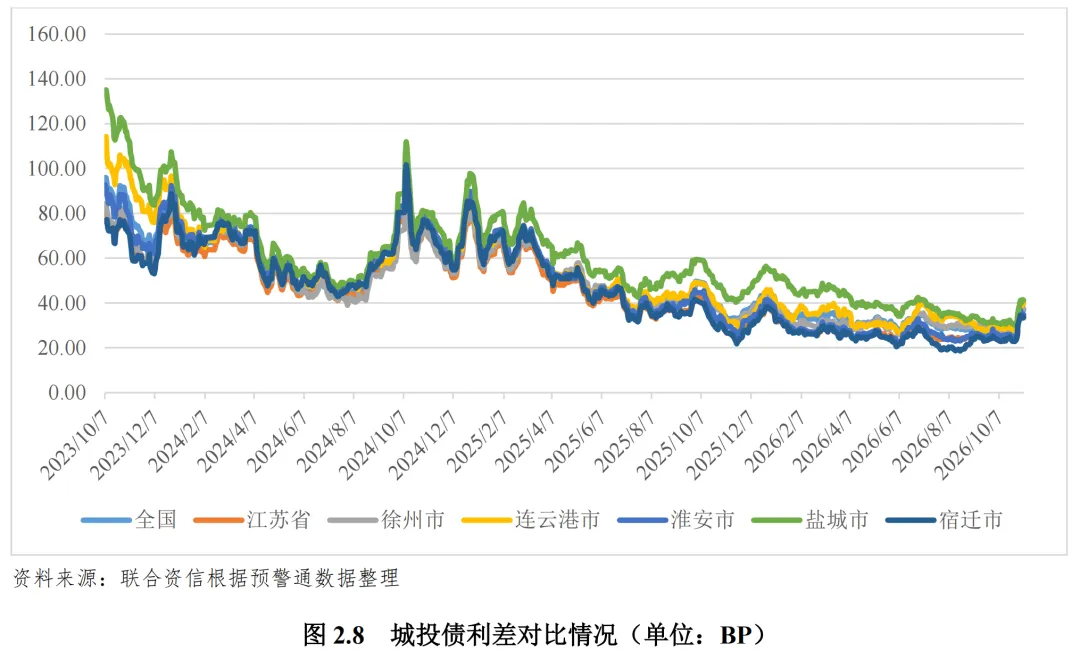
利差方面,从全国层面来看,截至2026年11月6日,江苏省城投利差24.20BP,较全国均值低2.13BP,整体城投信用表现优于全国。苏北五市中,宿迁市、淮安市城投利差分别为23.22BP和24.86BP,低于全省均值;徐州市、连云港市分别为28.13BP和28.09BP;盐城市为29.96BP,在苏北五市中最高,较全省均值高5.76BP、较苏北五市均值高3.11BP,市场对盐城区域信用仍有一定溢价要求。随着化债政策推进,盐城市利差较2023年高点显著收敛:2023年10月至今,盐城市利差从122.14BP大幅下行至29.96BP,降幅达75.47%,与全省均值的溢价由43.59BP收窄至5.76BP,与苏北五市均值的溢价由27.92BP收窄至3.11BP;同期苏北五市均值由94.22BP降至26.85BP,盐城市利差下行幅度在五市中最大。
(一)盐城市城投企业概况
盐城市存续发债城投企业数量较多,盐城市级和大丰区相对较多;主体级别以AA和AA+为主。
截至2026年9月30日,盐城市境内有存续债券的城投企业共58家,其中市级城投企业13家,其余45家分布在各区县。从发债城投企业分布区域看,盐城市各区县中大丰区发债城投企业数量最多,为9家,其次亭湖区、阜宁县各6家,建湖县、响水县各5家,东台市、滨海县各4家,盐都区、射阳县各3家。
从主体级别分布看,截至2026年9月底,盐城市有存续主体级别的发债城投企业共58家,其中主体级别为AAA的城投企业5家,均为盐城市级平台;AA+级别城投企业22家,主要分布在盐城市(7家)、阜宁县(4家)和亭湖区(3家);AA级别城投企业31家,占盐城市发债城投企业数量的53.45%,主要分布在大丰区(7家)、建湖县(5家)和响水县(4家)。
(二)盐城市城投企业发债情况
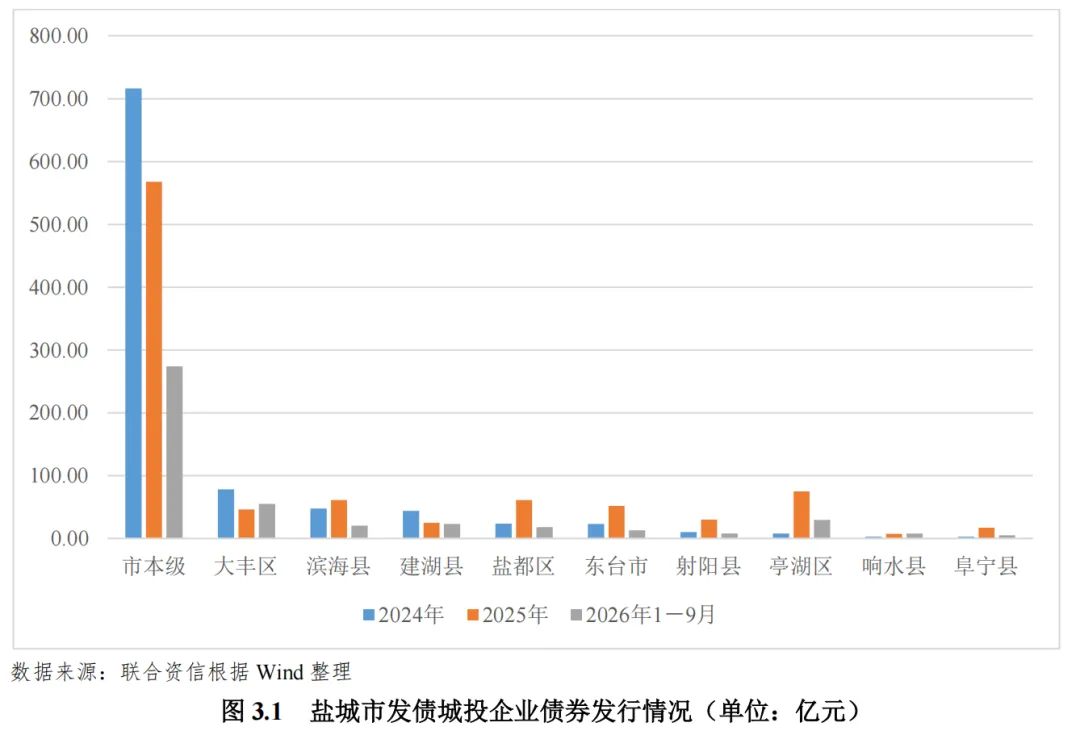
2025年,盐城市发债城投企业债券发行规模同比小幅下降,发债主体集中在盐城市本级和亭湖区,主体级别以AAA和AA+为主;受化债政策推进影响,全市多数区县城投企业债券净融资规模较上年显著收缩,其中大丰区、建湖县和射阳县净流出规模较为突出。盐城市全市债券融资由2024年净流入转为净流出,2026年前三季度恢复小幅净流入,且主要靠市本级支撑。
2025年,盐城市43家城投企业发行债券942.88亿元,同比下降1.53%;2026年1-9月,发行规模合计454.00亿元,为2025年全年的48.15%。从发行情况看,2025年盐城市发债城投企业集中在盐城市本级和亭湖区,当年发行规模分别占全市的60.23%和7.93%,合计占68.16%。从主体级别看,2025年盐城市城投企业AAA、AA+及AA主体债券发行金额占比分别为31.78%、50.24%和17.97%,AAA级占比较2024年的35.67%有所下降;2026年1-9月,AAA级占比进一步降至17.85%。
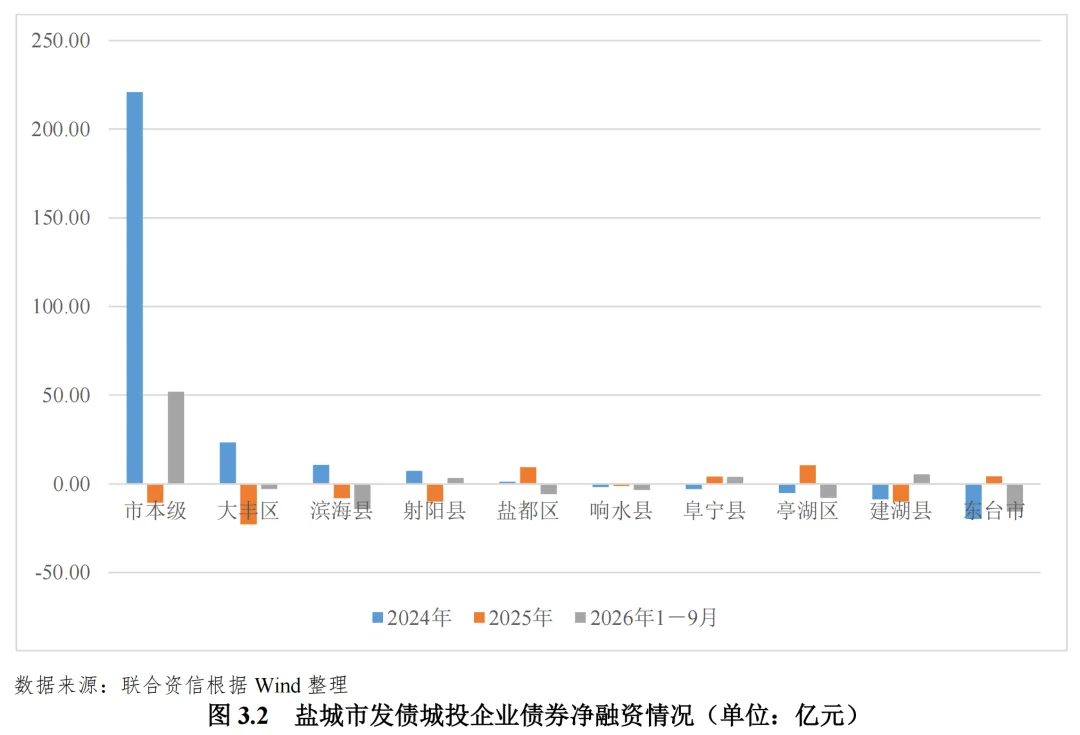
受化债政策推动债务化解的影响,2025年盐城市发债城投企业债券净融资额为-34.53亿元,由2024年净流入225.01亿元转为净流出,年末债券余额由2024年底的2385.85亿元降至2351.32亿元。其中仅亭湖区、盐都区、东台市和阜宁县小幅净流入,其余区县均表现为净流出,其中净流出规模最大的为大丰区(-22.82亿元)。2026年1-9月,债券净融资额回升至14.66亿元,主要受盐城市级净流入51.91亿元带动,同期东台市、滨海县净流出较多,分别为-15.58亿元和-14.14亿元。
(三)城投企业偿债能力分析
截至2025年底,盐城市存续发债城投企业债务规模继续增长,且债务分布集中于盐城市本级和大丰区;除盐城市级、阜宁县、滨海县和射阳县外,全市大部分发债城投企业的全部债务资本化比率有所下降。盐城市本级、建湖县和东台市未来一年内到期债券规模较大;亭湖区发债城投企业货币资金对短期债务的覆盖倍数最低,短期偿债压力相对较大。2025年,全市发债城投企业筹资活动现金净流入规模同比大幅收缩;2026年上半年,净流入规模有所恢复。
截至2025年底,盐城市发债城投企业全部债务余额合计9481.04亿元,较上年底增长2.57%,债务规模较大,其中盐城市本级和大丰区发债城投企业全部债务规模分别为4528.32亿元和1092.62亿元,其次分别为建湖县、亭湖区、滨海县和盐都区,债务规模在500~550亿元之间。截至2026年6月底,盐城市发债城投企业债务规模增长至10151.14亿元(较2025年底增长7.07%),除盐都区外,盐城市级及其他区县发债城投有息债务规模均有所增长。
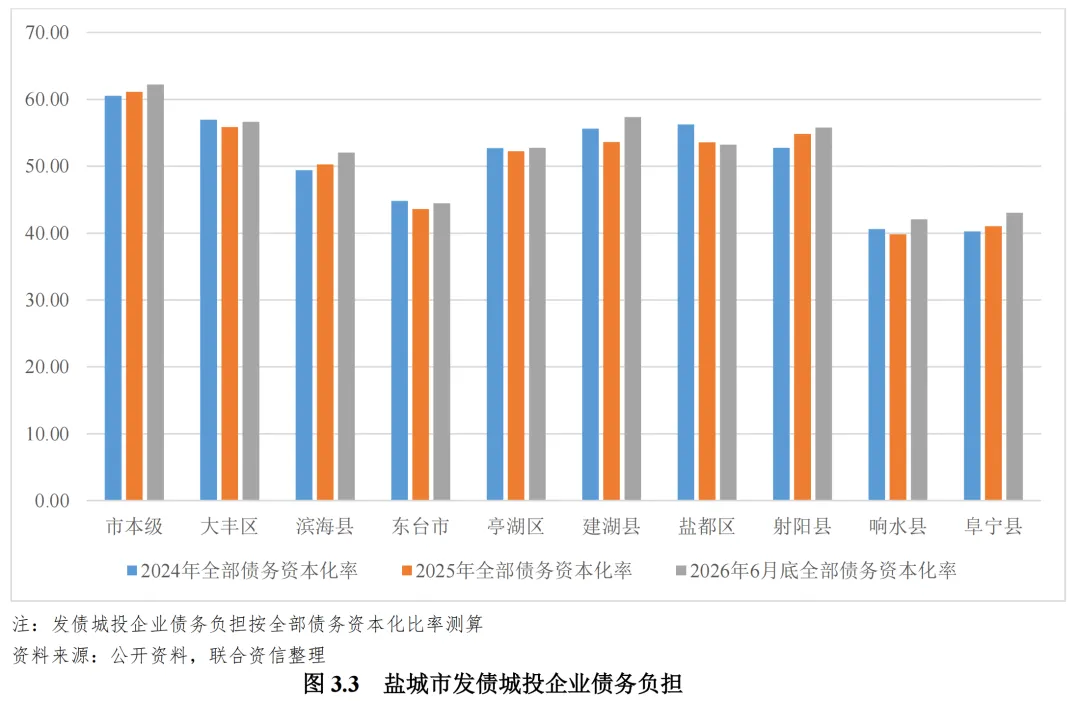
债务负担方面,截至2025年底,盐城市本级及各区县发债城投企业资产负债率介于47.24%~65.27%之间,全部债务资本化比率介于39.83%~61.12%之间。盐城市城投企业债务负担在江苏省内处于偏高水平。
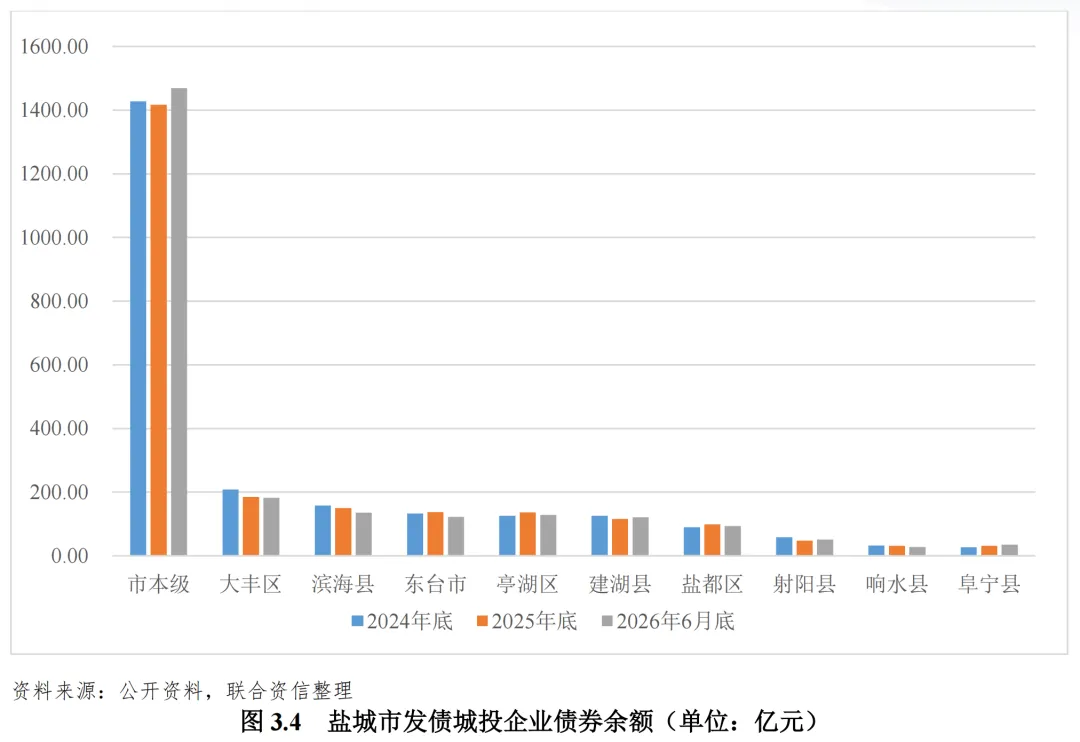
截至2026年9月底,盐城市发债城投企业存续债券余额为2435.95亿元(不含ABS)。债券集中兑付方面,未来一年内盐城市发债城投企业到期债券(在考虑回售行权的情况下)规模为593.33亿元。其中,盐城市本级、建湖县、东台市和大丰区未来一年内发债城投企业到期债券(在考虑回售行权的情况下)规模较大,分别为402.60亿元、48.18亿元、45.80亿元和33.00亿元。
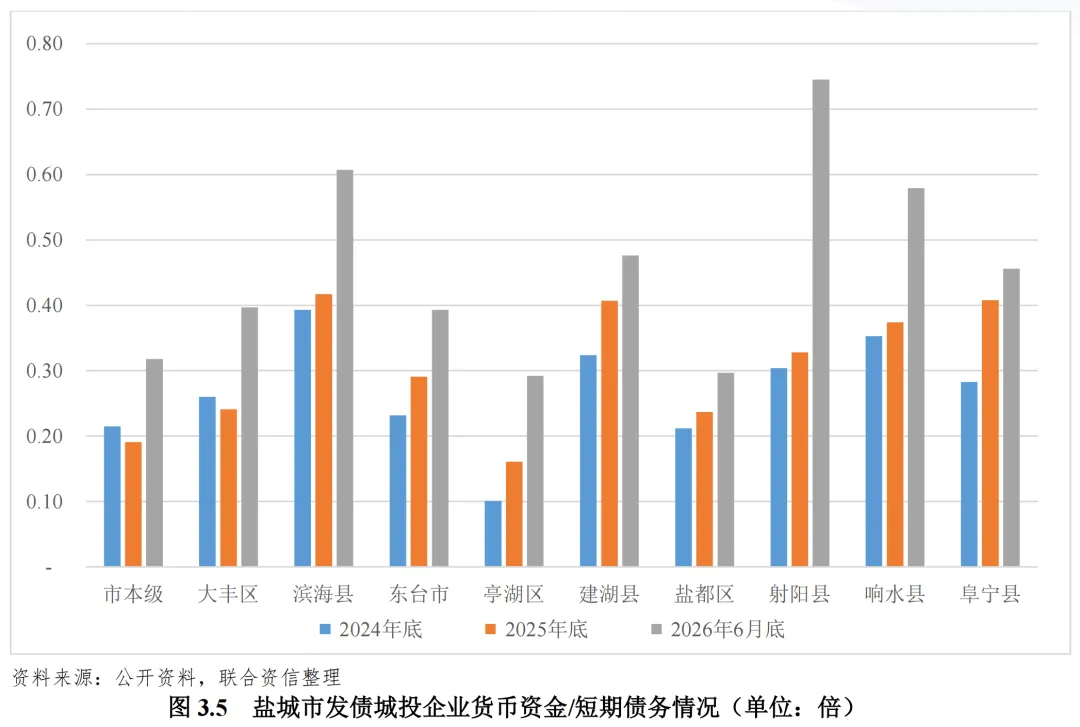
短期偿债指标方面,截至2025年底,除滨海县、阜宁县和建湖县(分别为0.42倍、0.41倍和0.41倍)外,盐城市本级及其余区县发债城投企业货币资金对短期债务的覆盖倍数均低于0.40倍,其中亭湖区最低,为0.16倍,短期偿债压力相对较大。除盐城市本级、大丰区之外,盐城市其余各区县发债城投企业货币资金对短期债务的覆盖倍数均较2024年底有所增长。截至2026年6月底,盐城市本级及其余各区发债城投企业货币资金对短期债务的覆盖倍数均较上年底有所增长,2026年上半年盐城市发债城投企业短期偿债指标整体有所改善。
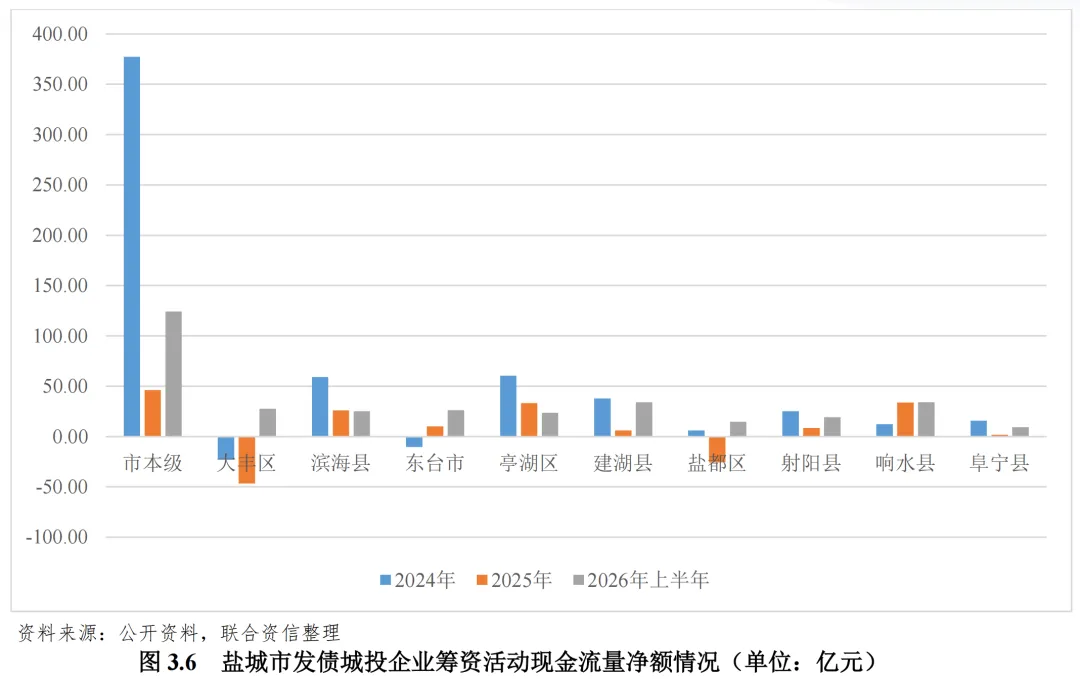
再融资方面,2025年,盐城市本级及各区县发债城投企业筹资活动现金流多表现为净流入,合计净流入规模为93.46亿元,较2024年的561.05亿元下降83.34%,主要系“一揽子化债”政策下整体融资步伐放缓所致。2026年上半年,盐城市发债城投企业筹资活动现金恢复为净流入,合计净流入规模为338.21亿元,为2025年全年的3.62倍。
(四)财政收入对发债城投企业债务的支持保障能力
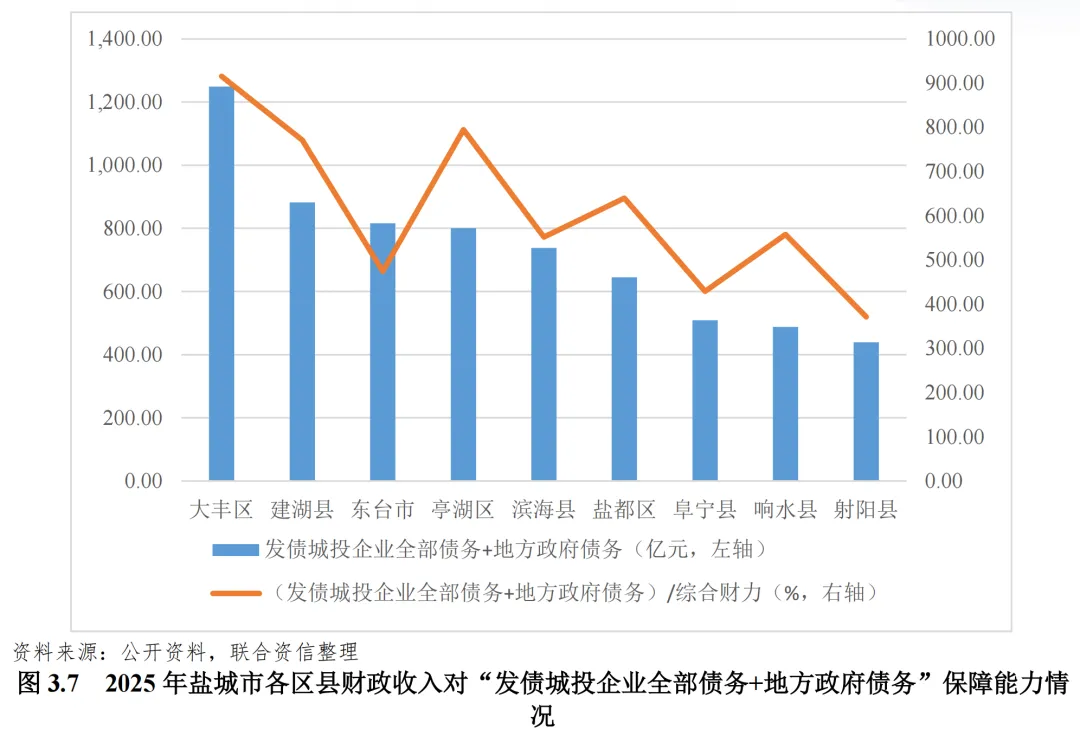
盐城市各区县的“(发债城投企业全部债务+地方政府债务)/综合财力”在371.19%~915.42%之间,其中大丰区最高,为915.42%,其余依次为亭湖区、建湖县、盐都区和响水县等,射阳县相对较低,为371.19%。
[1]盐城高新技术产业开发区2012年11月经省人民政府批准为盐城市首家省级高新区;2015年2月经国务院批准,升格为国家级高新区,与盐都区实行“区政合一”体制,总规划面积116平方千米,下辖盐龙、盐渎、潘黄三个街道。
公用评级一部
郑重 谭伟祯