研报速递
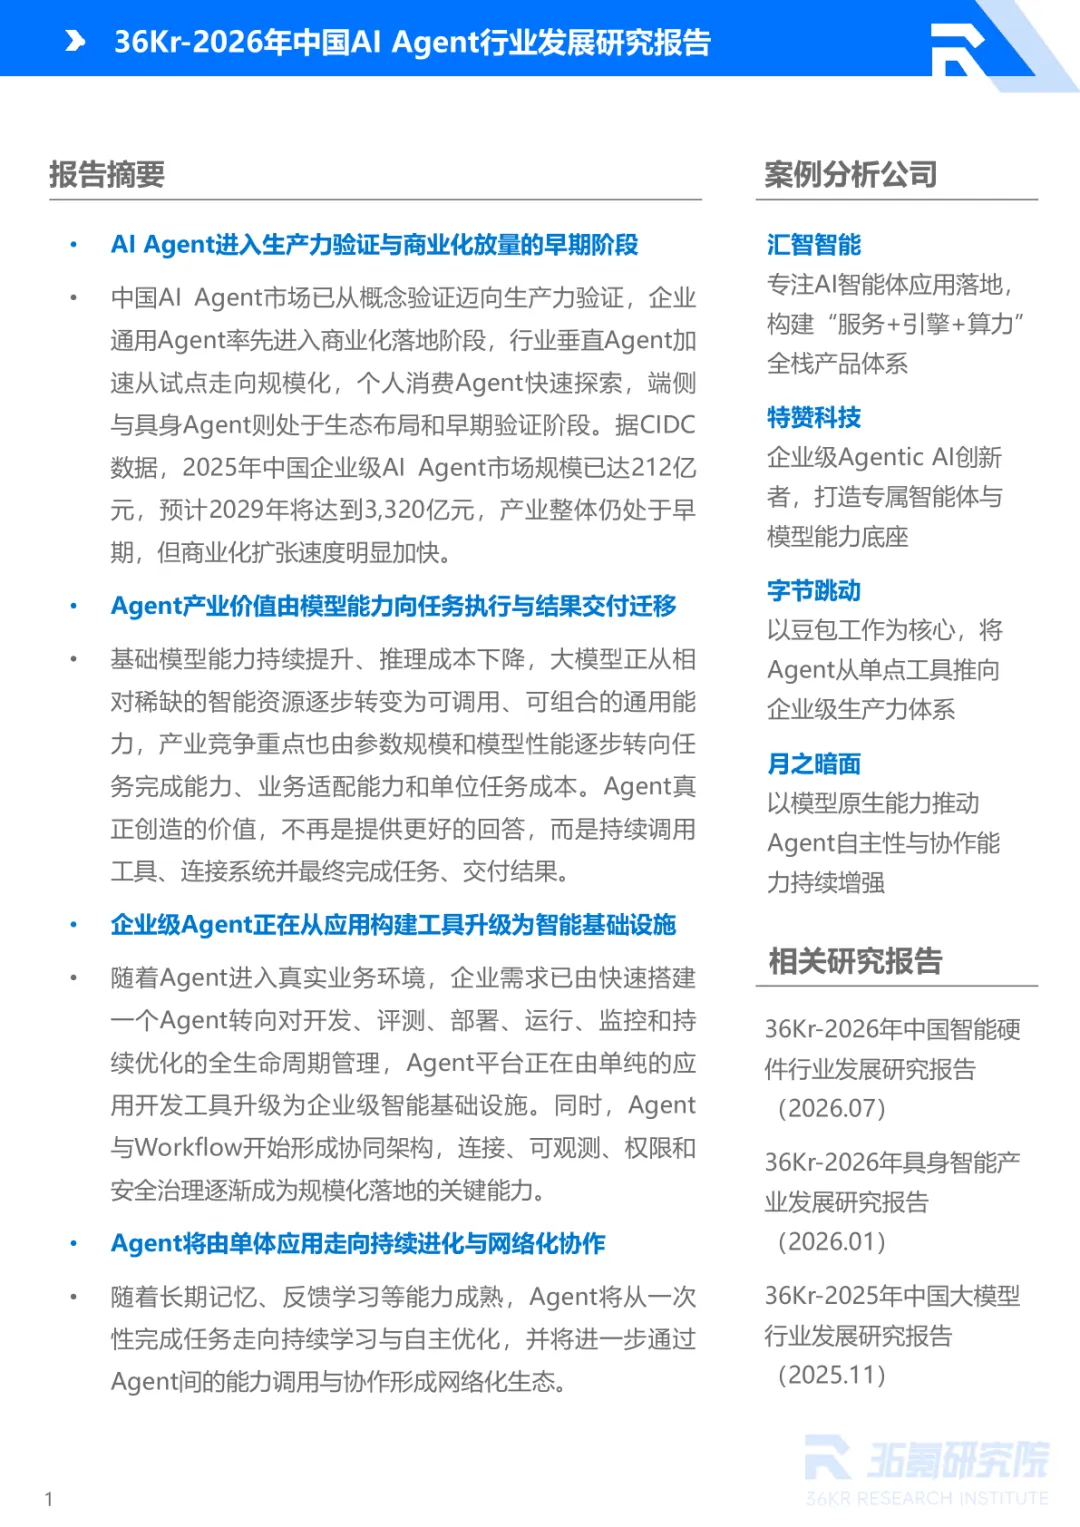
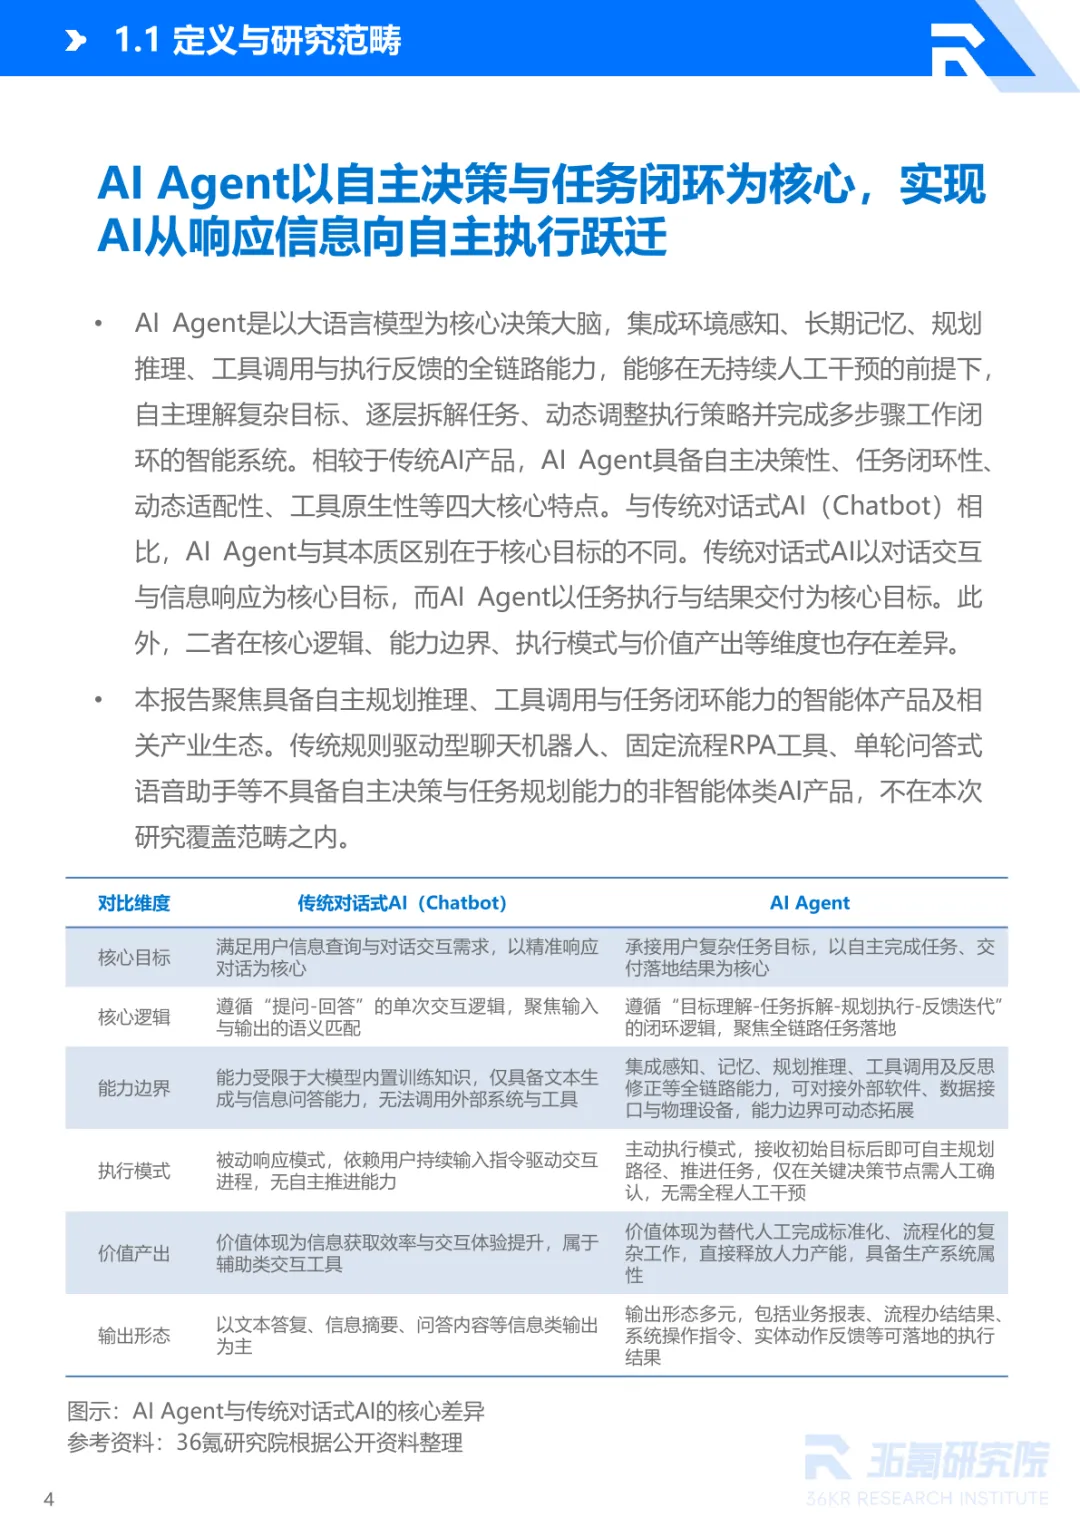
导读:2026 年中国 AI+Agent 行业发展研究报告,调研记录 AI Agent 和传统对话机器人存在本质区分,传统产品以问答响应为核心,智能体侧重自主拆解目标、调用工具,交付可落地的任务结果。
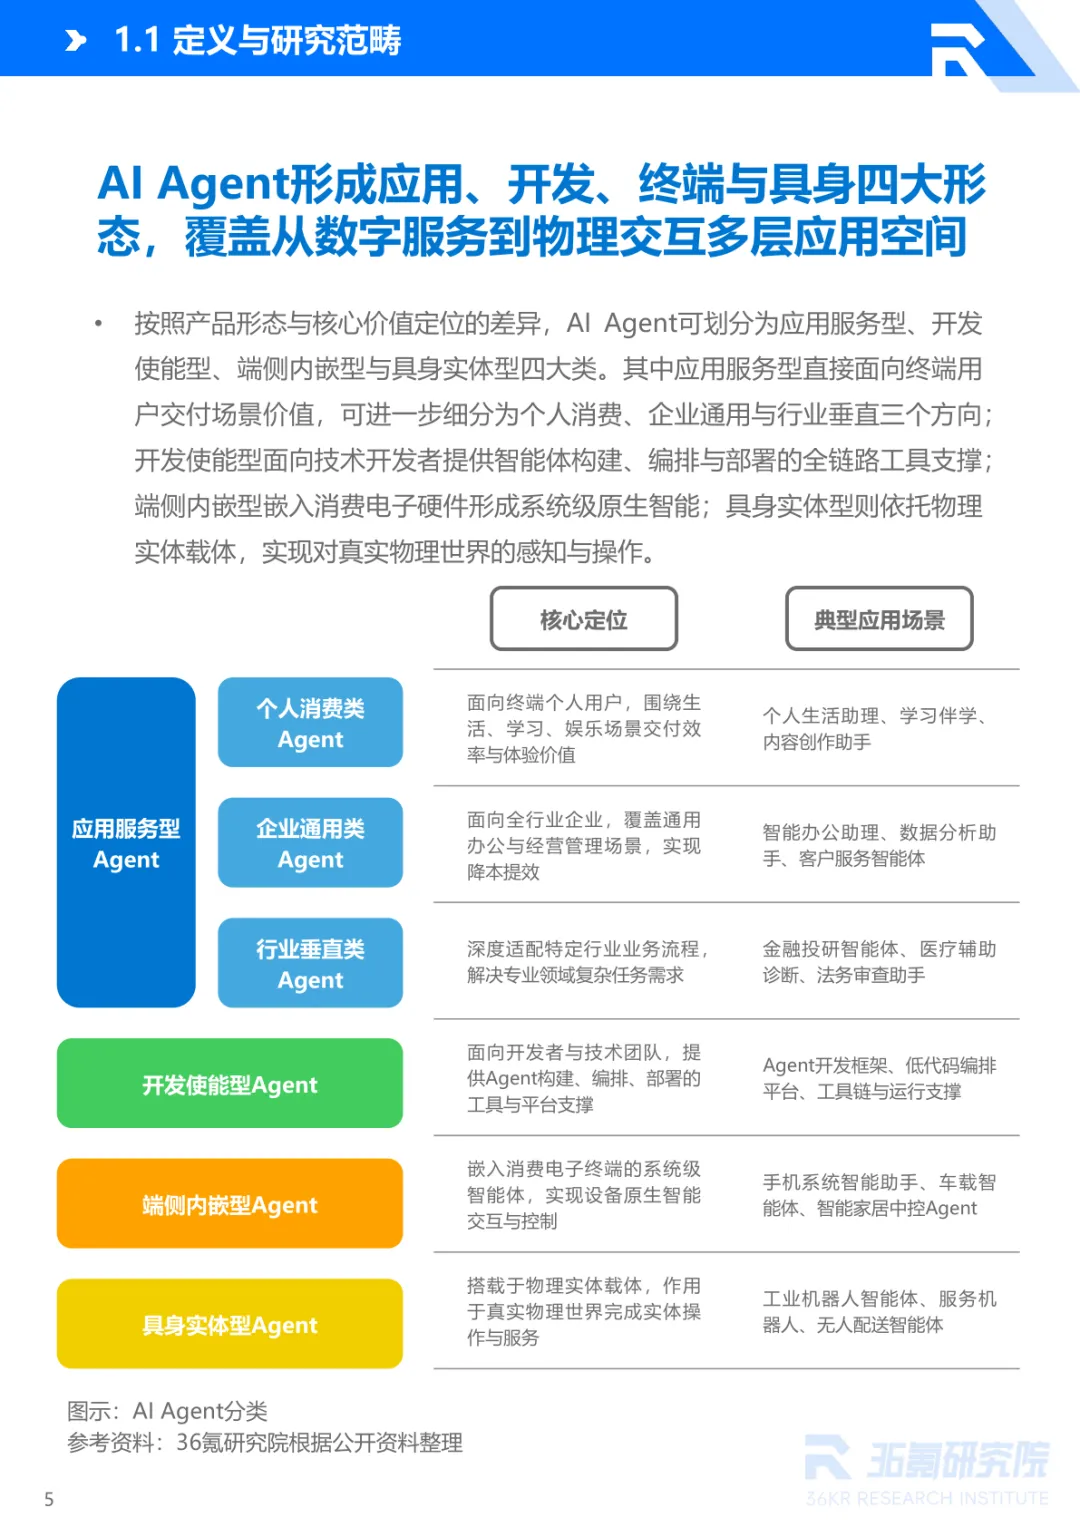
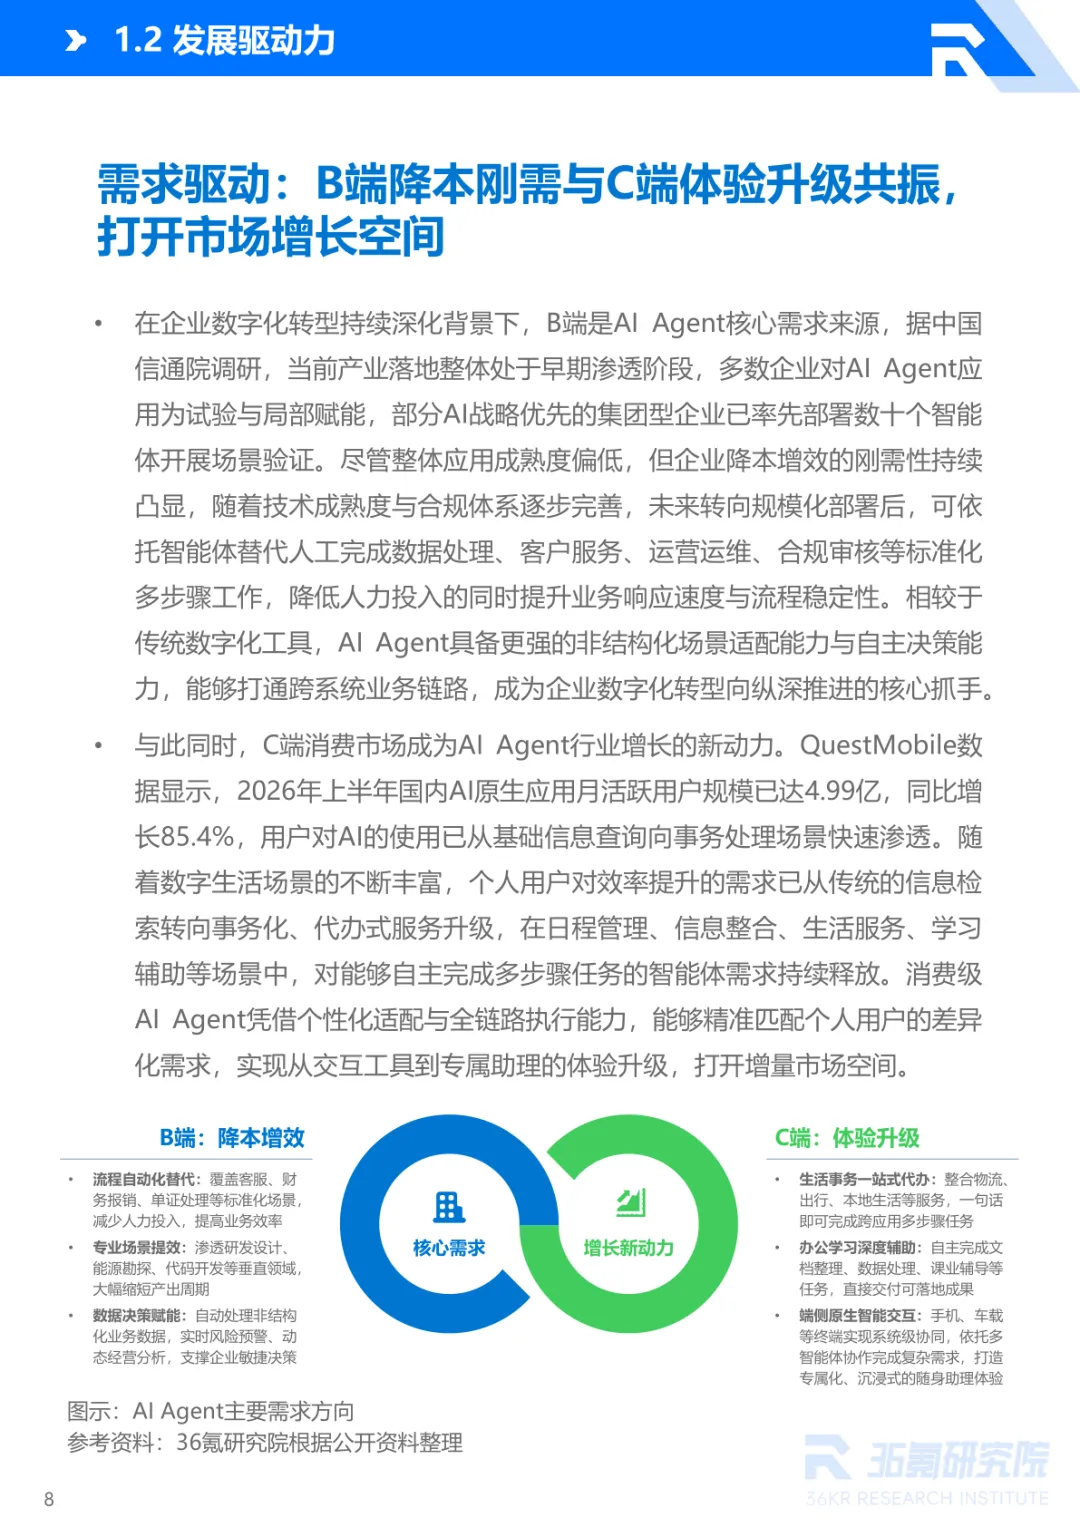
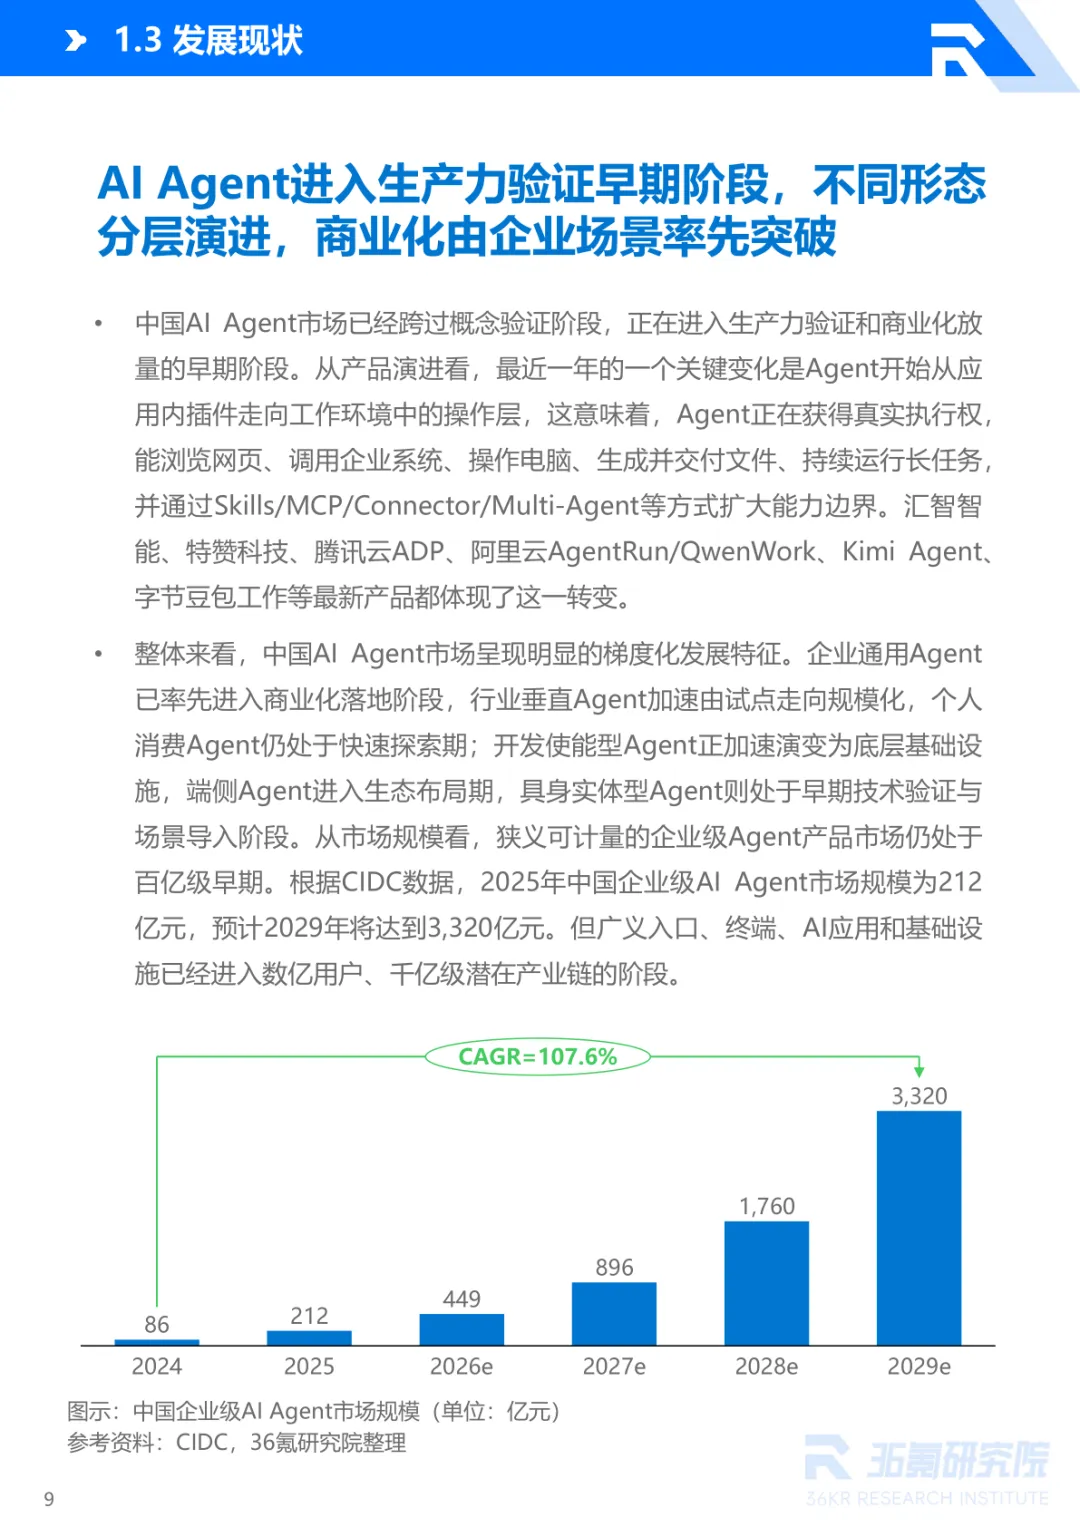
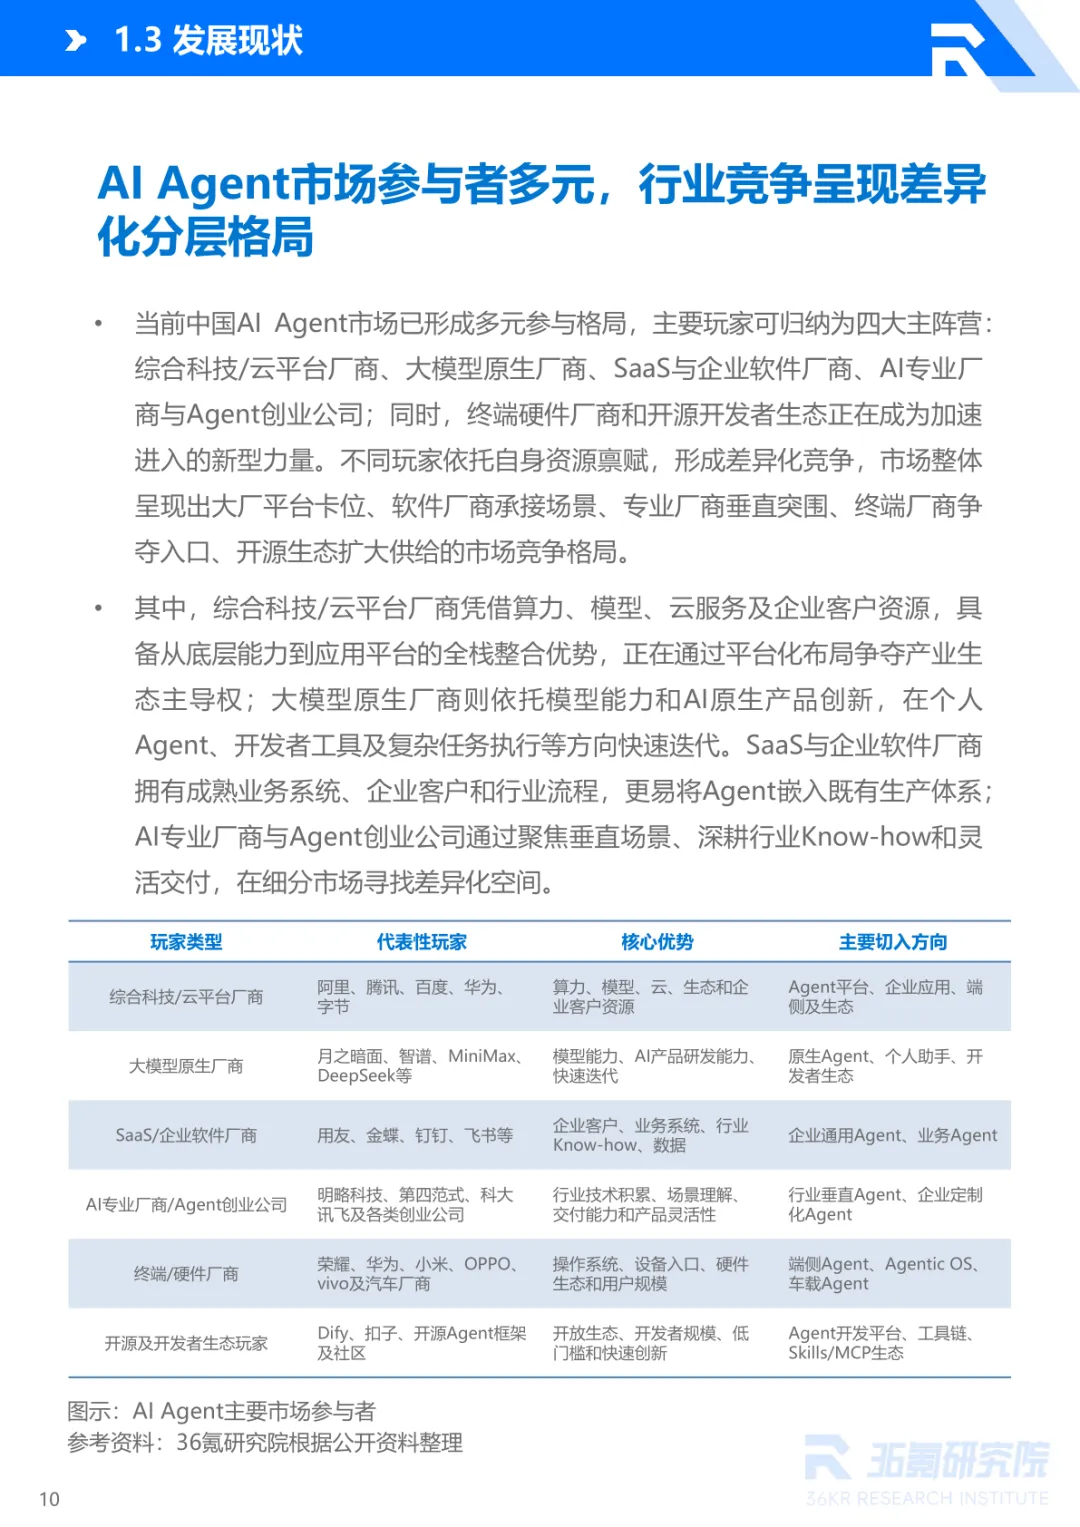
调研记录市场已经跨过概念验证阶段,进入生产力验证的早期周期。数据显示企业通用智能体落地进度靠前,垂直行业项目还处在试点放大,个人消费方向还在摸索,端侧、具身类产品尚停留在早期验证阶段。
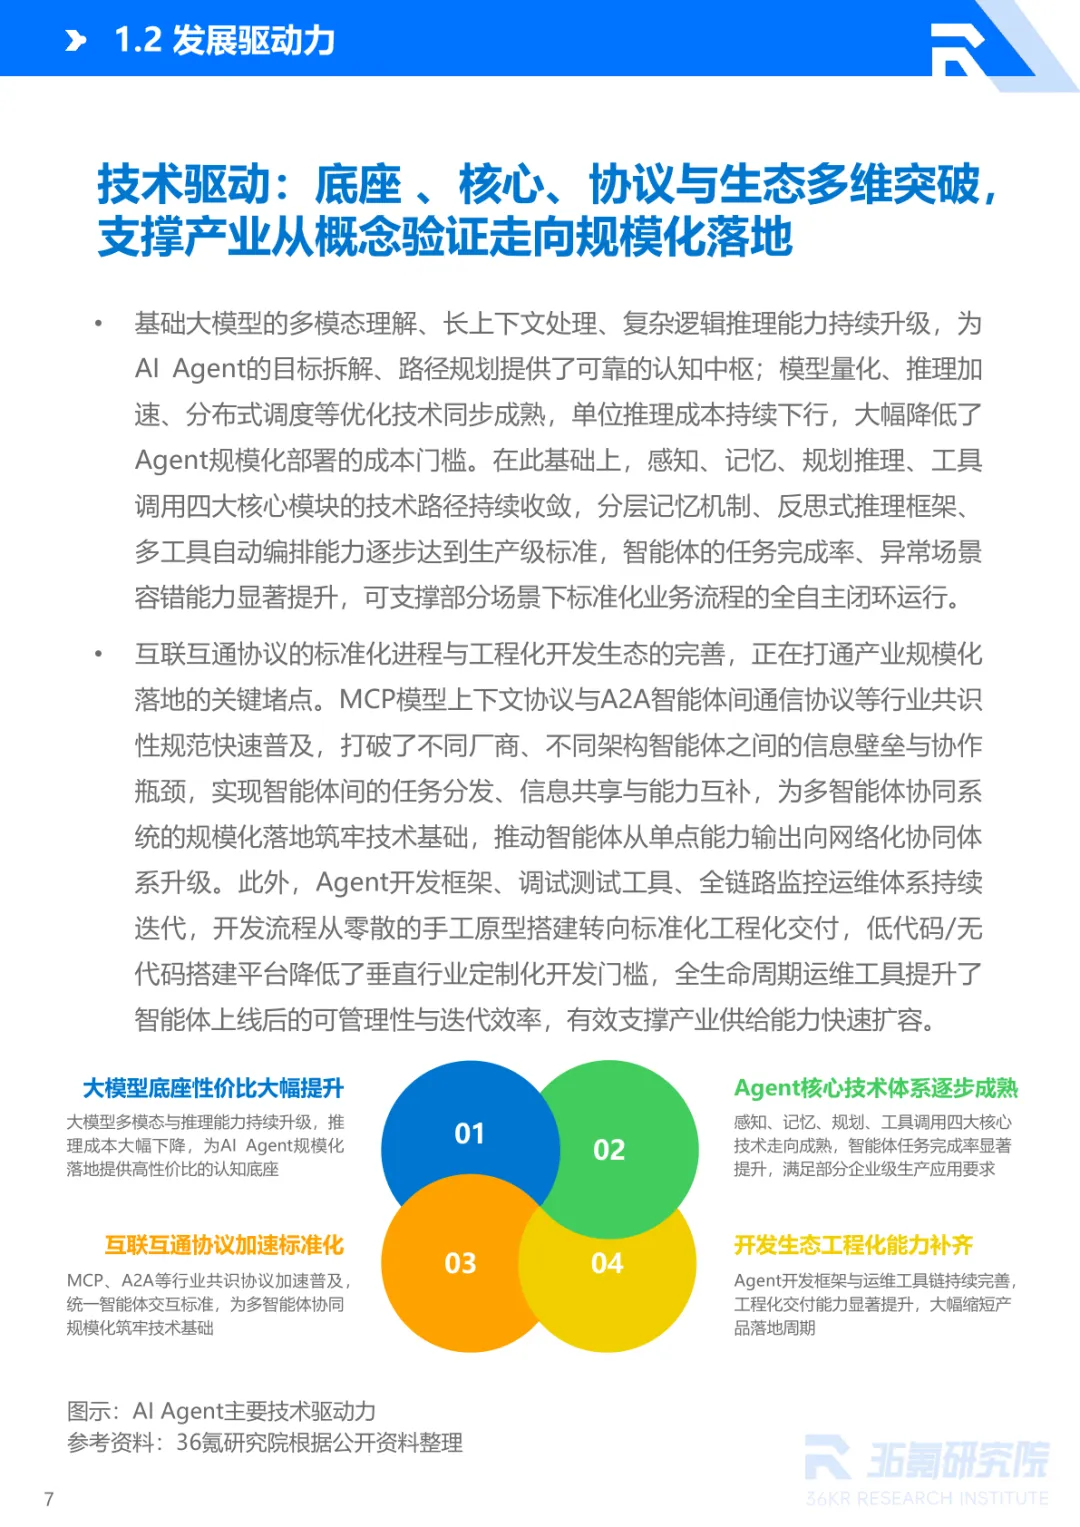
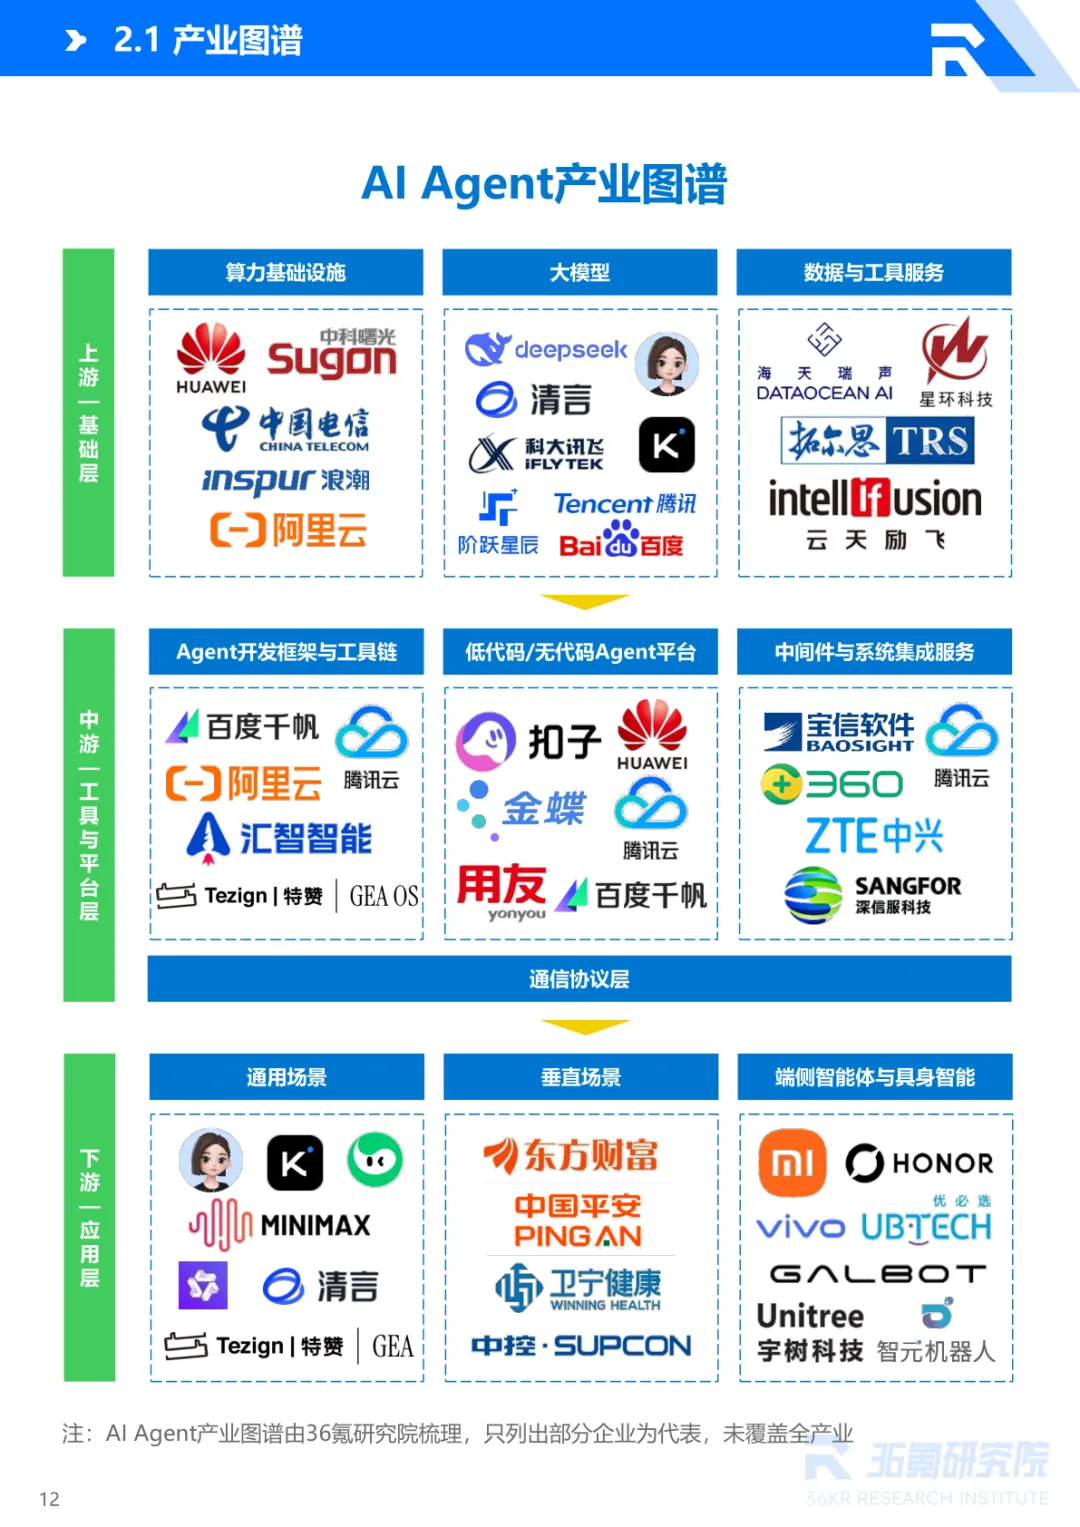
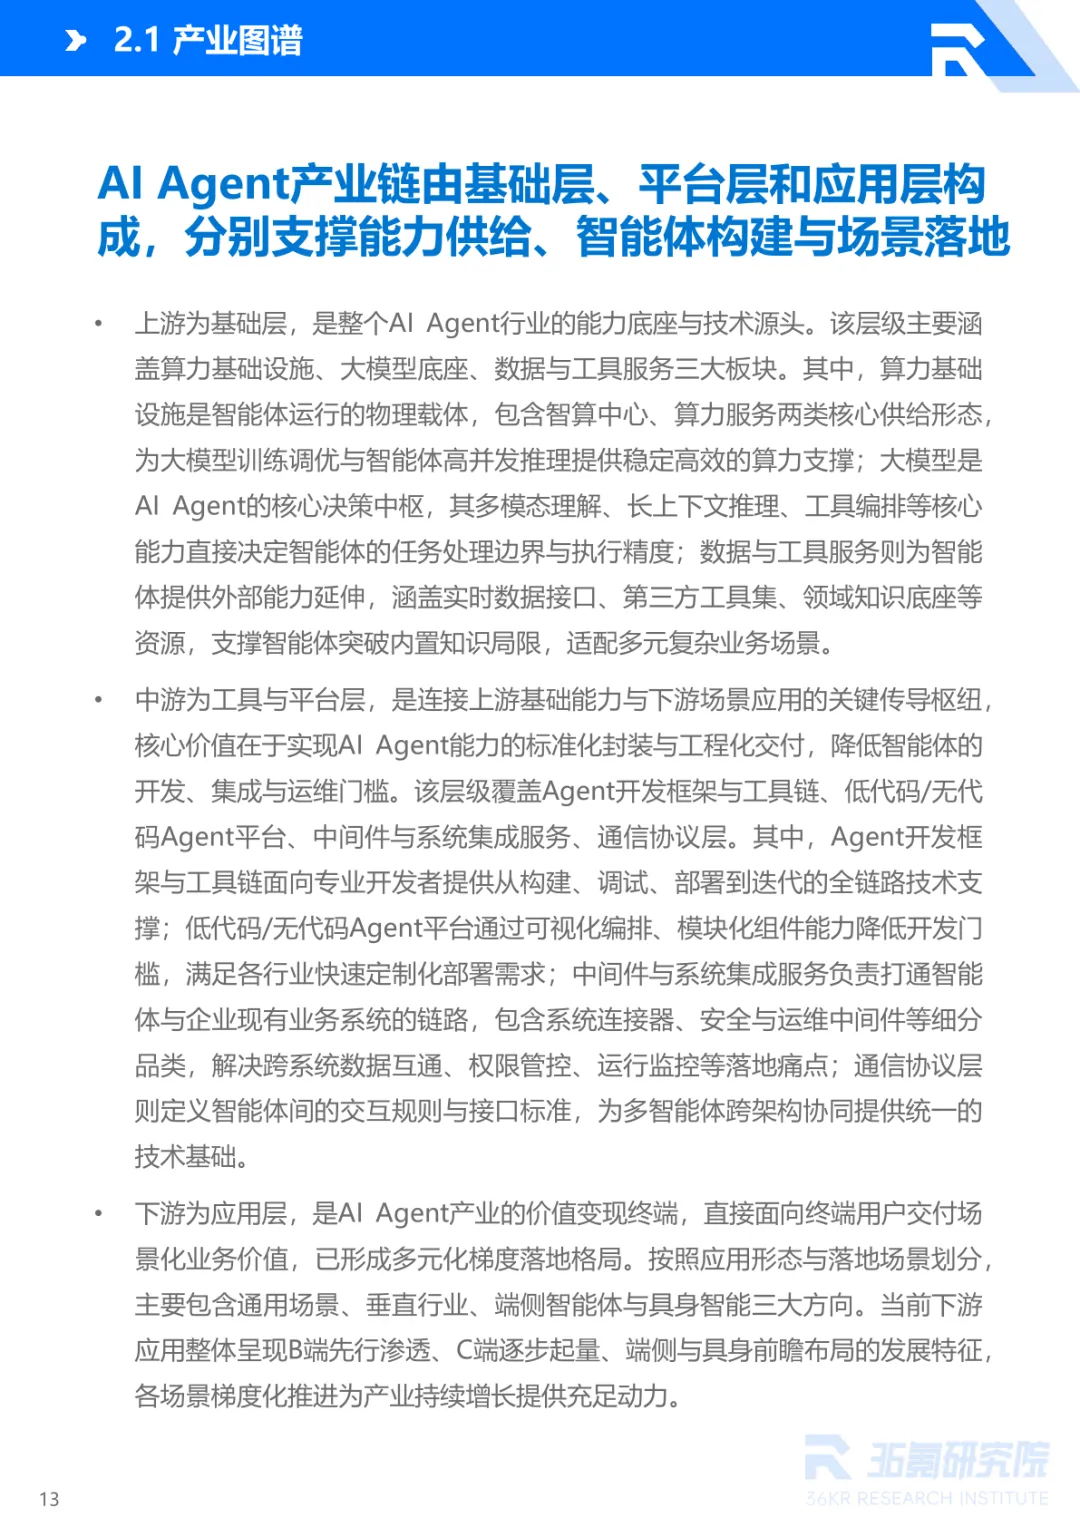
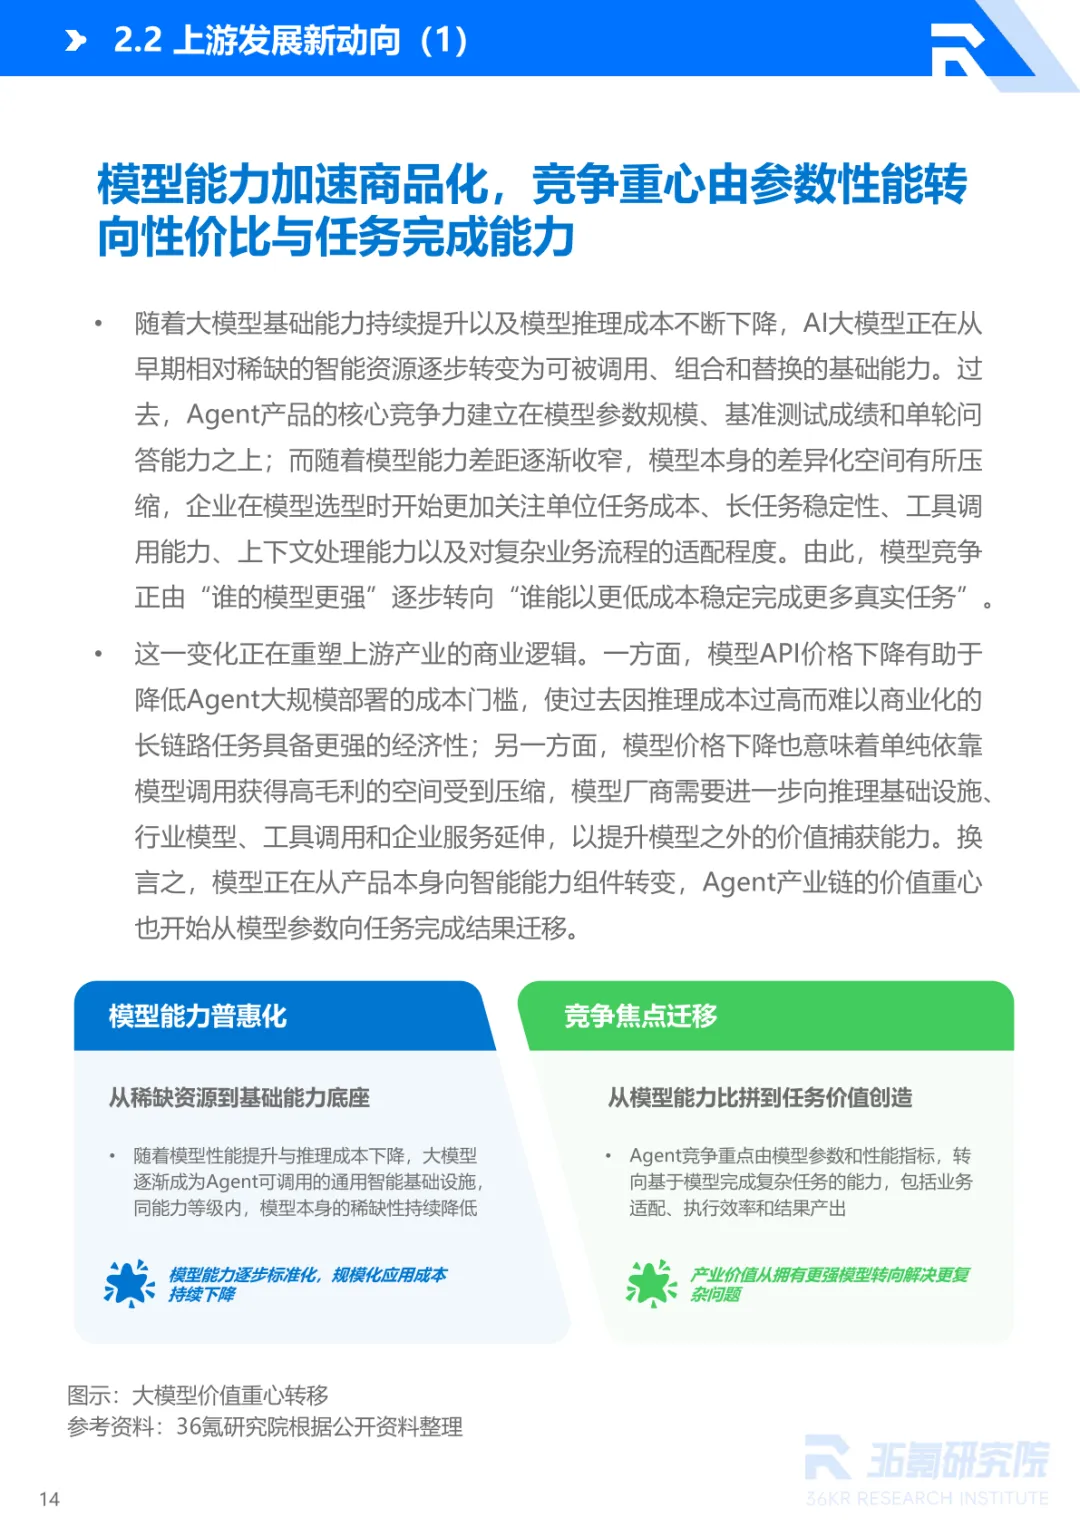
产业链划分成上游基础层、中游工具平台层和下游应用层,调研记录上游包含算力底座、大模型、各类工具数据资源。大模型不再是稀缺资源,产业评判的重心慢慢转向单位任务成本与真实任务完成水平。
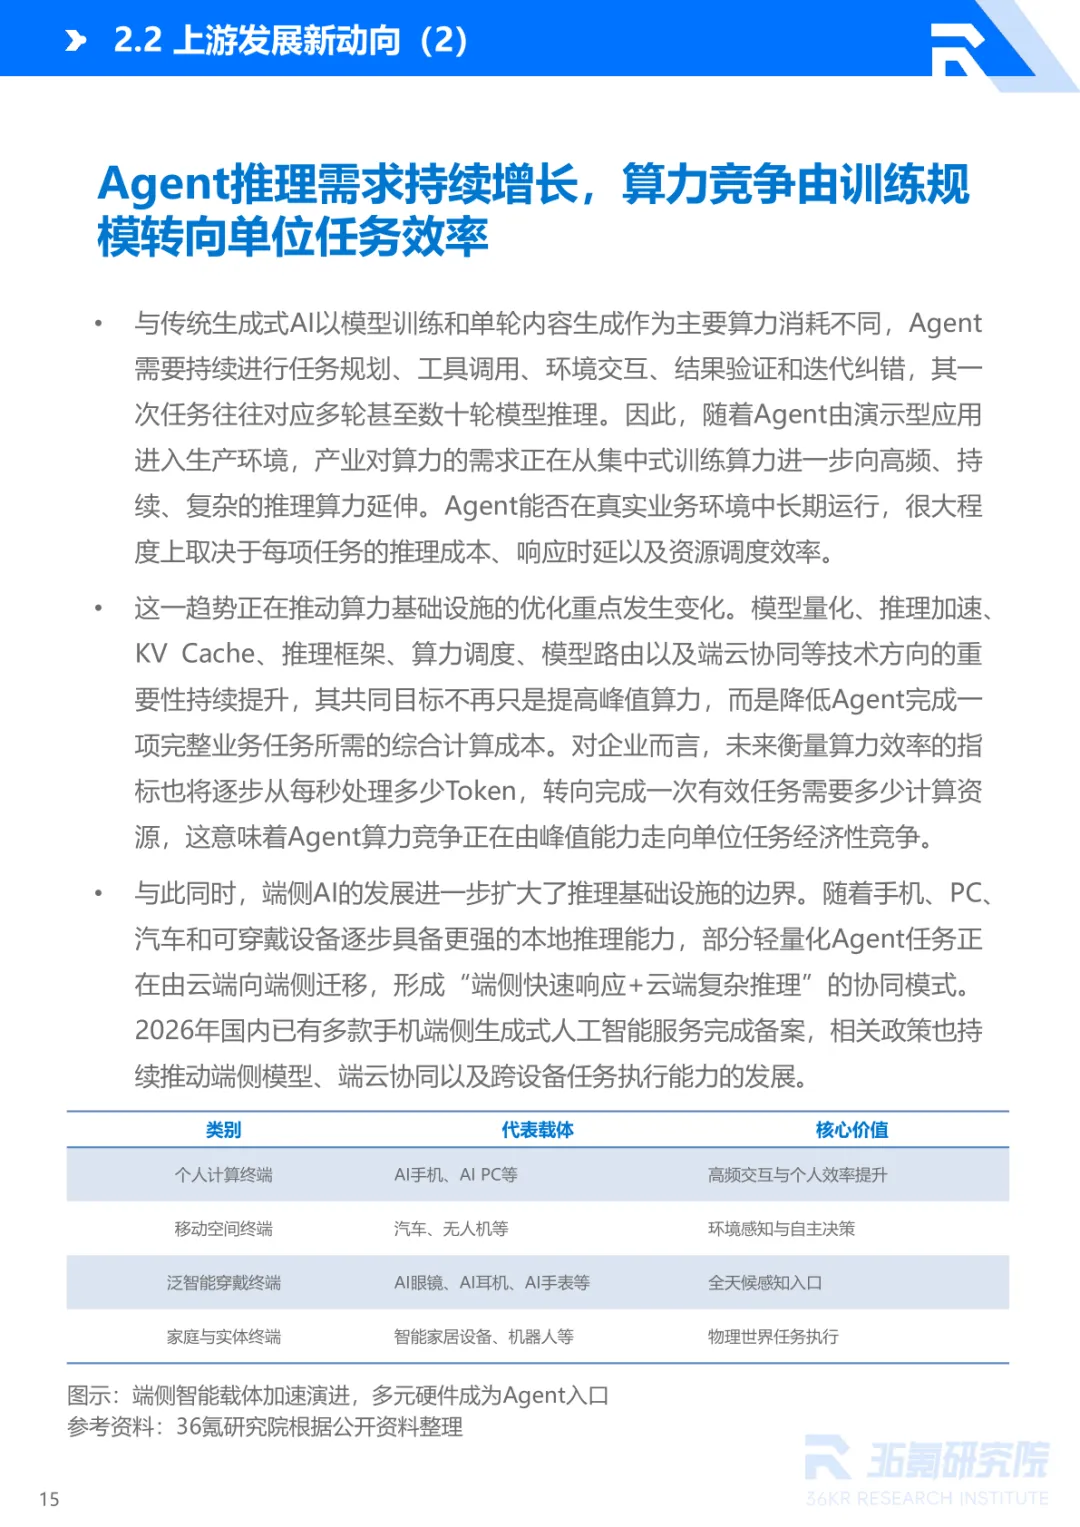
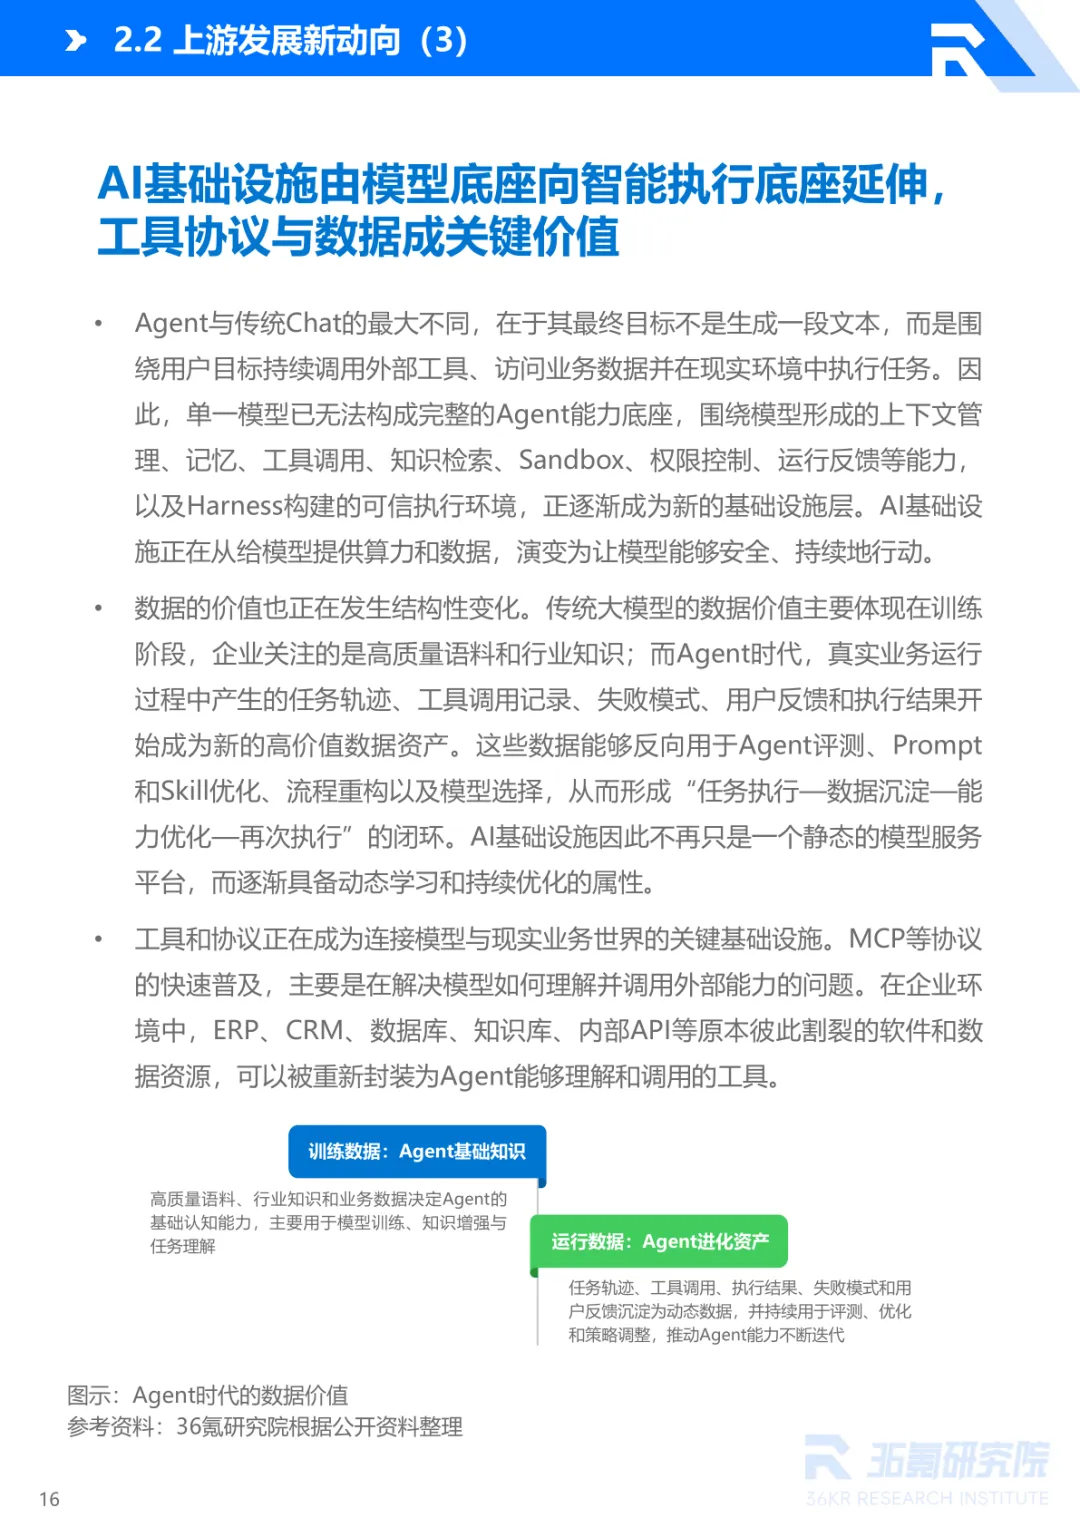
算力消耗的结构出现变化,调研记录智能体需要多轮推理完成规划、调用工具、校验结果,算力需求从训练环节向高频推理环节转移,单位任务的综合开销成为新的衡量标尺。
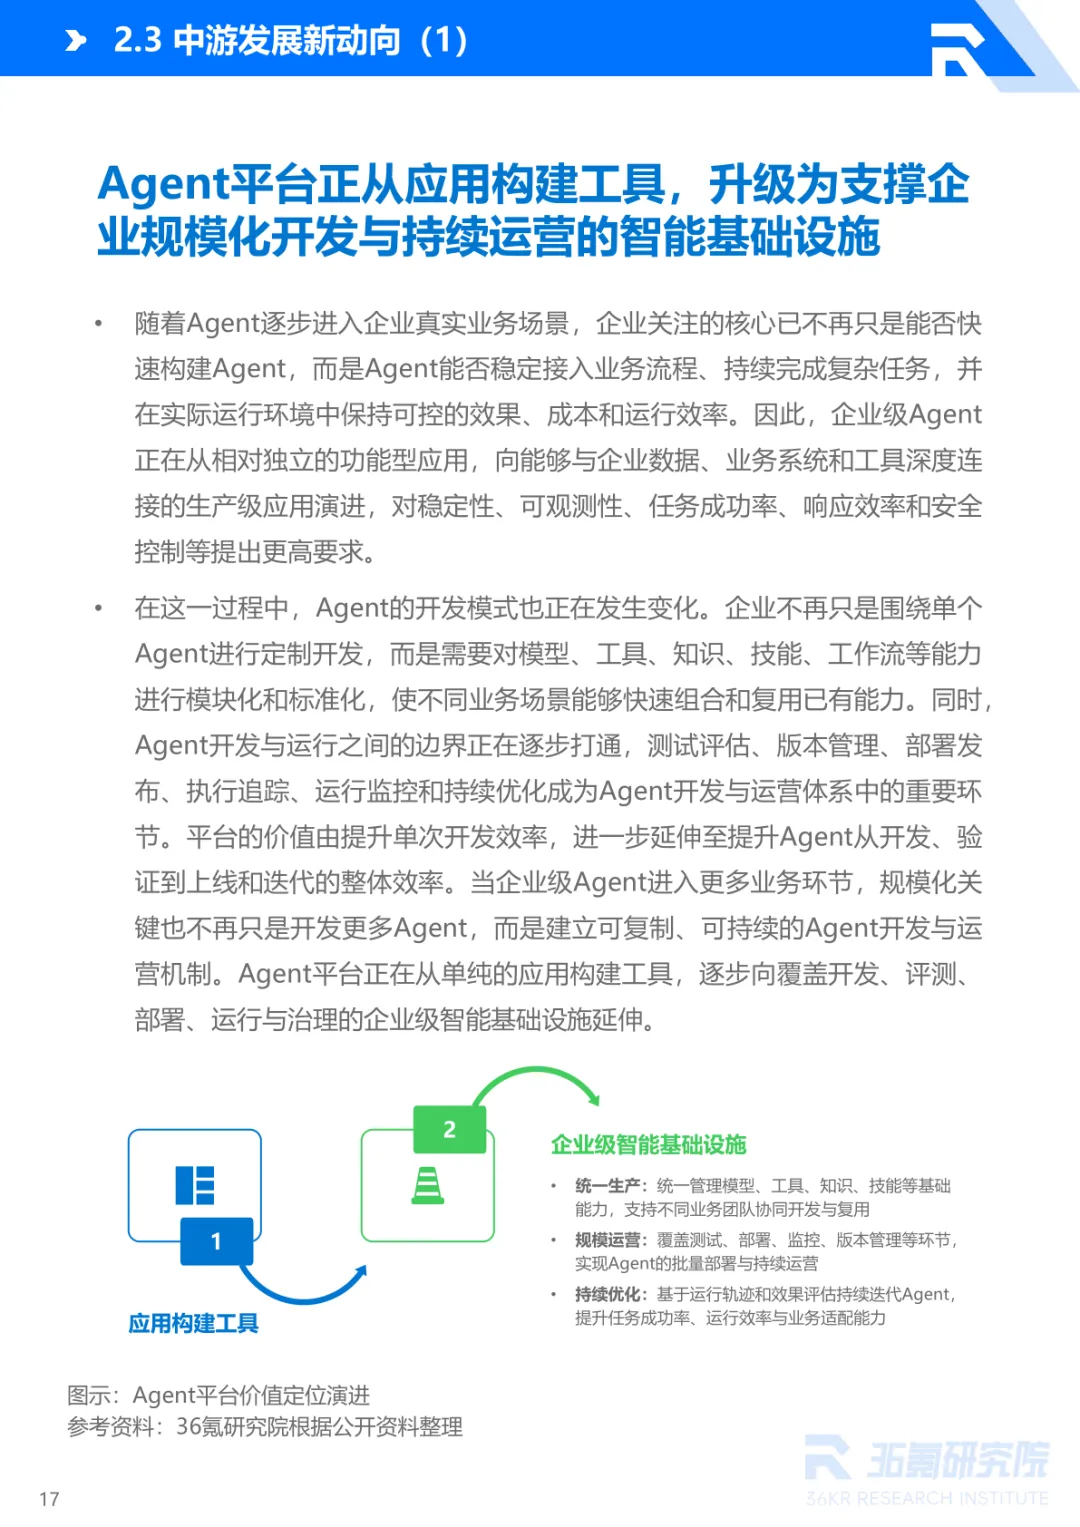
调研记录中游平台正在发生定位转变,不再只是快速搭建应用的工具,逐步升级成企业完整运营智能体的基础设施。开发、评测、部署、监控迭代全部纳入平台覆盖的范围。
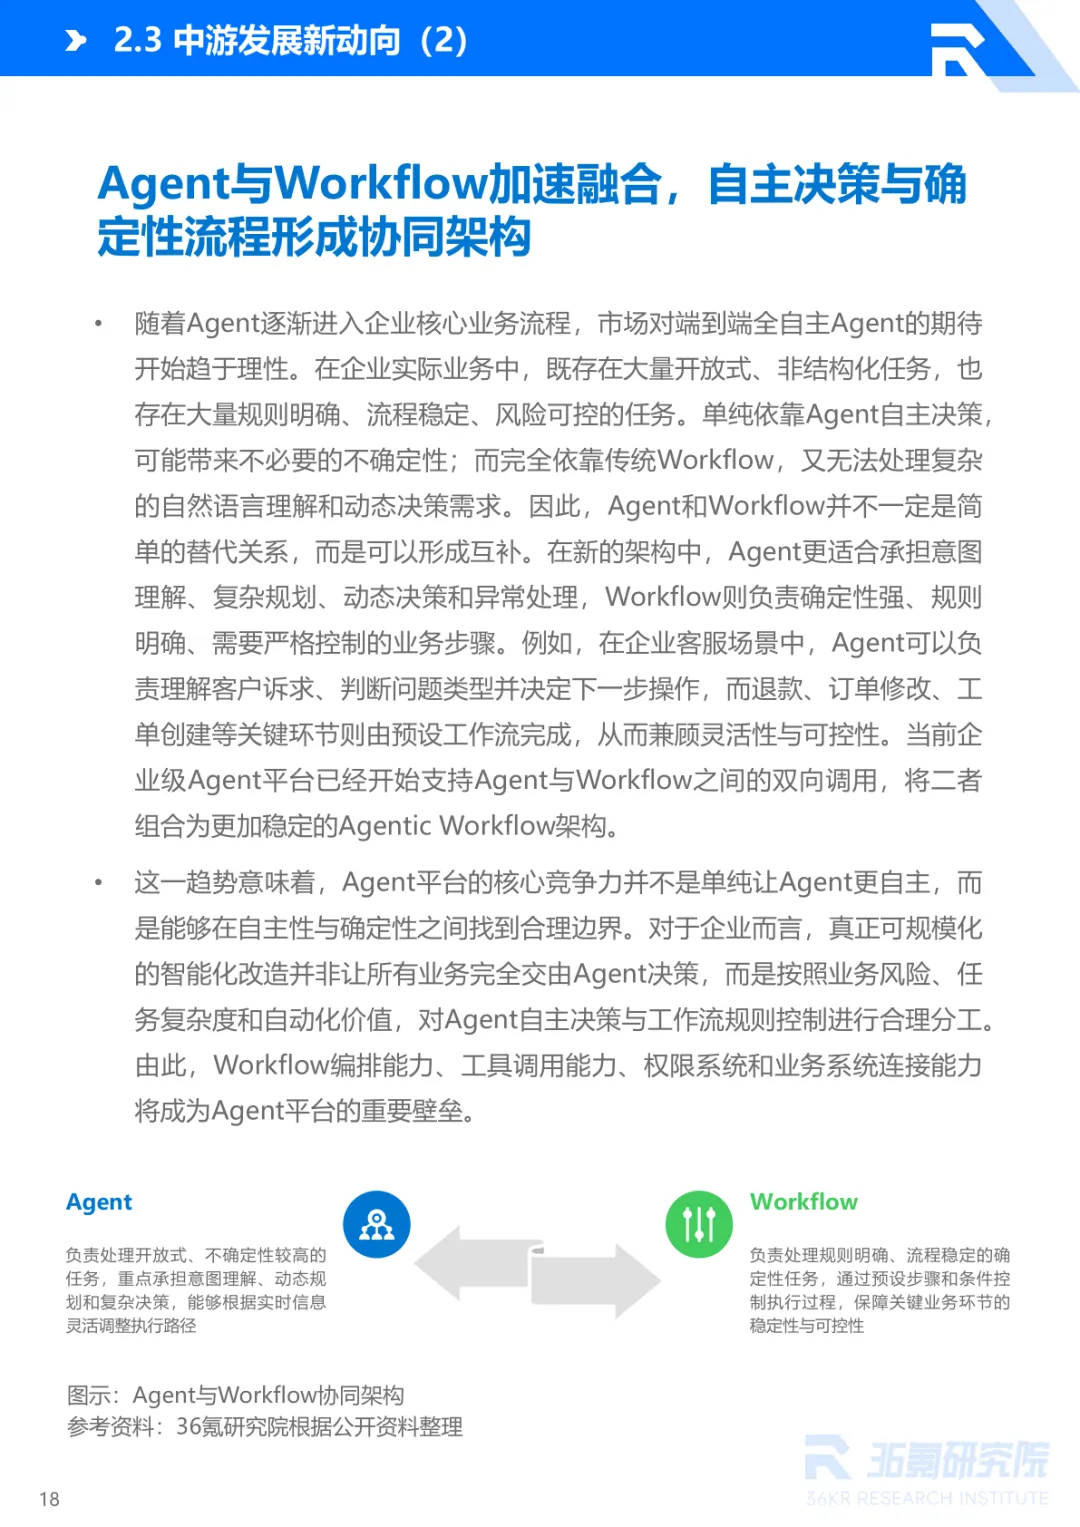
Agent 与 Workflow 出现协同共存的客观状态,调研记录智能体承接开放、多变的复杂任务,工作流处理规则确定、风险可控的固定步骤,二者双向调用,兼顾灵活度和业务稳定性。
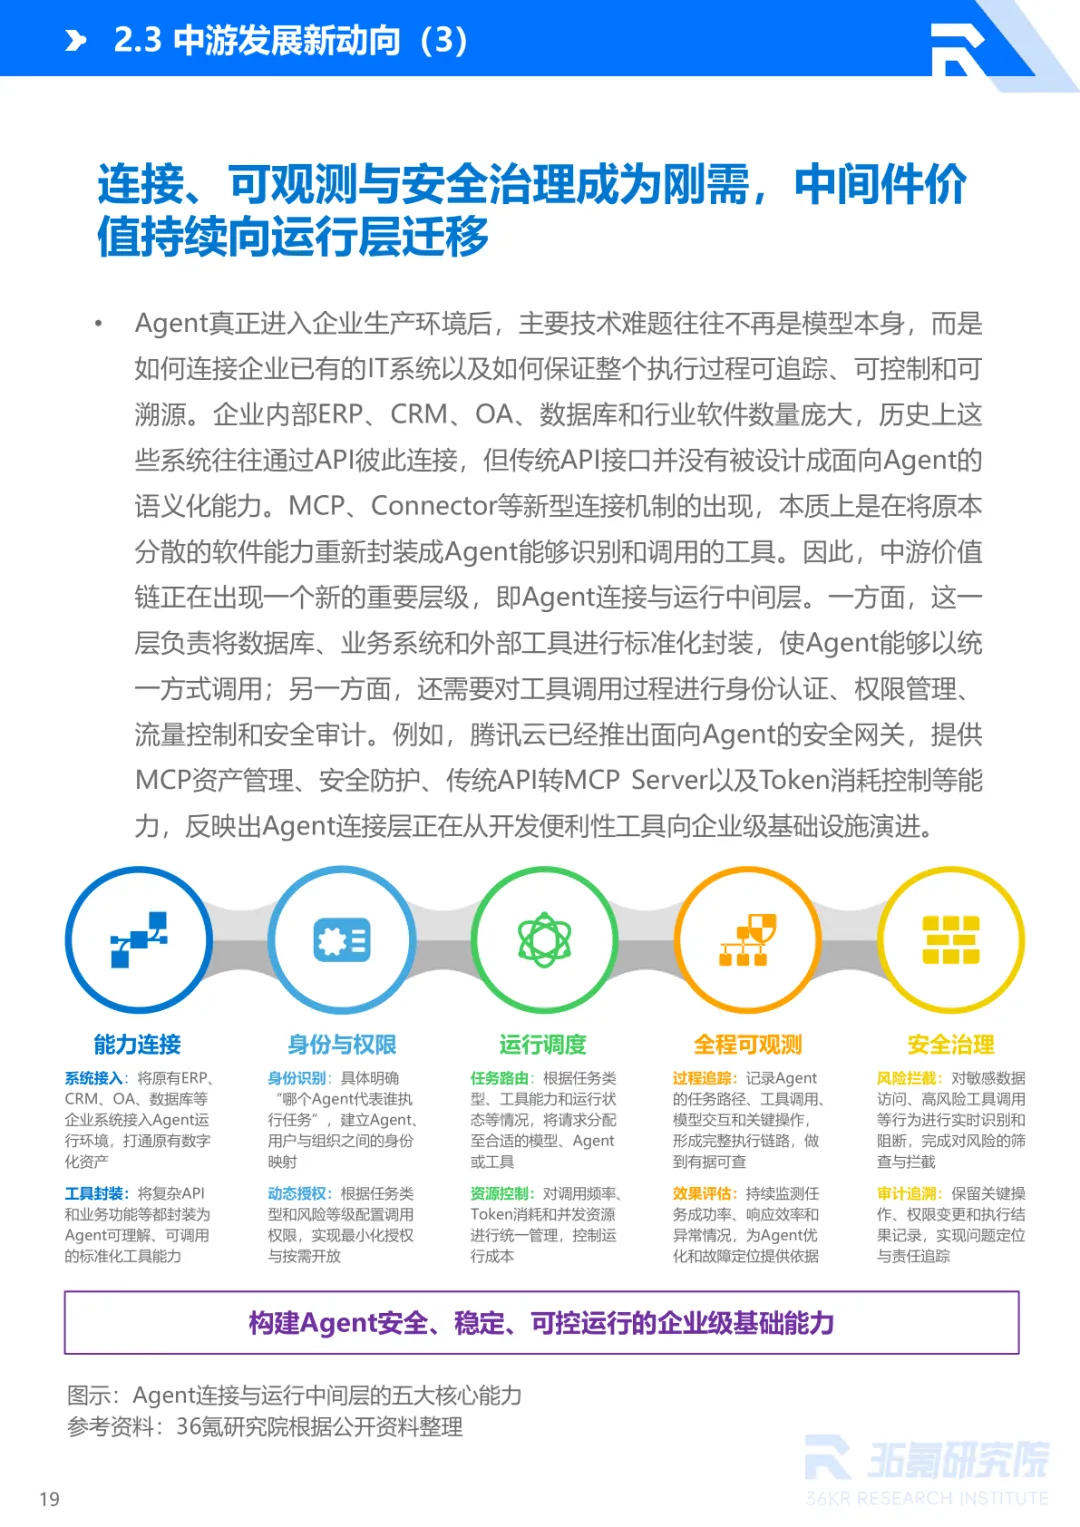
调研记录打通企业原有业务系统变成落地的现实门槛,传统 API 接口并不适配智能体调用逻辑。新的中间层承担工具封装、身份授权、调用调度、全流程追踪、风险拦截一系列实际工作。
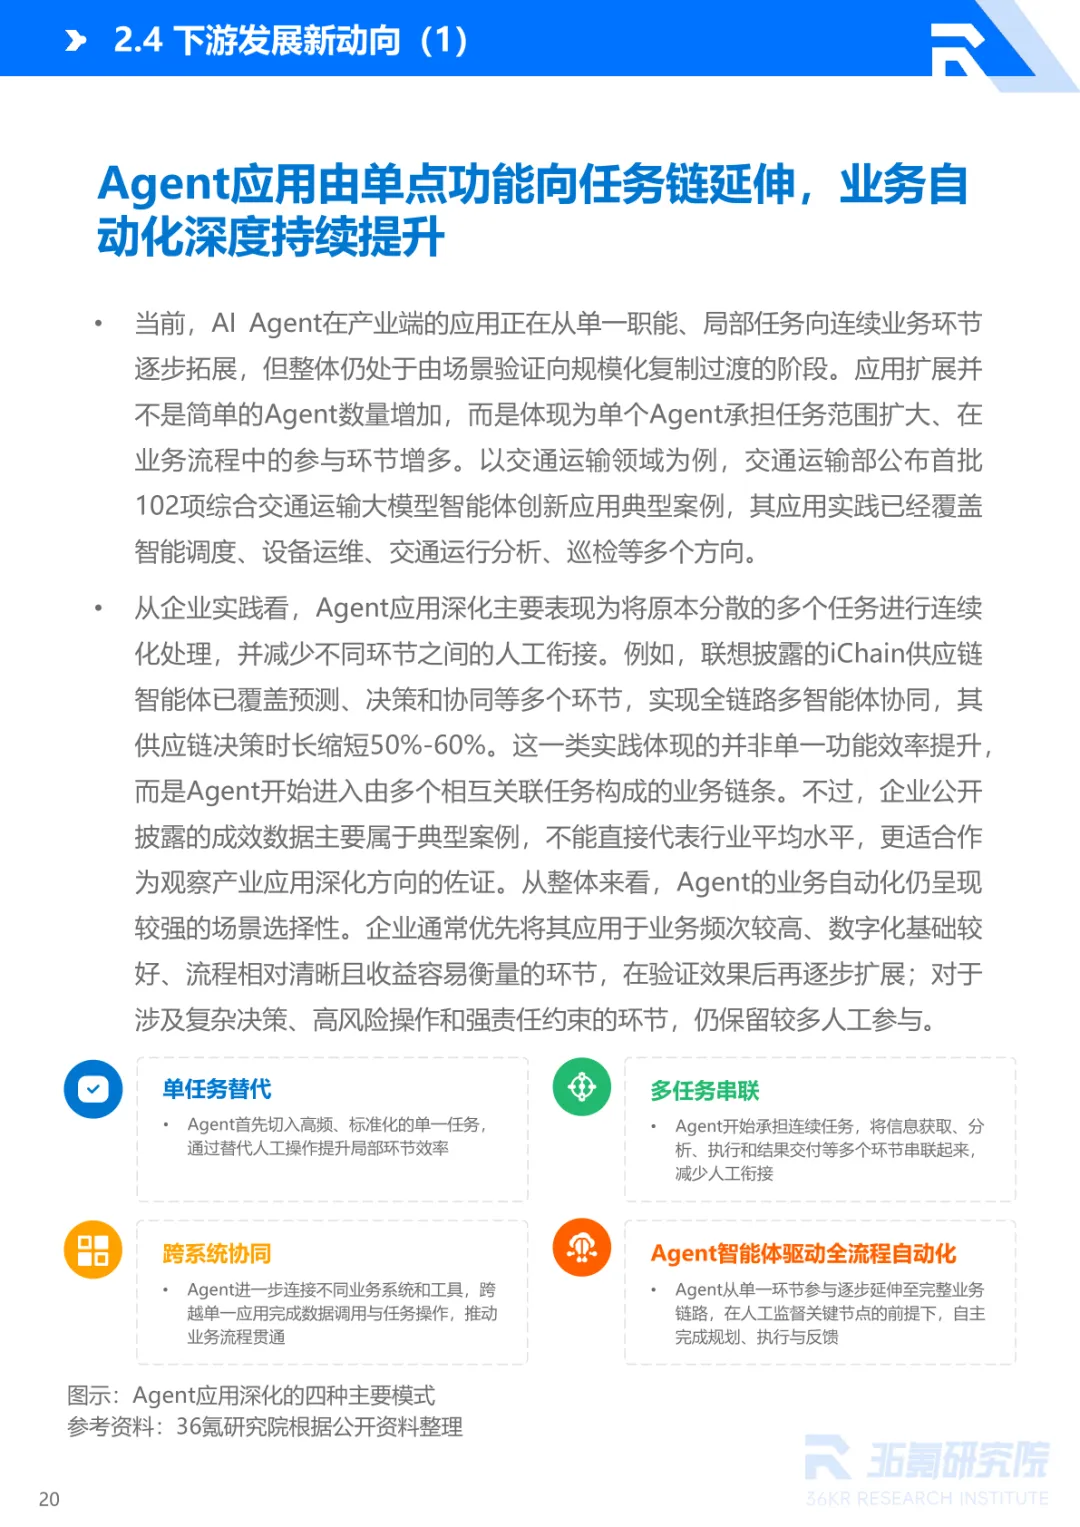
下游应用的推进并非单纯增加智能体数量,调研记录实际落地呈现由单任务处理,走向多任务串联,再到跨系统协同的递进过程。高风险、强责任的业务环节,依旧保留大量人工介入。
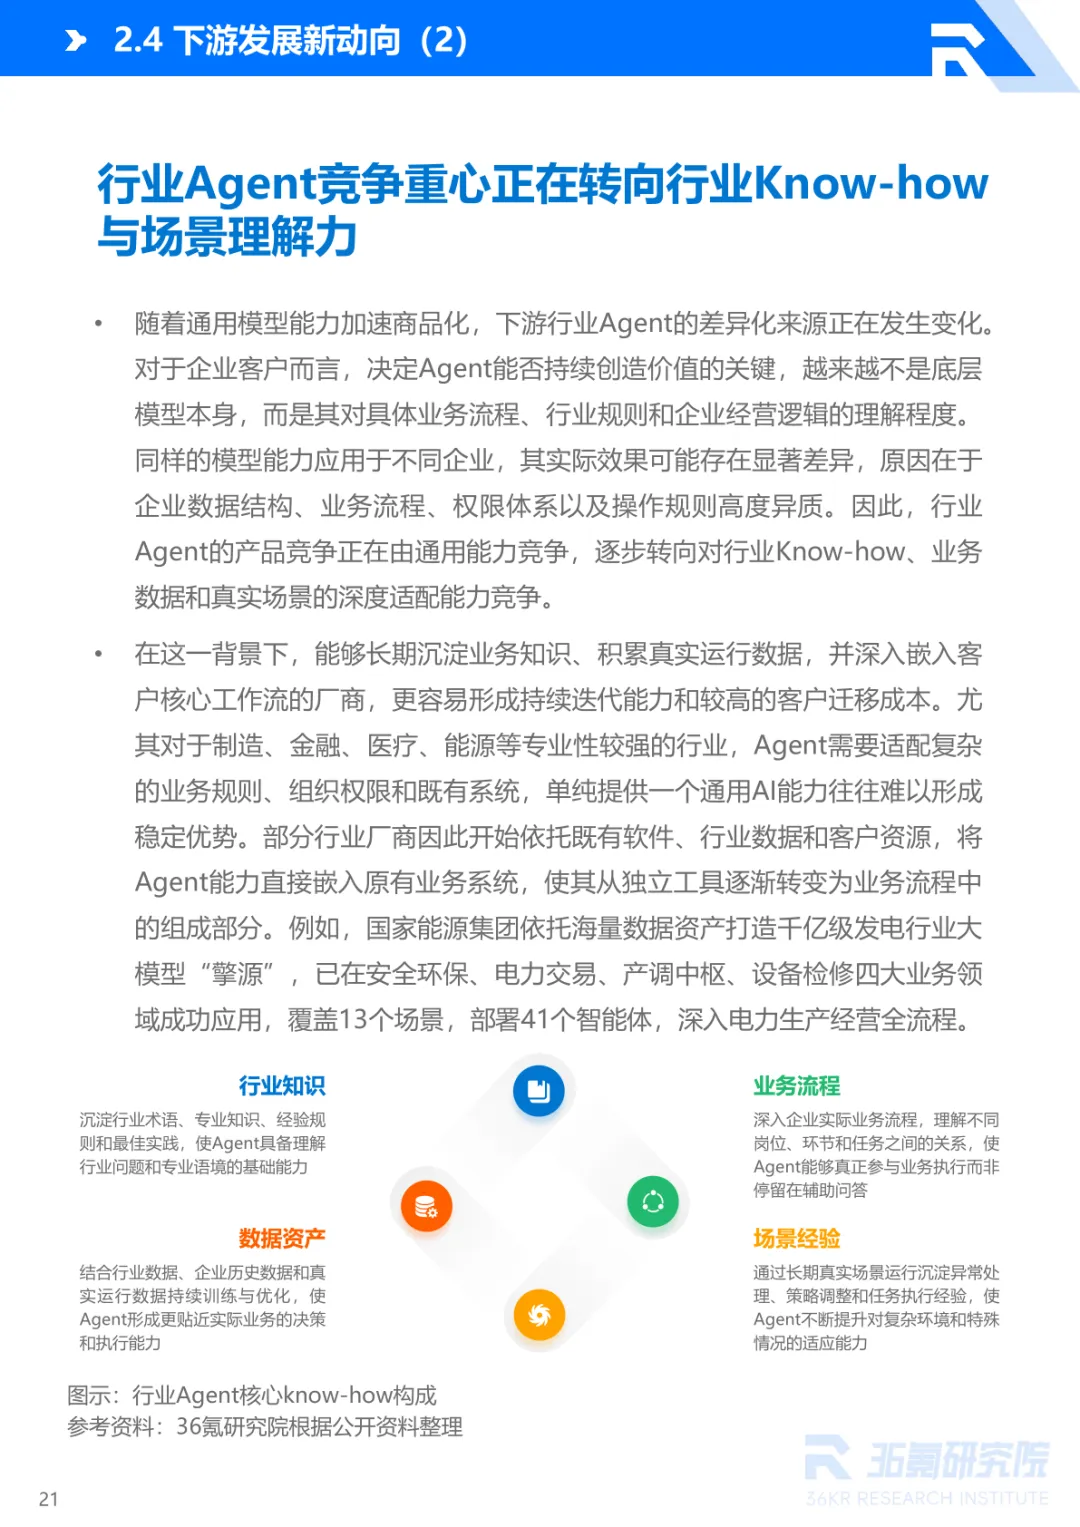
调研记录垂直赛道的竞争,慢慢脱离底层模型比拼,行业知识、企业内部数据、业务流程理解、异常场景处置经验,成为拉开实际效果差距的关键要素。
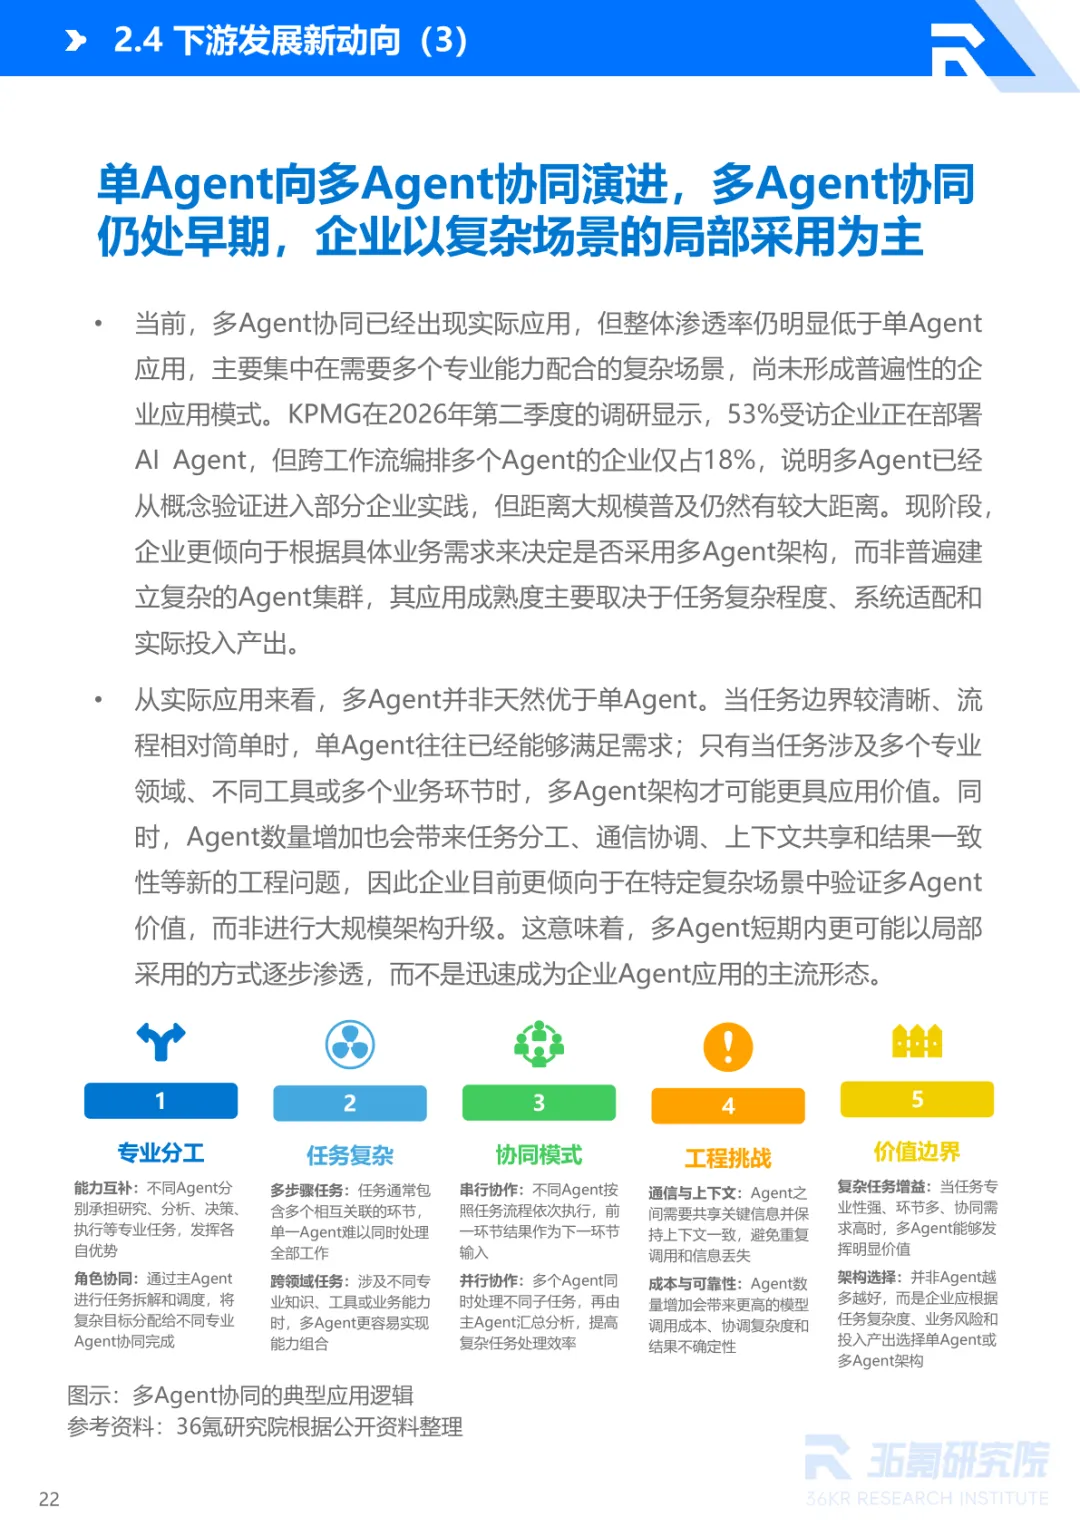
多智能体协同已经出现部分实践案例,调研显示该模式渗透率并不高,多数企业依旧优先使用单体智能体。只有任务涉及多领域多工具时,多智能体架构才体现出对应的价值。整套报告依托 CIDC 统计、企业调研访谈、产业台账,记录智能体定义、市场分层、产业链各环节变化、平台演进、应用落地现状的各类客观现实。
投稿请点击“阅读原文”
审 核:李国庆
来 源:36氪研究院,如有涉及版权等问题请及时联系我们,著作权解释权属原创者所有,本文由智能制造IMS推荐阅读!
 点“在看”给我一个小心心