行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

大象研究院发布《2026年美容护理行业研究报告》

wang 2026-11-20 行业资讯
大象研究院发布《2026年美容护理行业研究报告》
下载报告全文可点击小程序:2026年美容护理行业研究报告
随着消费者更加重视产品效果、使用体验与价格之间的平衡,美容护理行业逐步进入精细化增长阶段。护理需求从面部延伸至身体、头皮及日常养护,功效科学与情绪价值共同影响消费选择。与此同时,流量成本上升、监管要求提高与渠道竞争加剧,推动企业将经营重心进一步转向产品研发、品牌积累和用户复购。
大象投顾依托IPO咨询与行业研究积淀,围绕美容护理行业市场需求、产业链技术、政策合规、竞争格局及渠道变革开展系统研究,深入比较全球龙头与国货代表企业的业务布局和财务表现,并进一步梳理精准护肤、男性护理、品牌出海及并购整合等发展方向,旨在为企业及产业参与者理解行业结构变化、研判经营与发展路径提供专业参考。
01
周期与需求:美容护理行业从流量扩张走向精细化增长
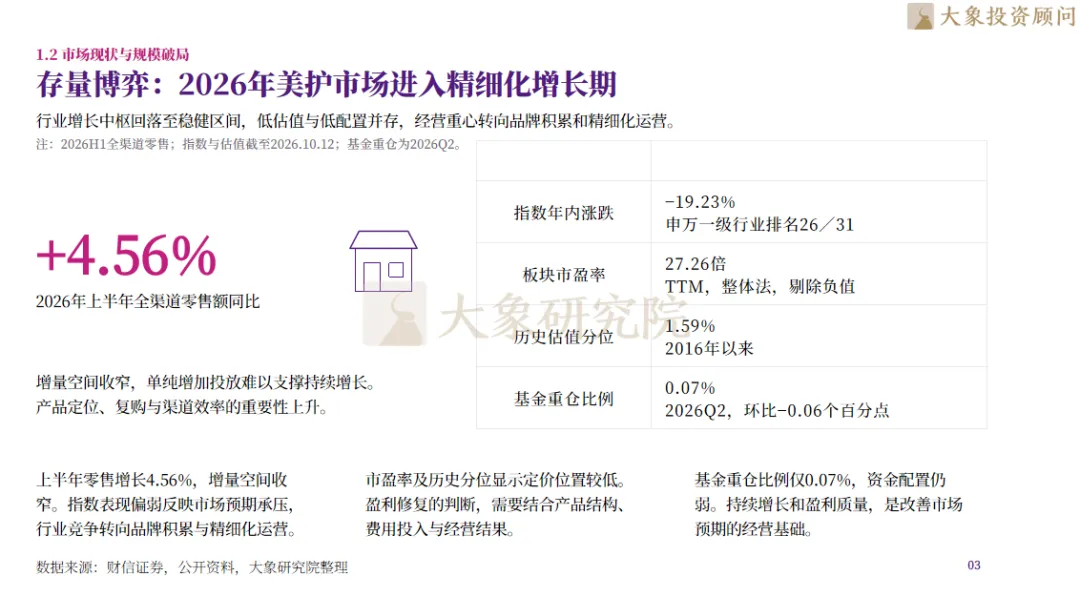
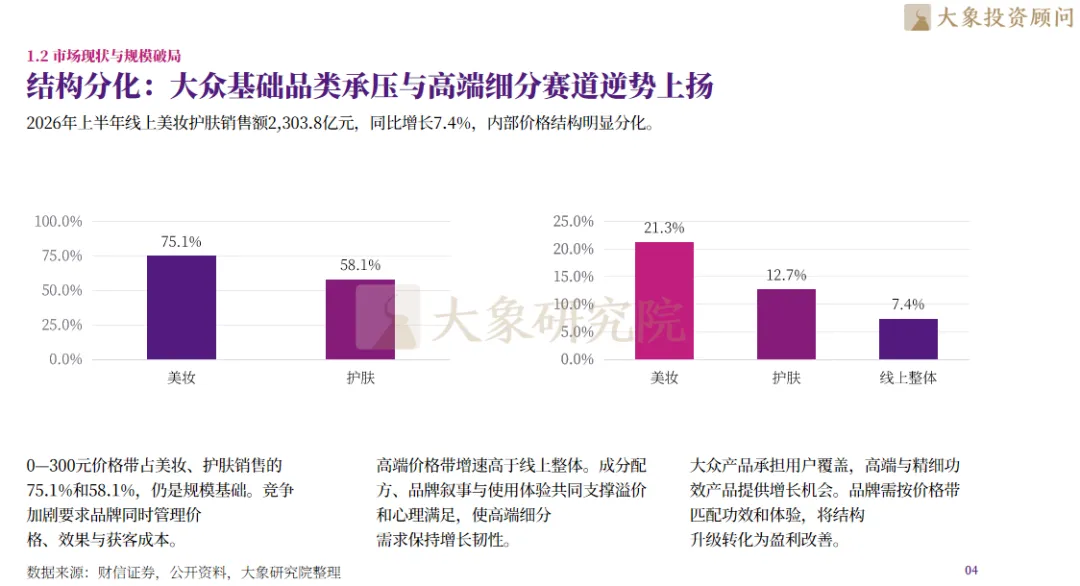
2026年美容护理市场温和增长,内部需求与价格结构持续分化。报告数据显示,2026年上半年全渠道零售额同比增长4.56%;在线上美妆护肤统计口径下,销售额达到2,303.8亿元,同比增长7.4%。其中,1,000—2,000元价格带的美妆、护肤销售额分别同比增长21.3%和12.7%,均高于线上整体增速,体现出高端细分需求的增长韧性。
消费者更加关注产品是否有效、适合何种需求,以及实际使用体验。大众产品承担基础需求,高端产品则通过配方、品牌和体验形成差异化价值,企业需要根据不同价格带调整产品与经营策略。
02
政策与合规:研发验证与质量管理成为持续经营的重要基础
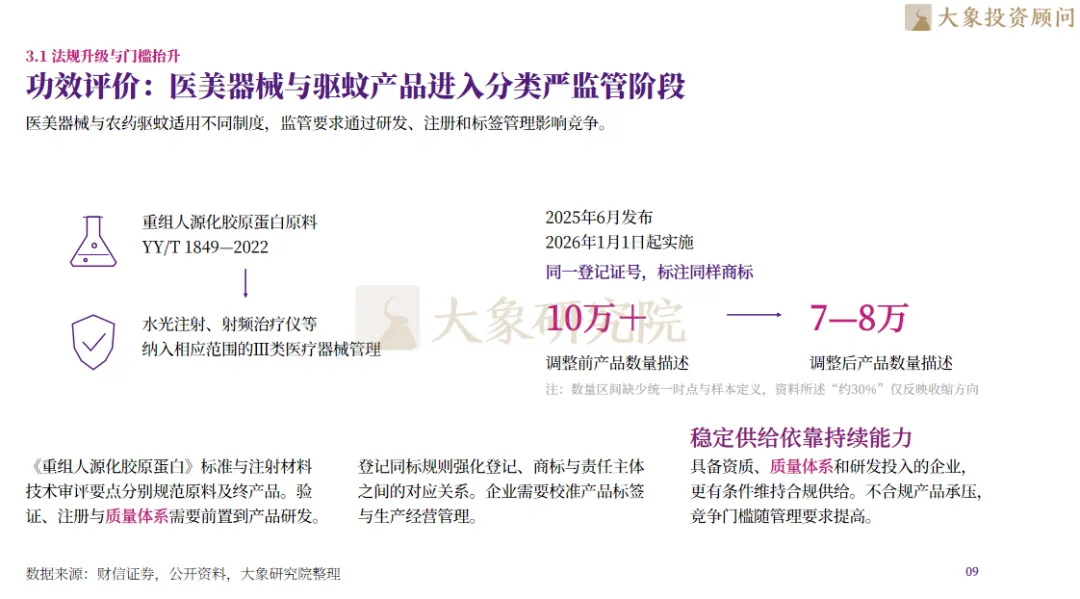
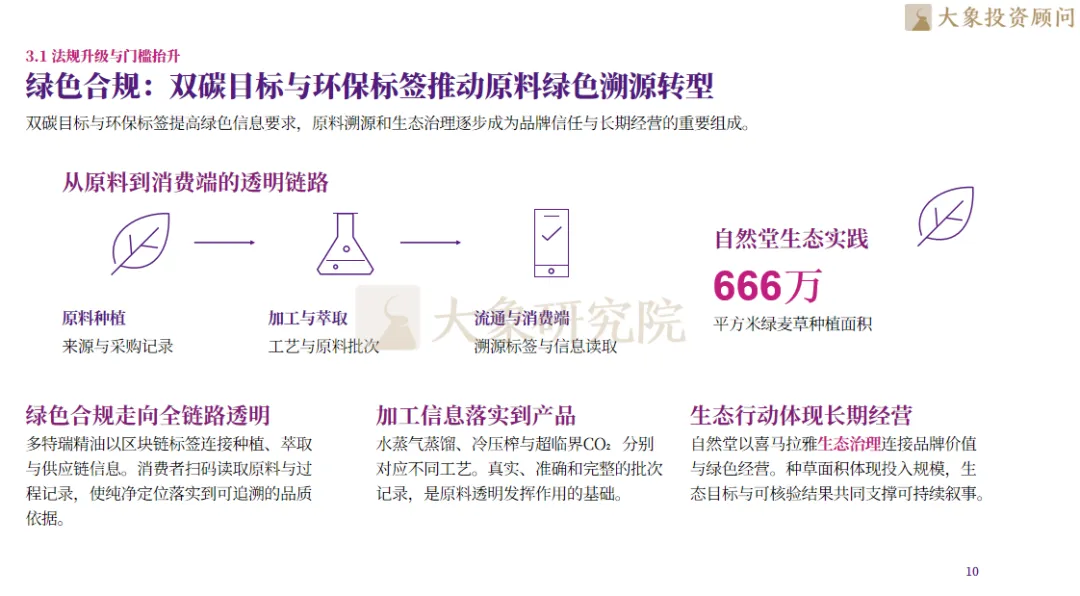
美容护理涉及化妆品、医疗器械及其他不同类型产品,相关业务需要分别满足适用的监管要求。报告从医美器械、驱蚊产品及绿色溯源等领域出发,分析监管变化如何影响产品研发、注册管理、标签表达和供应链建设。合规要求逐步前移,企业需要在产品开发阶段同步考虑验证、质量和准入问题。
经营端的费用与利润变化,也反映出行业转型的压力。报告数据显示,行业平均营销费用率由2021年的22.88%升至2025年的31.36%;报告所列2026年上半年扣非归母净利率为9.01%,同比下降0.76%。获客成本与营销投入增加,使单纯依靠流量投放扩大销售的模式面临利润约束。原料研发、专有配方、适用资质与质量管理体系,共同构成企业持续供给的基础。
03
技术与供给:合成生物与智能制造推动产业链能力升级
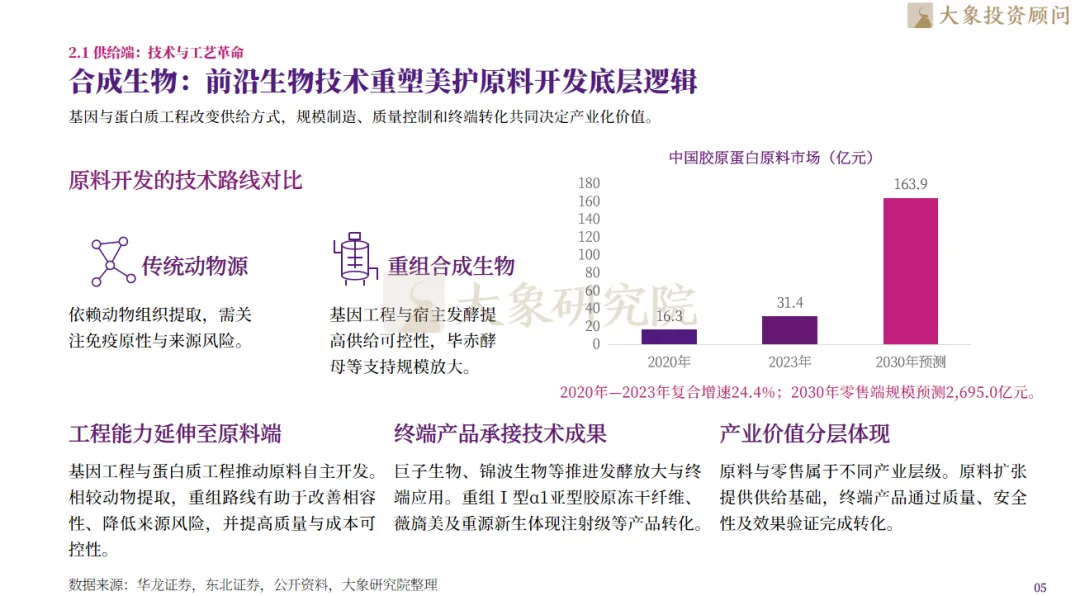
合成生物技术正在改变美护原料的开发与供给方式。基因工程、蛋白质工程及发酵制造,为重组胶原蛋白等原料的自主开发和规模生产提供支持。报告数据显示,中国胶原蛋白原料市场规模由2020年的16.3亿元增至2023年的31.4亿元,年复合增长率约为24.4%,体现出原料端的需求扩张。
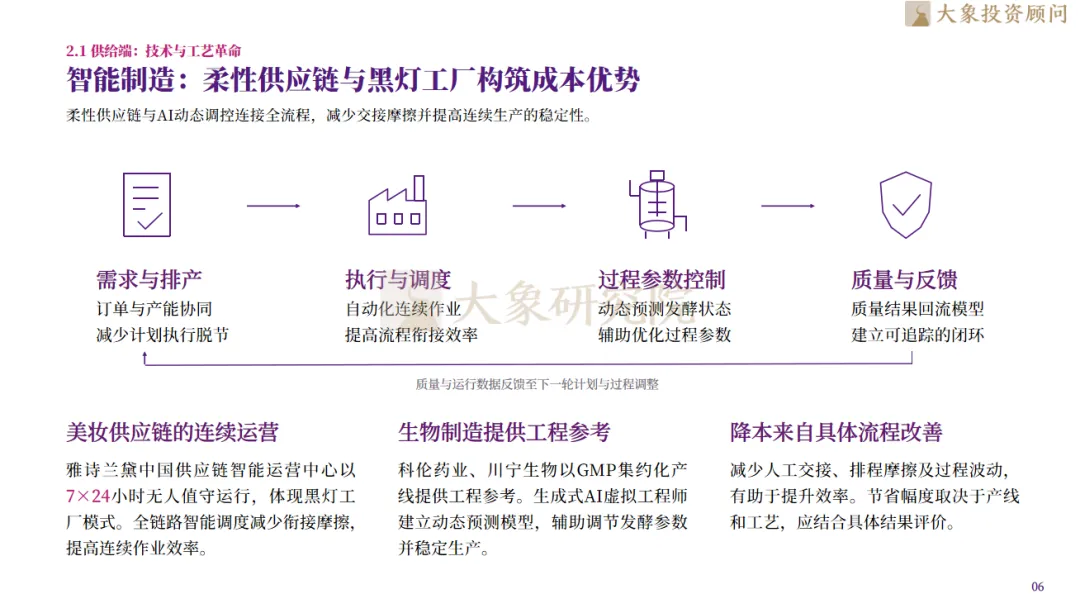
数字技术也在进入具体经营环节。报告列举的橘宜集团案例显示,其借助AI每年生产超过2万条本地化内容素材。随着自动化调度、柔性供应链和AI应用逐步落地,企业在研发、生产及营销环节的响应效率持续受到关注。技术的商业价值则需要通过质量控制、产品验证和终端应用逐步实现。
04
竞争与渠道:品牌矩阵、内容运营与线下体验共同影响增长
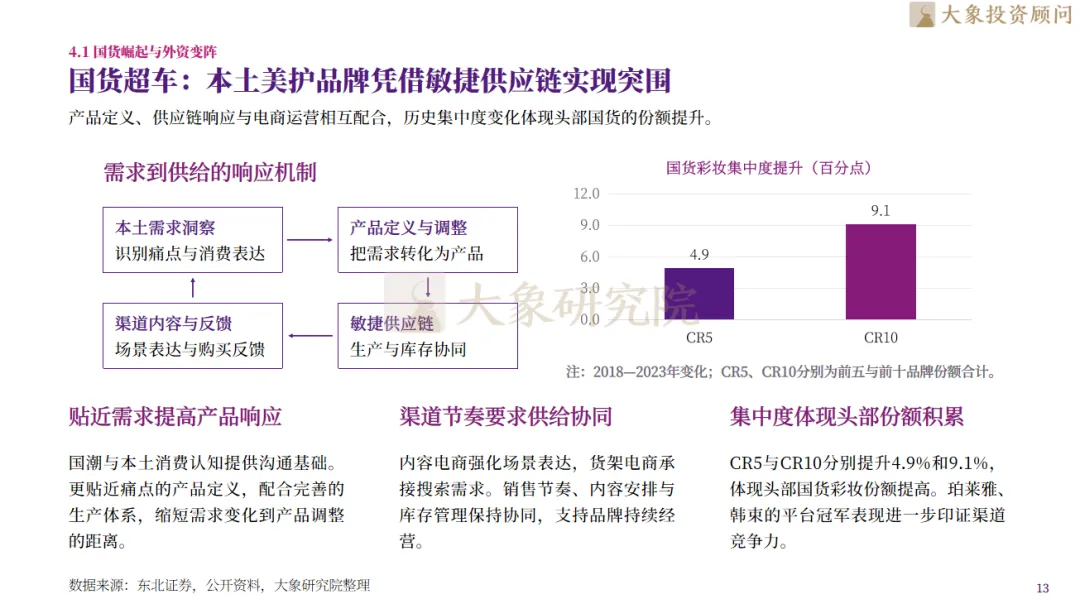
国货品牌依托本土需求洞察、敏捷供应链和电商运营积累竞争优势,跨国企业则通过本地研发、供应链建设及资本合作加强与中国市场的连接。报告数据显示,2018年—2023年,国货彩妆前五、前十品牌的合计份额分别提升4.9%和9.1%,反映出头部品牌的份额积累。
渠道端,货架电商进入存量竞争,内容兴趣电商的流量红利趋缓,品牌需要更加重视产品、内容与转化路径的匹配。在线下,毛戈平通过400余家高端百货专柜及一对一美学服务,将专业体验转化为品牌触点。会员体系、私域社群和核心产品复购则延长用户关系,企业经营的重点正从单次销售进一步延伸至客户生命周期价值的提升。
05
全球与国货对照:业务优势各有侧重,增长与盈利表现持续分化
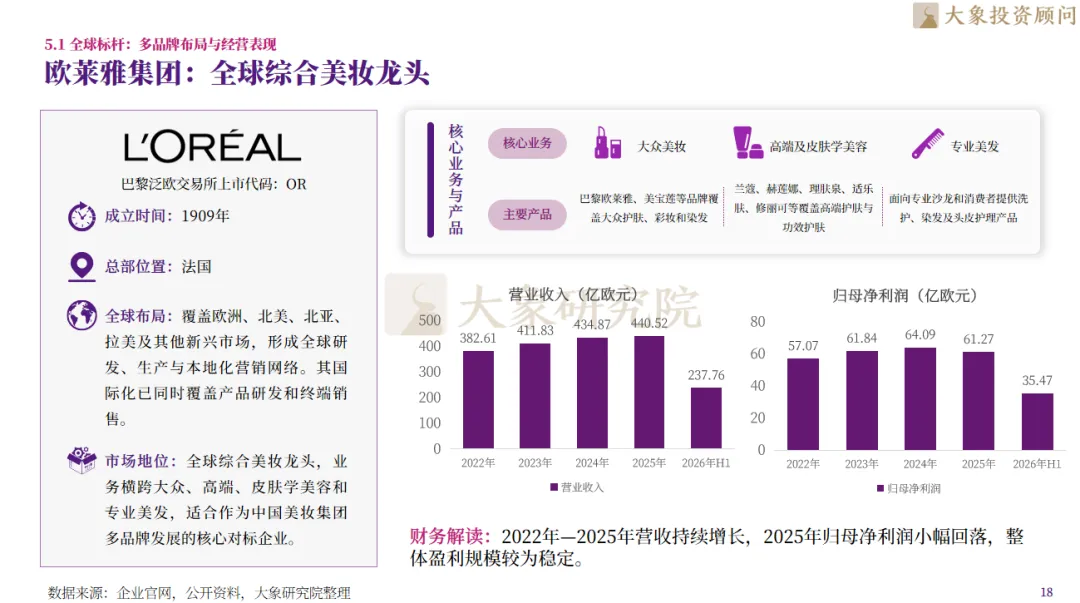
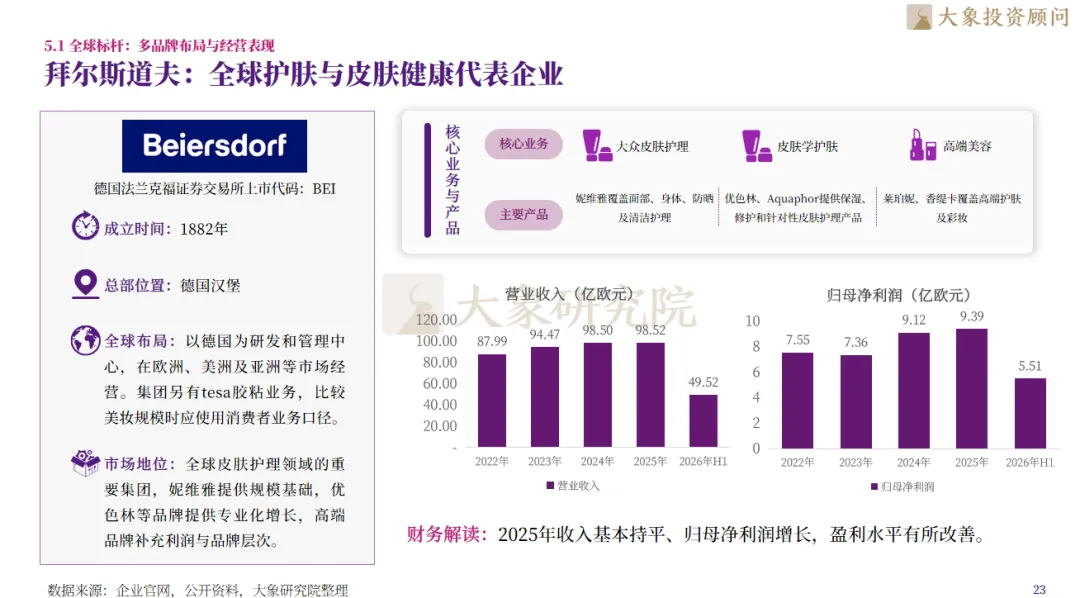
全球企业中,欧莱雅以多品牌覆盖大众至高端市场,雅诗兰黛聚焦高端美妆,宝洁与联合利华依托大众个护及全球渠道,资生堂突出高端护肤与防晒,拜尔斯道夫深耕皮肤护理。国货企业中,珀莱雅与上美股份拓展品牌矩阵,上海家化推进经营调整,贝泰妮聚焦敏感肌,毛戈平强化高端彩妆定位,巨子生物与华熙生物连接生物材料研发和终端产品。

经营表现方面,毛戈平保持增长,上海家化延续修复,上美股份与巨子生物2026年上半年收入和利润同比回落。珀莱雅同期归母净利润同比增长46.3%,扣非归母净利润却下降13.8%,体现出报表利润与经常性盈利表现的差异。报告另以锦波生物、参半、Off&Relax、青木科技和若羽臣补充技术转化、大单品突破与品牌孵化案例。
06
趋势与战略:精准护理、品牌出海与组织调整拓展发展路径
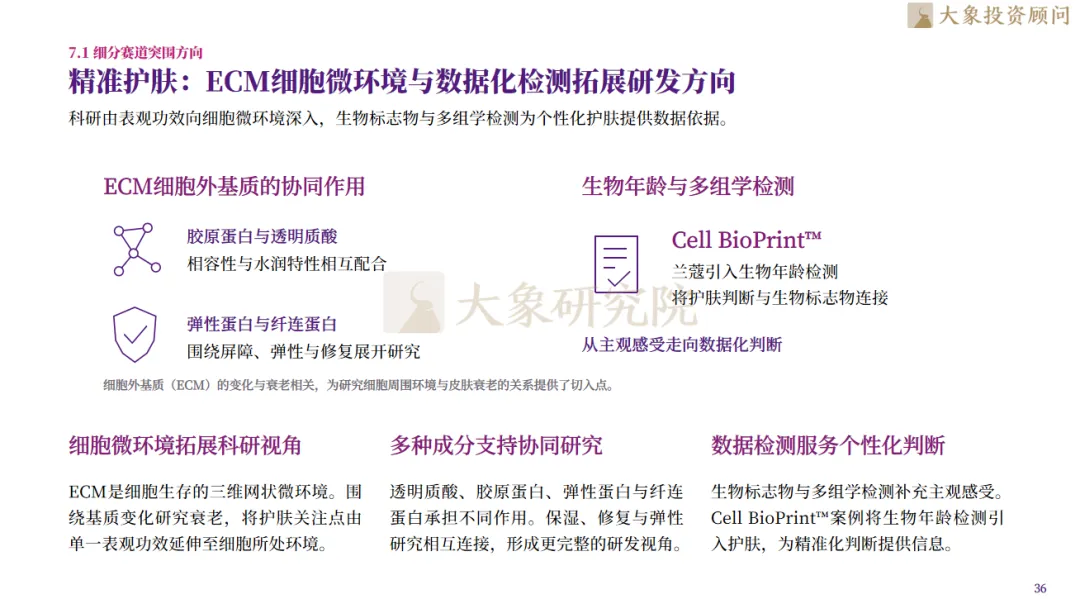
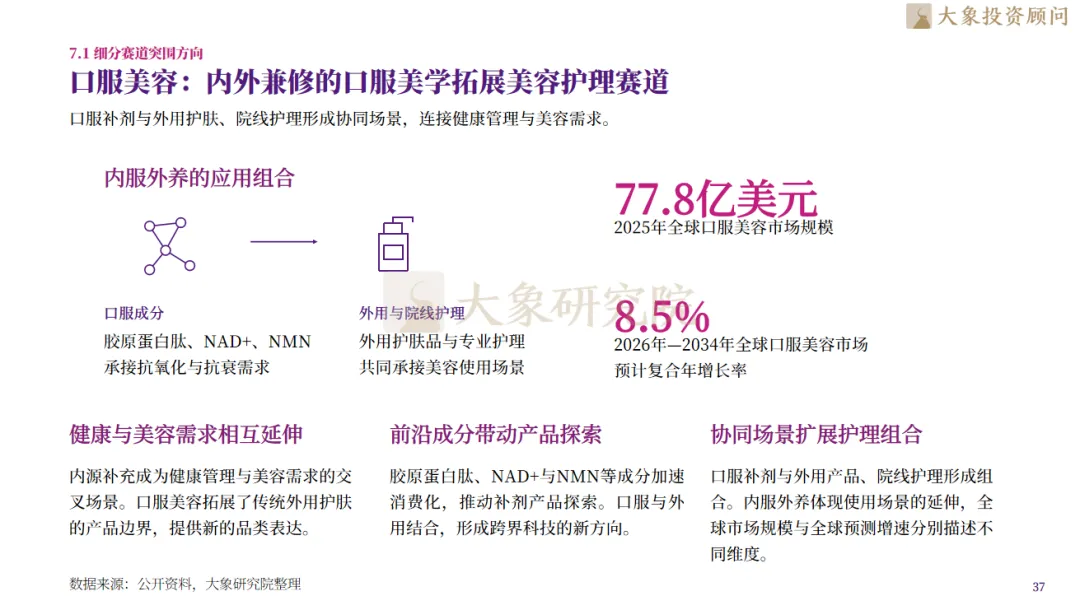
美容护理行业的产品创新正向更细致的需求与研发方向延伸。细胞微环境研究、数据化检测与个性化护肤,为产品开发提供新的研究视角;口服美容拓展健康管理与美容需求的交叉场景。报告引用的市场数据显示,2025年全球口服美容市场规模为77.8亿美元,2026—2034年预计复合增长率为8.5%。这一预测体现了相关需求的发展空间,仍需通过具体产品和经营表现逐步兑现。
海外拓展方面,中国美护企业正通过渠道建设、本地注册及海外品牌收购,逐步积累跨区域经营能力。截至2026年中报,水羊股份旗下伊菲丹的销售网络覆盖31个国家与地区、600余个网点,体现出海外品牌收购对渠道布局的补充作用。品牌出海也要求企业同步建立本地运营、合规管理与持续交付能力,将市场覆盖转化为稳定的经营成果。
【目录展示】

▽向下滑动查看更多

第一章 周期重塑——美容护理新蓝海
1.1 范畴演进与底层定义
边界重构:从传统日化美妆跃迁至泛美护大健康生态
历史跃迁:三大发展周期的底层逻辑与迭代路径
1.2 市场现状与规模破局
存量博弈:2026年美护市场进入精细化增长期
价格带分化:大众需求稳固,高端细分增长较快
第二章 链网重构——全产业链价值解构
2.1 供给端:技术与工艺革命
合成生物:前沿生物技术重塑美护原料开发底层逻辑
智能供应链:仓储自动化与履约协同提升运营效率
2.2 需求与核心驱动因子
悦己至上:情绪价值与功效科学双轮驱动核心消费引擎
人群细分:银发经济与男性美护拓展核心增长空间
第三章 政策合规——强监管下的良币驱逐
3.1 法规升级与门槛抬升
功效评价:医美器械与驱蚊产品进入分类严监管阶段
绿色合规:双碳目标与环保标签推动原料绿色溯源转型
3.2 竞争壁垒与集中度
资本退潮:从烧钱营销走向技术与合规双重壁垒筑高
强者恒强:头部品牌凭借品牌资产与渠道矩阵扩大优势
第四章 竞争生态——巨头博弈与新势力突围
4.1 国货崛起与外资变阵
国货超车:本土美护品牌凭借敏捷供应链实现突围
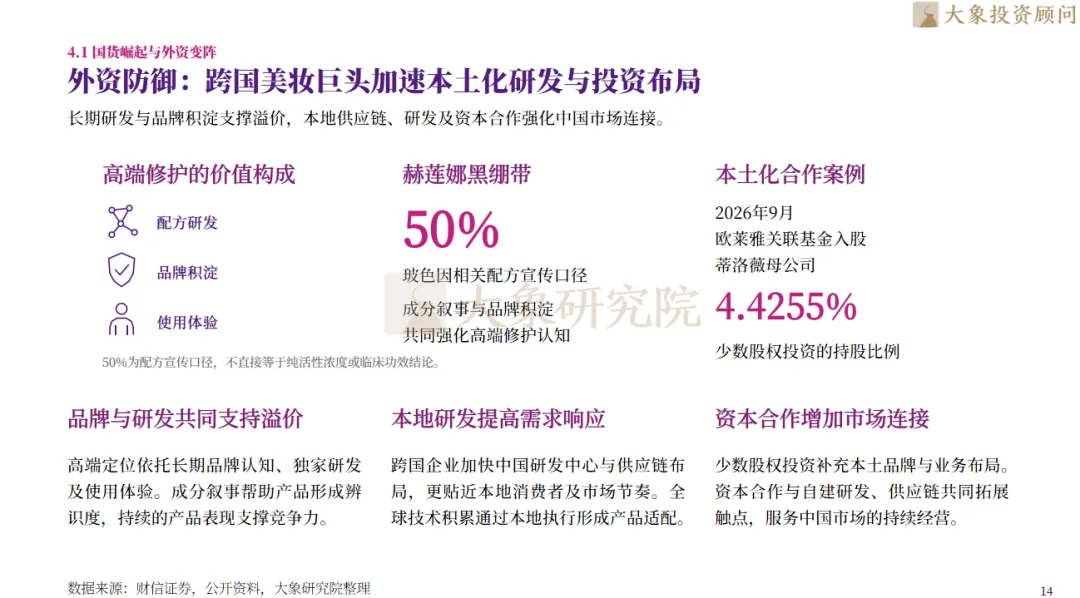
外资防御:跨国美妆巨头加速本土化研发与投资布局
4.2 标杆案例深度剖析
巨头标杆:头部企业通过多品牌矩阵构建护城河
差异化突破:大单品切入与相关品类扩展
链主标杆:从代工协作走向自主研发的产业链价值提升
第五章 全球龙头与国货代表经营对照
5.1 全球标杆:多品牌布局与经营表现
欧莱雅集团:全球综合美妆龙头
雅诗兰黛集团:全球高端美妆代表
宝洁集团:美容个护与日用消费品巨头
联合利华:全球大众个护与高端护理代表集团
资生堂:日本高端美妆代表企业
拜尔斯道夫:全球护肤与皮肤健康代表企业
5.2 国货代表:细分赛道中的成长与调整
珀莱雅:多品牌布局的国货美妆龙头
上美股份:以韩束为核心的本土护肤集团
上海家化:推进品牌转型的本土日化集团
贝泰妮:聚焦敏感肌护理的国货代表
毛戈平:高端国货彩妆代表企业
巨子生物:重组胶原蛋白护肤代表企业
华熙生物:覆盖原料与终端的生物科技企业
5.3 企业对照
经营分化:持续增长、盈利修复与业绩承压并存
第六章 全域触点——渠道变革与营销重组
6.1 渠道解构与终端重组
线上分化:货架电商存量竞争与内容兴趣电商红利趋缓
线下重构:体验与专业服务增强用户连接
6.2 数字化与AI营销变革
营销重构:AI驱动个性化虚拟试妆与全链路营销应用
用户资产:从公域流量获取转向私域LTV长效运营
第七章 趋势预判——2026年终局与战略抉择
7.1 细分赛道突围方向
精准护肤:ECM细胞微环境与数据化检测拓展研发方向
口服美容:内外兼修的口服美学拓展美容护理赛道
男颜经济:男性功效护理从泛品类走向精细化细分
7.2 消费周期与出海战略
极致质价比:消费理性回归推动供应链成本控制
走向全球化:中国美护品牌从产品出海迈向品牌出海
7.3 战略合伙人终局建议
组织敏捷:传统美护企业向数智化组织转型的破局之道
资本并购:穿越周期的并购整合与生态投资逻辑
风控底线:供应链脆弱性与合规出海的风险防御
行业终局:2026年美护市场的分化格局与竞争能力

聚焦美容护理产业转型与竞争格局变化,关注功效科学、消费细分、渠道调整与品牌出海带来的发展机会。大象投顾立足产业研究与企业实践,以专业研究支持经营判断与战略决策。2026年,美容护理行业进入需求分化与经营能力提升并行的阶段,产品研发、品牌积累、合规管理和全球化运营,正成为企业持续发展的重要基础。我们愿与优秀企业携手同行,提供全球化、全链条的专业咨询与资本服务。

业务咨询:长按二维码添加微信
深圳大象投资顾问有限公司,前身创建于1998年,总部在深圳,并在北京、杭州、济南设有办公室。大象投顾是中国最早专注于IPO咨询的机构,也是目前市场占有率最高的机构。以当年成功过会企业及上市企业数量计算,大象投顾已经连续十几年蝉联IPO行业研究及募投项目可行性研究顾问市场份额领导地位。

大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资 咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。

截至2026年中,大象投顾已服务超两千家境内外上市企业,包括影石创新、源杰科技、惠科股份、嘉立创、蘅东光、马可波罗、八马茶叶、智微智能、超卓航空、公牛集团、欧派家居、香飘飘、珀菜雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
猜你喜欢