研报速递
文章摘要:电动重卡最大的痛点不是电池不够大,而是"补能窗口"和"低温掉电"。纯电方案在干线上跑,司机得算着电量找桩,冬天还要打折;氢燃料电池方案加注快,但加氢站太少、氢价太高。甲醇电动货车走的是第三条路——车上装一台甲醇发电机组,边走边给电池补电,燃料是液体,加注可以借用现有油站体系。据Global Info Research统计,2025年全球甲醇电动货车市场规模为3.50亿美元,预计2032年飙升至27.24亿美元,2026至2032年期间年复合增长率高达35.0%。这是本批研究中增速最高的赛道,但它的高增长建立在极小的基数上——2025年全球年产量大约在1500至3500辆之间,仍处于规模化导入的早期。环洋市场咨询在观察这条赛道时注意到,真正决定它能跑多快的,不是整车技术,而是燃料供应、加注网络与减排核证三件事能否同步跟上。本文从行业概述、市场规模、产品与应用、竞争格局、产业链、驱动因素、发展机遇、进入壁垒八个层面展开。
一、行业概述
甲醇电动货车是以电机驱动为核心、以甲醇作为车载能量来源之一的创新型货运车辆。它不是"烧甲醇的卡车",而是"电驱为主、甲醇补能"的混合架构。理解这一点很重要,因为它决定了车辆的性能特征:起步与爬坡靠电机的扭矩,长途续航靠甲醇发电机组的持续供能。
技术形态主要有三类。第一类是甲醇增程式电动,通过动力电池与电驱系统协同提供牵引力,车载甲醇发动机发电机组在行驶过程中适时发电补能,或维持电池的荷电状态。这类方案的结构相对简单,电池容量可以做得较小,成本可控,适合长途与高载荷工况。第二类是甲醇混合动力电动,通过电驱与甲醇动力系统的深度协同,实现能量的精准管理与效率优化,在节能减排的同时保证动力性能。第三类是最前沿的甲醇重整燃料电池电动,通过甲醇重整制氢、再用燃料电池发电供电,效率更高、排放更清洁,但系统复杂度与成本也最高。
从车辆构成看,甲醇电动货车由几个关键系统组成:电驱桥或电机与逆变器负责驱动;高压电控负责能量分配;动力电池与热管理系统负责储能与温控;甲醇储供系统与安全控制负责燃料的存储、输送与安全,涵盖密封材料、防泄漏、耐腐蚀、蒸发控制与排放后处理。这套系统的复杂度明显高于纯电车型,因为多了燃料这一路。
复杂度带来两个后果。一是成本高,二是维护难。但它也带来了纯电方案没有的能力:在寒区、高载荷、长时间连续运营的场景中,甲醇补能可以缓解补能时间窗口与线路约束的问题。对跑干线的车队来说,这个能力直接对应出勤率与收入。
二、市场规模与增长预测
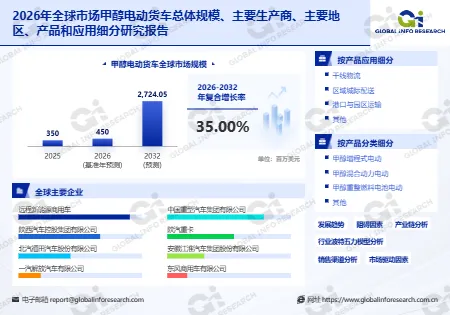
据Global Info Research统计,2025年全球甲醇电动货车市场规模为3.50亿美元,预计2032年达到27.24亿美元,七年间增长近七倍,年复合增长率35.0%。这个数字需要放在基数上理解:2025年全球年产量大约在1500至3500辆之间,市场规模只有3.5亿美元,属于典型的"从零到一"阶段。
价格方面,出厂价格的主流区间约为9万至18万美元每辆,以中重型货车与牵引车为主。不同电池容量与电驱配置导致价格差异显著:大容量电池与高性能电驱的车辆价格较高,中等容量与常规电驱的车辆相对亲民。这种价格分层反映了市场在产品多样化与差异化方面的发展趋势,也说明当前客户的需求并不统一——有人要续航,有人要成本。
35.0%的复合增速由三个因素支撑。第一是基数效应。从1500至3500辆的起点出发,任何一个万辆级的订单都会带来极高的增长率。第二是场景适配。干线与区域干线物流、港口园区倒短、矿山与工程运输等高出勤场景对能源可得性、可靠性与单位运力成本高度敏感,甲醇电动货车在这些场景中的经济性正在被验证。第三是政策与燃料供给。低碳与绿色甲醇供给加速扩张,使行业从"可用燃料"向"可核证减排"迈进,为车队、能源企业与整车厂构建商业闭环提供了抓手。
需要清醒看待的是挑战。燃料路径差异导致的生命周期排放不确定性、加注网络密度与标准一致性、车辆系统复杂度带来的维护与培训成本,这三个问题仍将决定赛道的扩张速度与区域分化。不同地区对甲醇燃料的政策支持力度、加注基础设施建设情况与市场接受程度差异很大,这会导致发展速度的区域分化。
区域上,北美、欧洲、中国、日本、韩国、印度、墨西哥是重点关注对象。中国在甲醇汽车与甲醇燃料上布局最早,产业链相对完整;欧洲受碳排法规驱动,对低碳甲醇的兴趣上升;北美依托页岩气与生物质资源,具备绿色甲醇的生产潜力。
三、产品分类与应用场景
产品分类
按技术类型划分,可分为甲醇增程式电动、甲醇混合动力电动、甲醇重整燃料电池电动及其他类型。增程式结构简单、成本可控,是当前的主流;混动方案效率更高、动力更强,适合重载工况;重整燃料电池效率最高、排放最清洁,但技术成熟度最低。
按整车级别划分,可分为重型货车与牵引车、中型货车、轻型货车与厢式车。重型与牵引车用于干线物流,对续航与载荷要求最高;中型货车用于区域配送,兼顾载重与灵活性;轻型与厢式车用于城市配送,对体积与成本更敏感。
按甲醇燃料来源划分,可分为常规甲醇、低碳甲醇及其他类型。常规甲醇来自煤、天然气等化石原料,成本低但碳排放高;低碳甲醇来自生物质或绿氢加二氧化碳合成,碳排放显著降低,符合全球减排趋势,是未来市场发展的重点。
按电池容量层级划分,可分为小容量、中等容量、大容量。小容量电池配大功率发电机组,成本低、适合长途;大容量电池配小功率发电机组,纯电续航长、适合有充电条件的场景;中等容量是折中方案,适配性最广。
应用场景
干线物流是核心场景。长途运输对续航与补能效率要求最高,纯电方案受限于充电时间与桩位密度,甲醇增程方案可以在不依赖充电网络的前提下完成长距离运营。这一场景的经济性取决于甲醇价格与柴油价格的比价。
区域城际配送是增长场景。运距在几百公里、当天往返的线路,对补能窗口敏感但对续航要求不如干线苛刻,中型甲醇电动货车在此具备成本优势。
港口与园区倒短是适配场景。这类场景车辆固定、路线固定、运营强度高,最适合做"车—燃料—站"一体化设计。港口通常有独立的燃料管理体系,甲醇加注的落地难度低于开放道路。
矿山与工程运输是高载荷场景。矿卡与工程车对扭矩与持续输出要求极高,甲醇增程方案可以避免大电池带来的重量与成本负担。
寒区运营是差异化场景。低温会导致电池性能下降、续航缩短,甲醇发电机组的补能能力可以保证车辆在低温环境下保持稳定运营。这一优势在北方地区尤为明显。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球甲醇电动货车市场的主要厂商包括远程新能源商用车、中国重型汽车集团、陕西汽车控股集团、陕汽重卡、北汽福田、安徽江淮汽车集团、一汽解放、东风商用车、三一重卡、徐工重卡、Volvo Trucks、Daimler Truck Holding、PACCAR、Scania、Iveco Group等。
第一梯队是中国商用车企业。远程新能源商用车在甲醇路线上布局最早,产品覆盖牵引车、自卸车、载货车多个品类;中国重汽、陕汽、一汽解放、东风商用车在传统重卡领域具备完整的产品线与服务网络,向甲醇电动延伸具备天然优势;三一重卡、徐工重卡在工程运输场景有深厚积累。这类企业的优势是场景理解与成本控制,能把车做得"能干活、买得起"。
第二梯队是欧洲商用车巨头。Volvo Trucks、Daimler Truck、Scania、Iveco在电动化与替代燃料上都有布局,技术储备深厚,但甲醇路线在欧洲的推进节奏取决于政策与燃料供给。PACCAR在北美市场具备渠道优势。这类企业的优势是平台化能力与全球服务网络。
第三梯队是燃料与能源企业。这类企业不造车,但掌握甲醇供应与加注网络,是生态闭环的关键一环。它们的参与方式包括与整车厂联合推广、建设加注站、提供绿色甲醇认证。
竞争的关键变量正在从"单一车型"转向"一体化能力"。未来,市场的竞争将不再仅仅停留在单一车型的发布上,而更多体现在燃料供应、基础设施、车联网能耗管理与车队运营体系的整合能力上。企业需要具备整合上下游资源的能力,构建完整的产业链生态,才能在竞争中站稳。
五、产业链结构分析
上游是整车零部件与燃料。零部件包括电驱桥、电机、逆变器、高压电控、动力电池、热管理系统、甲醇发动机、甲醇储供系统、排放后处理装置。甲醇储供系统的材料要求特殊,需要耐甲醇腐蚀的密封件与管路,防泄漏与蒸发控制的设计难度高。燃料端包括常规甲醇与低碳甲醇,后者的产能正在扩张,但成本仍高于化石甲醇。
中游是整车制造与系统集成。核心工作包括整车平台设计、能量管理策略开发、热管理集成、安全合规验证。甲醇电动货车的技术难点不在单个部件,而在"能量流"的协调——什么时候用电池、什么时候启动发电机组、如何维持荷电状态,这套策略直接决定能耗与寿命。
下游是物流企业、港口运营方、矿山与工程承包商、公交与环卫单位。这类客户关注的是全生命周期成本、出勤率、补能便利性与维护成本。他们不会为"技术先进"付费,只会为"每公里更便宜、每天多跑一趟"付费。
产业链的价值分布呈现"上游燃料与下游运营两端重"的特点。整车制造的利润受规模与价格竞争影响,燃料供应与加注服务则具备长期现金流。这也是为什么整车厂纷纷与能源企业合作——单卖车很难赚钱,卖"车加燃料加服务"才有空间。
六、主要驱动因素
第一是高出勤场景的刚性需求。干线与区域干线物流、港口园区运输、矿山与工程运输对能源可得性、可靠性与单位运力成本高度敏感。这些场景的车辆每天要跑、不能停,补能效率直接等于收入。甲醇电动货车在这些场景中的适配性最强。
第二是低温与高载荷工况的适配。纯电方案在寒区掉电明显,在重载工况下续航打折更严重。甲醇发电机组的补能能力可以缓解这两个问题,使车辆在更宽的环境与工况范围内保持可用。
第三是燃料基础设施的可迁移性。甲醇是液体燃料,在储运与加注形态上具备较强的基础设施可迁移性,更容易与既有能源体系协同演进,无需大规模重建加注网络。这显著降低了市场推广的难度与成本。
第四是低碳甲醇供给的扩张。绿色甲醇产能正在增加,使行业从"可用燃料"向"可核证减排"迈进。这一转变让车队可以拿到碳资产或满足客户的减碳要求,商业闭环得以成立。
第五是技术进步带来的成本下降。整车平台化、电驱系统成熟与热管理能力提升,叠加甲醇动力系统与安全合规体系的工程化完善,将持续降低全生命周期成本并提升可靠性边界。
七、行业发展机遇
第一个机遇在绿色甲醇的核证体系。谁能提供可追溯的低碳甲醇并出具核证减排量,谁就能帮车队把"减碳"变成"收益"。环洋市场咨询(Global Info Research)认为,核证能力是这条赛道从政策驱动转向市场驱动的关键。
第二个机遇在港口与矿山的封闭场景。这类场景车辆固定、路线固定、有独立燃料管理体系,加注网络的建设难度远低于开放道路。先在封闭场景跑通经济模型,再向干线复制,是更现实的路径。
第三个机遇在寒区市场。低温掉电是纯电重卡的硬伤,甲醇增程方案在此具备差异化优势。北方地区的干线物流、矿区运输都是潜在市场。
第四个机遇在车联网与能耗管理。通过车联网实时监控能耗、优化能量分配策略、预测维护需求,可以进一步降低运营成本。这类能力对车队客户价值最大,也能成为整车厂的差异化卖点。
第五个机遇在燃料与整车的一体化合作。整车厂与能源企业联合推广,可以同时解决"车从哪买"与"燃料从哪加"两个问题。这种模式在商用车领域已被验证有效。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: