研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a48ba20ba18c
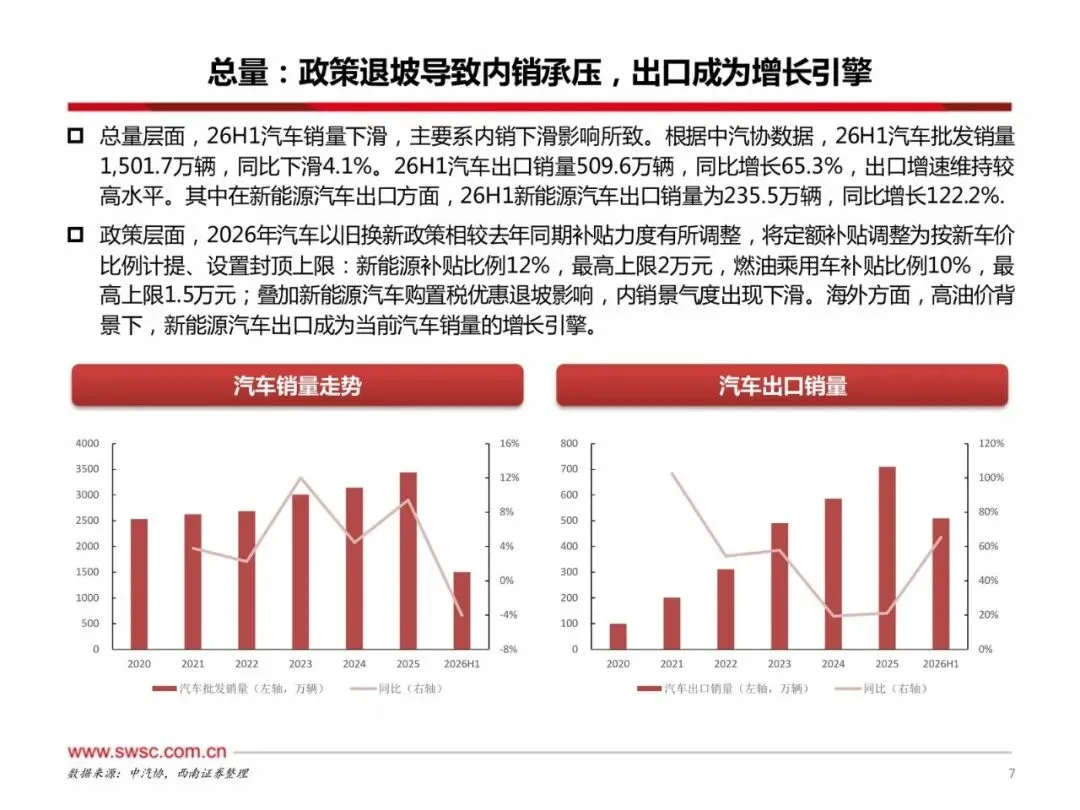
政策退坡后,汽车板块能拿得出手的增量几乎只剩出口,内销已经不是主引擎。
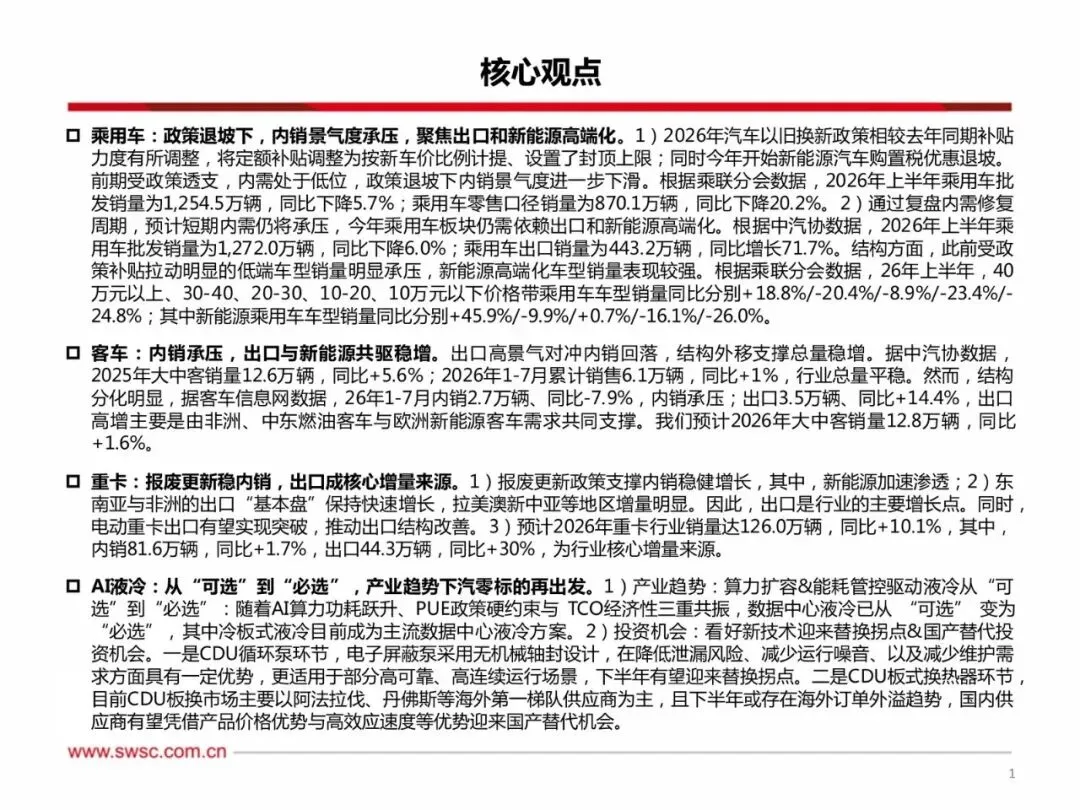
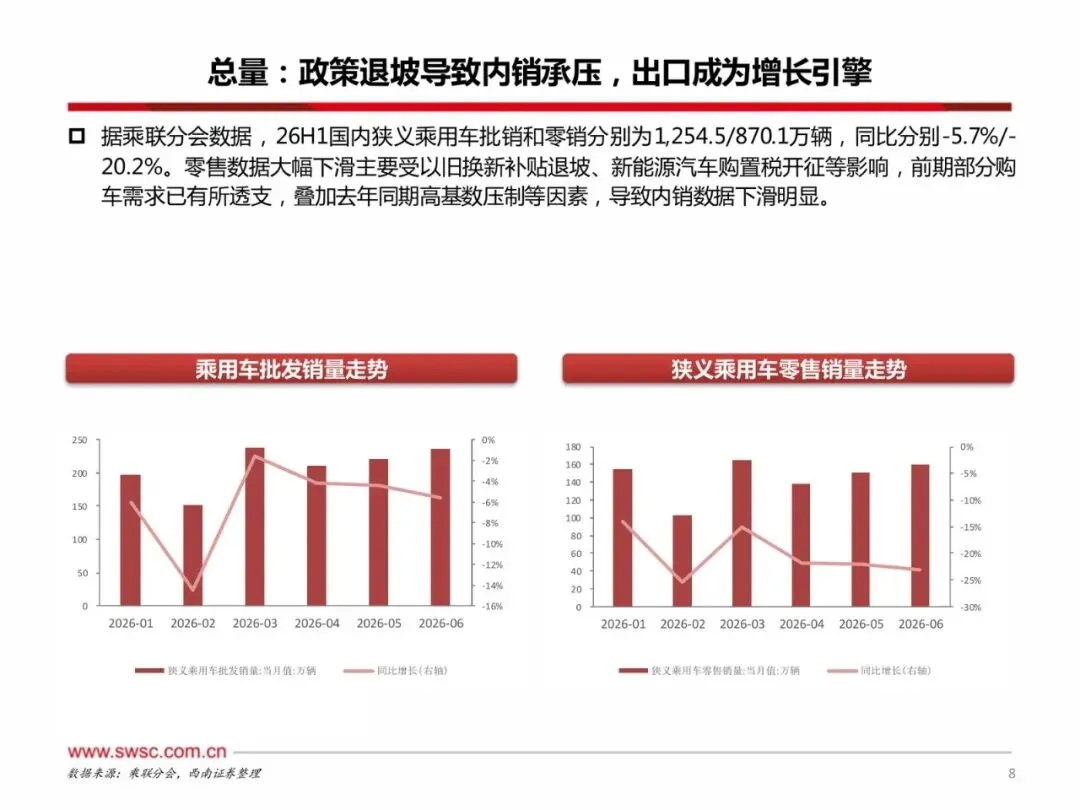
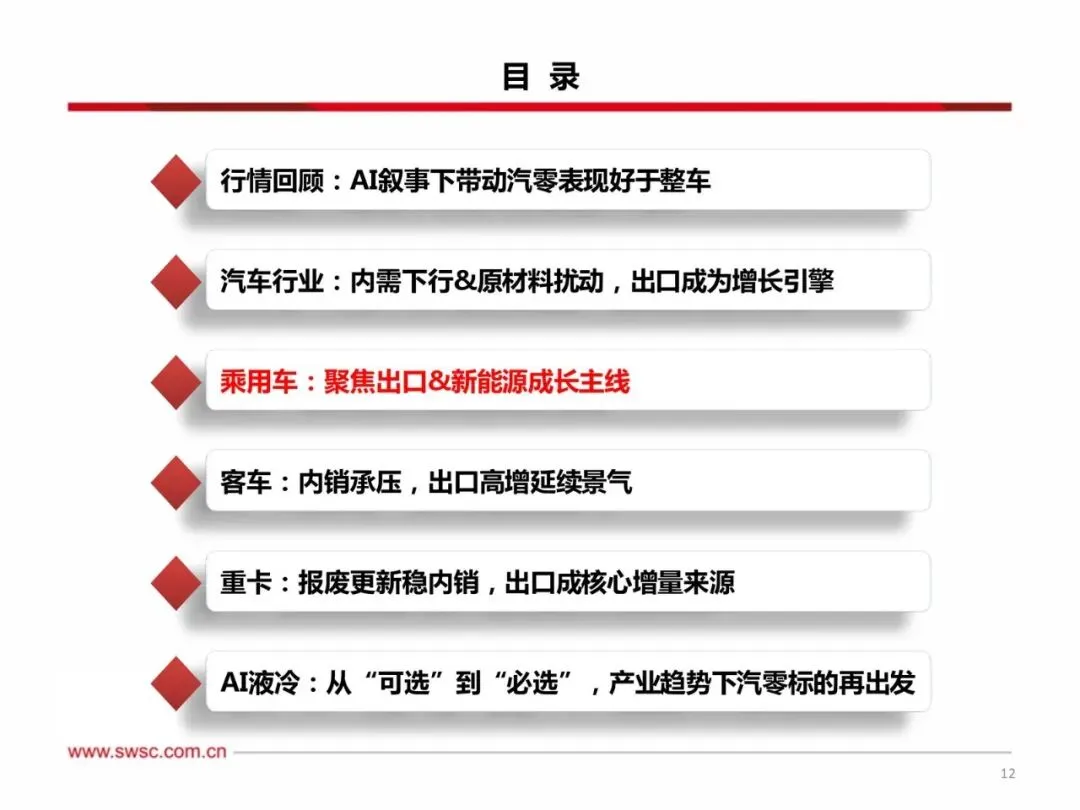
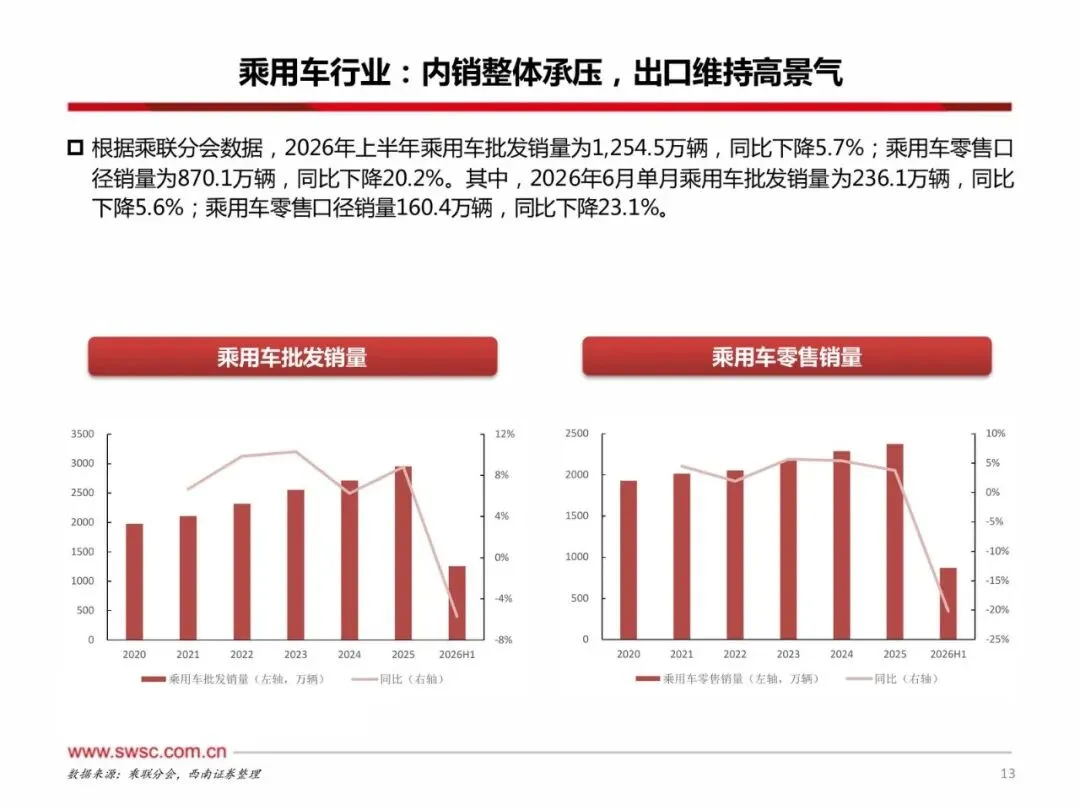
2026年上半年,乘联分会口径乘用车批发1254.5万辆、同比-5.7%,零售870.1万辆、同比-20.2%。以旧换新从定额改成按车价比例计提并设封顶,购置税优惠同步退坡,前期透支把低端需求打穿。四季度看汽车,核心不是“销量能不能回来”,而是出口、新能源高端化、以及汽零切到AI液冷这条旁路能不能兑现。
内销承压,结构比总量更重要
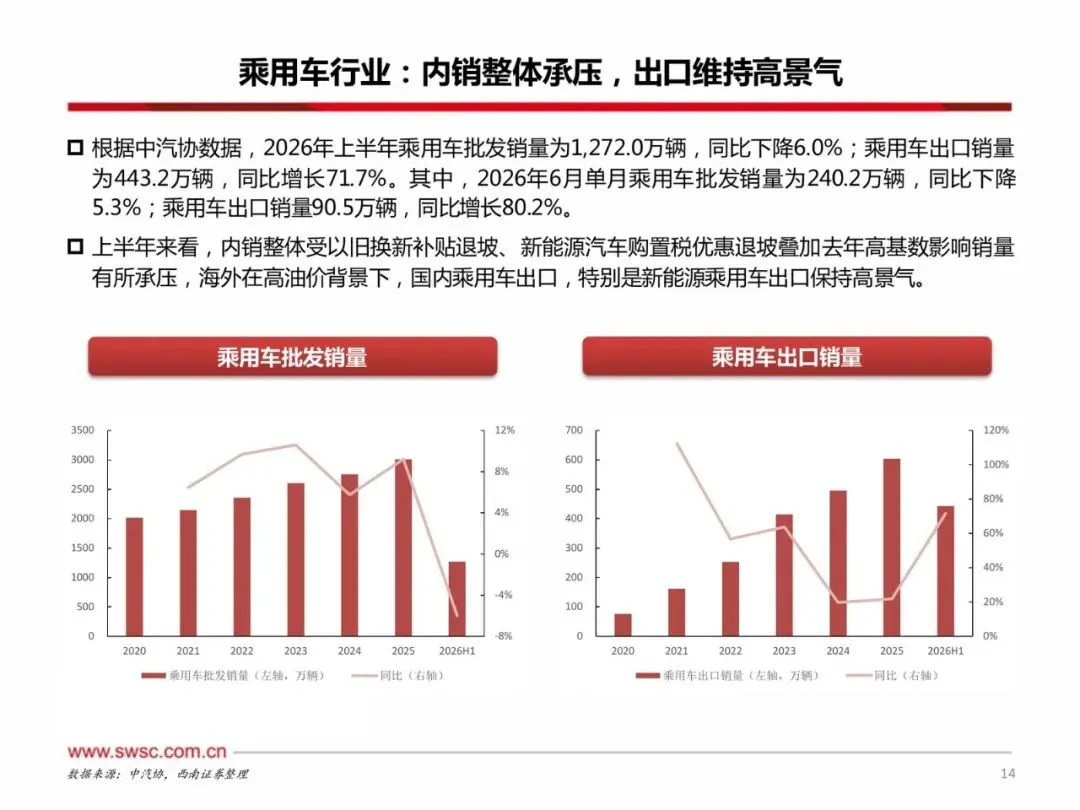
乘用车全年总量预计2918.1万辆、同比-3.1%。新能源内销假设全年同比-10%至1170.4万辆,燃油车全年同比-20%至1165.3万辆。新能源乘用车全年1752.8万辆、同比+12.8%,渗透率做到60.1%、同比+8.5个百分点——增长几乎全靠出口:H1新能源出口230.2万辆、同比+127.7%,全年出口假设+130%至582.4万辆。
价格带把故事说死了。26年上半年,40万以上乘用车销量同比+18.8%,30-40万、-20.4%,20-30万-8.9%,10-20万-23.4%,10万以下-24.8%。新能源里40万以上同比+45.9%,10万以下-26.0%。补贴曾经拉动的低端车型在退坡后最先掉,高端新能源还在卖。受益的是出口能力强、产品往上走的整车和跟出海的零部件;受损的是内销低价燃油盘和纯国内件商。
商用车:出口对冲内销,重卡弹性更大
大中客2025年销12.6万辆、同比+5.6%;26年1-7月6.1万辆、同比+1%。拆开看:内销2.7万辆、同比-7.9%,出口3.5万辆、同比+14.4%。非洲、中东燃油客车和欧洲新能源客车一起把出口托住。全年预计12.8万辆、同比+1.6%,内销6.5万辆、同比-4.0%,出口6.3万辆、同比+34.0%。燃油出口全年假设+35%至4.7万辆,新能源出口+30%至1.6万辆。内销是拖累项,出口是总量能不能稳住的开关。
重卡更直接。全年预计126.0万辆、同比+10.1%;内销81.6万辆、同比仅+1.7%,出口44.3万辆、同比+30%。报废更新把内销托在低个位数,东南亚、非洲是基本盘,拉美、澳新、中亚是增量,电动重卡出口被写成结构改善的下一站。商用车里,出口敞口大的主机厂和动力链弹性高于内销公交盘。
行情已经提前定价内需差,汽零在找第二曲线
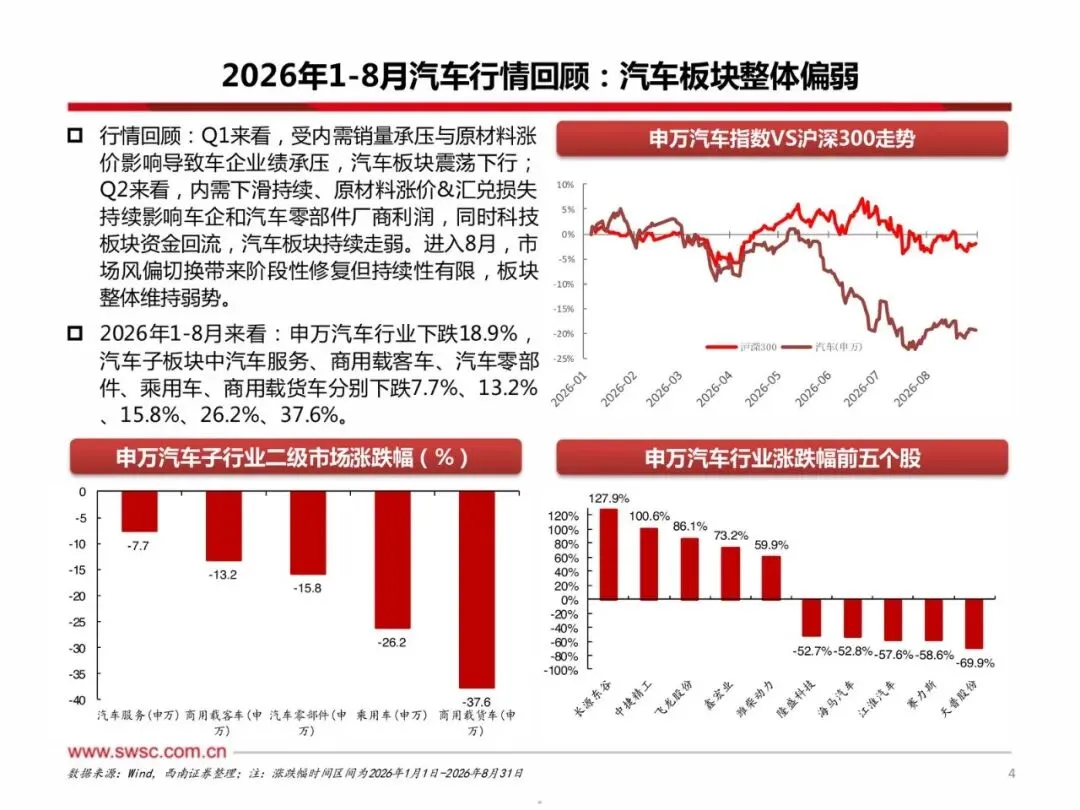
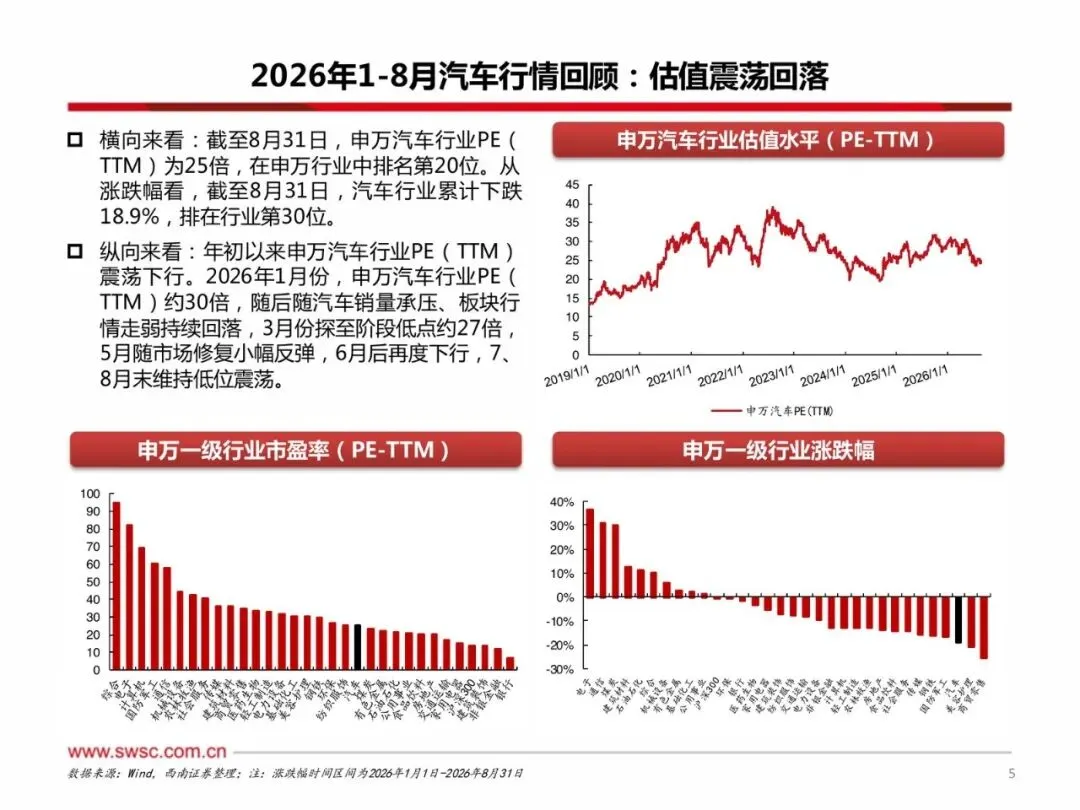
2026年1-8月申万汽车跌18.9%。子板块:汽车服务-7.7%,商用载客车-13.2%,零部件-15.8%,乘用车-26.2%,商用载货车-37.6%。PE-TTM从年初约30倍落到8月末25倍。Q1销量+原材料,Q2再叠汇兑,8月风偏切换只给了阶段性修复。整车被内销和成本夹住,零部件相对没那么惨,因为资金在找能接AI叙事的标的。
液冷被写成从“可选”到“必选”:算力功耗、PUE硬约束、TCO经济性三件事叠在一起,冷板式成主流。跟踪点落在两处:CDU循环泵里电子屏蔽泵无机械轴封,下半年替换拐点;CDU板换仍以阿法拉伐、丹佛斯为主,海外订单外溢时国内厂靠价格和交期做国产替代。汽零里能进液冷供应链的,和继续跟整车出海的,是两条分开的赔率。
接下来盯什么
- 乘用车零售同比是否还在-20%附近,以及10万以下、10-20万价格带是否继续深跌。
- 新能源出口是否按全年+130%、582.4万辆的斜率走,H1的+127.7%有没有掉速。
- 40万以上新能源销量同比能否维持上半年+45.9%这一档,高端化是不是还在贡献结构。
- 大中客出口1-7月+14.4%能否接到全年出口+34%、6.3万辆;内销-7.9%会不会把总量从12.8万辆往下修。
- 重卡出口是否朝全年+30%、44.3万辆靠近,电动重卡出口有没有从叙事变成出货。
- CDU电子屏蔽泵下半年替换、板换海外订单外溢是否出现可验证的国内份额提升。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告