研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/54ce532035cb
假期量价齐增,和油价一起把航司夹在中间。
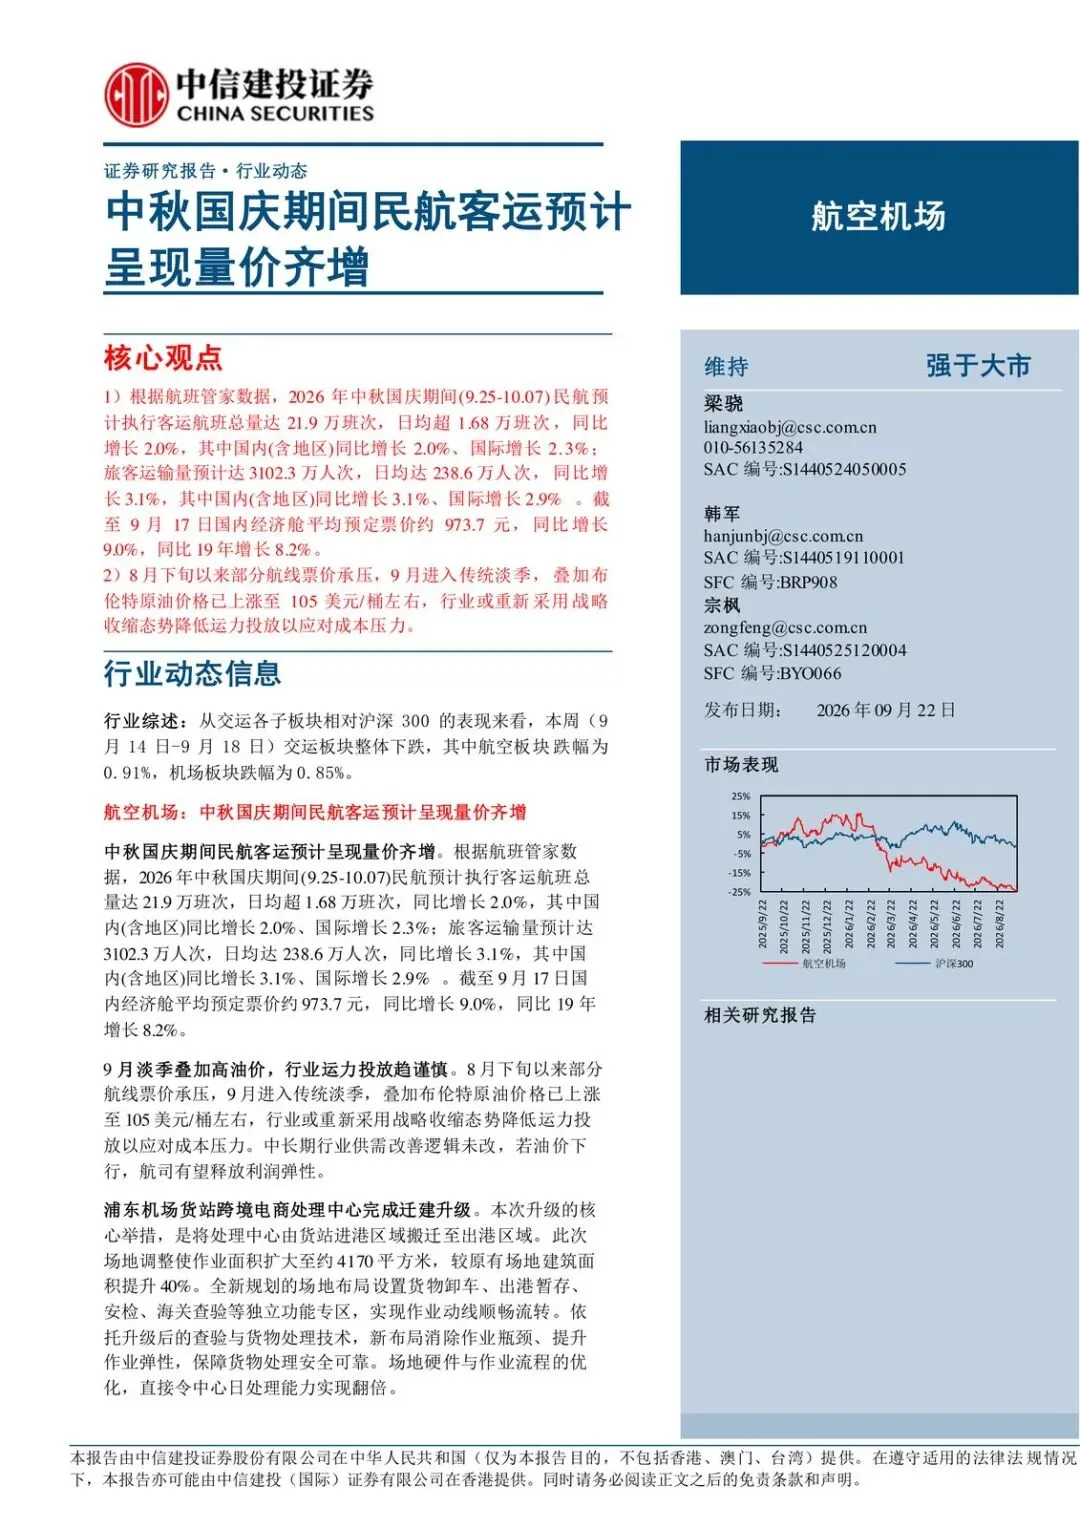
中秋国庆(9.25-10.07)民航预计飞 21.9 万班、运 3102.3 万人次,量分别同比 +2.0%、+3.1%;国内经济舱预定均价约 973.7 元,同比 +9.0%,比 2019 年还高 8.2%。需求端给得住,成本端却在抬头:布伦特已到 105 美元/桶附近,9 月又是传统淡季。板块评级维持“强于大市”,逻辑不是“飞得更多就能赚”,而是旺季兑现票价、淡季控运力,等油价松一点再释放利润弹性。
旺季先看量价能不能同时落地
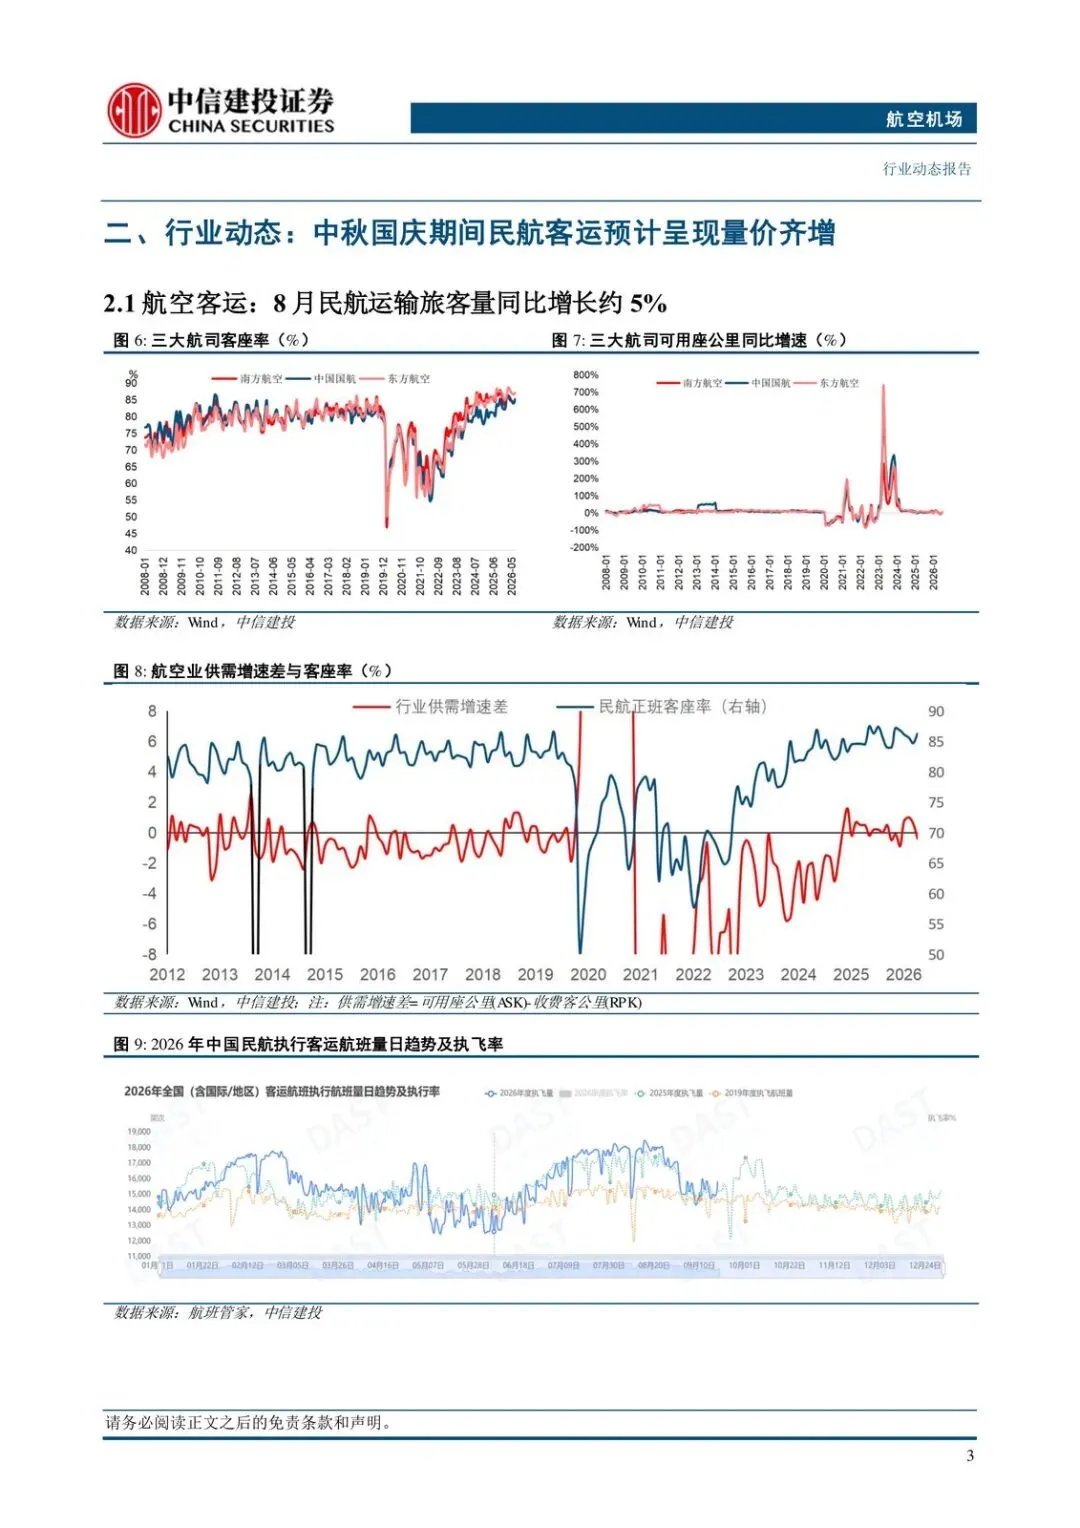
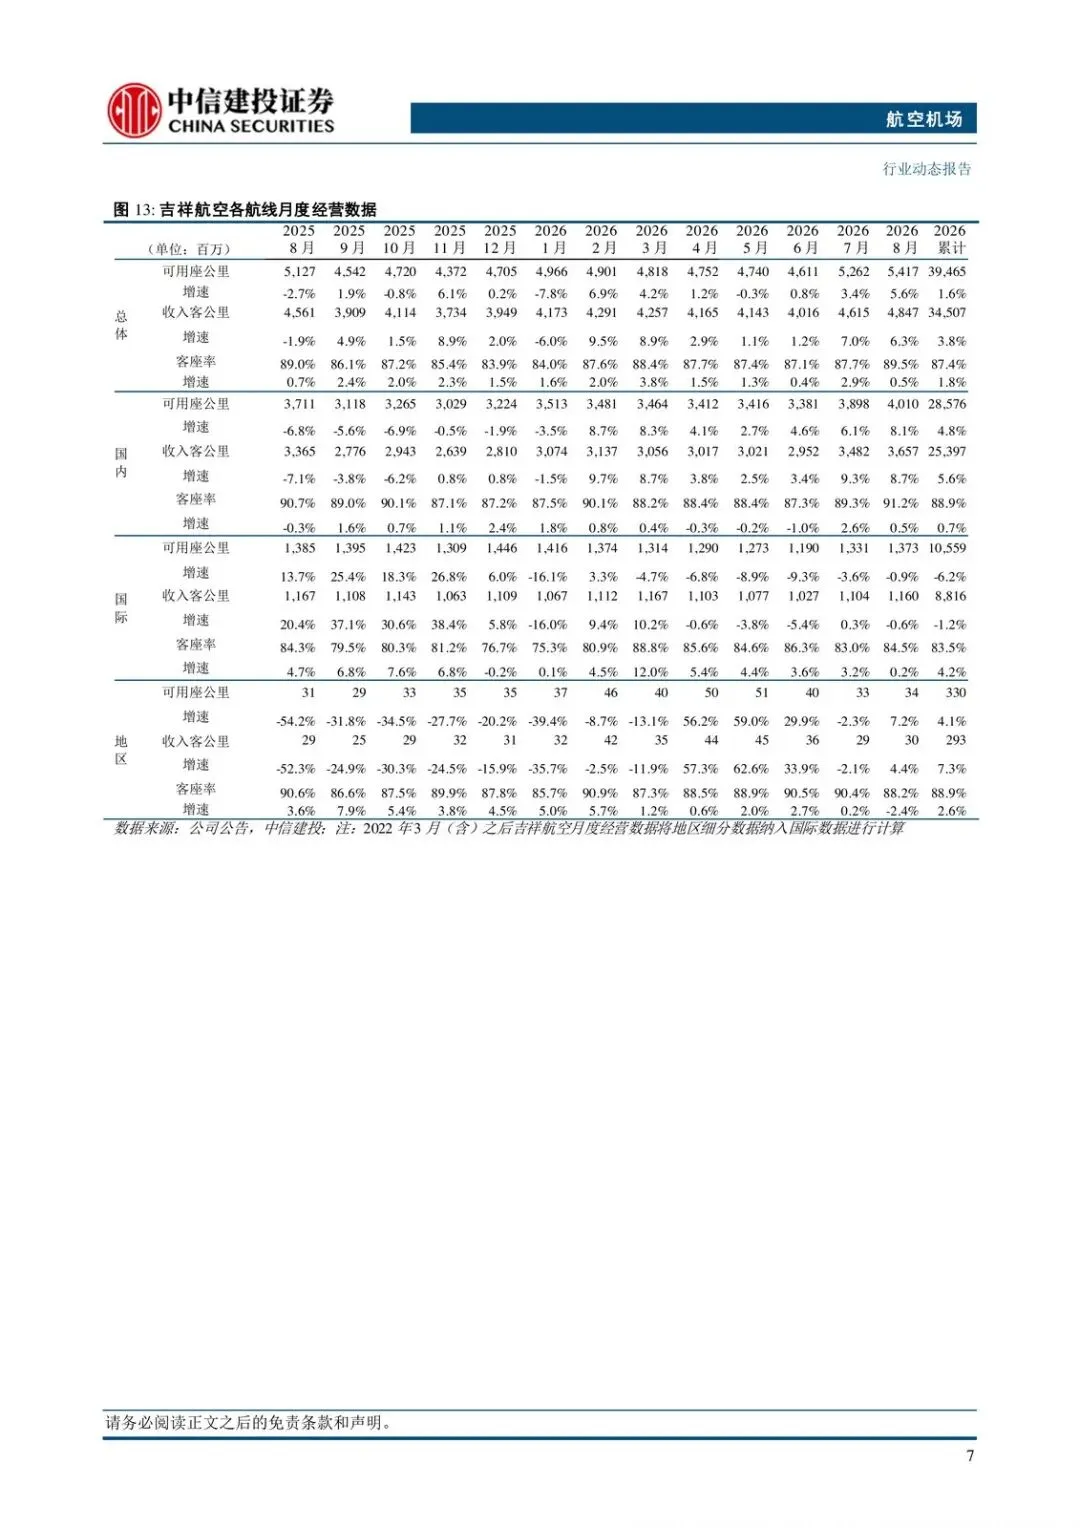
航班管家口径:日均航班超 1.68 万班,日均旅客 238.6 万人次。国内(含地区)航班、旅客同比都是 +2.0%、+3.1%;国际航班 +2.3%、旅客 +2.9%。量增不大,票价更硬——截至 9 月 17 日预定均价已经同比涨了近一成。
为什么是现在:长假窗口把出行需求一次性挤出来,预定价格已经提前亮出。谁受益:能把客座率和票价一起守住的航司,以及起降、吞吐跟着走的机场。谁承压:票价在 8 月下旬已经部分航线承压、又扛不住高油价的运力投放方。
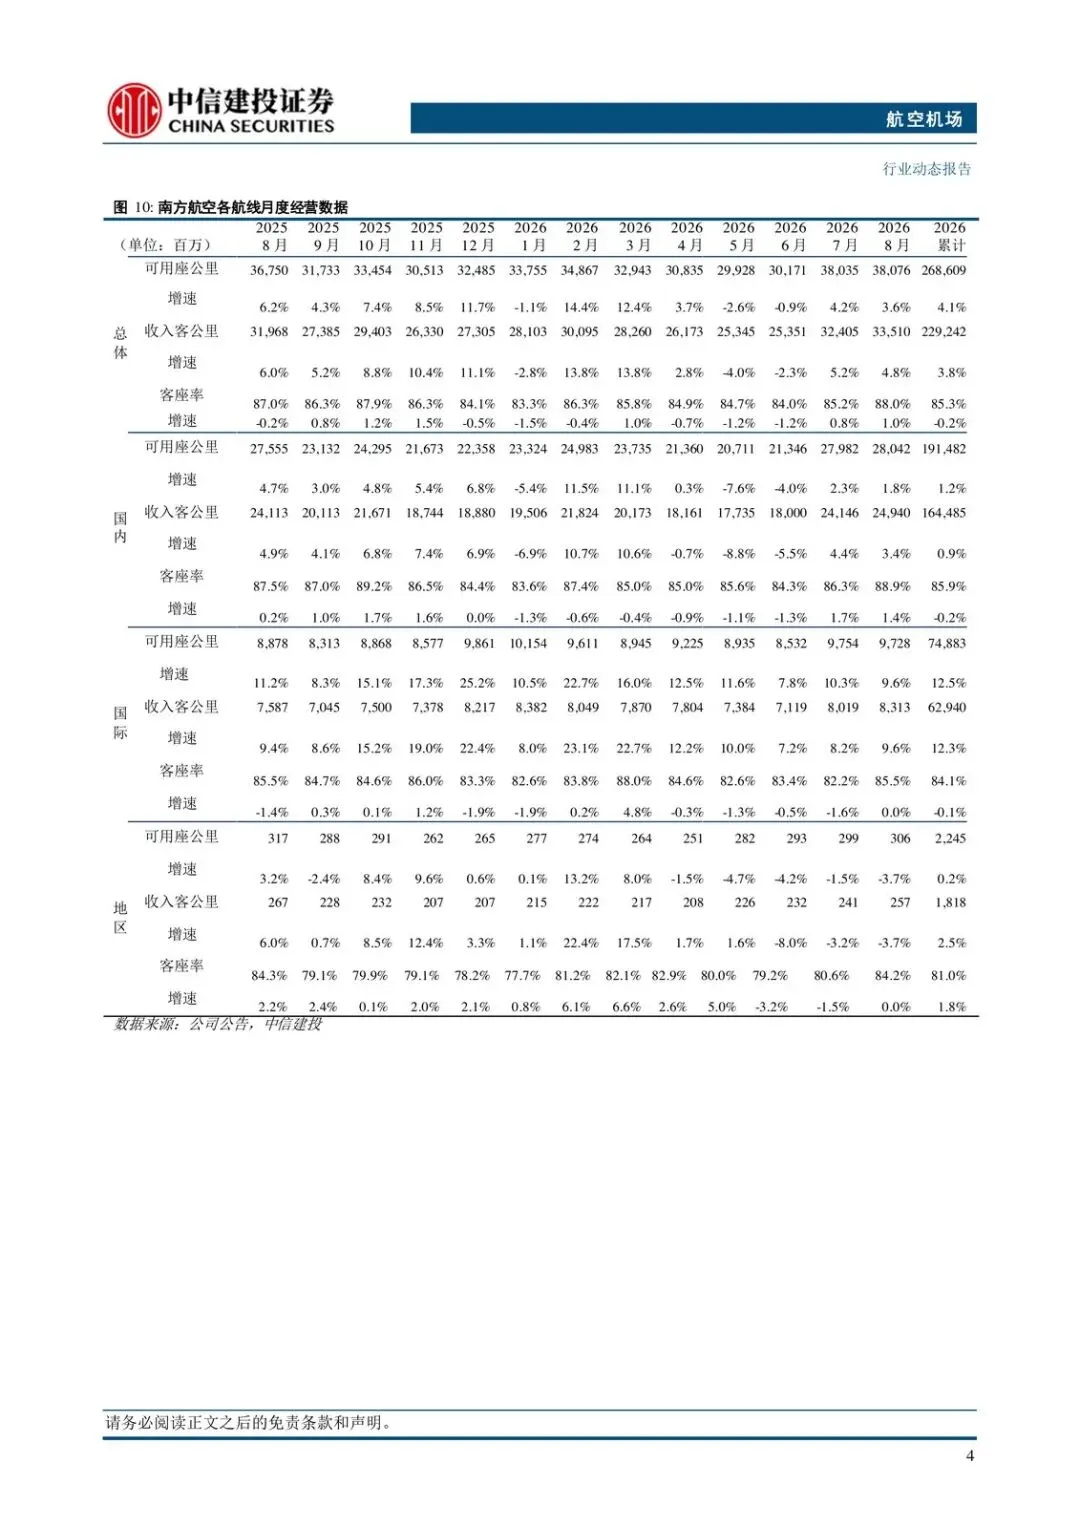
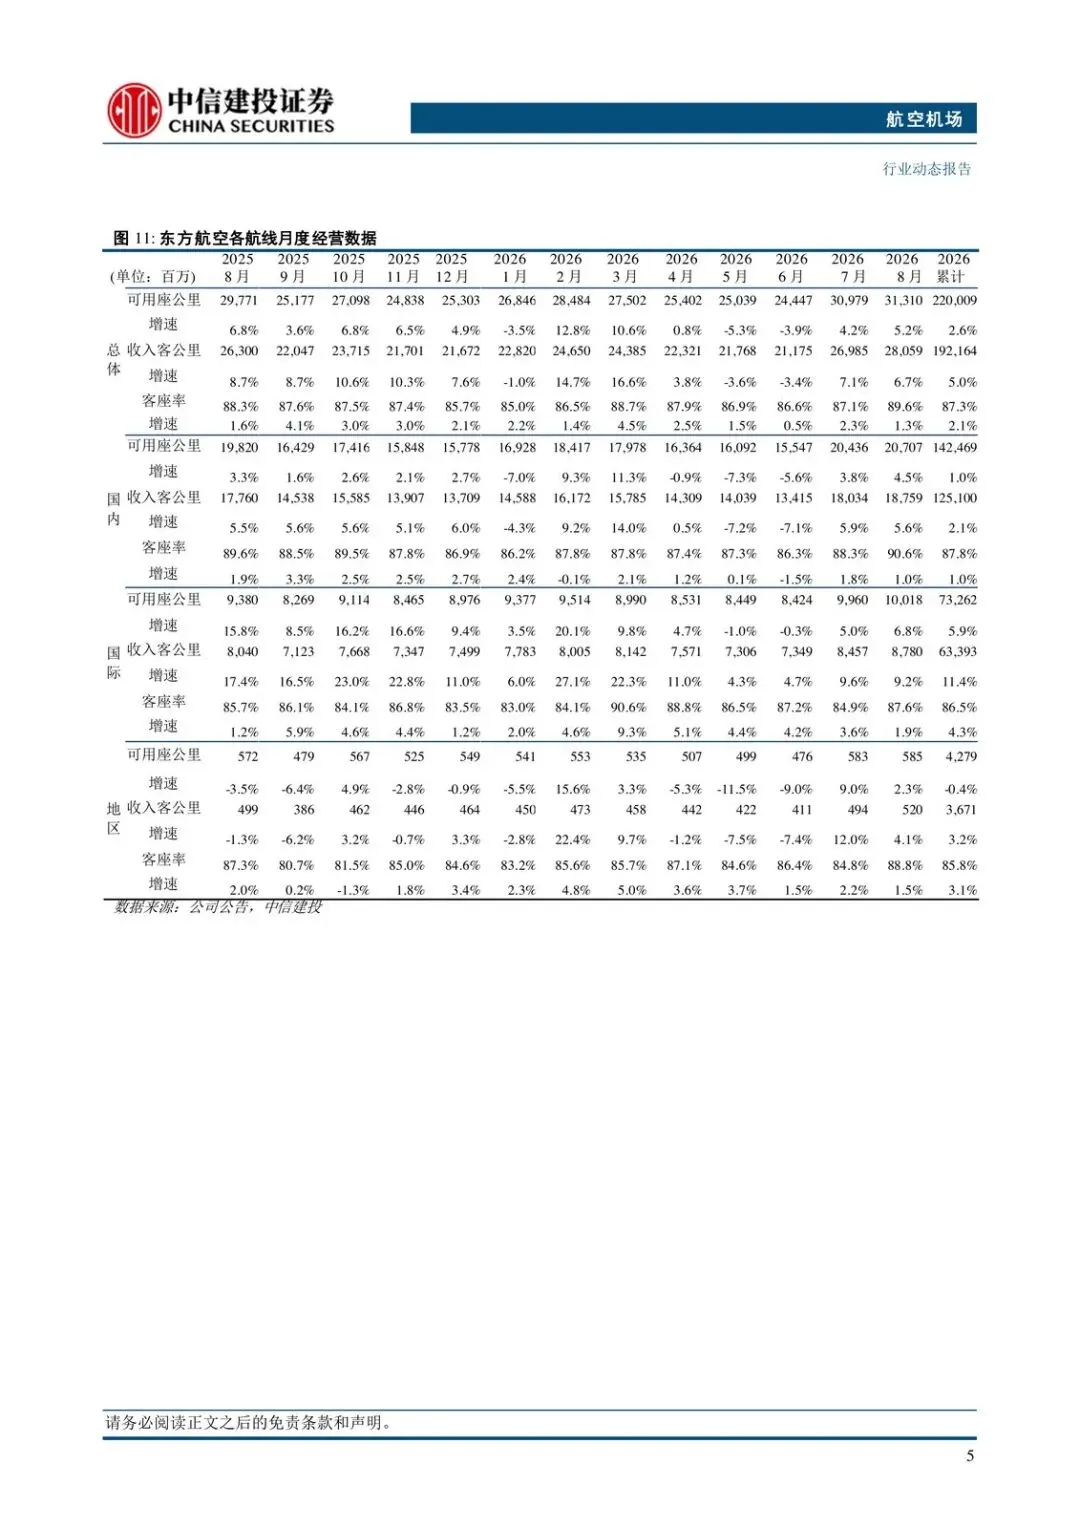
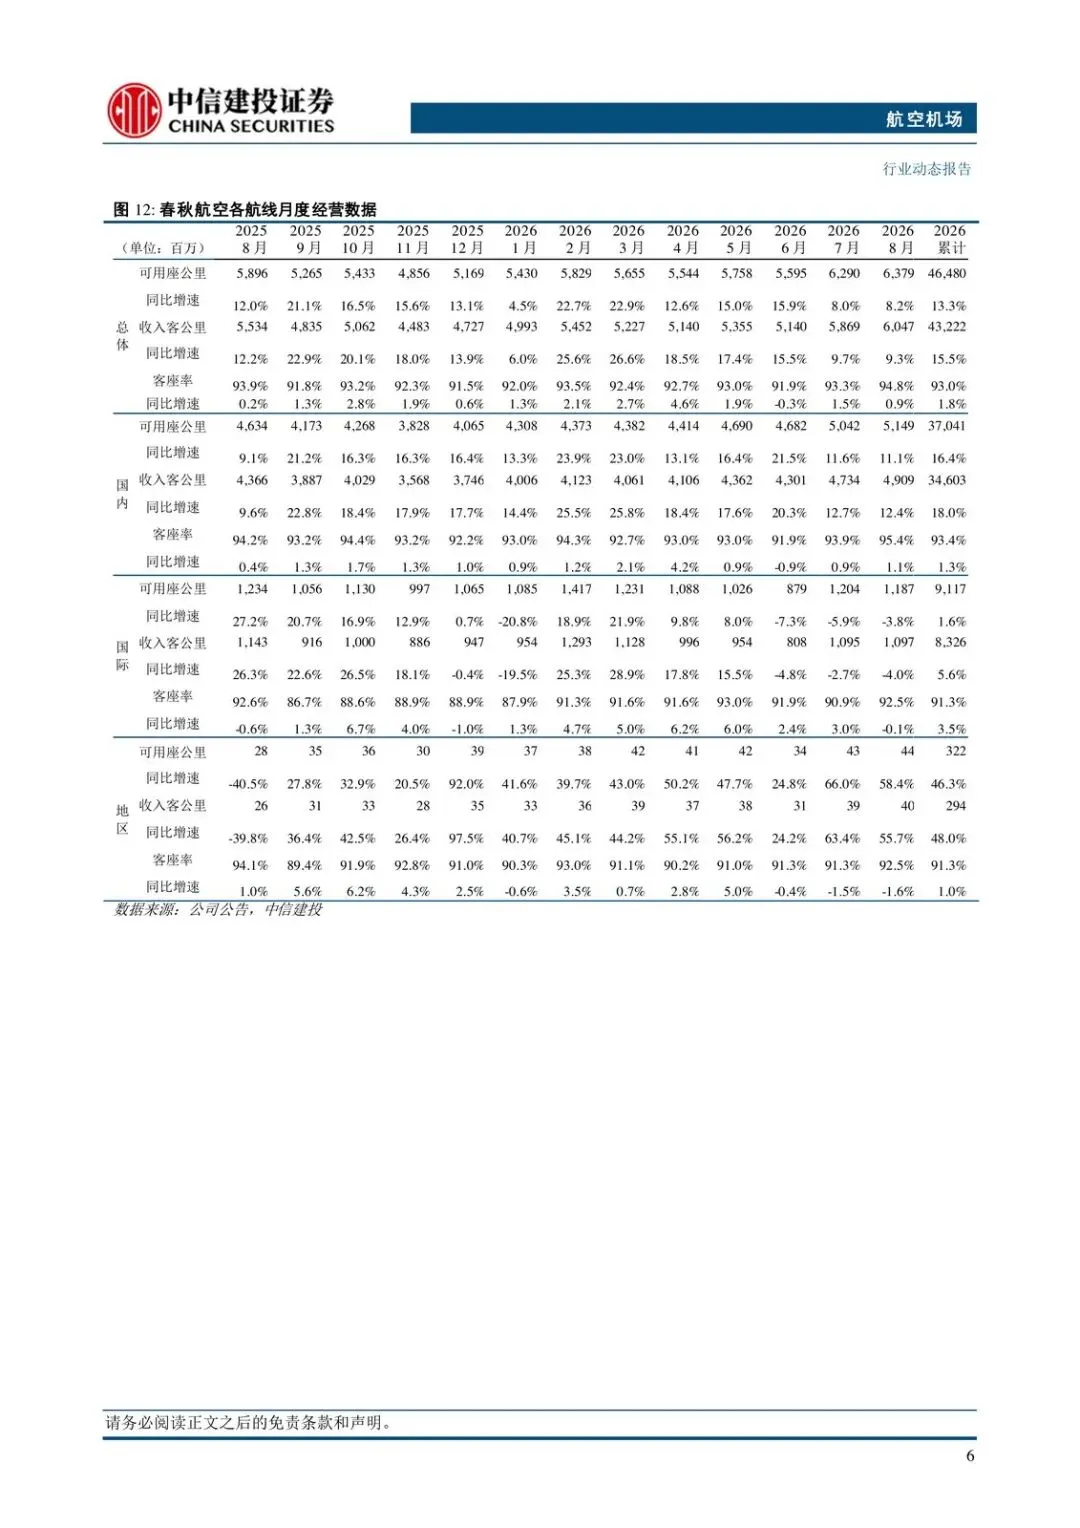
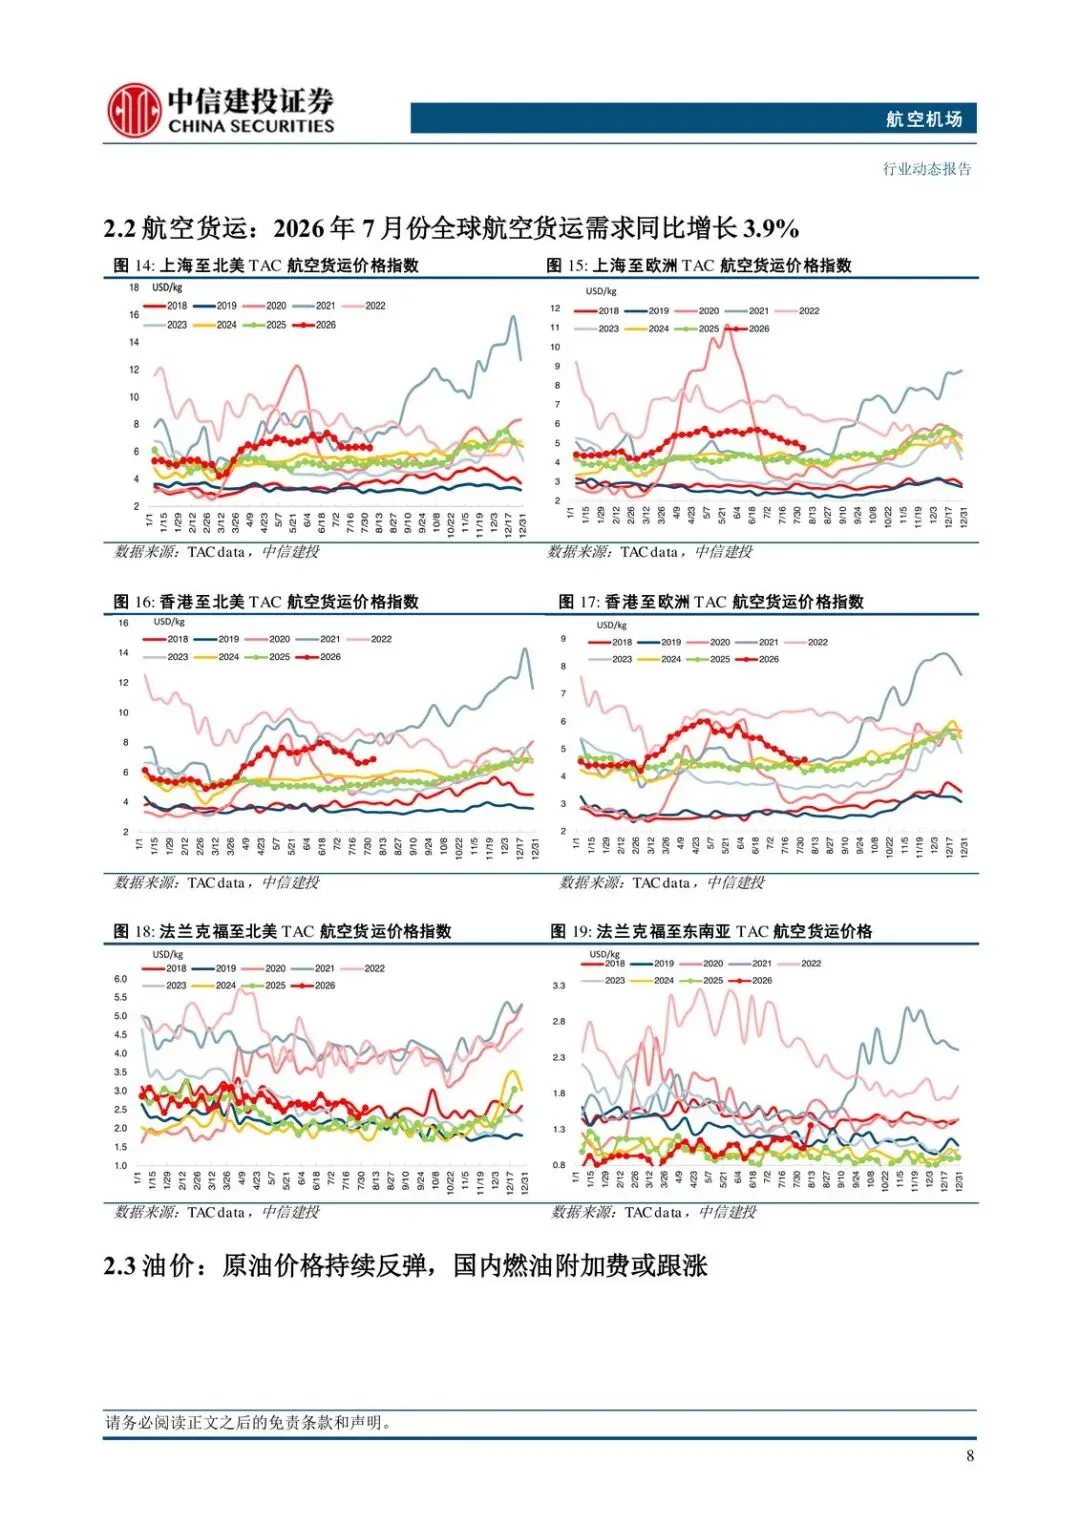
8 月民航运输旅客量同比大约 +5%,给假期旺季垫了底。货运侧,2026 年 7 月全球航空货运需求同比 +3.9%,不是这条主线的主角,但说明货机和客机腹舱仍有需求支撑。
淡季+高油,运力可能重新收缩
矛盾很清楚:假期要量价,9 月淡季和高油价要收缩。研报写得很直:8 月下旬部分航线票价承压,叠加布伦特约 105 美元/桶,行业或重新采用战略收缩、降低运力投放来扛成本。
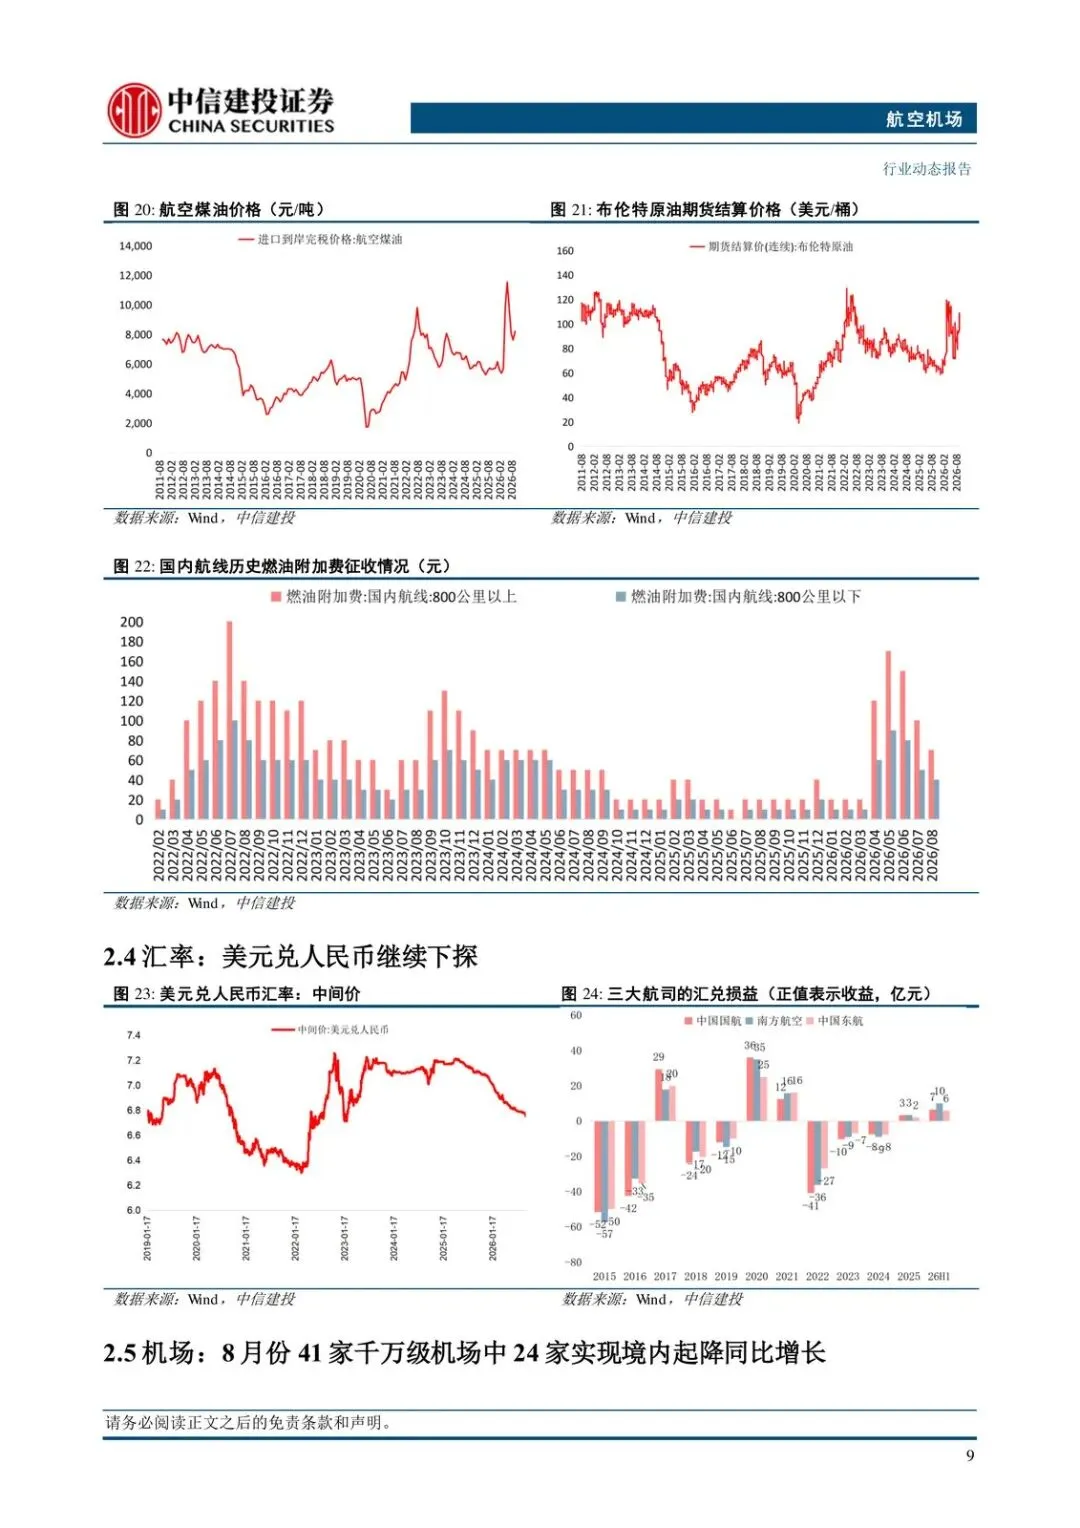
燃油附加费可能跟涨,但附加费很难完全对冲航油成本。票价再往上顶,会压需求、压客座率,航司缩班,机场起降和吞吐跟着掉,航空性收入和非航收入一起紧。中长期供需改善逻辑没改;若油价下行,航司才有利润弹性。
汇率另一头:美元兑人民币继续下探,对航司负债和成本是偏正面的方向;风险清单里仍把人民币大幅贬值列为业绩扰动项。国际航线放开节奏不及预期,同样会拖累修复。
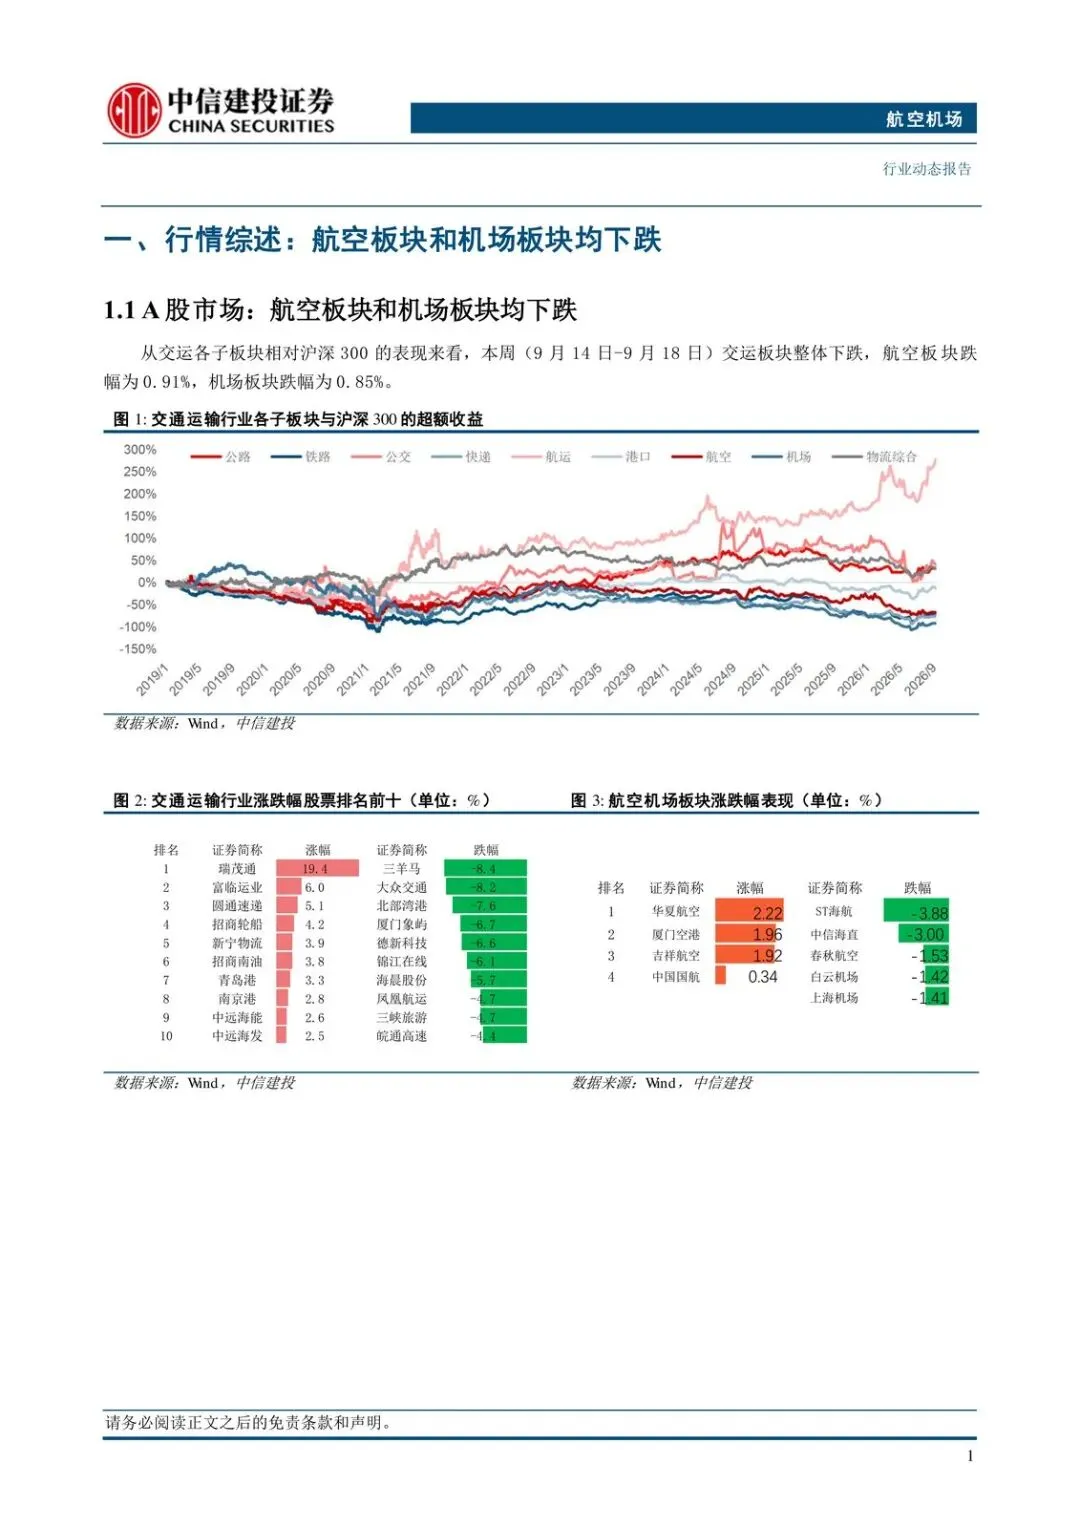
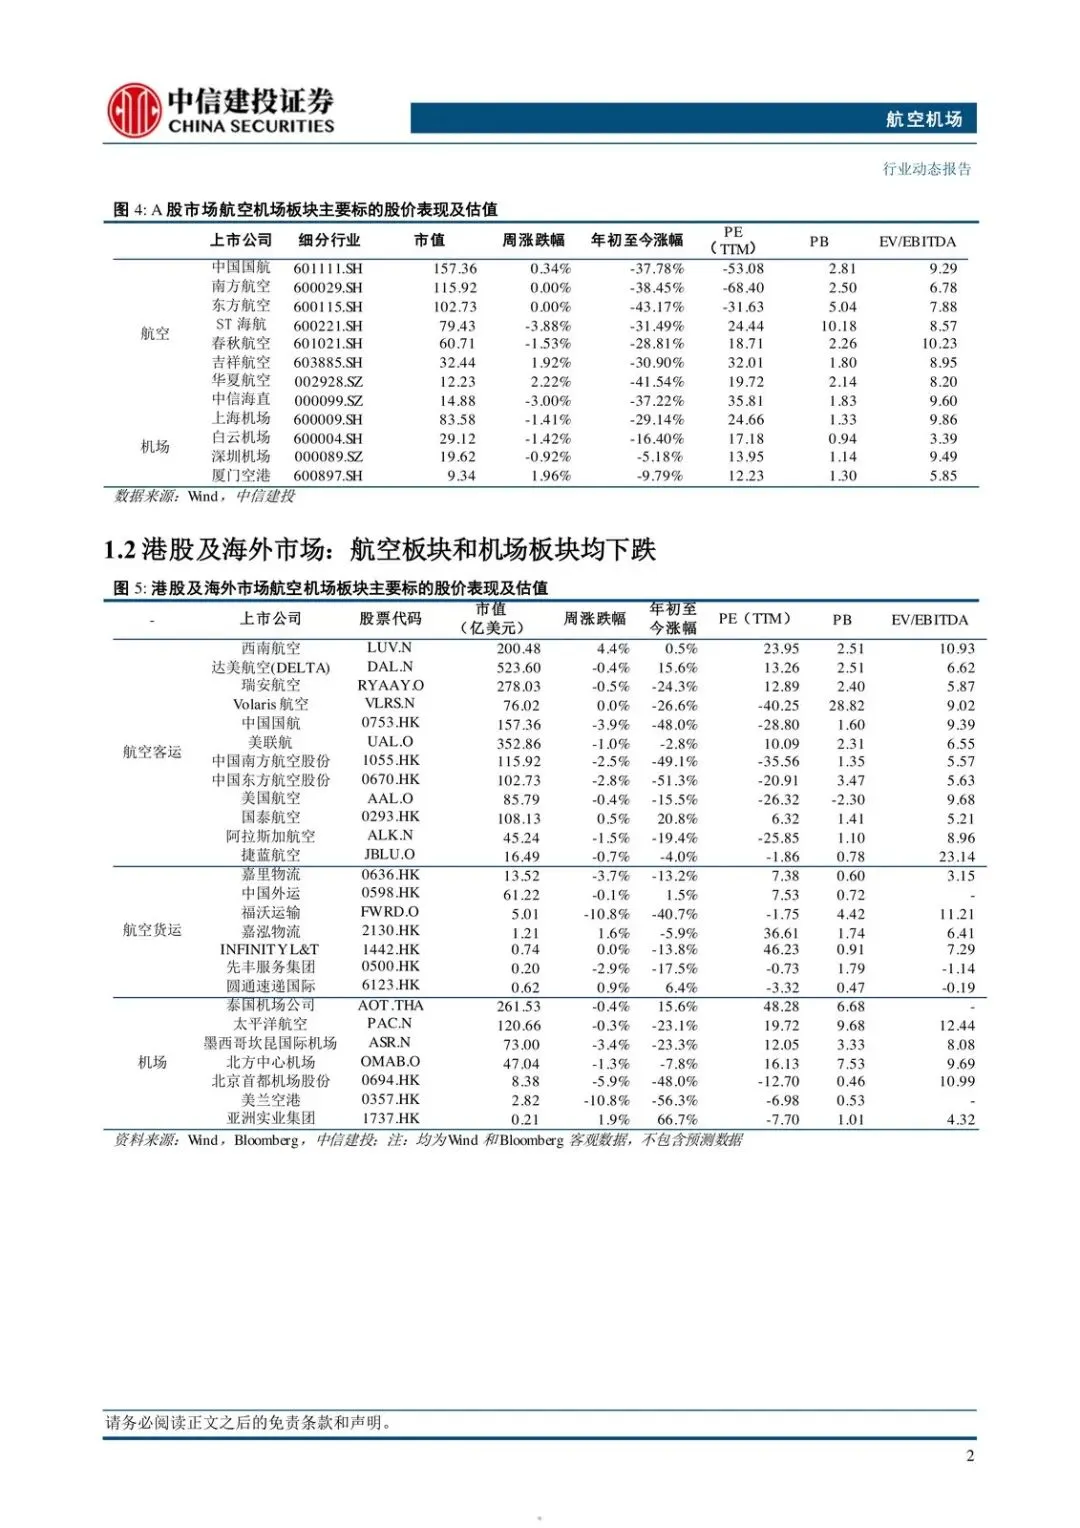
本周(9.14-9.18)交运整体下跌,航空跌 0.91%、机场跌 0.85%,股价还没把假期量价交易进去。
机场这边,货站升级比客运更 quietly 的一条线
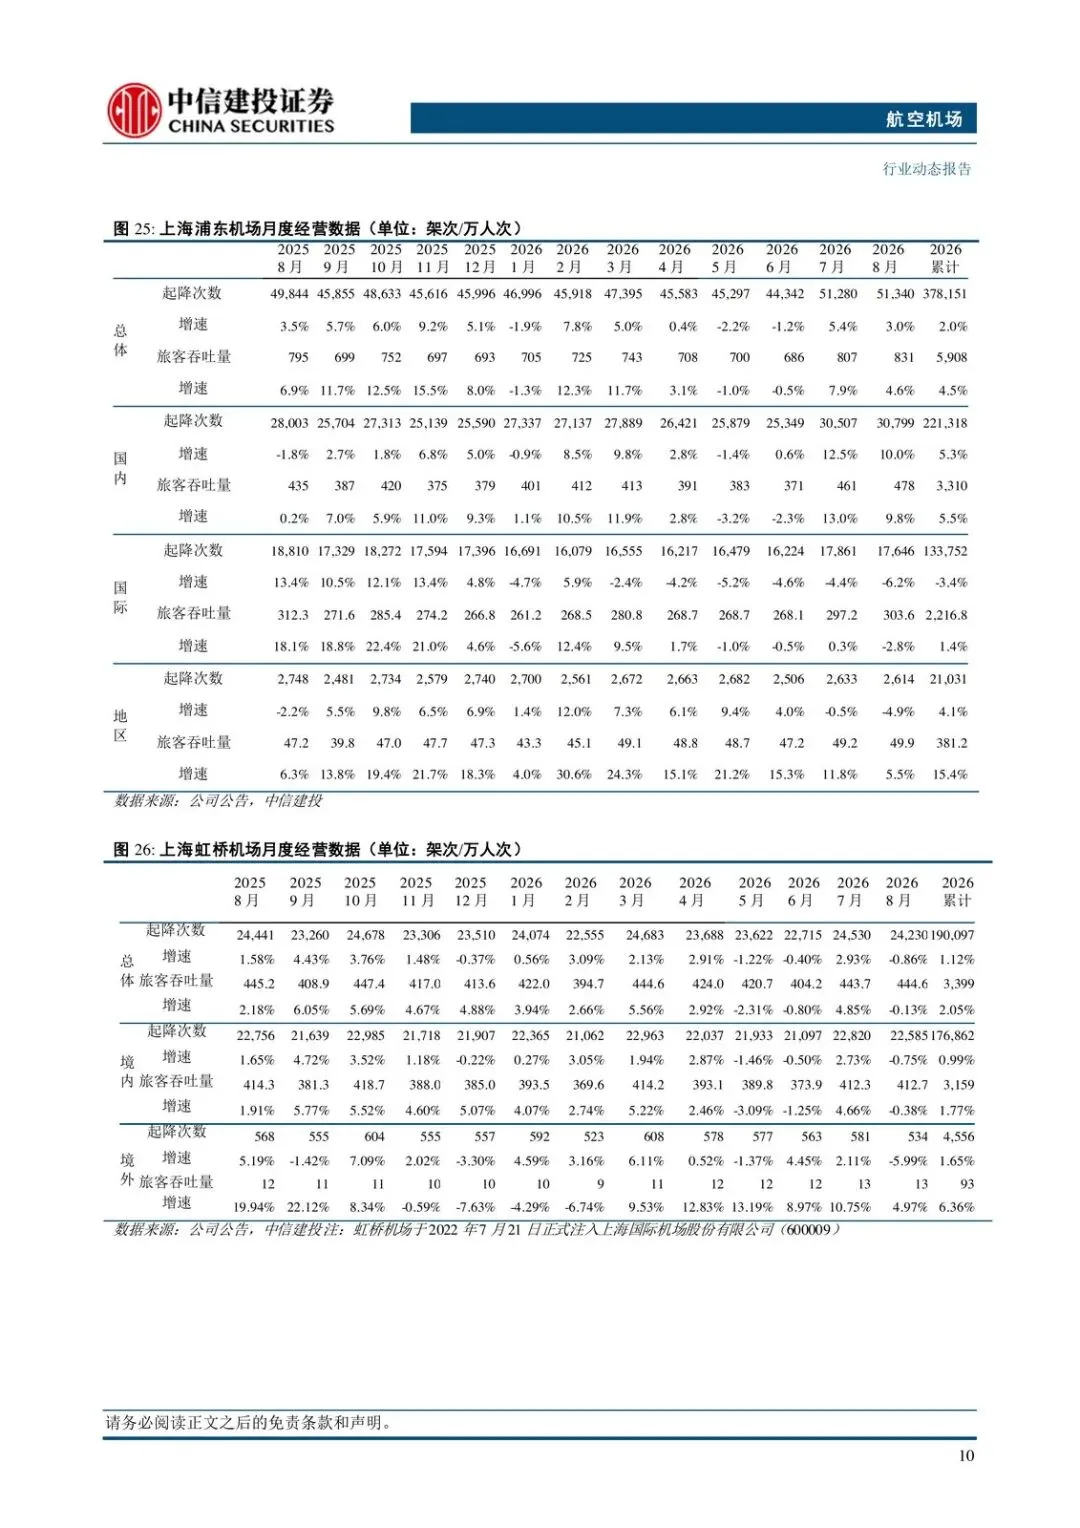
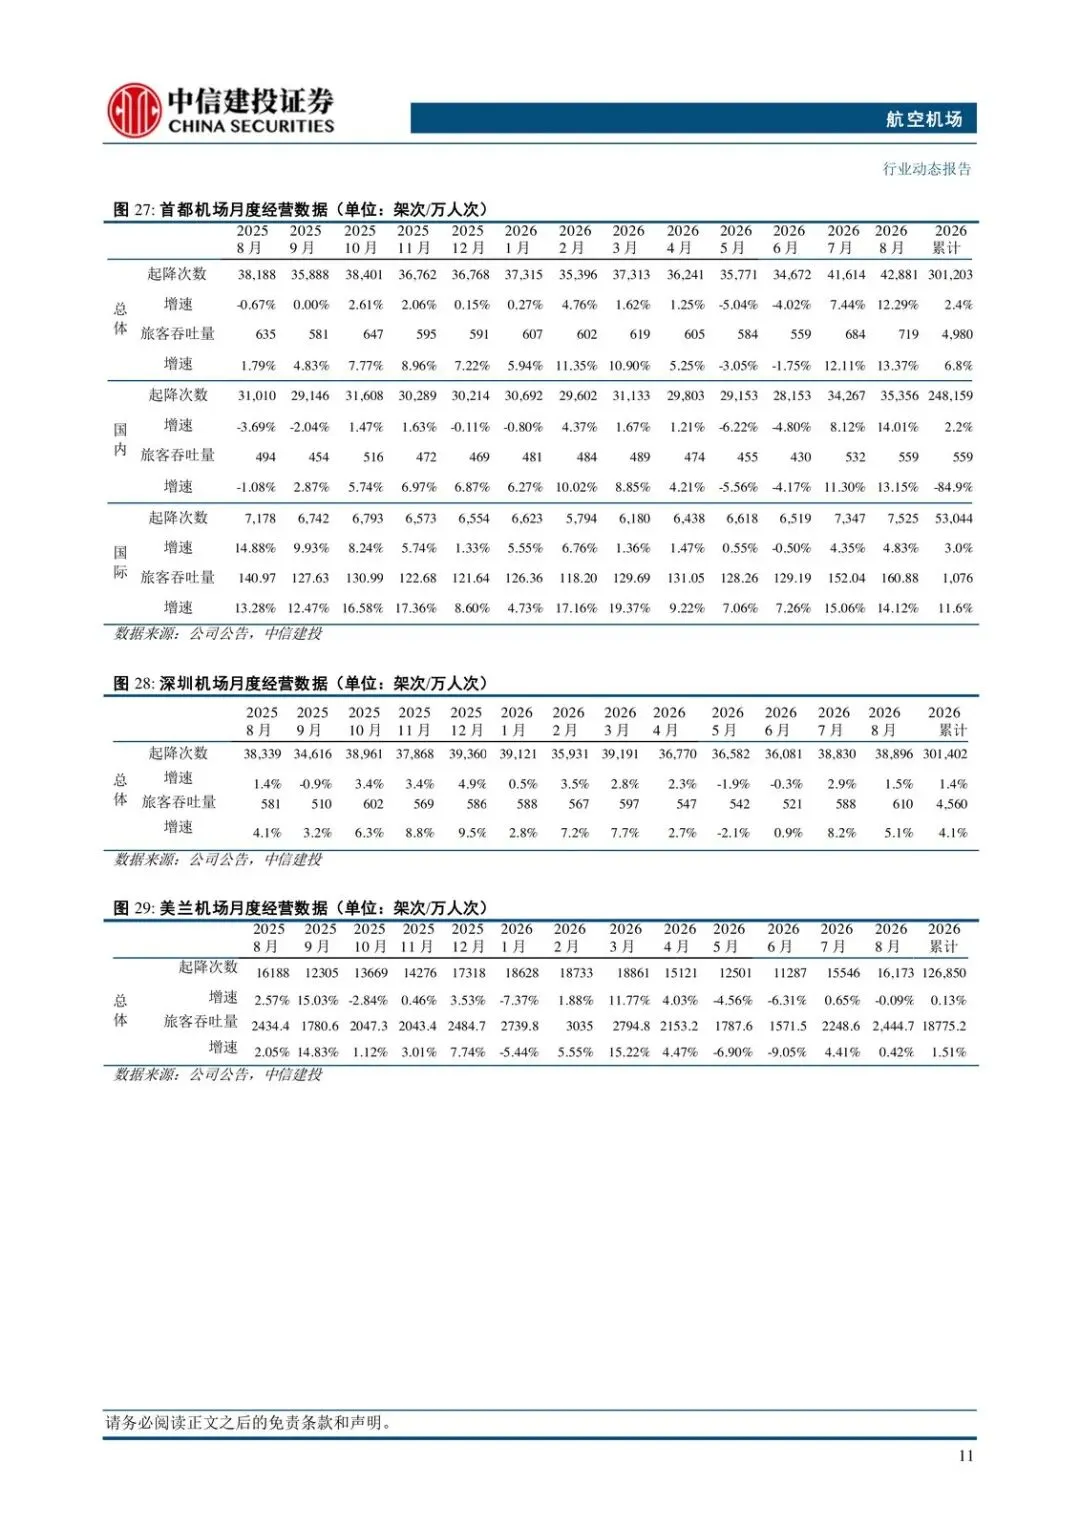
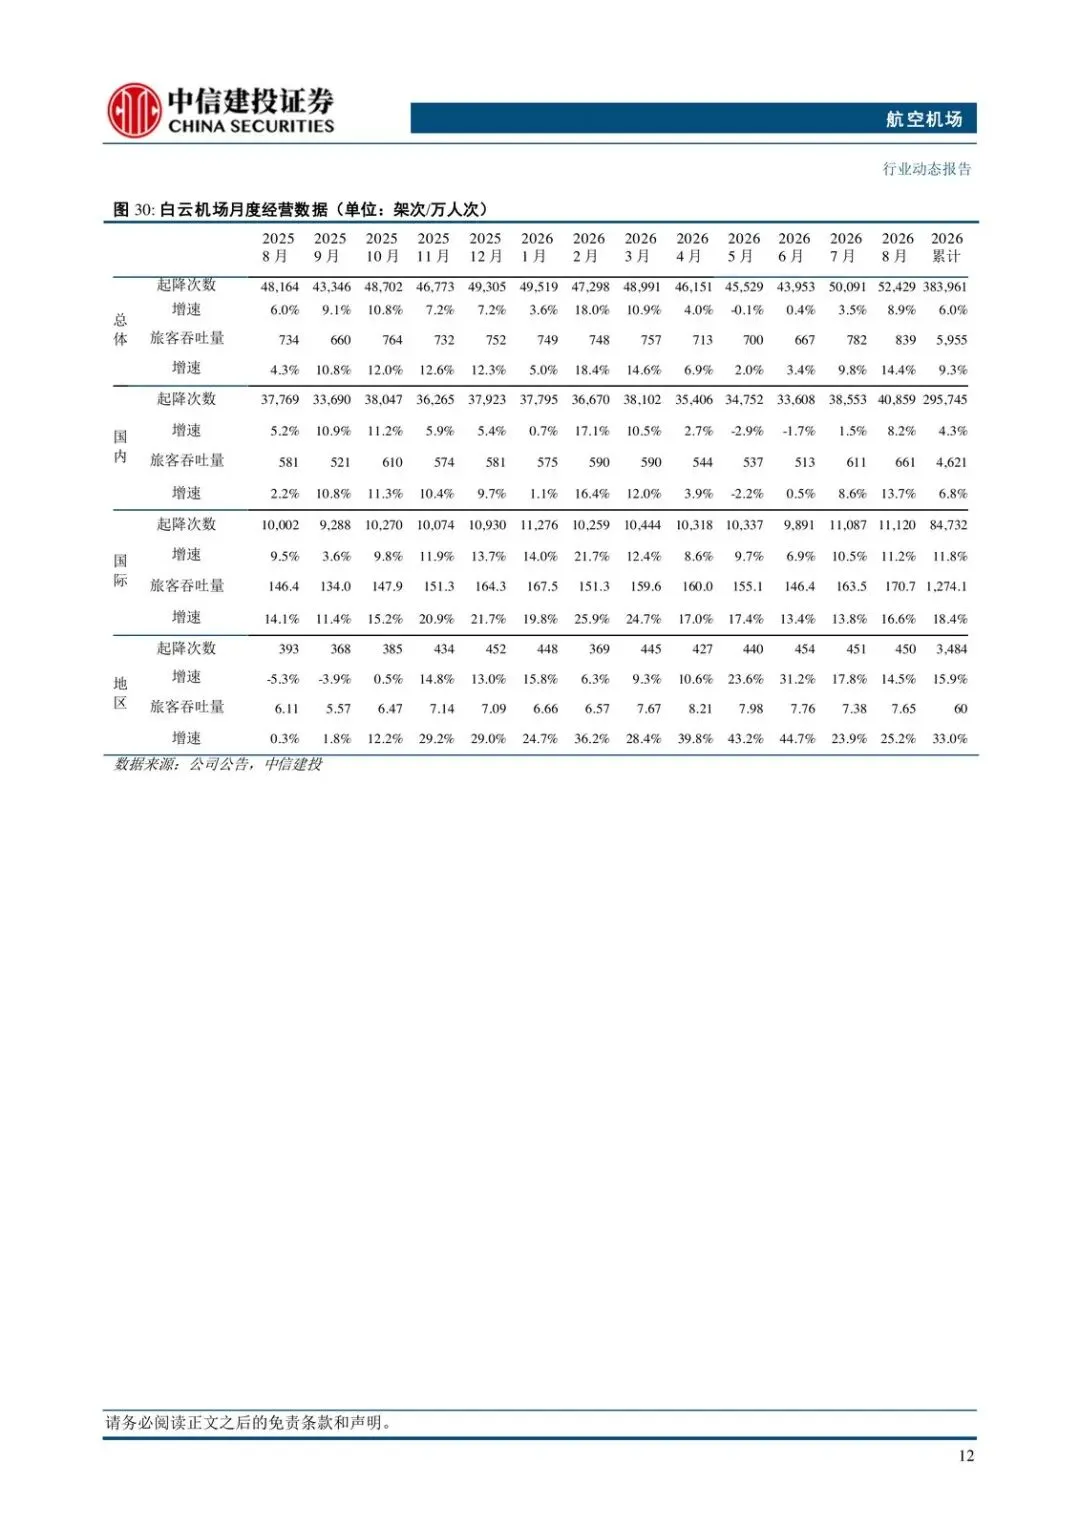
浦东机场货站跨境电商处理中心完成迁建升级:从进港区搬到出港区,作业面积约 4170 平方米,较原建筑面积提升 40%,日处理能力翻倍。卸车、出港暂存、安检、海关查验拆成独立专区。8 月 41 家千万级机场里,24 家境内起降同比增长——客运修复仍在铺开,货运处理能力是另一条增量。
受益的是跨境电商货量和出港处理效率;受损的是仍卡在旧流程、旧场地的处理能力。
接下来盯什么
- 9.25-10.07 实际执行班次、旅客量是否贴近 21.9 万班 / 3102.3 万人次,国内和国际同比是否分别落在约 +2% / +3% 附近。
- 国内经济舱均价能否守住约 973.7 元及同比 +9.0% 的预定水平,还是假期临近出现甩价。
- 布伦特是否继续停在 105 美元/桶附近,国内燃油附加费是否跟涨,以及 9 月淡季运力是否出现明确收缩。
- 千万级机场境内起降同比家数(8 月 41 家里 24 家正增)假期后是否扩大;浦东跨境电商货站日处理能力翻倍后,出港货量是否跟上。
- 美元兑人民币走势,以及国际可执行航班量是否继续循序增加。
以下为原文预览:
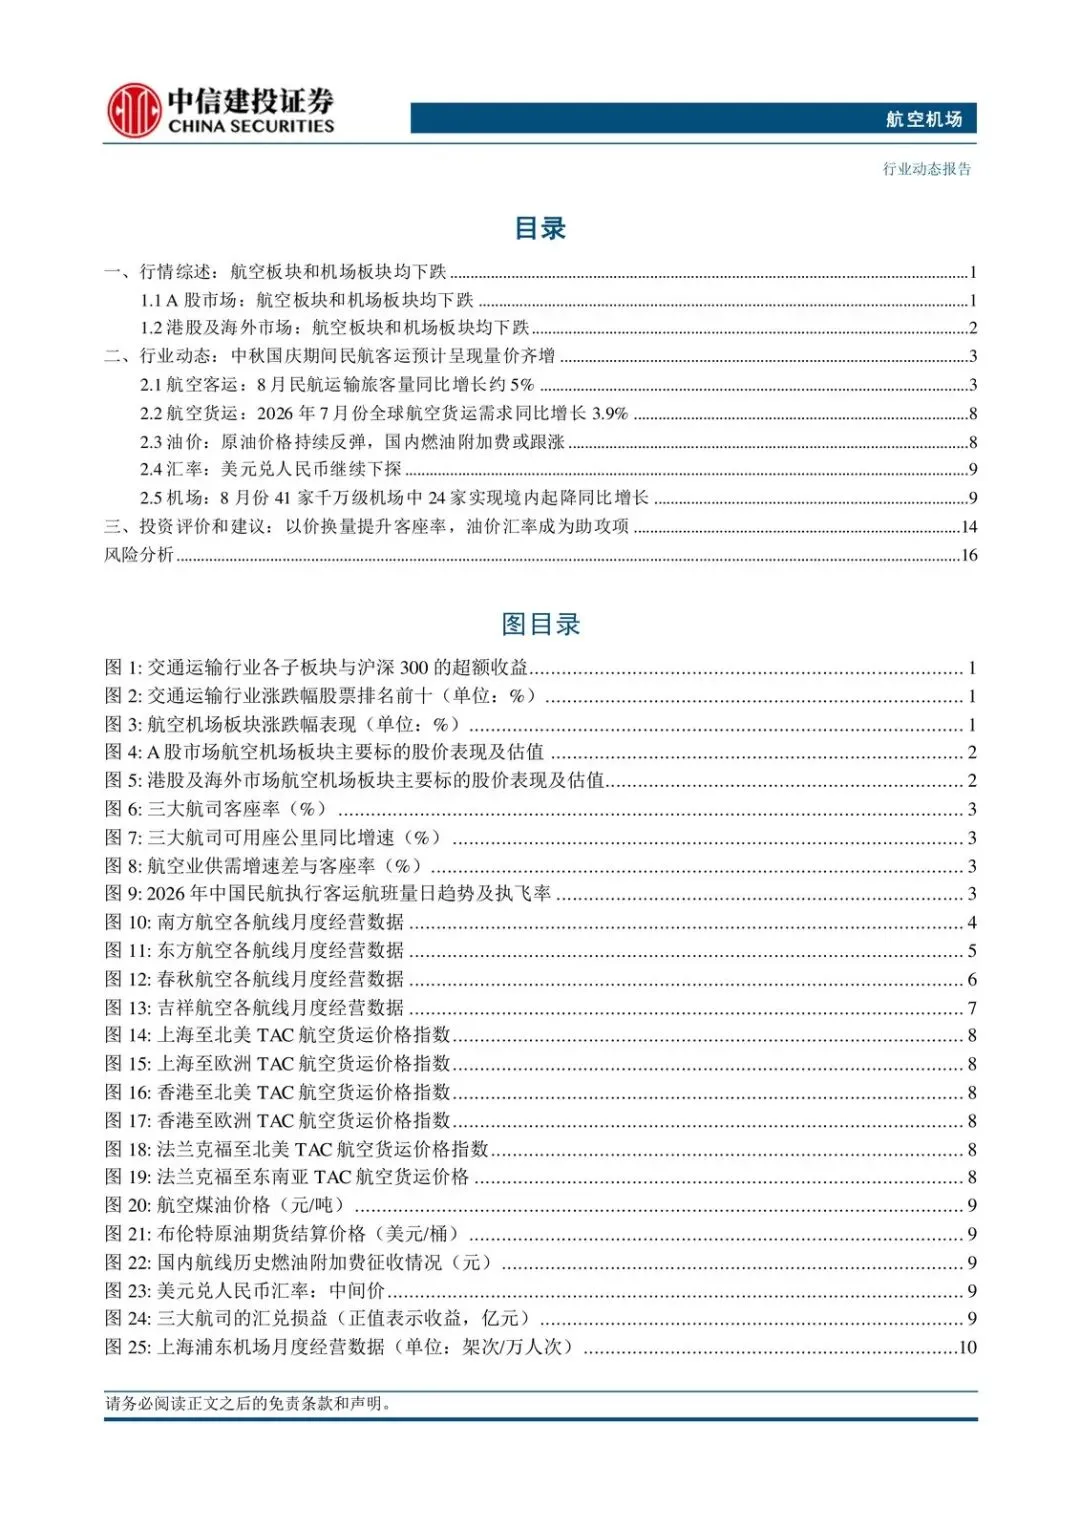
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告