研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《中国青年租住报告》。
提起租房,多数人的第一反应还是过渡——毕业头两年先租着,攒够首付就搬走。这份报告把一家头部长租公寓企业约150万客户的七年数据拉出来,结论对不上:在租客户平均年龄从27.2岁涨到29.7岁,30岁以上占比从26.1%升到38.0%,18到24岁的反而少了15个百分点。租房正从人生的中转站,变成一段真正的生活。
01.
租住正在变成一段完整生活
1、七年平均年龄涨了2.5岁。2019年在租客户平均年龄约27.2岁,2026年上半年是29.7岁。分年龄段看更清楚:18到24岁的占比从39.2%掉到24.2%,少了15个百分点;30岁及以上的从26.1%升到38.0%,多了11.9个百分点。25到29岁仍是最大的一档,但重心的移动方向很明确——这批人不是刚毕业的临时落脚,是工作几年、生活节奏已经成型的租客。
2、学历结构同步上移。在完成学历认证的客户里,2024年到2026年上半年,硕士及以上从约15%升到约22%,涨了7个百分点;本科仍是最大群体,从约64%降到约58%;专科从约21%微降到约20%。高学历客群扩大,一部分来自高校合作和毕业季的触达,也说明租住选择正在向更成熟的就业人群扩散。
3、行业来源变得分散。2022年到2026年上半年,泛互联网和通讯制造合计占比从约46.4%降到40.4%,少了6个百分点,仍是基本盘;教育科研从6.8%升到13.7%,成了第三大来源;建筑地产从11.6%降到5.4%。商业服务、文化传媒、医疗健康、餐饮生活的份额都在往上走。租客的构成,正在从几个行业扩散到很多行业。
4、需求从能住变成合适。对已经形成生活节奏的租客,判断标准变得很具体:通勤能不能兼顾工作和休息,房间能不能做饭、能不能储物,设备和服务的响应能不能减少琐碎负担。住所不再只是一张床,它要和一套已经成立的生活方式对齐。
02.
租期向长短两端同时分化
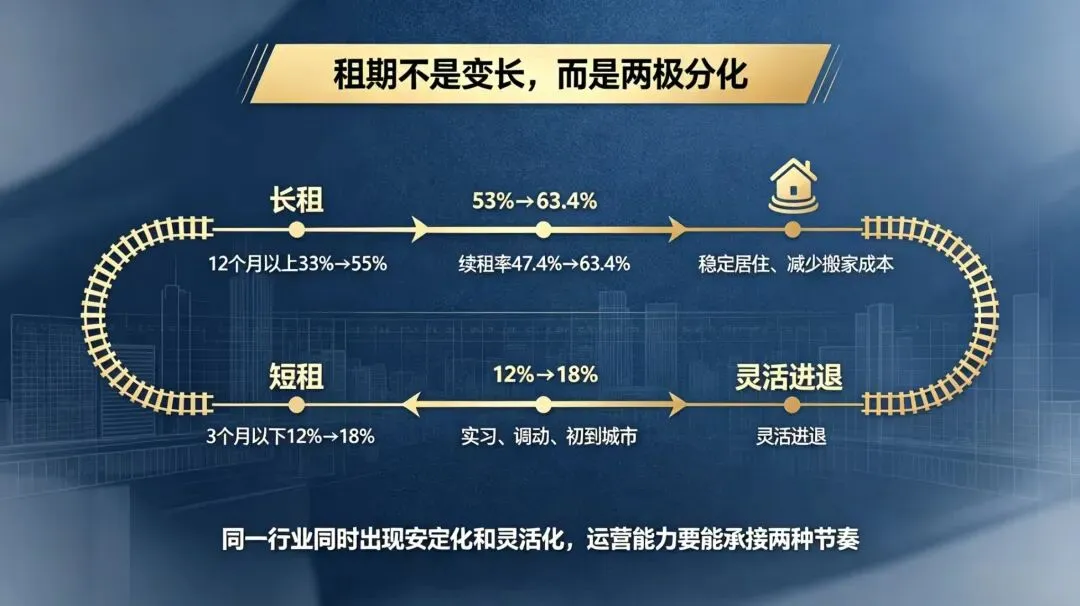
1、一年的长约从三成涨到五成半。12个月及以上的合约占比,从2019年约33%升到2026年上半年约55%;同时3个月及以下的从约12%升到约18%。两头都在涨,中间租期在收缩。这个结构在租赁市场里不常见,通常需求会向某一端集中。
2、续租率升了十六个百分点。整体续租率从47.4%升到63.4%。目前在租客户中,居住三年以上的约占15%,其中还有住满五年的。签约时长是当时的选择,续租是入住后的再选择,累计居住时长是结果——三个指标指向同一件事:一部分租客已经在这里住了很久。
3、两头各有各的道理。长租省下的是重新找房、搬家、重新适应环境的成本,熟悉的房间、通勤路线和周边生活可以延续;短租对应的是实习、项目制工作、跨城调动和初到城市的过渡,期限短,意味着下一步的余地大。安定和灵活,在同一个人身上可能先后出现。
4、一套产品要容纳两种时间。这是给运营方的难题:长住客要稳定、要维护、要不被打扰;短住客要即租即走、要低门槛。标准化的房间容易复制,能在同一栋楼里同时承接两种节奏的运营能力不好复制。
03.
选房变成一场风险评估
1、决策周期接近翻倍。2019年客户从接触到签约平均9.9天,2025年是18.8天。多出来的这几天,花在比较上:价格、通勤、空间、配置、服务一起进比较清单,一部分客户还会把同一品牌的多个门店放在一起看。
2、直接渠道占比从六成升到九成。客户越来越倾向绕过中间环节,直接和房源方核对条件。信息链条缩短了,前提是对方给得出清楚的产品和服务信息,把居住预期落实到具体条件上。
3、两成客户是回头客。老客户回流占比约20%,说明一部分人在新的租住需求出现时,又选了有亲身体验的那个。房间好不好用、服务靠不靠得住、出了问题怎么处理,这些别人说不清的事,住过的人自己知道。
4、最难判断的是没发生的事。区位和房间配置,看房当天就能看见;设备长期稳不稳定、服务响不响应、公共环境有没有秩序,一次看房看不出来。租房决策变慢,本质是在给未来的日常体验定价。
04.
房租之外还有一笔生活账
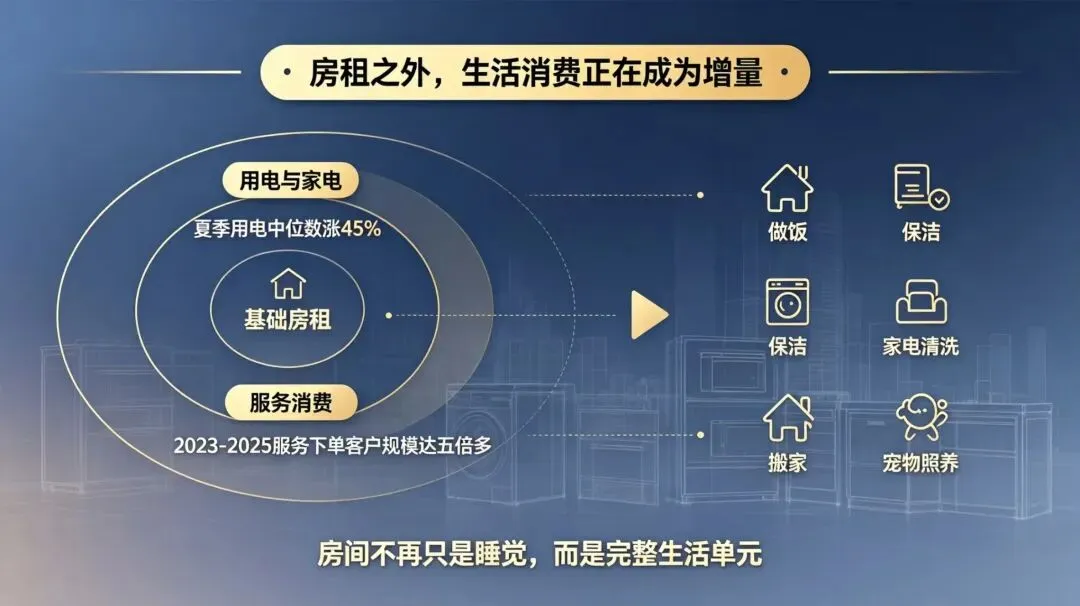
1、夏季用电中位数涨了45%。2019年到2025年,客户夏季月度用电中位数上涨45%。中位数比平均数更说明问题——不是少数极端客户把数字拉高,是大多数人的用电都在变多。房间承载的活动变多了。
2、自配家电成了常规操作。门店访谈里,做饭是客户自己添设备的主要场景:没标配烹饪设备的项目,电磁炉、电锅最常见;烧水壶、饮水机、冰箱、吹风机对应饮水、储物和个人护理;投影仪、灯具、吸尘器对应娱乐、照明和清洁。房间的最终形态,是标配加上客户自己补的那部分。
3、服务消费三年涨了五倍多。2023年到2025年,服务下单客户规模达到原来的五倍多,保洁的购买人数在扩大、使用频次在提高、重复购买在增加。保洁、家电清洗、搬家、宠物照养,这些原本自己动手的事,正在变成持续付费。
4、关注点从费用转向体验。客户反馈里,合同费用和部分基础功能问题的比重在下降,邻里噪音、公区卫生、墙面与地面状态、卫浴细节的比重在上升;宠物影响、公区占用、空气与异味这类边界问题也开始出现。租客的评价标准,从别多收钱变成了每天住得舒不舒服。
05.
行业竞争转向长期运营
1、供给还在往上走。协会监测企业截至2026年二季度末合计开业130.99万套(间),同比增长12.58%。房源还在积累,增量没有停。
2、一线四城的样本结构。截至2025年末,四个一线城市已开业集中式公寓样本3056个项目、约107.5万间,白领公寓约占87%,服务式、蓝领、金领分别约5%、3%、5%。加权出租率分化明显:深圳94.38%、广州94.11%,上海86.18%、北京88.37%。同一个产品类别,城市之间的经营表现能差出八个百分点。
3、制度和盈利同时改善。2025年9月15日《住房租赁条例》施行,这是第一部专门规范住房租赁活动的行政法规,把房源信息、押金退还、合同备案、非居住空间不得单独出租这些环节都写进了规则;同期协会监测的盈利性指标升到9.45分,连续三个季度改善。
4、竞争维度换了。报告判断,租赁产品的竞争正从满足居住走向改善日常体验,产品力不只在交付时的配置,还在长期使用中的维护、服务和品质稳定性。房源是可以复制的,稳定的运营不能。
♥
租房被当成过渡,很大程度上是因为过去它确实只是过渡——房源少、租期短、说搬就得搬。这组数据改变的不是市场行情,是这种心态该调整了:既然平均要住到快三十岁,挑房子就该按住三年的标准挑,而不是按先住着的标准。对做这行的人,交房那天只是开始。
END
往期文章: