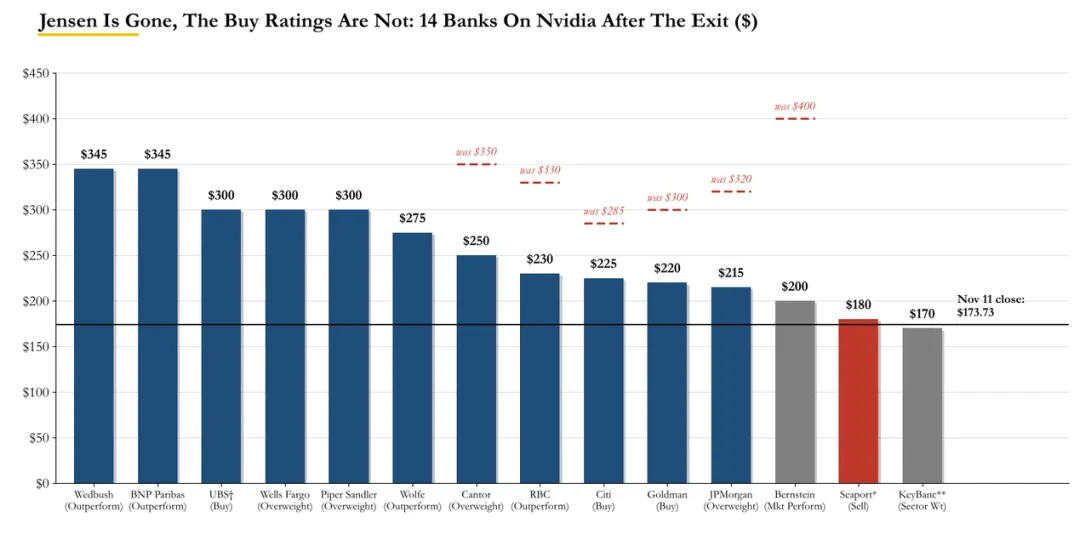
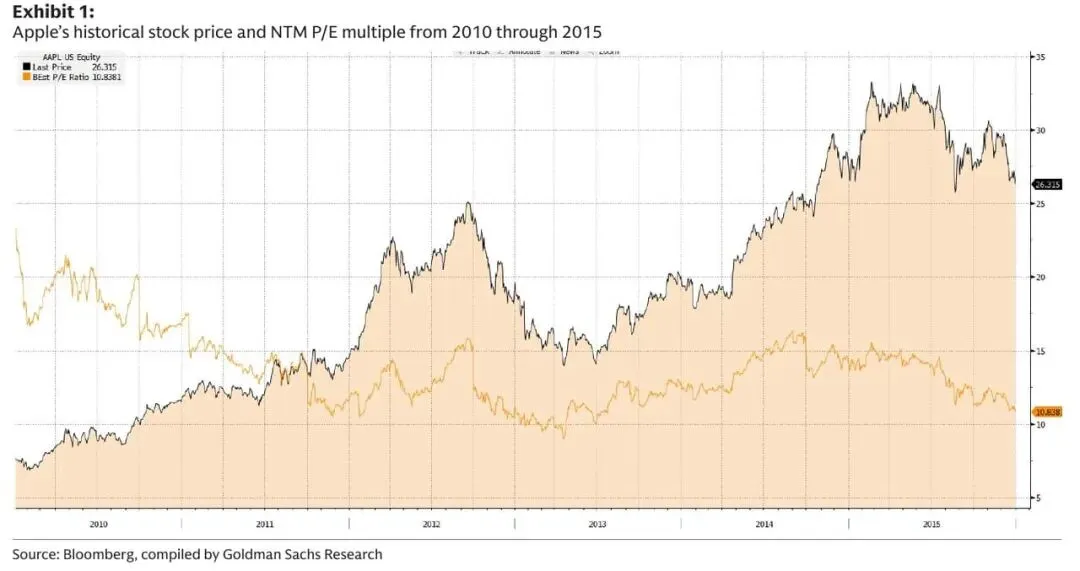
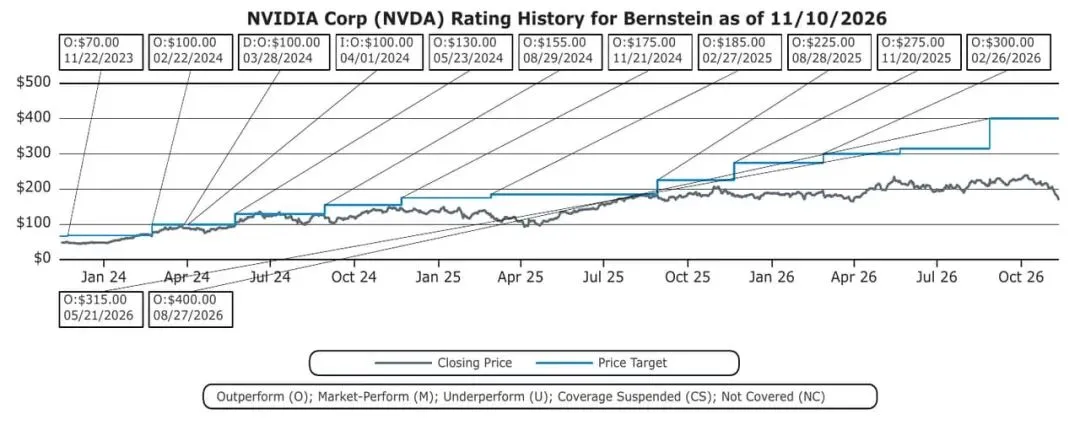
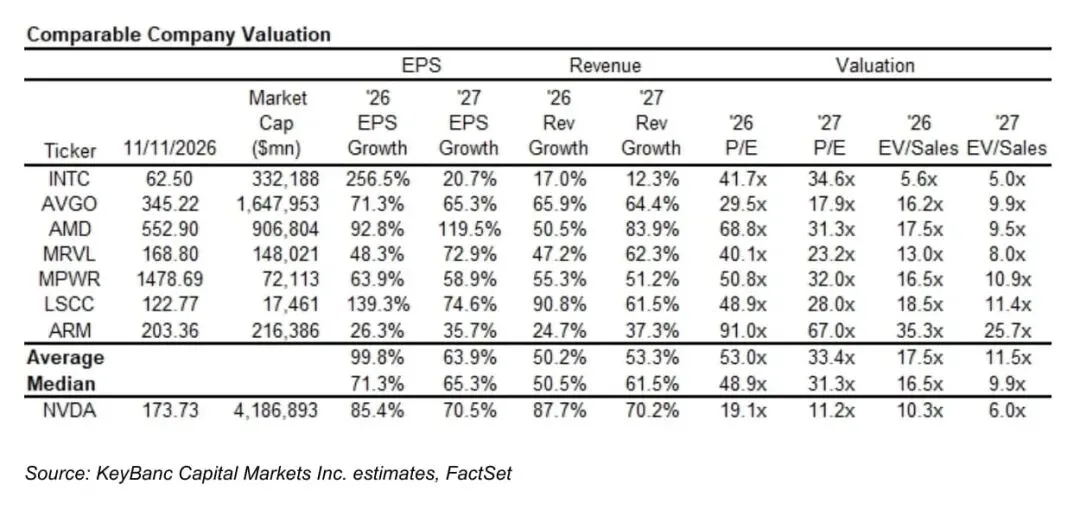
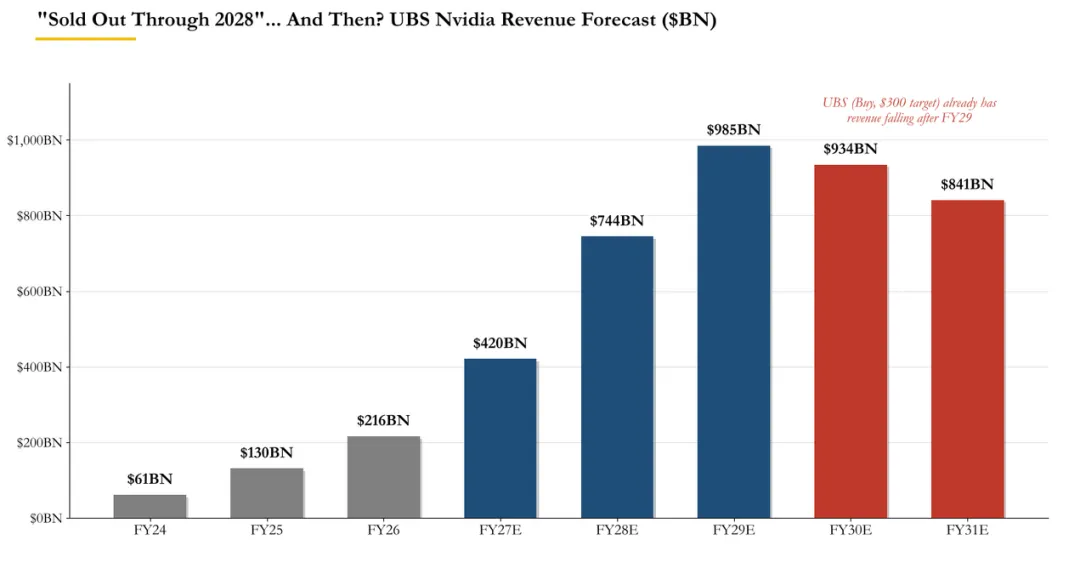
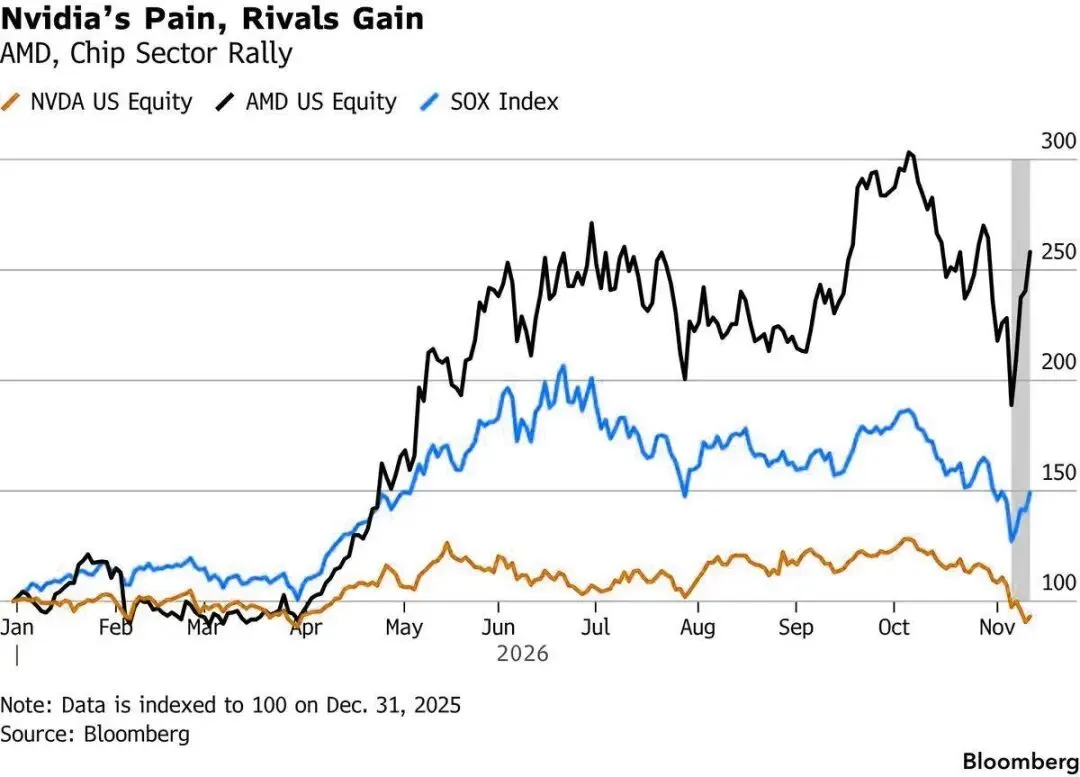
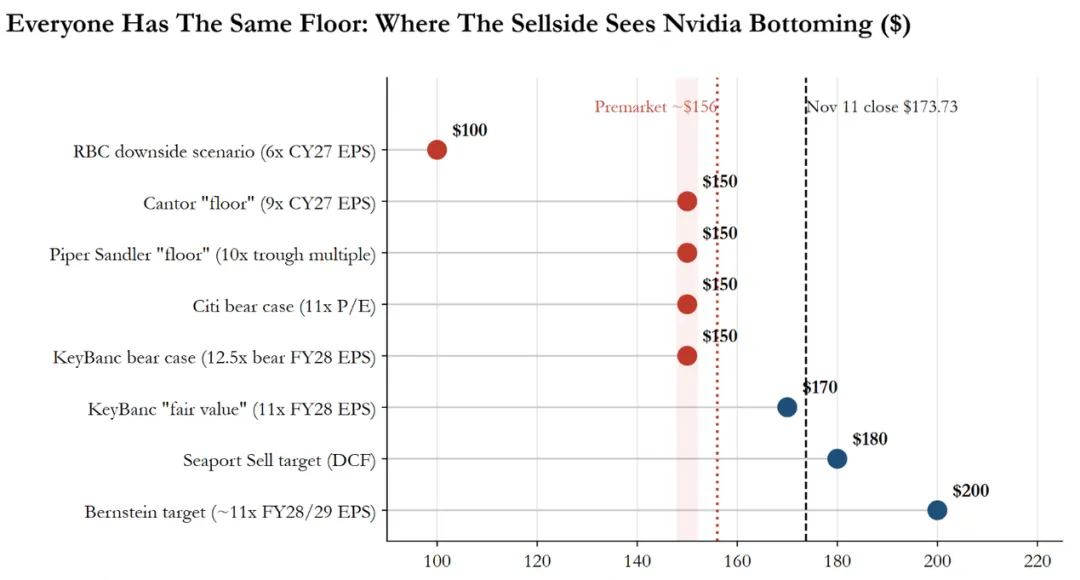
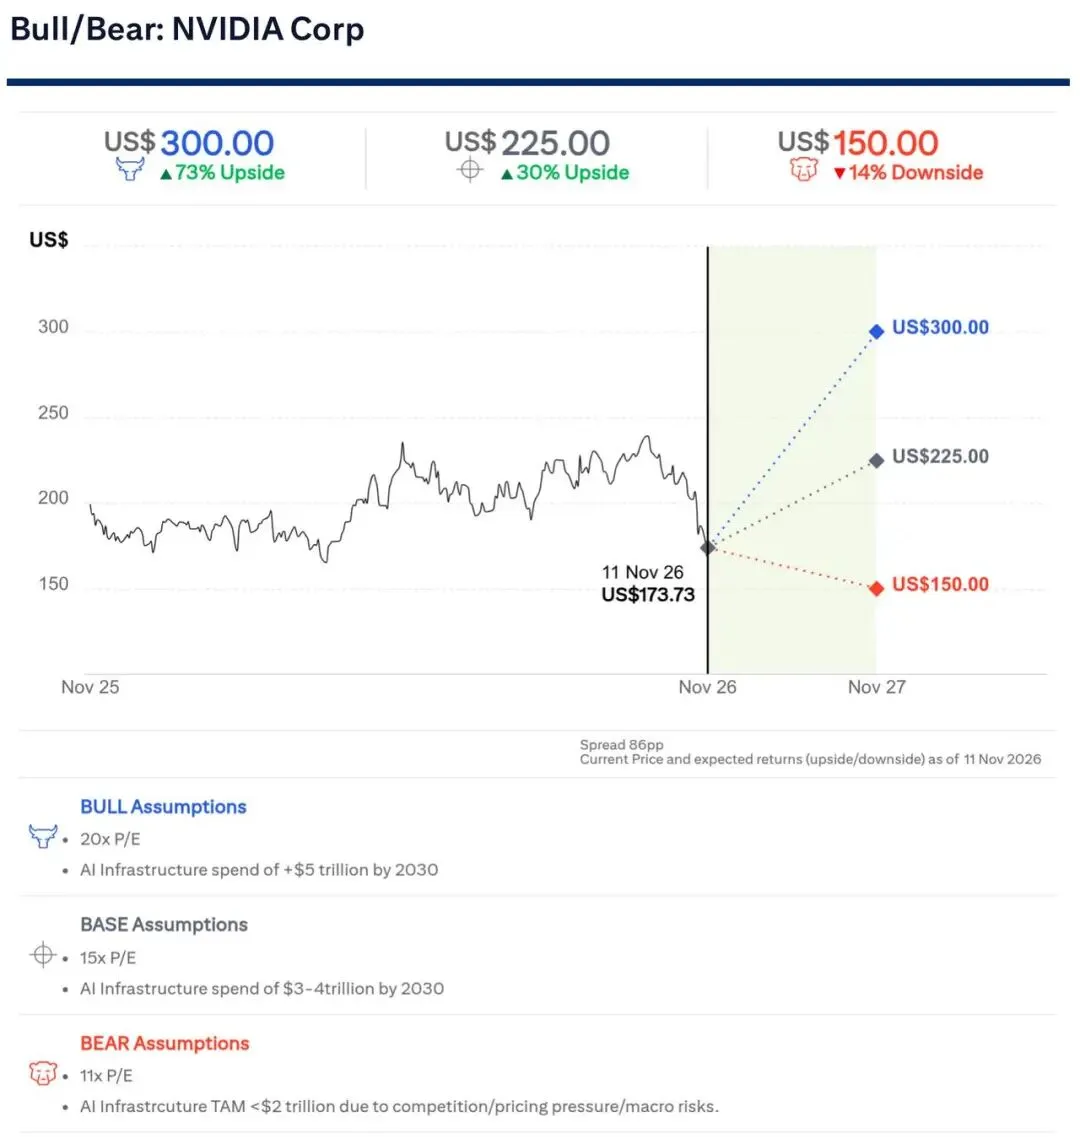
华尔街一夜14篇研报:英伟达值多少钱?答案只剩市盈率三年来,人工智能行业面临的最大风险是一位63岁的穿皮夹克的男人被公交车撞到。最终,嗯,没有公交车,黄仁勋却是以一种“轰轰烈烈”的方式离开了......周四英伟达(NVDA)宣布其联合创始人兼33年来的唯一首席执行官已辞职,立即生效,并也离开了董事会,公司因此陷入一片混乱,没有任何继任计划。本周最不令人震惊的进展是,首席财务官科莱特·克雷斯(Colette Kress)接任临时首席执行官(同时保留首席财务官职务),新思科技资深人士哈维·琼斯(Harvey Jones)成为公司首位董事会主席,而永久首席执行官的寻觅将考虑内部和外部候选人。该股在盘前交易中下跌约10%,至156美元左右,远低于其52周低点164.27美元。这意味着在开盘前,市值蒸发了约4200亿美元,该公司市值在一个月内缩水了约三分之一。这引出了整个华尔街彻夜试图回答的问题:没有黄仁勋,英伟达到底值多少钱?我们阅读了昨晚收到的14份报告(没错,是十四份),其中只有一份是辞职新闻稿发布之前撰写的,它们都将罢免视为可能发生或即将发生的事情。唯一的例外是高盛,它等到公告发布后才将其目标价下调80美元(详情见下文)。三次评级下调,五次目标价下调以及一堵买入评级墙先看成绩单。三家银行下调评级(Bernstein、KeyBanc、William Blair),六家下调目标价(Bernstein、摩根大通、加拿大皇家银行、Cantor、高盛和花旗,每家下调60至200美元),几乎所有其他人都坚称该股太便宜,不应卖出。简单算一下:仍给出目标价的13家银行,目标价均值约为260美元(中位数250美元),意味着较当前价格有约50%的上涨空间。Wedbush和法国巴黎银行给出的目标价都是345美元,超过盘前股价的两倍。唯一给出“卖出”评级的分析师——海港证券的杰伊·戈德堡——目标价为180美元,如今竟高于市价(当然,该评级正在重新评估)。这要么是一个强烈的买入信号,要么是在提醒我们:目标价往往是跟着股价走,而不是反过来。还有一点值得留意:这13个目标价中,有一个(瑞银的)是在第二起风波曝光前给出的。而那位为“黄仁勋溢价”明确报出具体数字的分析师,甚至不在我们的名单里:当丹·艾夫斯成了全场看空的人,事情多半已经出了岔子。高盛:“影响显著,但程度有限”......恰如乔布斯之后的苹果其他机构昨夜纷纷抢先发布报告,高盛却等到正式公告出炉后才作出回应。分析师詹姆斯·施奈德在开盘后不久发布报告,认为黄仁勋离职对股价构成“影响显著,但程度有限的利空”。他维持“买入”评级,却将目标价从300美元下调至220美元。其推算方式道出了华尔街的整体思路:盈利预期完全不变(标准化每股收益仍为10美元),但由于前景可见度有限、管理层交接以及执行风险,估值倍数从30倍降至22倍。换言之,盈利不变,市盈率大幅下调——这句话概括了卖方分析师的一致观点。高盛认为,影响主要体现在三个方面。战略层面,英伟达拥有实力雄厚的职能团队,但投资者尚未见到任何一位高管具备黄仁勋那样的远见、影响力和号召力。高盛预计,公司已宣布的承诺都会兑现,但要推动规模相当的新型多方生态投资,难度会更大。企业文化方面,即便Rubin Ultra和Feynman项目已在稳步推进,公司未来12至18个月也可能变得不那么敏捷,执行风险随之上升。财务方面,高盛则指出,英伟达向某些地区销售产品可能面临更严格的审查(下文详述)。不过,报告的核心是一则类比:乔布斯之后的苹果。我们认为,一个可能与当前情况相关的参照案例,是苹果在创始人史蒂夫·乔布斯于2011年1月开始长期休假、并于同年10月不幸离世前后的经历。在此之前约18个月,苹果股价的远期市盈率从约17倍降至约12倍;2013年,市盈率一度低至约9倍。随后几个季度,随着市场确认公司在iPhone及其他产品上的执行力得以延续,市盈率又回升至约15倍。在乔布斯休假及去世前后约18个月里,苹果的远期市盈率从约17倍跌至约12倍;2013年触底于9倍左右,直到市场确信没有乔布斯,iPhone这台增长引擎依然运转,估值才回升至约15倍。高盛认为,在英伟达的领导层和业务势头明朗之前,市场也会经历同样的过程,寻找合适的估值倍数。有两种看法。第一种较为乐观:英伟达已经跌到位了。按照高盛对2027日历年度每股收益16.70美元的预测(市场一致预期为15.91美元),报告发布时该股市盈率为9.6倍(周三收盘时为10.4倍),大致处于苹果当年的估值谷底。第二种则没那么乐观:苹果花了两年才触底,而且当时一位精心挑选的接班人已经在掌舵,既没有司法部调查,也没有国会传票威胁。高盛自己也承认,这个类比并不完全恰当。我们认为,这恐怕还是说轻了。“他哪来这么多时间?”奠定此次调级基调的是伯恩斯坦的斯泰西·拉斯冈,多年来他一直是华尔街最受尊敬的英伟达多头之一。他将评级下调至“与大市持平”,并在一份报告中将目标价腰斩至200美元(专业订阅用户可查阅)。报告标题简洁得令人佩服:“他哪来这么多时间?”第一波报道传出后,拉斯冈原以为没人——股东、董事会,甚至美国政府——希望黄仁勋离任。但周三晚上的事改变了他的看法:有了这些新的指控,我们觉得董事会不可能让他继续留任(我们覆盖的公司里,已有其他首席执行官因远没有这么严重的事情被解职...)。如果董事会现在不将他撤下,显然会带来进一步风险,因为看来后续还会出现更多指控。当然,董事会没等到那一步。但拉斯冈真正想说的是接下来会发生什么,而这句话很可能会成为本周英伟达持有者最难忽视的提醒:我们很难建议现在大举买入,因为后续无疑还会有更多指控(有句话说,如果你在厨房里发现两只蚂蚁,那么对厨房里蚂蚁总数的最佳估计恐怕不会是两只...)。这些指控既可能涉及内部问题,也可能与业务相关的新闻、新的政府调查等有关。再加上谁会接掌公司(内部人选还是外部人士)这一新变数,以及他们可能发现或发现不了的其他问题,只会令局势更加不确定...换句话说:如果你在厨房里发现两只蚂蚁,估计蚂蚁总数时最好别只算两只。更多指控、更多调查,以及谁来接班、接班后会发现什么,都让局势更加不确定。要了解这次转向有多突然,不妨看看伯恩斯坦自己的目标价历史:就在8月27日,该机构还把目标价上调到了400美元。(图表来源:伯恩斯坦)随后又发生了两次降级。KeyBanc的John Vinh在一份标题说明了一切的报告中,将评级从“增持”下调至“与大盘持平”(“鉴于CEO黄仁勋很可能即将离职,下调评级至与大盘持平...”),完全取消了目标价,现在认为公允价值为170美元,即2028财年每股收益15.54美元的11倍。他对黄仁勋为何如此重要的解释可能是我们读到过的最好的:在我们看来,黄仁勋不是一位传统的CEO,他同时担任英伟达的首席技术策略师、组织架构师、主要客户接口和公众形象。或许更重要的是,他在制定公司人工智能和加速计算的长期战略路线图方面发挥了关键作用。William Blair的Sebastien Naji在报告《头戴王冠,其重无比》中将评级定为“与大盘持平”(有趣的是,法国巴黎银行的Karl Ackerman也选用了完全相同的莎士比亚标题,不过他维持了“跑赢大盘”和345美元的目标价)。Naji不那么担心现有合同,而更担心黄仁勋无法促成的交易,以及他认为已经缩小的护城河。下面将详细阐述这两点。至于下调评级的分析师:摩根大通的Harlan Sur将目标价从320美元下调至215美元;加拿大皇家银行的Srini Pajjuri从330美元下调至230美元;花旗的Atif Malik在报告《没有黄仁勋的英伟达?再次下调目标价》中从285美元下调至225美元;Cantor的C.J. Muse从350美元下调至250美元,同时在一份题为“非常悲伤的一天...”的报告中将英伟达从其首选股名单中移除。“2028年前已售罄”:牛市的全部理由就这四个字那么,为什么几乎所有人都仍然看好呢?牛市的理由归结为一点,几乎所有给予“买入”评级的分析师都提到了这一点:黄仁勋离职,订单簿仍在。Piper Sandler的David O'Connor(“增持”,300美元)说得最清楚:未来两代英伟达产品的产品和路线图已成定局......未来约3年的主要平台和架构决策已经做出,公司2027日历年已售罄,2028日历年也大部分售罄。与客户的讨论集中在2029年及以后。Wolfe的Chris Caso(“跑赢大盘”,275美元)承认他整个星期都保持沉默,因为报道带有窥探性质,他在报告中最为强调:如果CEO被要求辞职,我们认为对至少到2028日历年的基本面/盈利没有丝毫影响,因为英伟达在那段时间内大部分已售罄。我们认为CEO的过渡不会对订单甚至路线图产生影响,路线图已经很好地延伸到2028日历年。他们有很多同伴。加拿大皇家银行估计,目前需求超过供应约50%。Wedbush的Matt Bryson指出,英伟达在过去四个季度中平均每次都超出了5%以上,他会感到惊讶如果这种情况发生改变,或者如果公司不提高其明年70%的营收增长预期。摩根大通指出,Vera Rubin、Rubin Ultra和Feynman的量产计划已经制定好。换句话说,盈利(E)是没问题的,唯一变动的是市盈率(P/E)。在这方面,多头是有道理的,因为没有多少倍数可以压缩了。截至周三收盘,英伟达的交易价格约为2027日历年盈利的10倍,Piper称之为20年来的低谷,William Blair称之为历史最低(根据2028年共识为7倍);截至今天早上,价格在9倍到10倍之间。KeyBanc自己的比较表显示了这是多么孤立:芯片同行的平均交易价格是2027年盈利的33倍,中位数是31倍,而英伟达是11.2倍,尽管其收入增长速度快于大多数同行。Wolfe 将该股票的价格定为其对 2029 财年盈利能力的 8 倍以下,RBC 计算出该股票相对于“七巨头”有 60% 的折价,相对于半导体同行有 70% 的折价,Wedbush 则认为,在当前水平上,几乎任何不确定性都已反映在价格中。好的。但是,以“到 2028 年都已售罄”作为投资论点有一个小问题,这个问题就存在于其中一个看涨者的模型中。瑞银的 Tim Arcuri 在周三晚上发布的一份“First Read”报告中维持了他的买入评级和 300 美元的目标价,他预测英伟达的营收将从上一财年的 2160 亿美元增长到 2029 财年的 9850 亿美元...然后下降,到 2030 财年降至 9340 亿美元,到 2031 财年降至 8410 亿美元。该预测是为黄仁勋领导下的英伟达量身定制的。如果没有他,未来几年的情况会如何,这可能是个值得探讨的问题,也许10倍的市盈率从一开始就在告诉我们一些事情。英伟达银行刚刚失去了唯一的信贷员如果未来两年是安全的,华尔街到底在担心什么?简而言之,答案是资金,这是除了英伟达股东之外,故事中最关键的部分。忠实读者都知道,自去年十月我们首次警告人工智能建设依赖债务和循环融资以来,我们就一直在强调这一点。最近在《英伟达的CoreWeave两难困境》和《英伟达获得6900亿美元,其他499家获得3400亿美元》中也提到了。就在本周,我们指出英伟达向SB Energy电汇了15亿美元,并为OpenAI提供信用支持:芯片供应商为房东提供资金,并为租户提供担保,然后租户购买芯片。英伟达一直是人工智能交易的中央银行,而这家银行只有一名信贷员。瑞银的Arcuri将其列为影响的三个关键领域之首:公司已成为众多人工智能行业参与者的主要资金来源,包括新云服务商、大型语言模型开发者、生态系统合作伙伴和供应商,我们一直认为黄仁勋是这项努力的关键推动力。即使新领导者最终保持类似的方法,也可能会有一些“暂停”。我们估计英伟达每季度产生约500-600亿美元的自由现金流——其中很大一部分已重新投入系统,因此这很容易从系统中抽取约500亿美元或更多——至少是暂时的——在一个利率上升且信贷市场某些部分流动性减弱的关键时期。翻译过来就是:英伟达每季度产生500-600亿美元的自由现金流,其中很大一部分直接回流到客户、供应商和新云服务商,即使是暂时的暂停也可能从人工智能生态系统中抽走500亿美元或更多,而此时利率正在上升,信贷市场部分领域已出现流动性不足。可以将其视为人工智能交易的量化紧缩,通过上午8:48的新闻稿宣布。William Blair列出了这些资金所购买的东西:OpenAI的300亿美元股权,对Anthropic和xAI的投资,对CoreWeave (CRWV)等新云服务商的产能担保,以及在供应方面对Lumentum、Coherent和Corning的预付款、多年采购协议和股权投资。其结论,也是降级的一个核心原因:虽然现有合同会在CEO更迭后继续有效,但风险在于下一轮交易,以及英伟达在2027年及以后捍卫其市场份额的能力。如果黄仁勋离职,或者受到调查和审查的严重阻碍,我们认为英伟达可能会面临来自博通和AMD等供应商的更激烈竞争。高盛以其一贯的客气方式表达了相同的意思:现有承诺会得到履行,但在生态系统合作伙伴之间以相同规模协商新的多方投资将变得更加困难。然后它补充了一句话,这句话可能直接出自这些页面,解释了为什么该股票在丑闻发生前如此便宜:根据目前已有的信息,我们认为这些事态发展在未来12-18个月内,可能对英伟达的财务和盈利能力产生适度的直接影响——考虑到公司长期的积压订单(12-24个月)和清晰的产品路线图(未来2-3年)已经进入执行阶段。所以你看:10倍的市盈率是市场对供应商融资停止那天的定价。那一天可能刚刚到来。Seaport更进一步。在《选择不多——都不好》中,Goldberg提醒读者,新云服务商之所以存在,很大程度上是因为黄仁勋促成了它们的存在,而这项努力的最终高潮,一个拟议中的5000亿美元融资平台,是两个月前宣布的,涉及六家私募股权基金,但它们尚未最终敲定合同。在黄仁勋掌舵时,他认为这可能仍无法启动。没有他,他预计这将完全消失。市场收到了消息:CoreWeave盘前下跌11%,而就在当天,它正在推销一笔超过40亿美元的投资级贷款。时机就是一切。正如JonesTrading的Mike O'Rourke今天上午所说(我们之前在《纳斯达克期货下跌,英伟达董事会寻找黄仁勋替代者,竞争对手大快朵颐》中讨论过),无论谁接替黄仁勋,都不太可能像他那样继续开出支票,这对所有新云服务商来说都是坏消息。一位同时还是首席财务官的临时CEO,更不可能签署新的担保协议。Bernstein的Rasgon公开质疑英伟达在整个领域投入的所有投资、担保和保证会如何。富国银行的Joe Quatrochi被问及同样的问题,给出了早上最诚实的答案:未知。60名直接下属,零继任计划第二个担忧是组织结构图,或者说缺乏组织结构图。Seaport的Goldberg匆忙写下他的报告,甚至警告说他可能在完成时不得不重写(他确实重写了),他将董事会的选择框定为两个糟糕的选项,并认为罢免是其中更糟糕的一个。他的理由很简单:“简单来说,没有人能穿上黄仁勋的皮夹克。”他承认,许多高管可以管理英伟达;但没有人能像他那样在整个行业中拥有相同的影响力。而且问题既是结构性的,也是个人性的:这种筒仓式的结构将导致任何内部候选人都深入自己的专业领域,但对业务的其他大部分内容却一无所知。这都不会是永久性的障碍,但要围绕一位新领导者完全重组公司将需要很多个季度。除此之外,它将成为一家不同的公司。在我们看来,它会是称职的,但远没有公司过去那么有活力。富国银行用一个数字表达了同样的观点:大约有60位高管直接向黄仁勋汇报,Quatrochi直言不讳地称这种结构在新的CEO领导下是不可持续或不可复制的,可能会影响协调速度和产品上市时间。至于谁将接任,华尔街正确预测了临时人选:富国银行、Piper和Cantor都猜测是Kress。对于永久职位,每个人口中的内部人选是Ian Buck,这位22年资深员工负责超大规模和HPC,被广泛认为是CUDA的创造者;Piper称他是一位受投资者欢迎的强有力候选人。William Blair补充了Jonathan Ross,Groq的创始人兼TPU架构师,于去年12月加入,而RBC则列出了Jeff Fisher、Debora Shoquist和首席科学家Bill Dally,然后承认是否有人能复制黄仁勋仍然是一个悬而未决的问题。彭博社提到的外部人选包括AMD的Lisa Su、Arm的Rene Haas和美光的Sanjay Mehrotra。(我们对黄仁勋本人的去向有不同的想法。)摩根大通将整个事情分为两个独立的问题,具有两个截然不同的时间范围:如果黄仁勋被免去CEO职务,我们认为短期内对股票最重要的一个问题将是英伟达董事会能否成功组建一个临时高管团队,以保持公司强大的执行力记录,并继续执行现有的路线图。然而,在未来2-3年之后,我们认为主要焦点将是高管团队是否具备远见/直觉,以识别加速计算的下一个拐点,并不仅构建芯片,还构建围绕它的生态系统和平台。换句话说,一个临时团队可能可以出货Rubin。但它显然无法在其他人十年前就发现下一个CUDA,而这正是让公司最初价值5万亿美元的原因。Sur还警告说,路线图的好坏取决于执行它的人,历史表明一次执行失误往往会导致更多失误。历史怎么说?Wedbush寻找先例,结果喜忧参半:Marvell,在2016年创始家族被罢免后,最终在外人领导下繁荣发展;苹果,蒂姆·库克在史蒂夫·乔布斯(有继任计划)之后表现出色;以及惠普(马克·赫德)和英特尔(布莱恩·科再奇),两者都因婚外情突然失去CEO,没有接班人,随后进入了布赖森所说的灾难性时期。他真正的结论是,这些案例都不完全符合:在这种情况下,可以说,由于缺乏与英伟达当前情况完全平行的历史案例,不确定性进一步加剧。具体来说,我们想不起有任何情况结合了创始CEO在决定公司方向上的看似压倒性影响力、公司(及其首席执行官)对科技(和科技政策)的重要性,以及在过渡时期缺乏明确的继任计划。简而言之,没有一个先例结合了i) 设定公司方向的创始人,ii) 对科技和科技政策如此重要的公司和CEO,以及 iii) 没有明确的继任计划。Cantor在担忧清单上又增加了两项:在42,000名为了黄仁勋的事业而加入的人才中流失人才,以及英伟达在台积电的地位。法国巴黎银行在后者上更进了一步,暗示可能会损害英伟达赖以获取尖端晶圆和先进封装的代工厂关系。Cantor的解读是,在其他条件相同的情况下,共识现在将假定市场份额和毛利率会降低。高盛指出,英伟达自己的2026财年10-K报告显示,中国大陆、香港以及除美国和中国台湾以外所有其他地区的总销售额占11%,并预计某些司法管辖区(它特别提到了新加坡,司法部一直在调查客户的发货情况)的业务将面临更严格的审查。摩根大通没有等到规则改变:它已经从其2028财年数据中剔除了整个“中国+其他”类别,约占上半年收入的8%,将其2028财年每股收益削减约9%至14.45美元。瑞银认为,更严格的规定可能会影响到新加坡和马来西亚以及中国的出货量,并认为约有10%的收入面临风险。2025年中期英伟达停止披露时,仅新加坡就占了近20%的收入。法国巴黎银行指出,中国和中国台湾合计约占销售额的29%,并预计更严格的审查将意味着对两地的GPU出口减少。威廉·布莱尔认为,对东南亚和主权买家实施更严格的许可、恢复扩散式国家上限或更广泛的实体清单的可能性。另一方面,沃尔夫认为出口担忧是多余的,因为对华人工智能出货量已经微不足道(北京本身已经限制了H200的使用),而加拿大皇家银行指出,上季度中国约占数据中心收入的1%,并且不包括在指导中。这两种情况都可能属实:中国业务微不足道,而监管机构实际关注的东南亚中间商并未计入中国业务。英伟达的痛苦,其他所有人的收获几乎所有部门都同意的一点是谁受益。正如我们在今天早上的总结中指出的那样,竞争对手正在大快朵颐,本周的图表仍然是彭博社的这张:法国巴黎银行(BNP)、海港证券(Seaport)和威廉·布莱尔(William Blair)都将AMD和博通(Broadcom)视为显而易见的赢家,因为超大规模厂商和实验室又多了一个理由来使其硅产品多样化。法国巴黎银行预计,到2030年,定制芯片可能占人工智能加速器单元的近四分之三,并补充了一个次要角度:英伟达将其网络设备与GPU捆绑销售并收取高价,因此任何转向都将解开这种捆绑,并有利于Arista和Celestica。由于英伟达购买了所有HBM的一半,这可能也会缓解内存价格上涨的压力。Wedbush认为AMD是最大的受益者,并提到了Cerebras。与此同时,威廉·布莱尔借此机会点出了护城河的“潜台词”。它的论点是,CUDA锁定效应是基于为另一个芯片重写内核的成本,而现在随着编码代理完成移植工作,这一成本正在崩溃。证据A来自Anthropic自己的IPO路演:过去启动一个新的加速器需要6-12个月,而据报道,其Claude Mythos Preview模型在一个模型上通过AMD的MI355X实现了提示处理,大约只用了三天。纳吉(Naji)谨慎地称这一说法狭隘。这仍然不是你希望在创始人离职的同一周流传的事情。所有人都有相同的底线那么股价会在哪里触底呢?在这方面,华尔街出奇地一致,而根据我们的经验,这不是一个好兆头:Cantor 预计 CY27 每股收益为 150 美元(尽管承认预测底部具有挑战性)。Piper 认为 150 美元是其 10 倍谷底市盈率的底部。KeyBanc 的熊市预测为 150 美元。花旗银行也是如此,为 11 倍(图表来源:花旗)。在盘前交易中,英伟达股价约为156美元,仅比华尔街普遍认同的底部高出4%,这个底部可能比其制定者预期的更快受到考验。唯一愿意大幅下调的银行是加拿大皇家银行(RBC),其100美元的下行情景假设市盈率压缩至2027财年每股收益的6倍,低于英伟达五年来的低谷。高盛则拒绝给出任何底部价位,其苹果股价图表提醒了我们原因:一个低谷市盈率可以持续几年。蚂蚁仍在行军我们将把对其他所有人的意义的最终话语权交给华尔街唯一的看空者。Seaport的戈德堡预计近期不会有太大变化(2027年的合同已经签署且难以取消,Anthropic的IPO可能在下周进行),但他认为未来情况会大不相同:总的来说,我们认为人工智能支出将持续到明年,但2028年可能对每个人都变得更加艰难,因为如果没有其主要推动者,这股热情浪潮将会消退。那么,究竟是像Piper所说的那样,9-10倍市盈率是一个绝佳的长期买入机会,还是2028年将面临一个缓慢演变的问题?牛市的理由是真实存在的:处于低谷的市盈率、已售罄的订单簿和已确定的路线图。但上述每一个底部都隐藏着相同的假设,即盈利(E)能够维持。这个E一直依赖于一个人与台积电、超大规模云计算公司和白宫的关系,以及一个默默支持了一半AI生态系统的资产负债表。很大一部分已售罄的订单簿是由英伟达自己出资、支持或推动成立的客户填补的,而决定下一笔500亿美元流向何方的人现在已经失业了。这对英伟达的2027年来说没问题。但对于新一代云计算公司、实验室以及其他2027年依赖英伟达资产负债表的所有人来说,这可是一件大事。我们更倾向于拉斯贡的直觉而非市盈率。当四家银行独立地都确定了150美元的底部时,这个底部通常会受到考验,而150美元的底部可能假设最糟糕的时期已经过去。最糟糕的时期很少在第一天就到来。接下来:克雷斯将作为临时首席执行官和首席财务官,于11月17日公布第三季度业绩,这也是众议院委员会主席要求黄仁勋举行闭门简报会的前一天。届时会有人问她关于5000亿美元的问题。在此之前,拉斯贡的蚂蚁仍在行军,他宁愿作壁上观。参考研报:高盛、伯恩斯坦、摩根大通、瑞银、花旗等参考研报来源:www.nlg.news注:受平台内容审核研报篇幅等因素,更多精彩内容请访问研报来源。免责声明:本文内容数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。

 研报速递