研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/6159686382e6
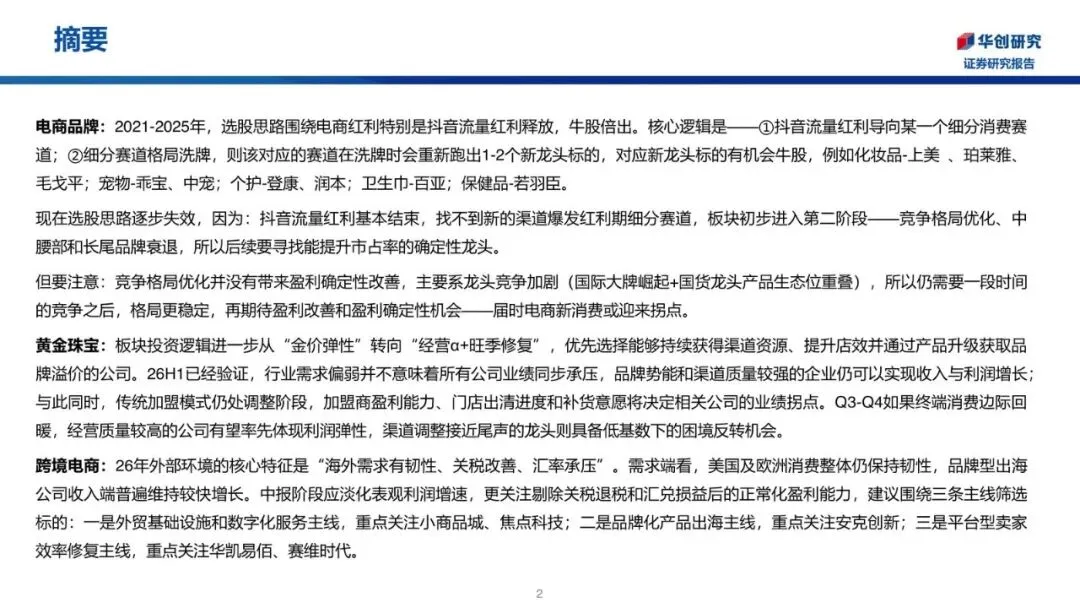
抖音红利选股那套已经失效,零售美护现在拼的是谁还能把市占率做上去,而不是谁再踩一次流量爆发。
2021-2025年的牛股路径很清楚:流量涌进一个细分赛道,格局洗牌,再跑出一两家新龙头。化妆品里的上美、珀莱雅、毛戈平,宠物里的乖宝、中宠,个护里的登康、润本,卫生巾百亚、保健品若羽臣,都是这条逻辑。现在红利基本结束,找不到新的渠道爆发窗口,板块进入第二阶段——中腰部和长尾在退,头部在抢份额。
麻烦在于:格局优化并没有立刻带来利润确定性。国际大牌起来了,国货龙头产品生态位又重叠,价格战和营销费用把利润先吃掉。还要再打一段时间,格局更稳,才谈得上盈利拐点。
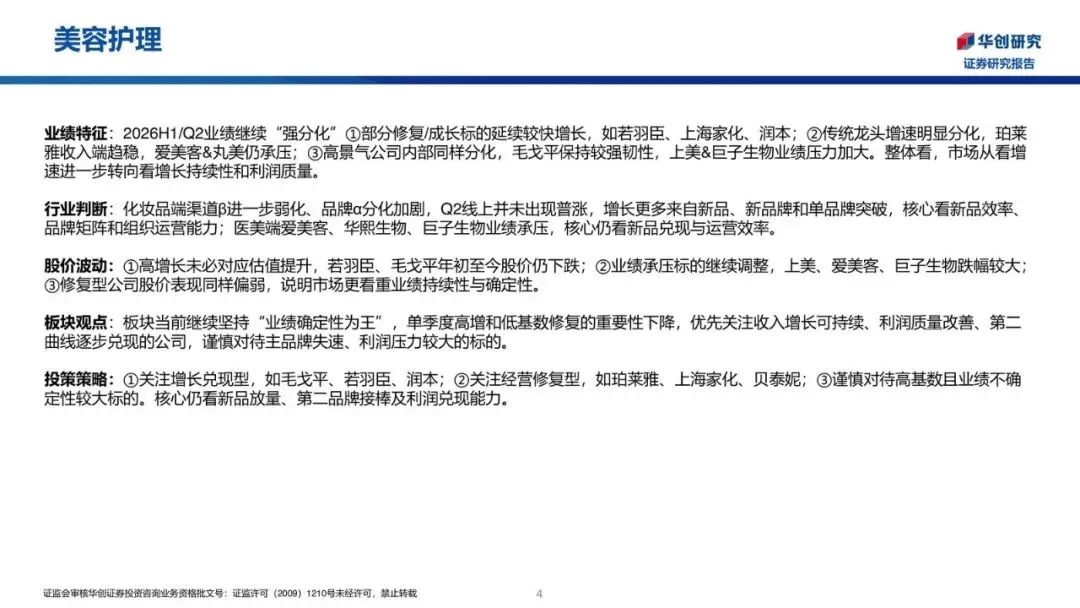
美护:增长还在,质量更贵
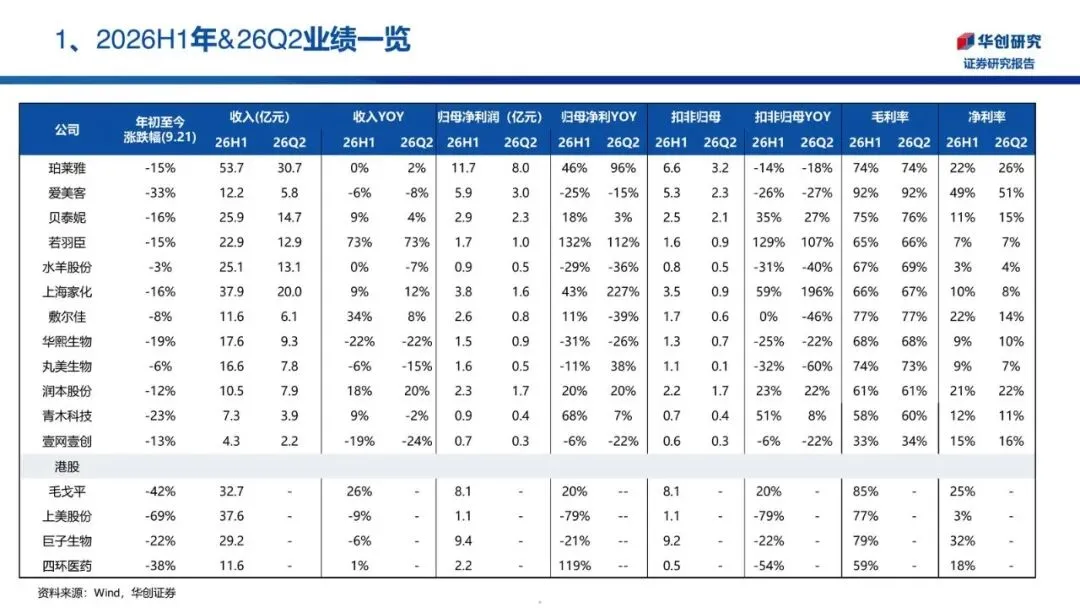
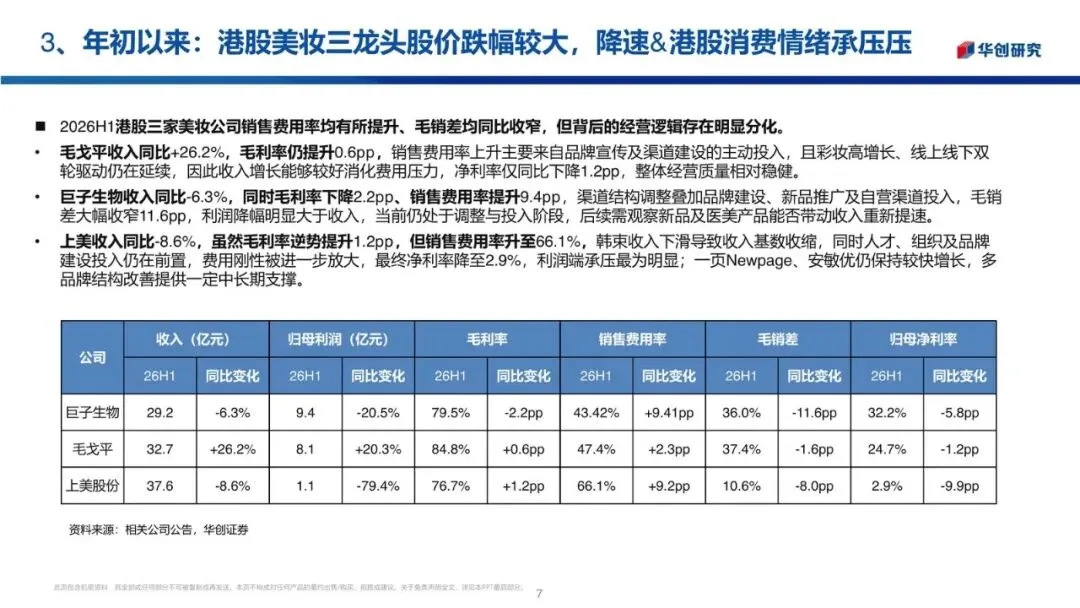
2026H1/Q2继续强分化。若羽臣收入同比73%,扣非净利同比129%;润本收入18%、扣非23%;上海家化收入9%、扣非59%。另一头,珀莱雅收入基本持平,扣非却是-14%;爱美客收入-6%、扣非-26%;华熙收入-22%、扣非-25%;上美收入-9%、净利-79%。
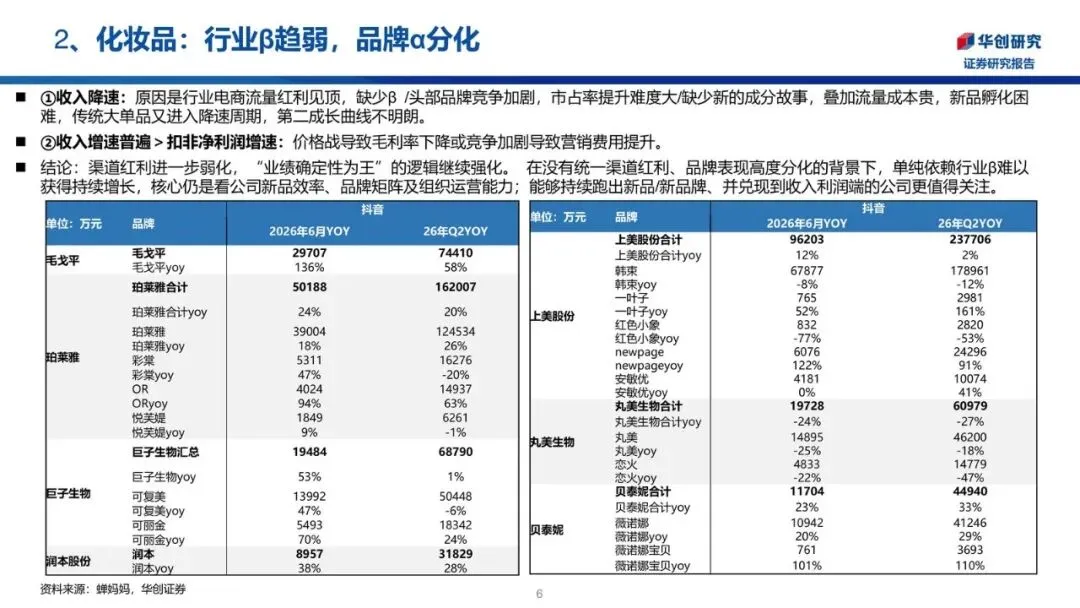
毛戈平收入仍有26%、净利20%,抖音Q2同比58%、6月同比136%,韧性还在。上美合计抖音Q2只增2%,韩束Q2同比-12%。高增长也没换来股价:若羽臣、毛戈平年初至今仍跌,上美-69%、爱美客-33%、巨子-22%。市场已经不给单季高增和低基数修复溢价,要的是收入能不能持续、利润质量能不能改善、第二曲线能不能接上。
受益的是还能持续跑新品、品牌矩阵和组织能力跟得上的公司;受损的是主品牌失速、还在靠营销硬顶份额的标的。增长兑现型盯毛戈平、若羽臣、润本;经营修复型盯珀莱雅、上海家化、贝泰妮。
黄金珠宝:别再只赌金价
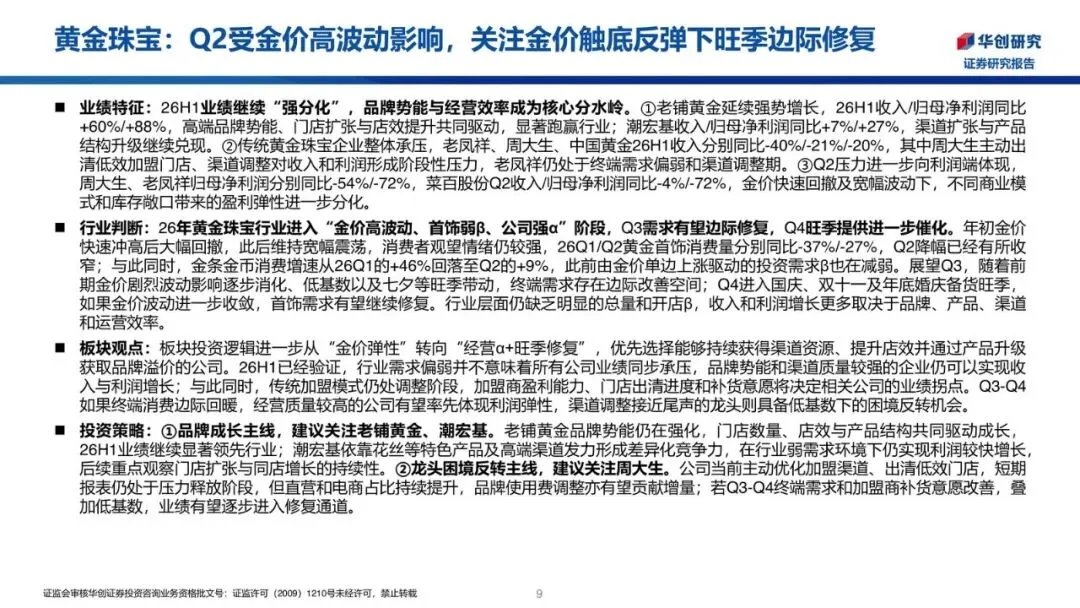
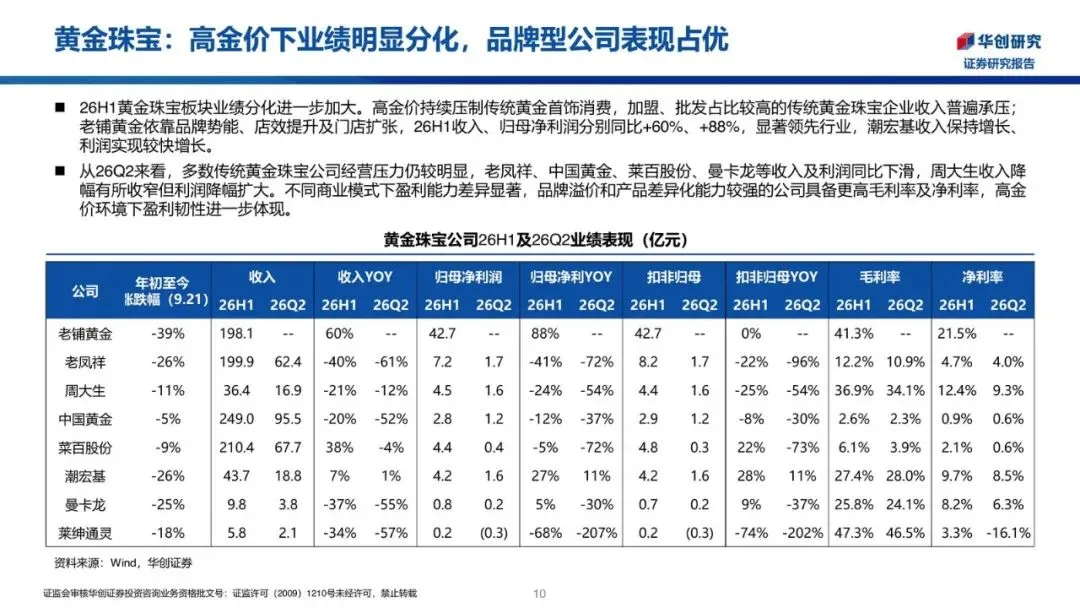
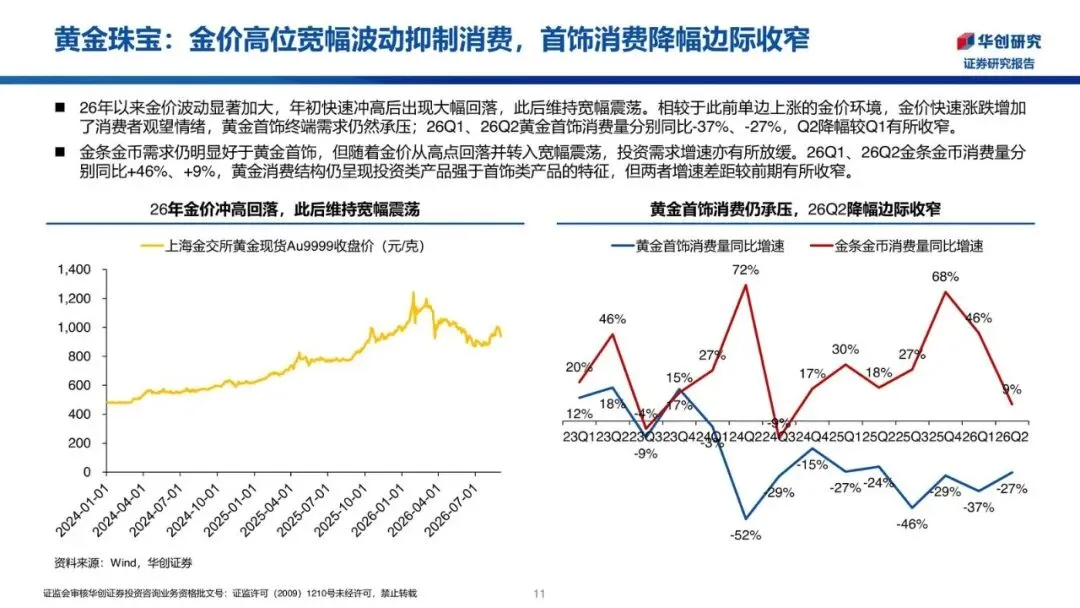
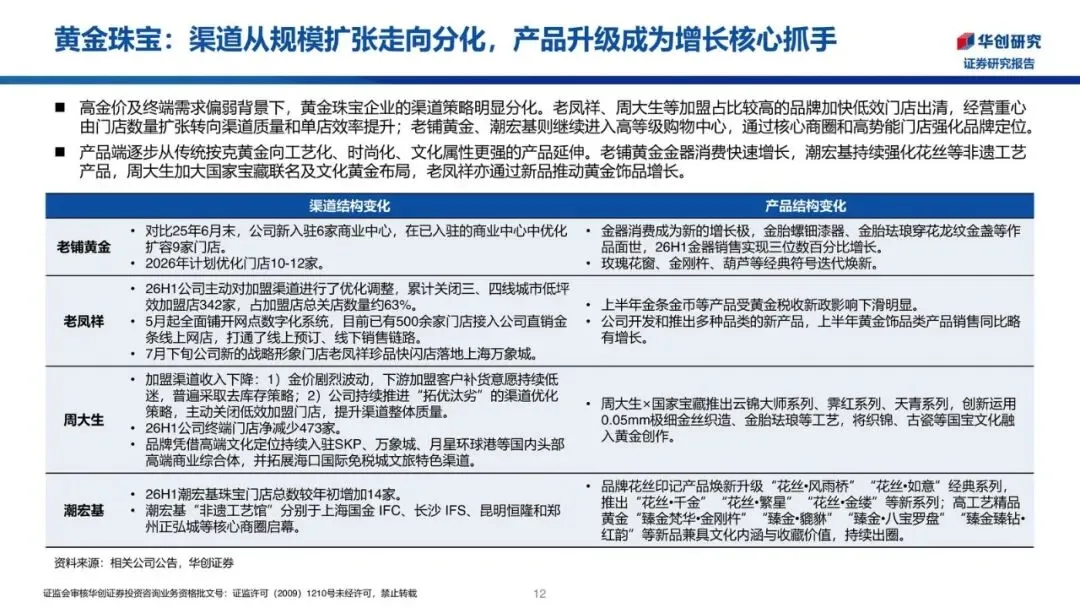
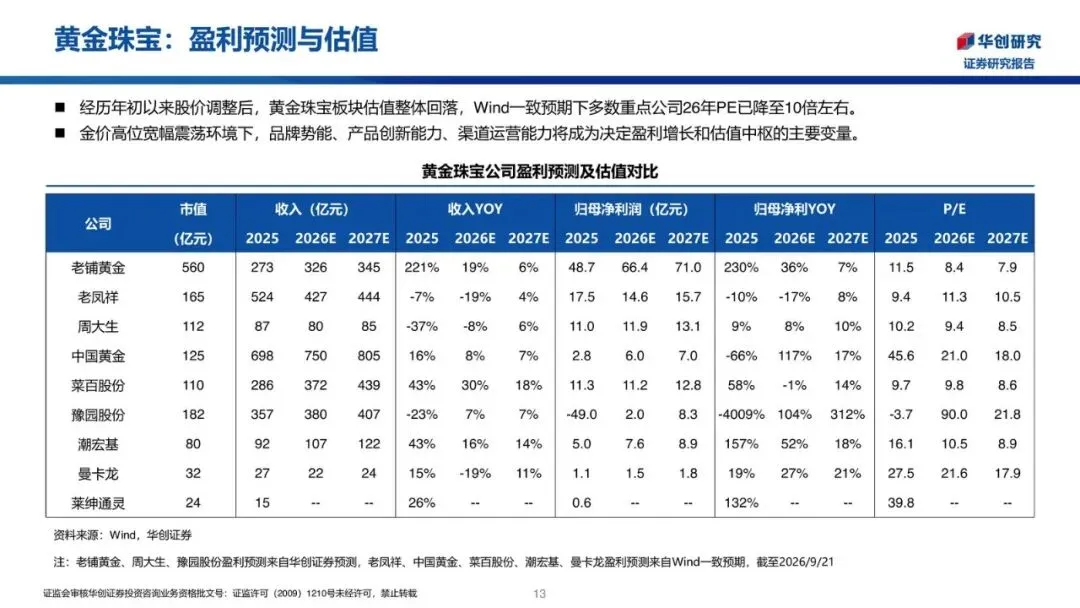
逻辑已经从“金价弹性”切到“经营α+旺季修复”。26H1验证了一件事:行业需求弱,不等于所有公司一起差。品牌势能和渠道质量够的,收入利润还能长;传统加盟还在调整,加盟商赚不赚钱、门店出清快不快、愿不愿意补货,才决定拐点。
Q3-Q4如果终端消费边际回暖,经营质量高的公司会先出利润弹性;渠道调整接近尾声的龙头,则是低基数上的困境反转。受益的是能持续拿到渠道资源、店效往上走、产品升级能要出品溢价的公司;受损的是加盟商还在去库存、补货意愿弱的链条。
跨境:需求有韧性,利润要“洗干净”
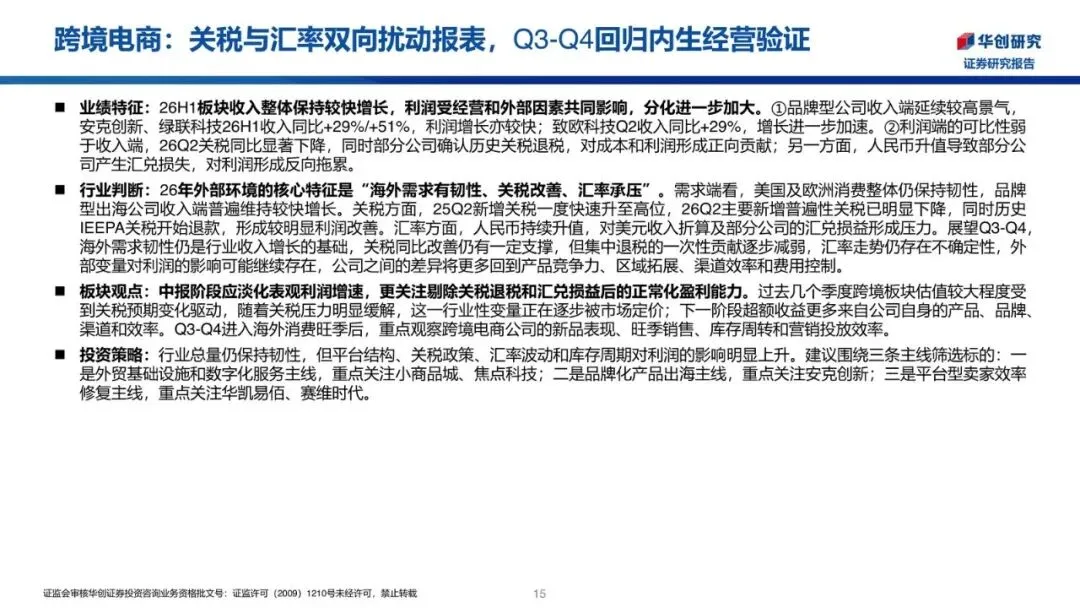
26年外部环境是海外需求有韧性、关税改善、汇率承压。美欧消费没塌,品牌型出海收入端普遍还在较快增长。中报别被表观利润带着跑,要看剔除关税退税和汇兑损益后的正常化盈利。
三条主线:外贸基础设施和数字化服务看小商品城、焦点科技;品牌化产品出海看安克创新(26H1收入166.1亿、同比29%,扣非同比50%);平台型卖家效率修复看华凯易佰、赛维时代。受益的是品牌力和数字化效率能扛住汇率扰动的公司;受损的是利润还高度依赖一次性退税和汇兑的卖家。
内需这边还在等修复,出海这边韧性已经写进中报。接下来真正要验证的,是格局优化会不会终于传到利润表。
接下来盯这几条
- 化妆品线上是否仍无普涨,增长是否继续集中在新品、新品牌和单品牌突破,而不是行业β回潮
- 珀莱雅、贝泰妮、上海家化扣非能否跟上收入,毛利率和费用率是否停止恶化
- 毛戈平抖音增速、若羽臣和润本收入利润是否仍能双位数兑现
- 黄金珠宝加盟商补货意愿和门店出清进度,以及Q3-Q4终端消费是否出现旺季回暖
- 安克等出海公司剔除关税退税、汇兑后的正常化净利率是否稳住,小商品城收入增速能否维持双位数
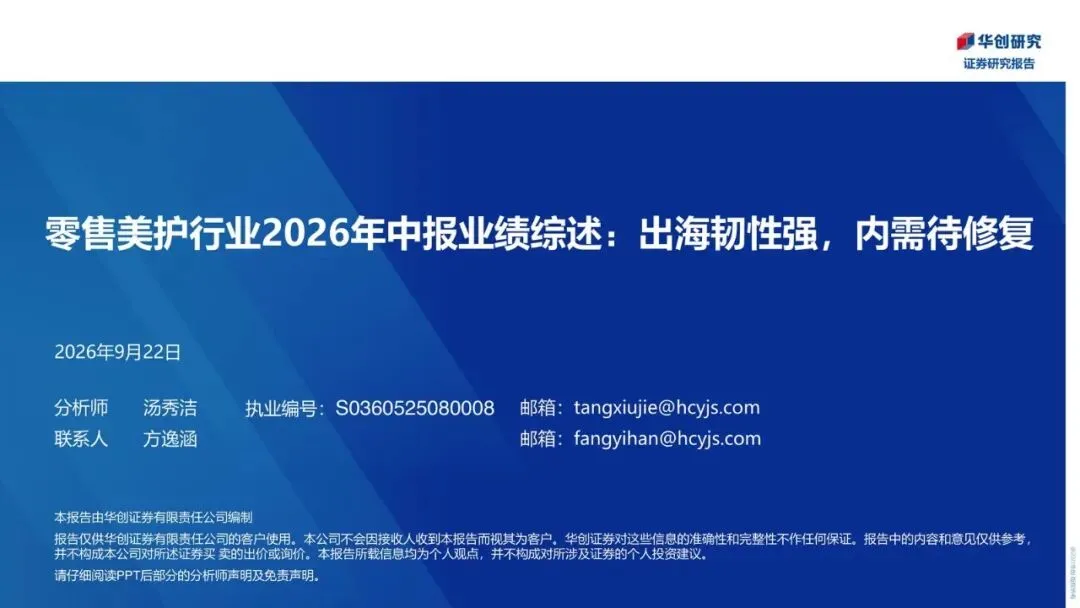
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告