研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b9e603cd788e
建筑板块的利润还在掉,真正能拿走的判断是:回款已经先于订单好转,高股息和少数景气赛道比“等行业全面复苏”更靠谱。
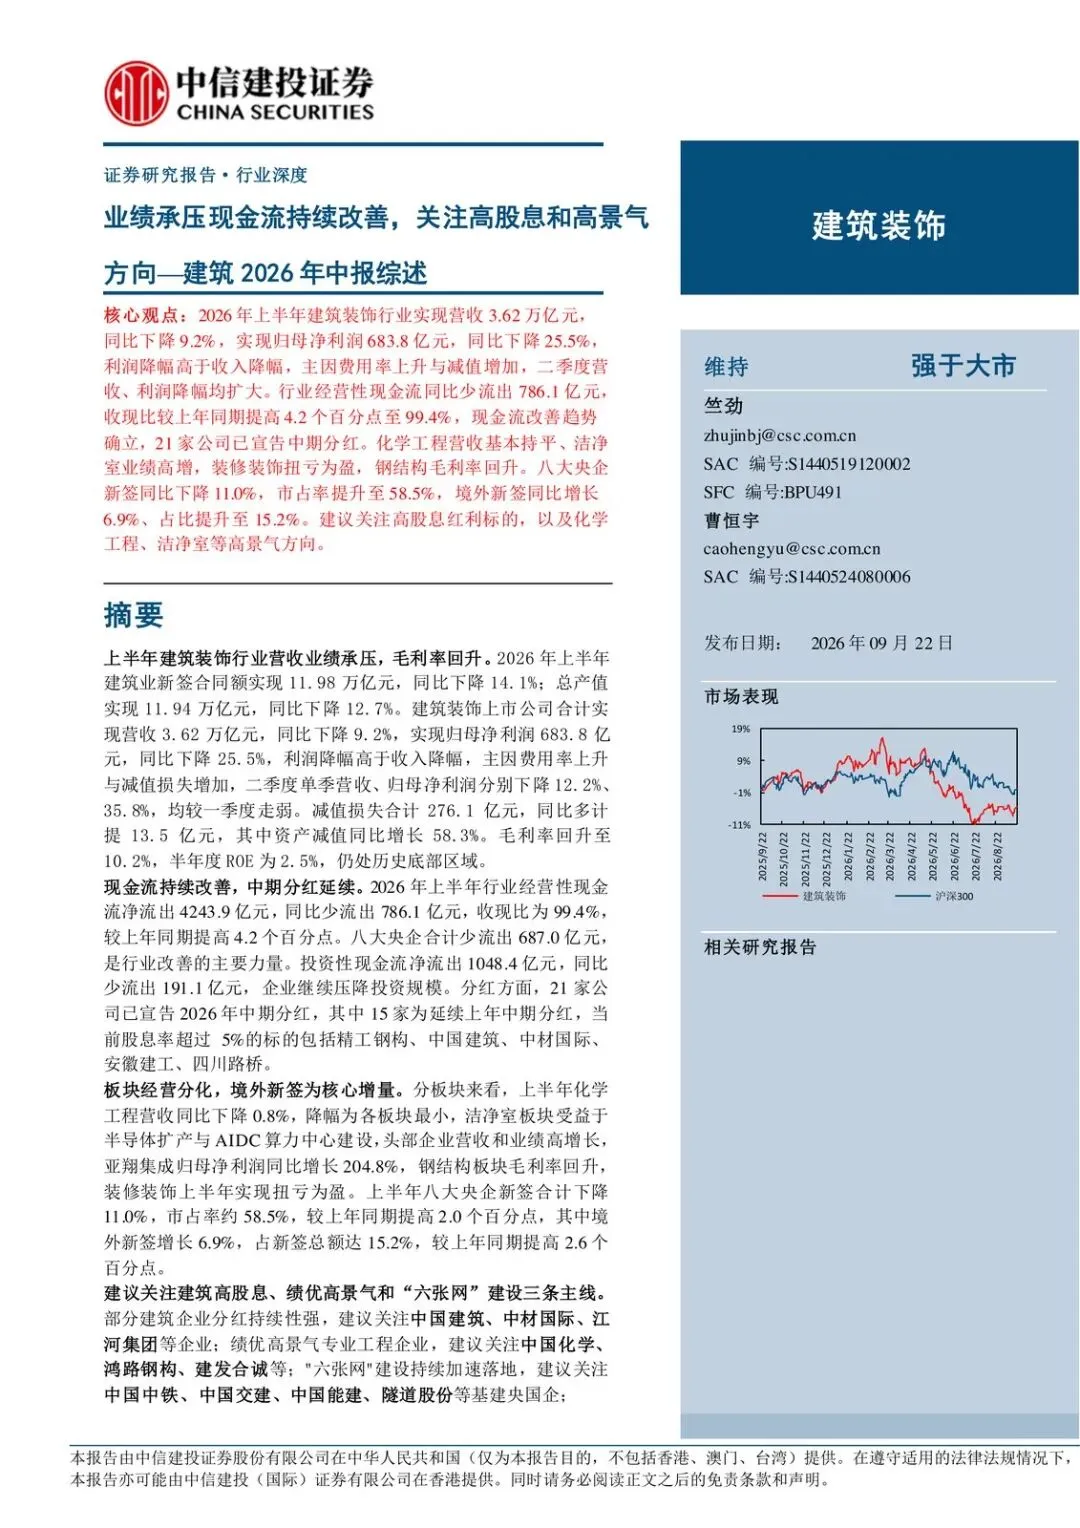
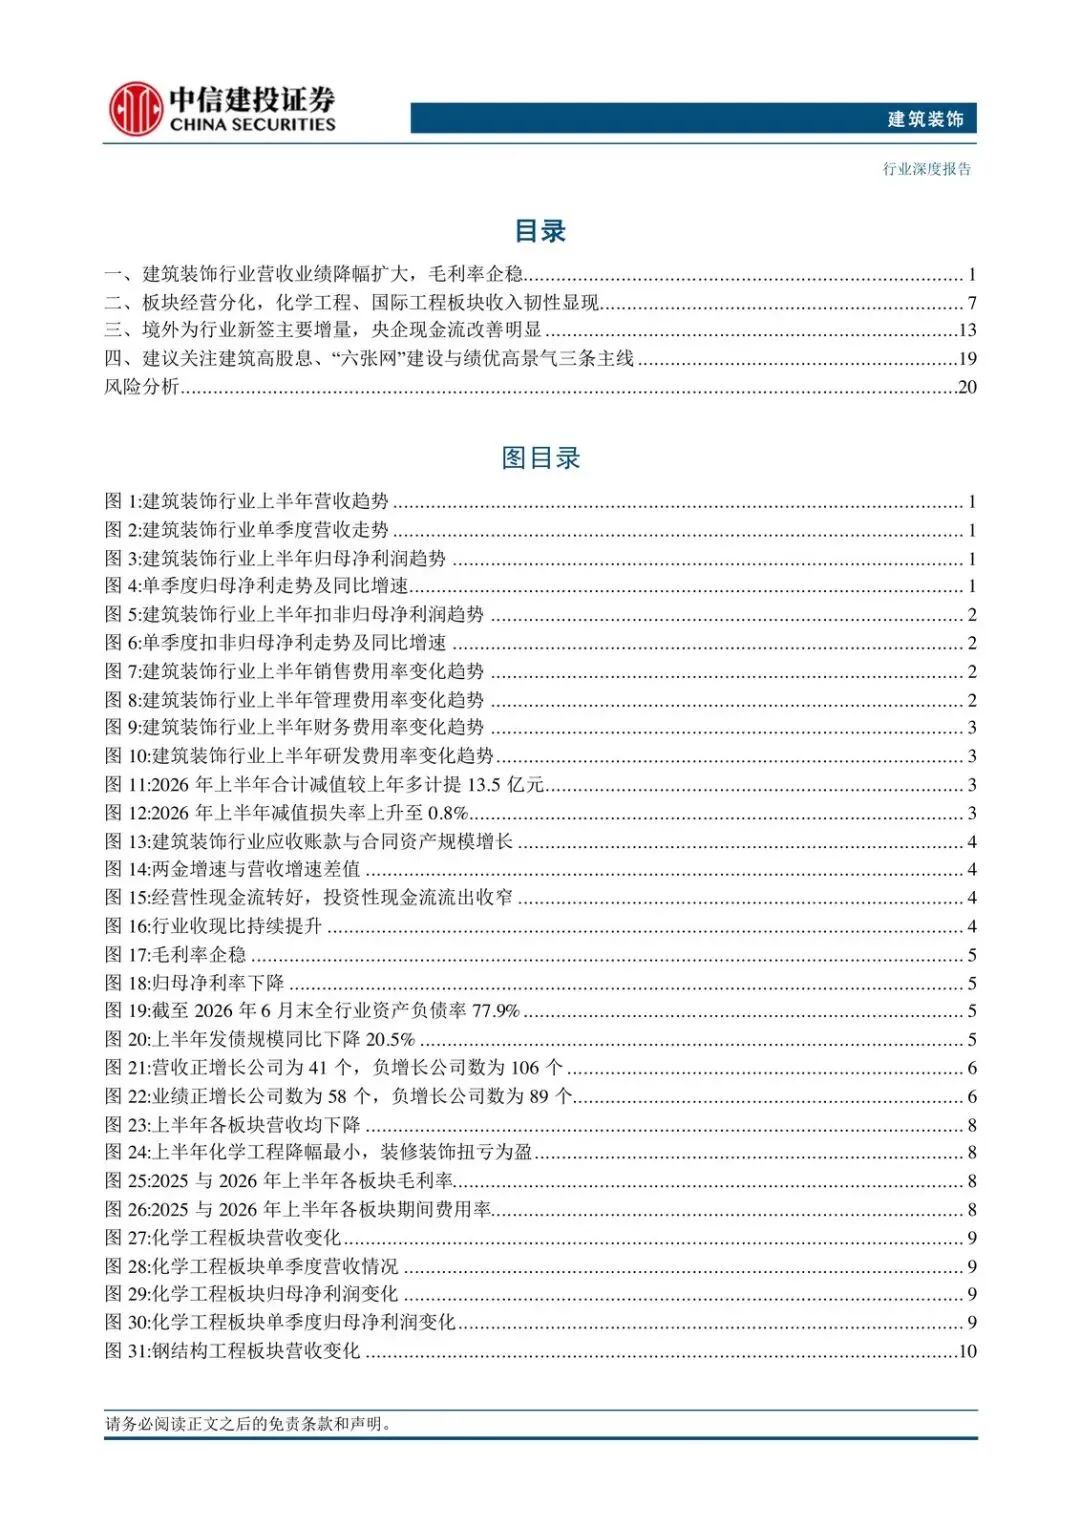
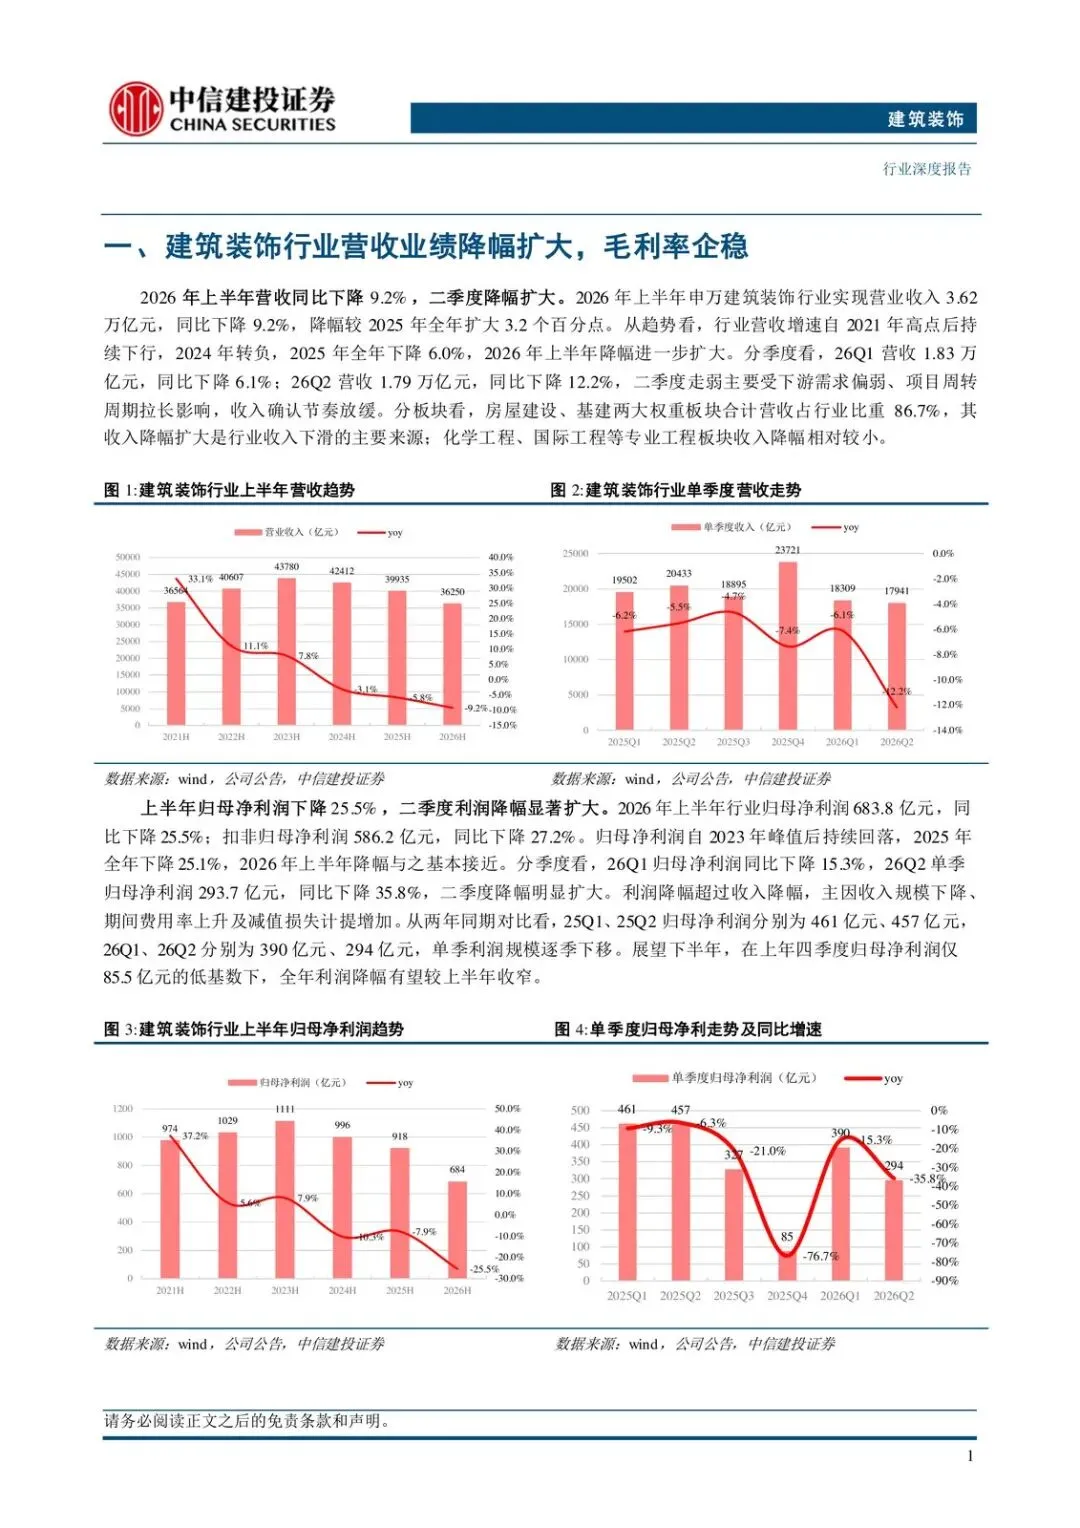
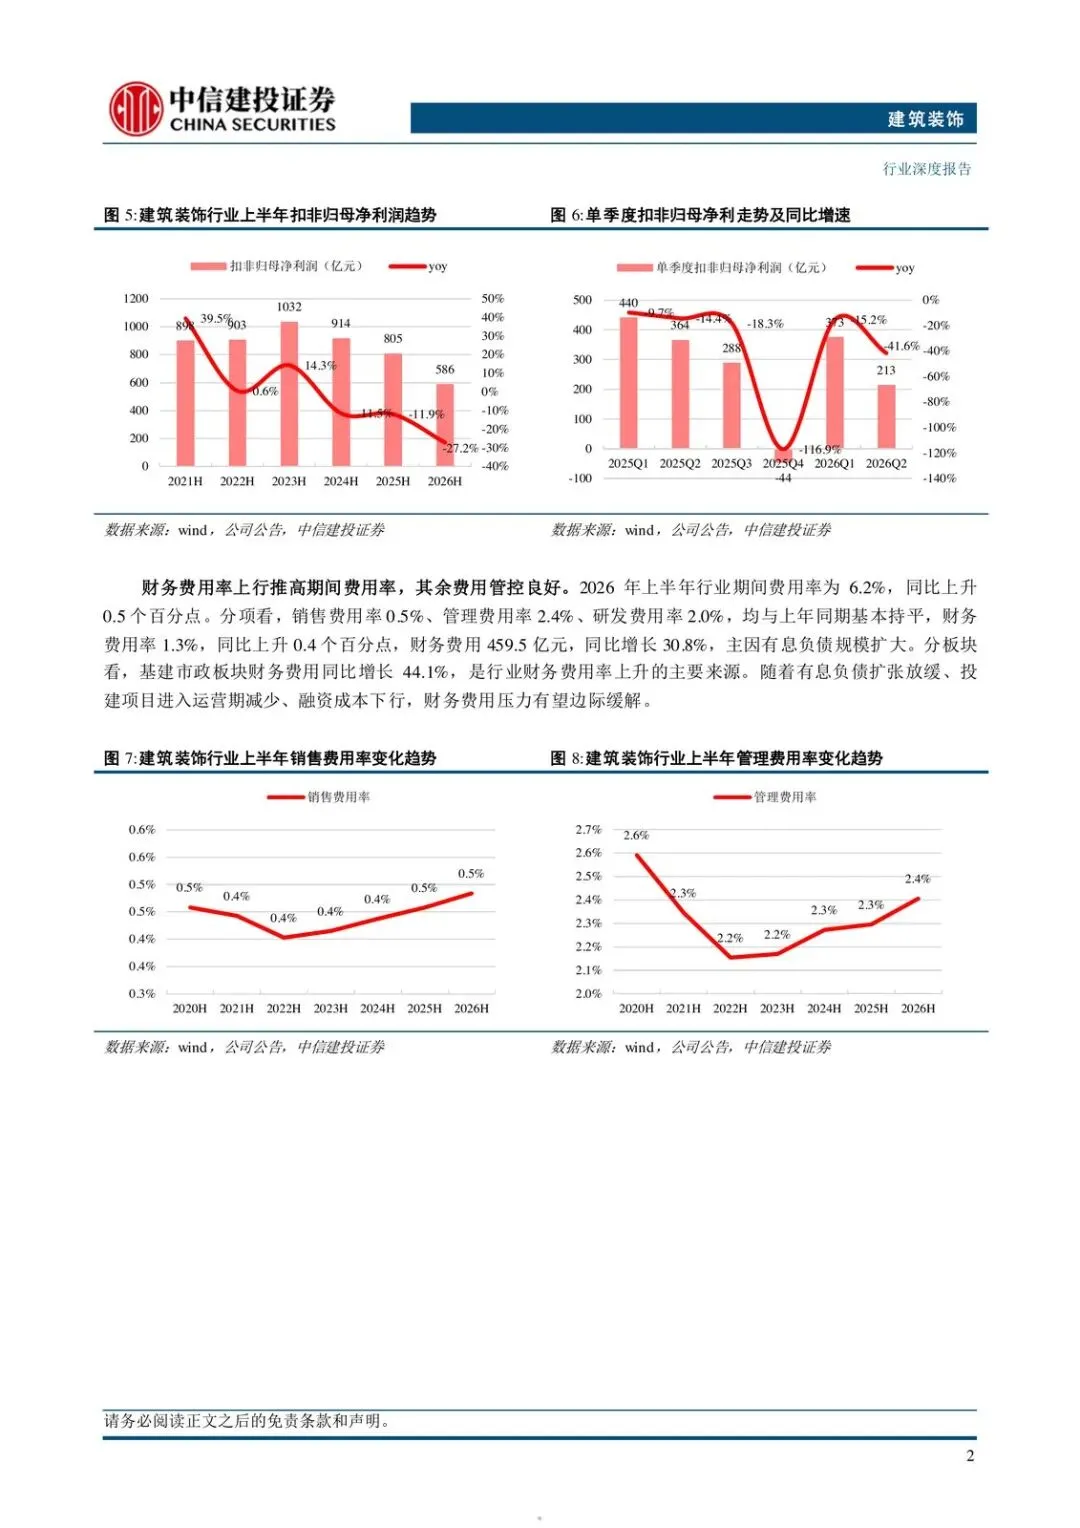
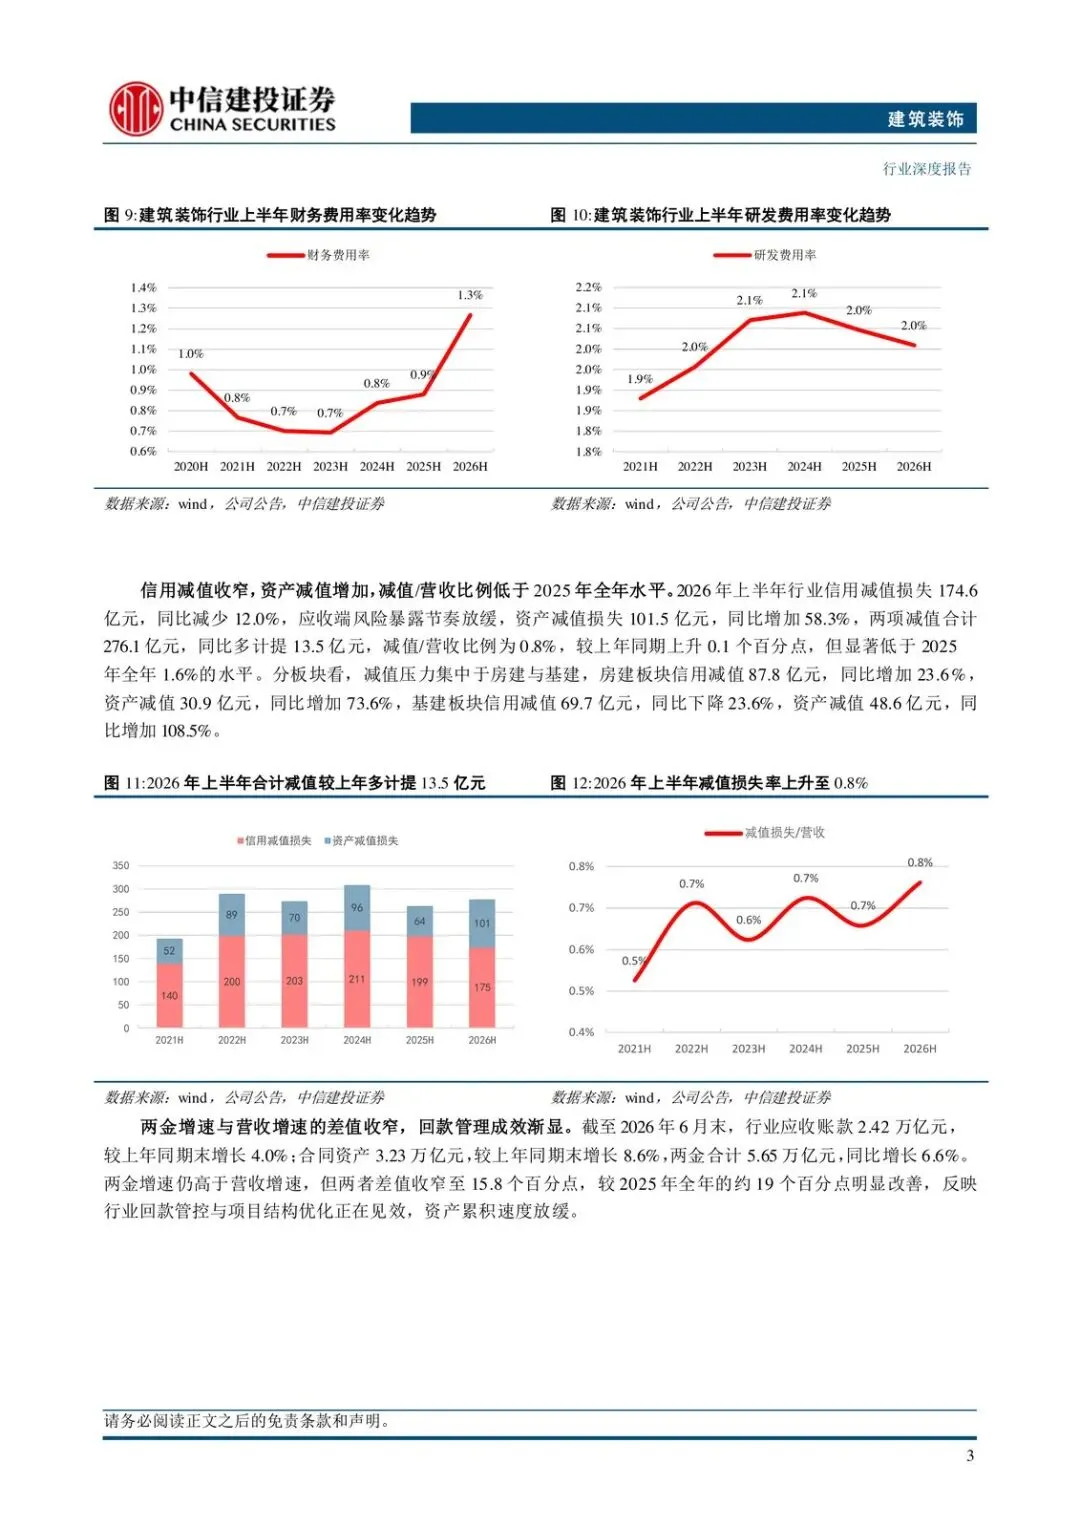
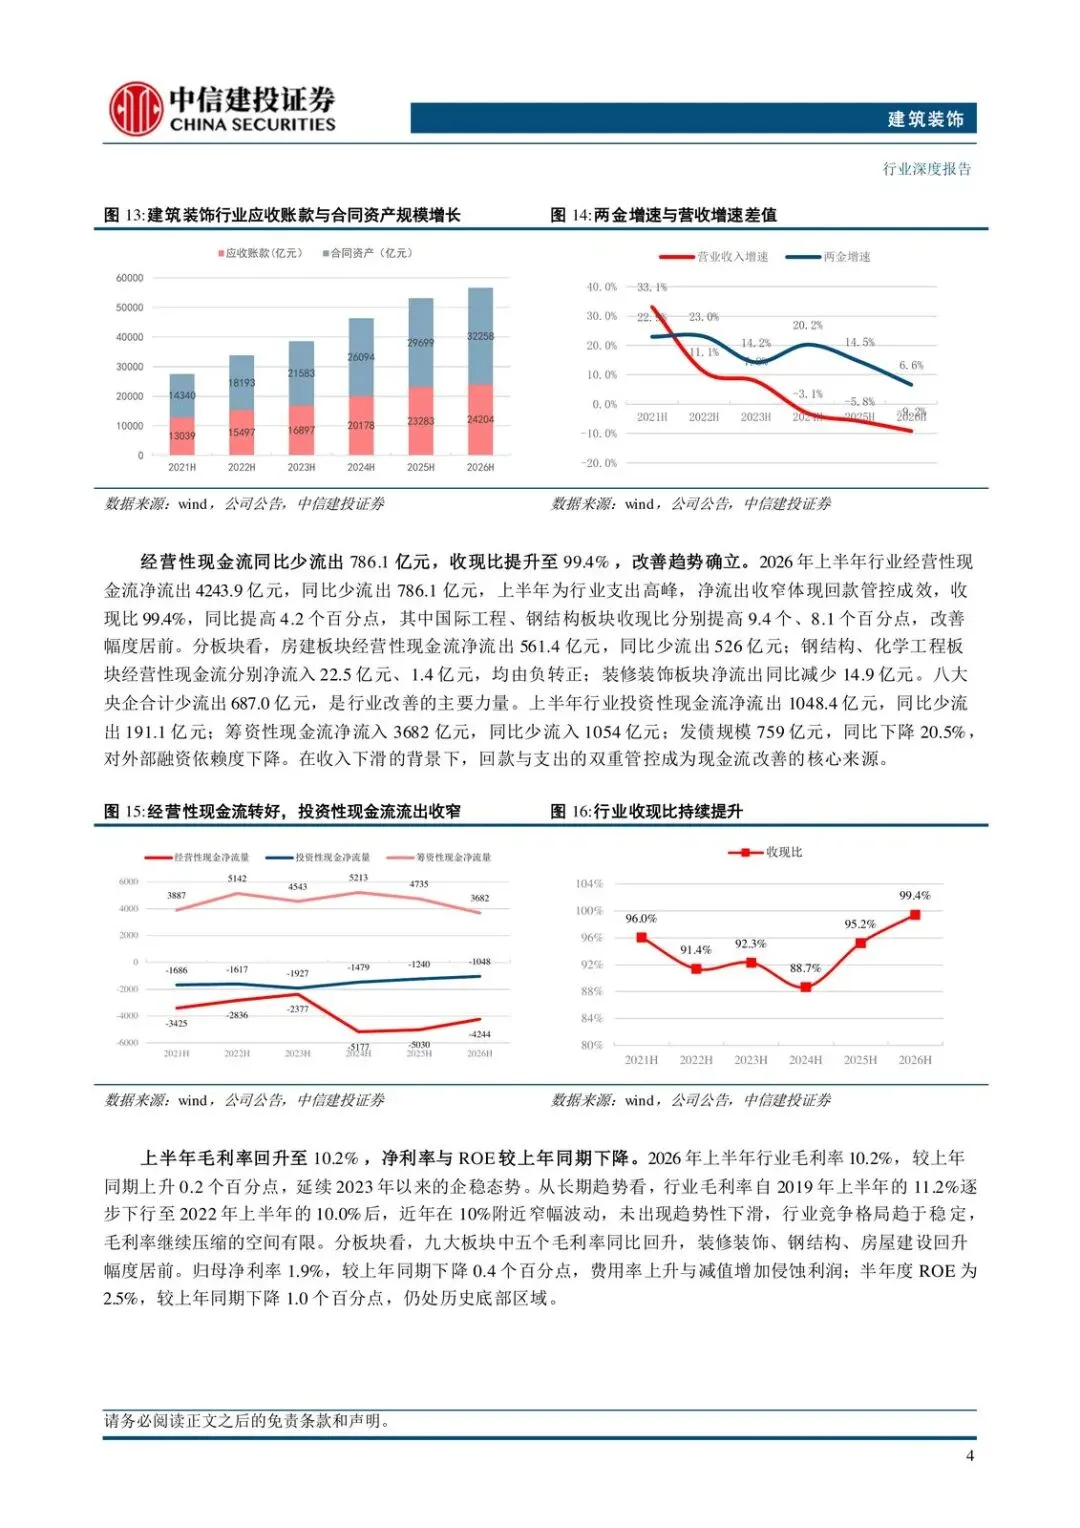
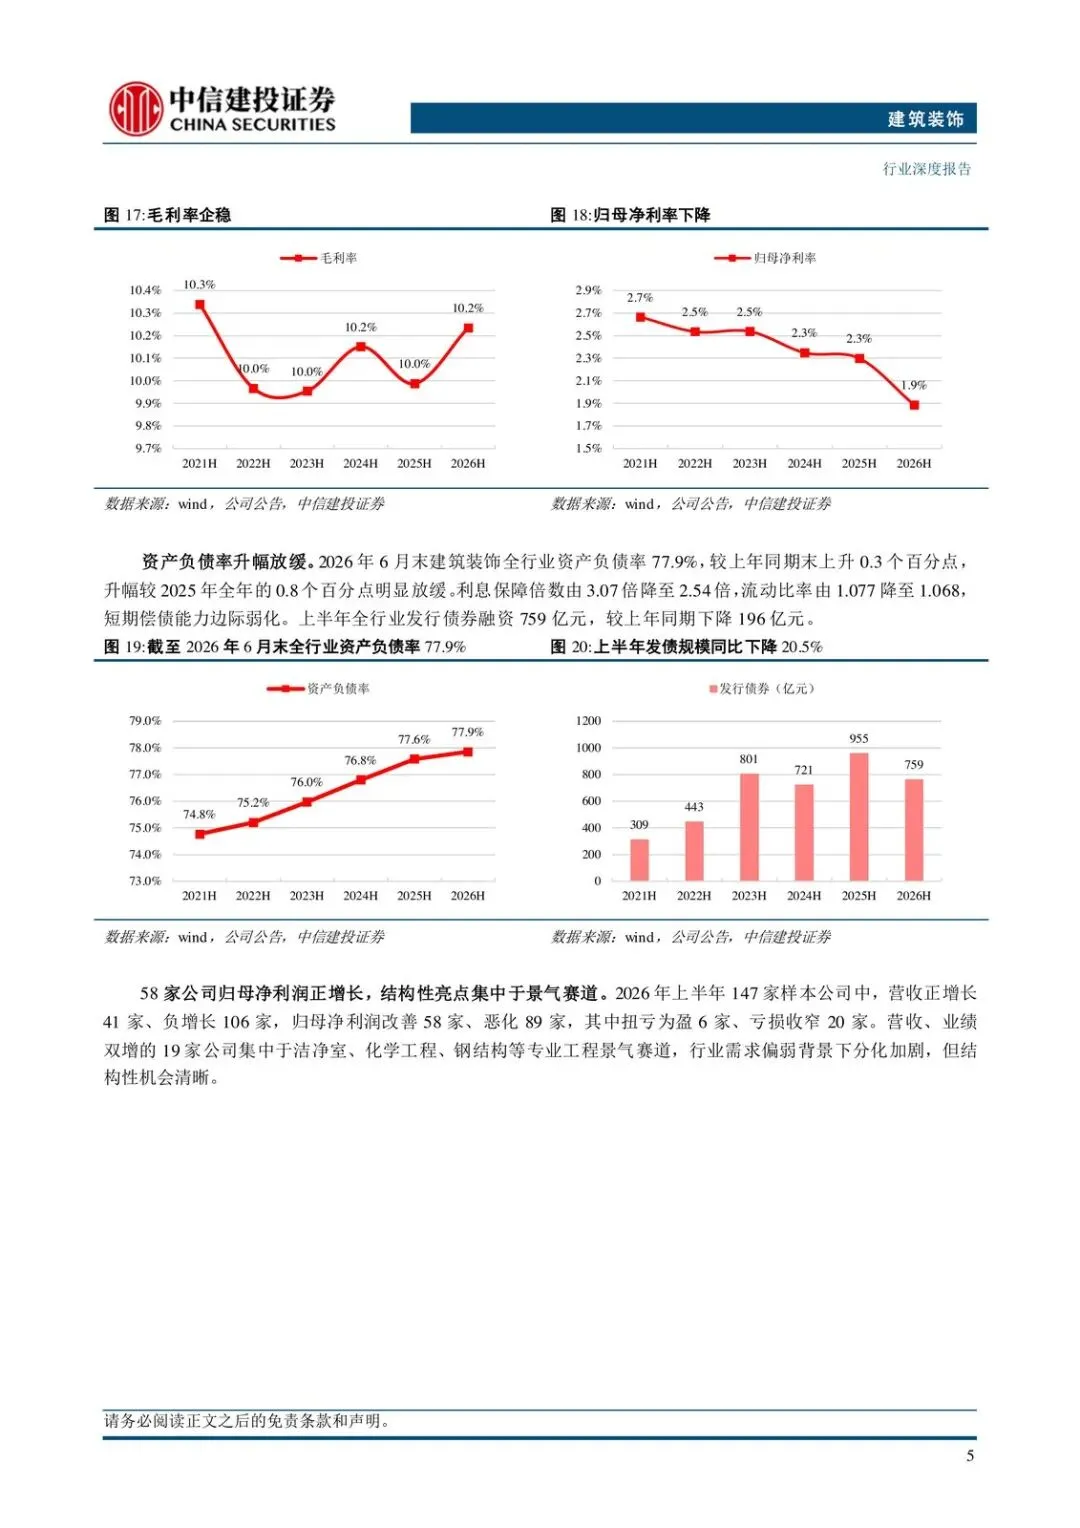
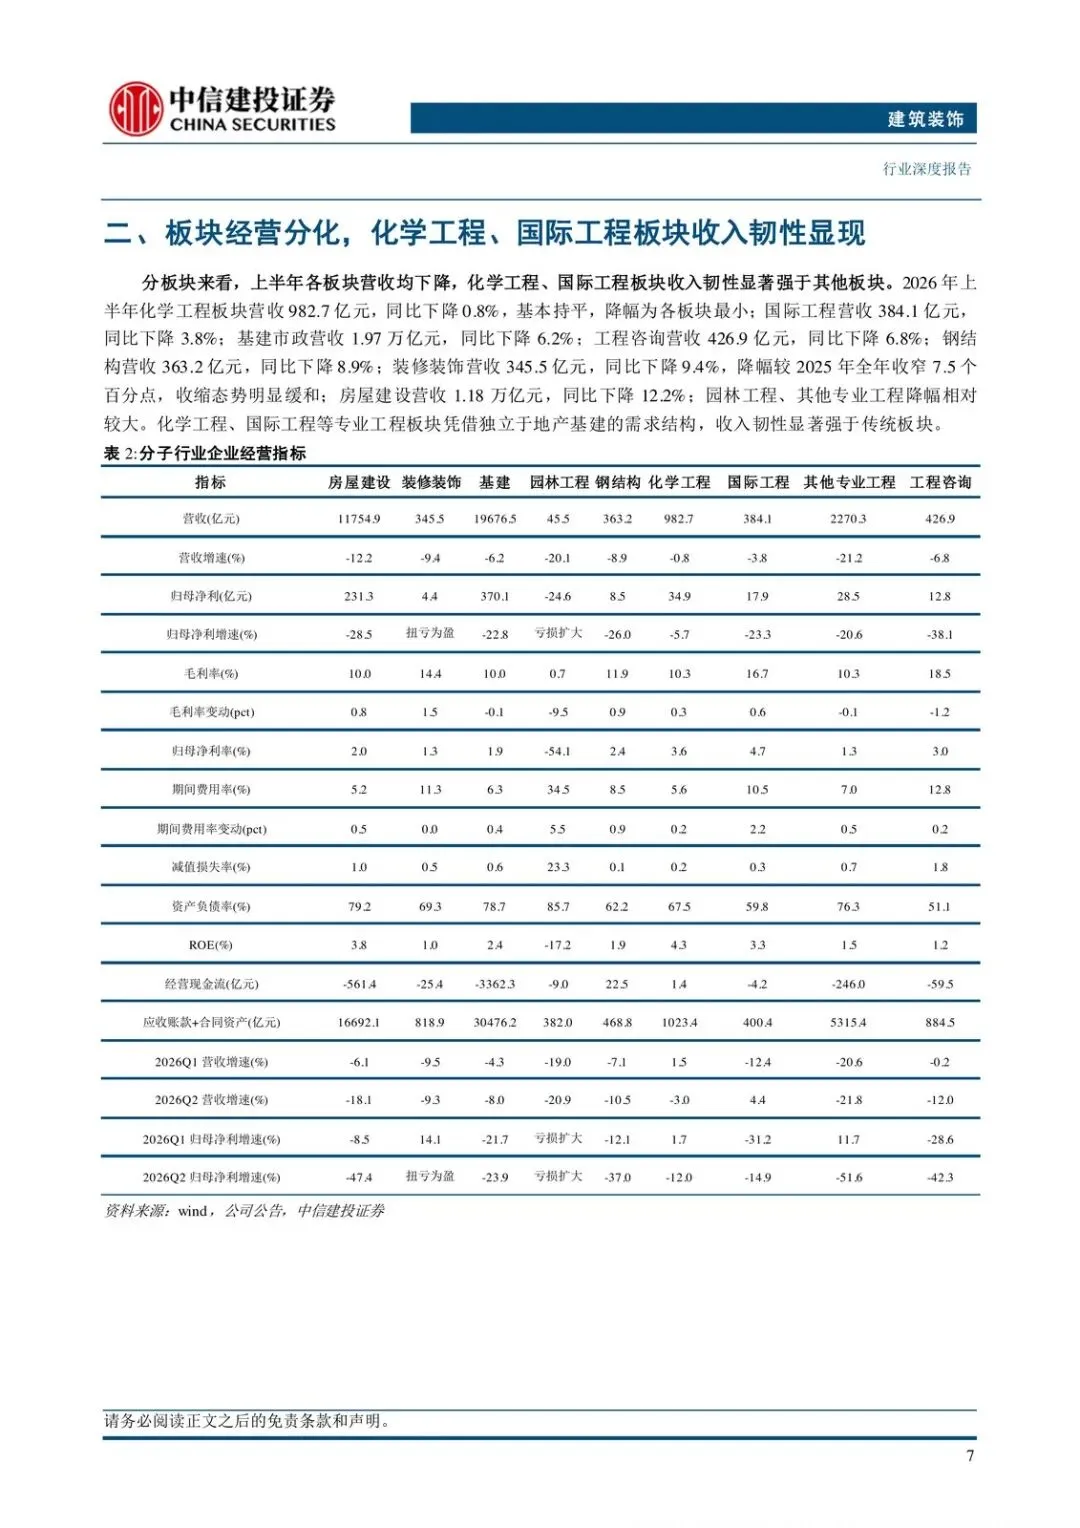
2026年上半年,建筑装饰上市公司营收3.62万亿元,同比降9.2%;归母净利润683.8亿元,同比降25.5%。利润掉得比收入更狠,费用率和减值是主因。二季度更差:营收降12.2%、归母净利降35.8%。毛利率回到10.2%,半年度ROE只有2.5%,仍在底部。与此同时,经营性现金流同比少流出786.1亿元,收现比提到99.4%。钱回来了,单子还没回来——这是当前主线。
利润承压,现金先行
全行业新签合同额11.98万亿元,降14.1%;总产值11.94万亿元,降12.7%。上市公司减值合计276.1亿元,同比多提13.5亿元,资产减值同比增58.3%。利润表还在消化坏账和费用。
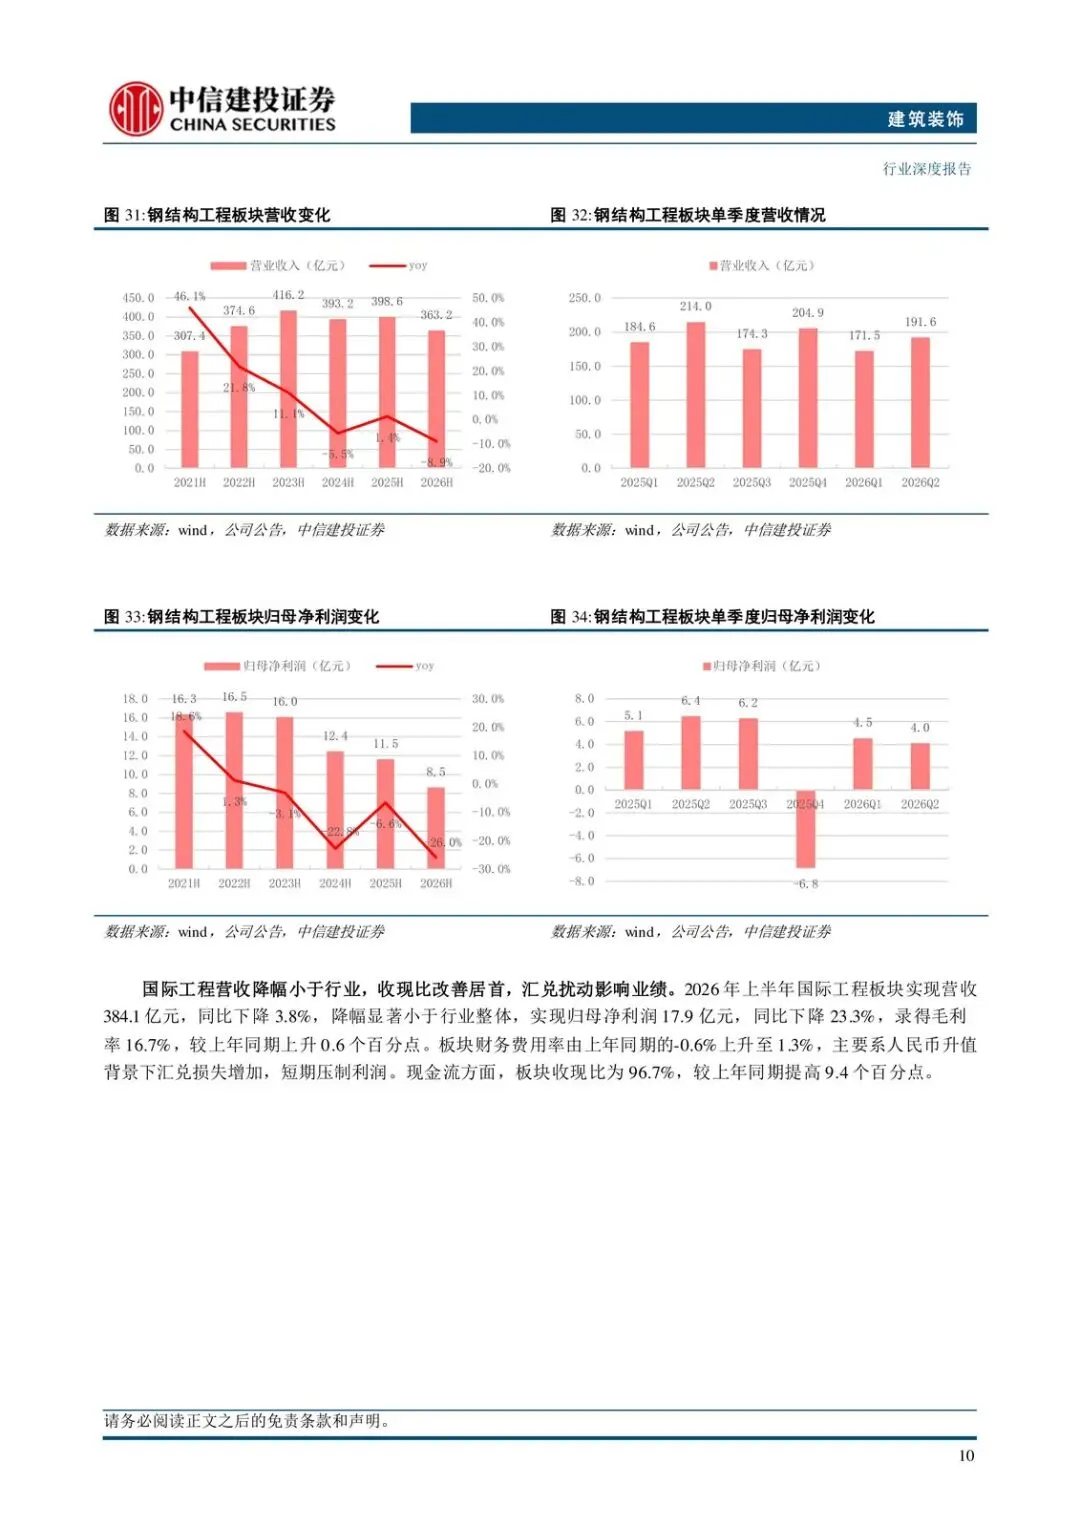
现金流这边方向相反。经营性现金流净流出4243.9亿元,同比少流出786.1亿元;八大央企合计少流出687.0亿元,几乎扛了行业改善。投资性现金流净流出1048.4亿元,同比少流出191.1亿元,资本开支在收。发债759亿元,同比降20.5%。国际工程、钢结构收现比分别提高9.4、8.1个百分点;钢结构、化学工程经营性现金流由负转正。受益的是能控回款、少铺摊子、还能分红的公司;受损的是订单继续缩、减值还在加的传统房建链条。
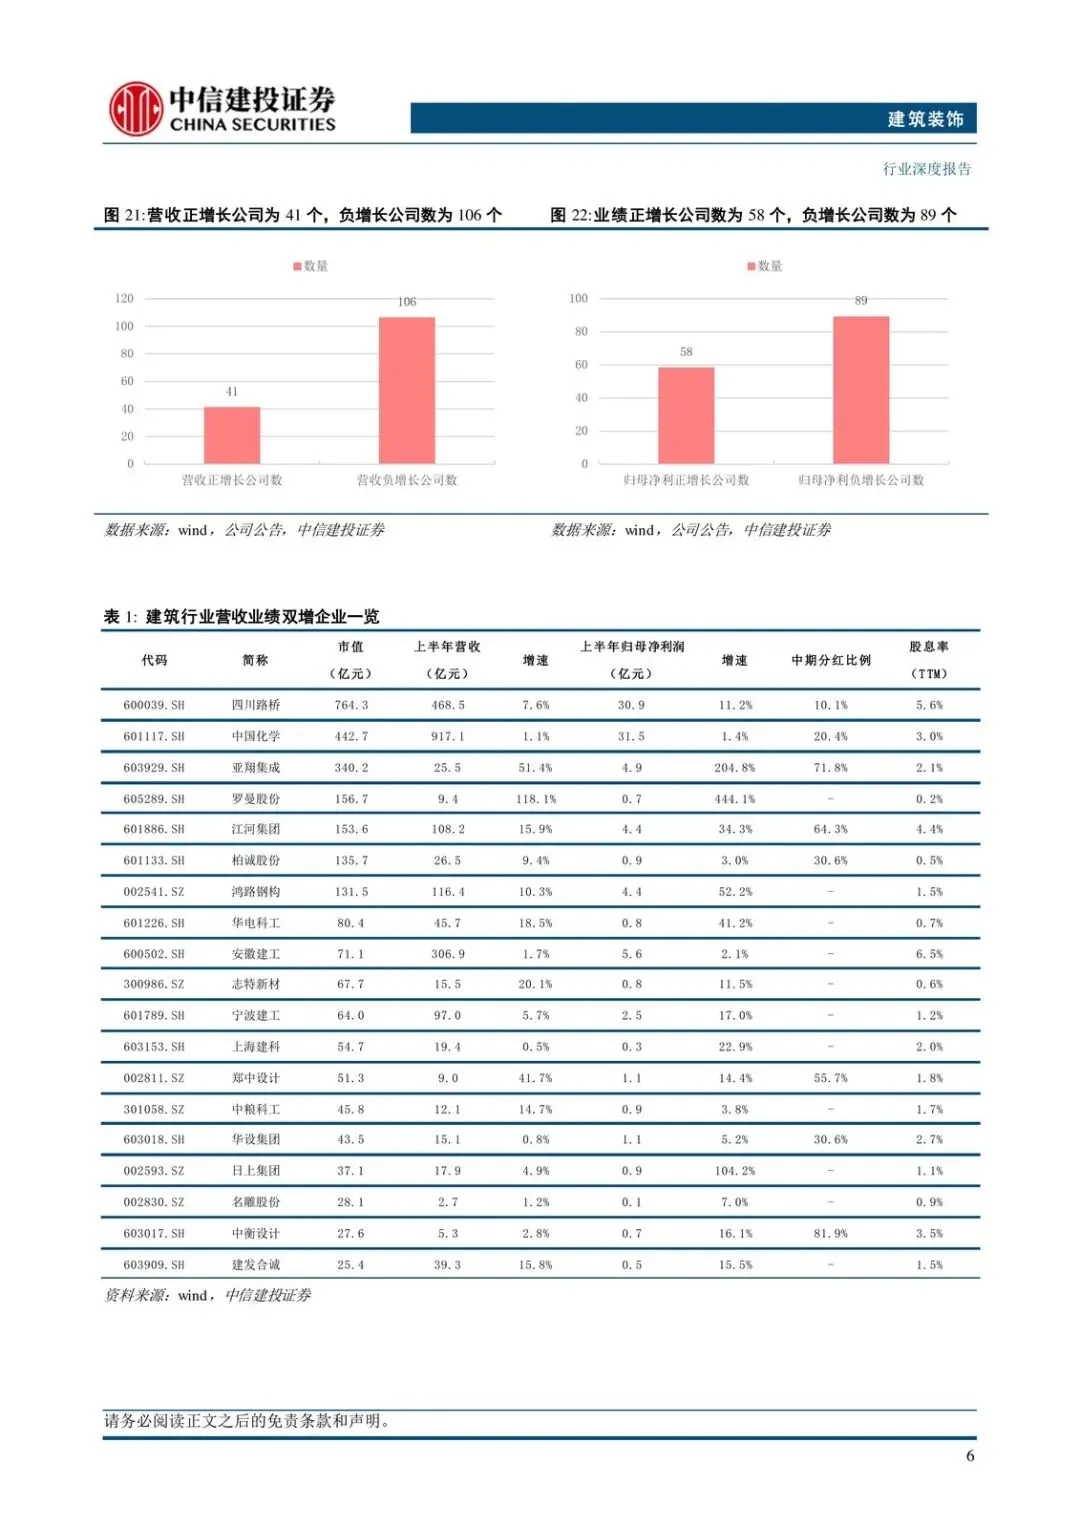
21家公司已宣告2026年中期分红,15家是延续上年。股息率超5%的包括精工钢构、中国建筑、中材国际、安徽建工、四川路桥。
订单在收缩,份额和境外在换挡
八大央企新签合计降11.0%,市占率却升到58.5%,同比提高2.0个百分点。境外新签增6.9%,占新签总额15.2%,同比提高2.6个百分点。国内总量还在缩,增量更多来自出海和集中度。
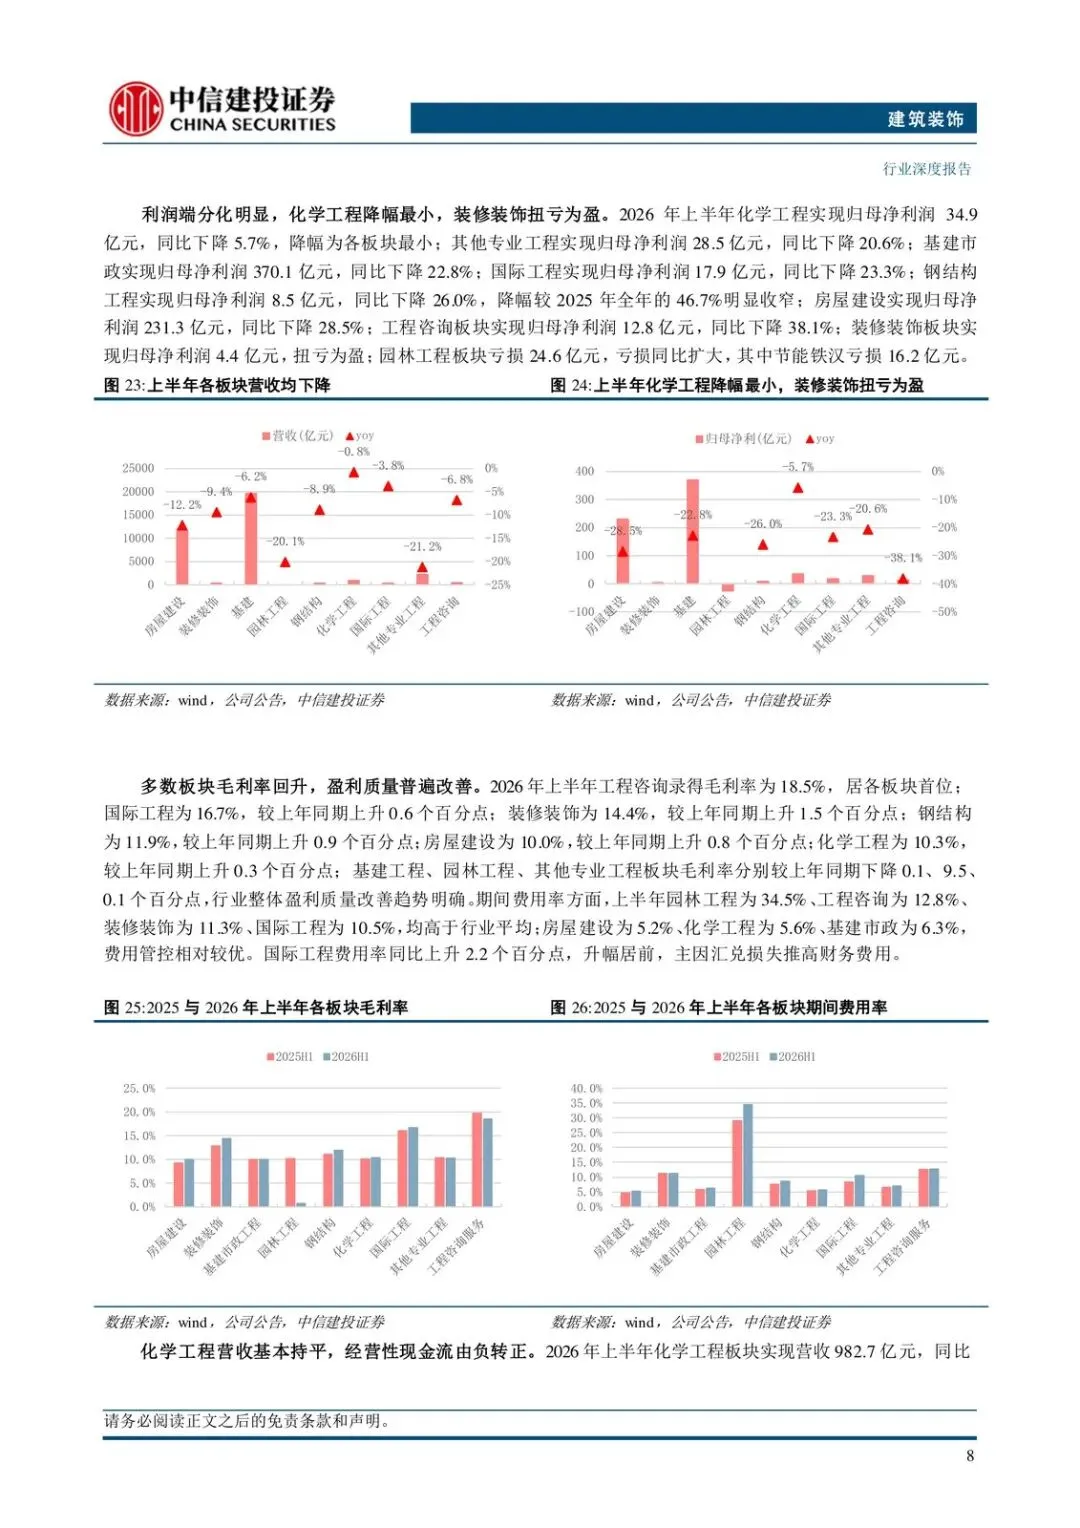
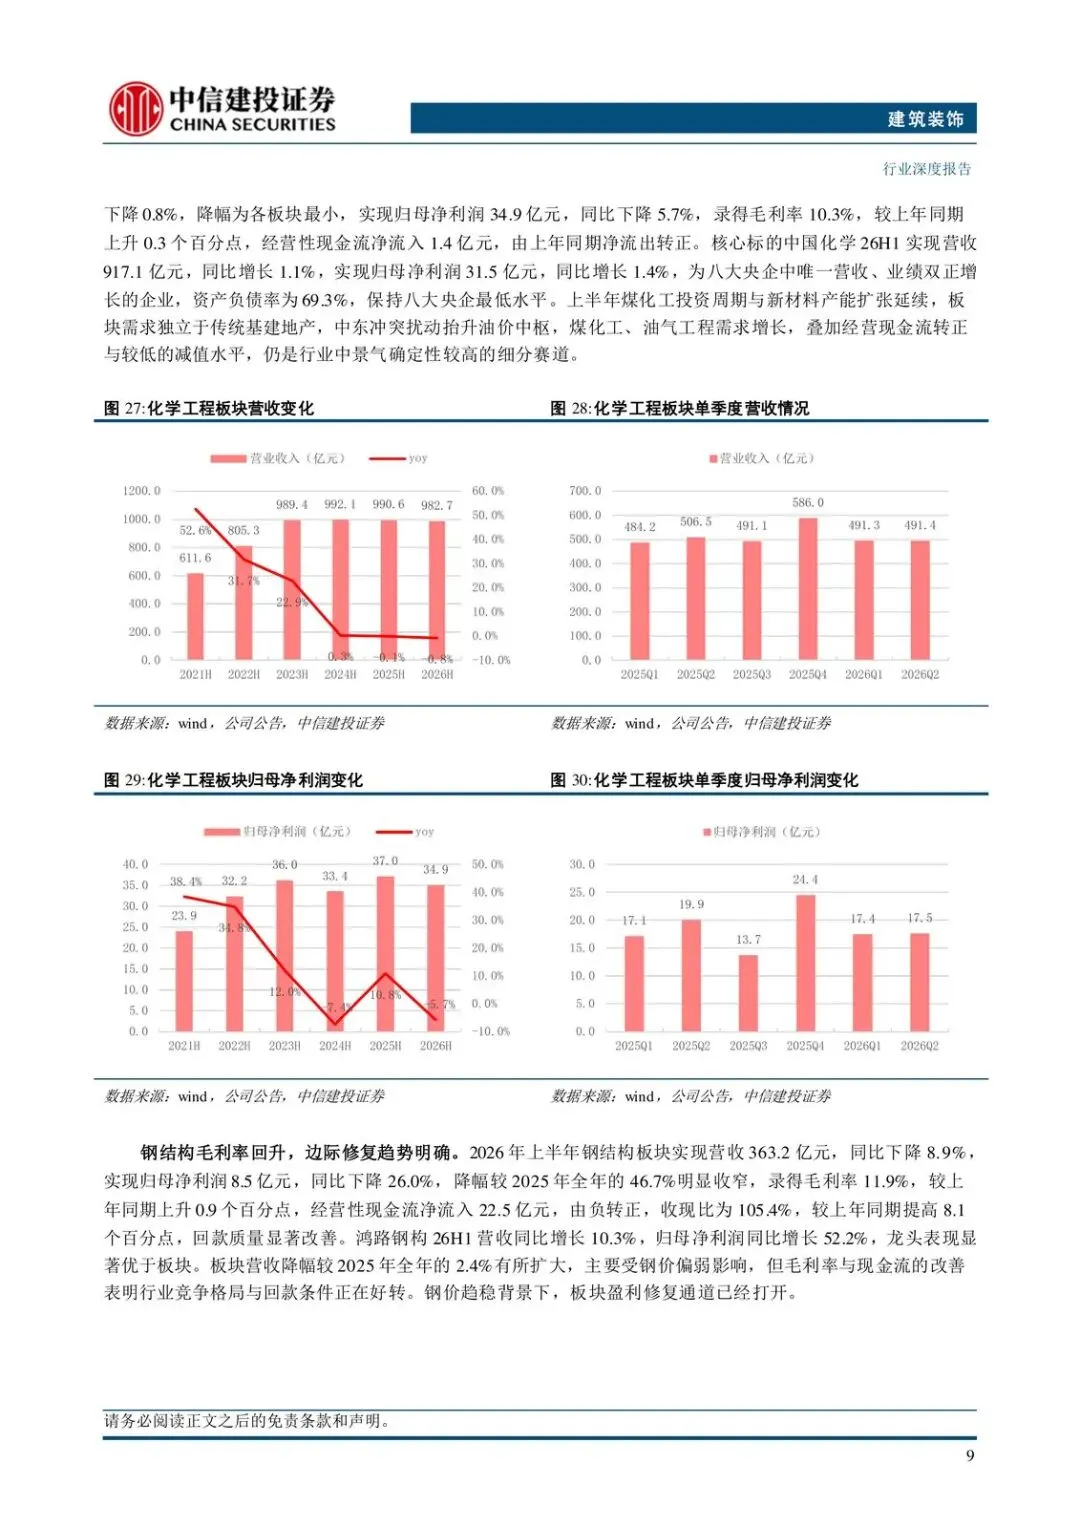
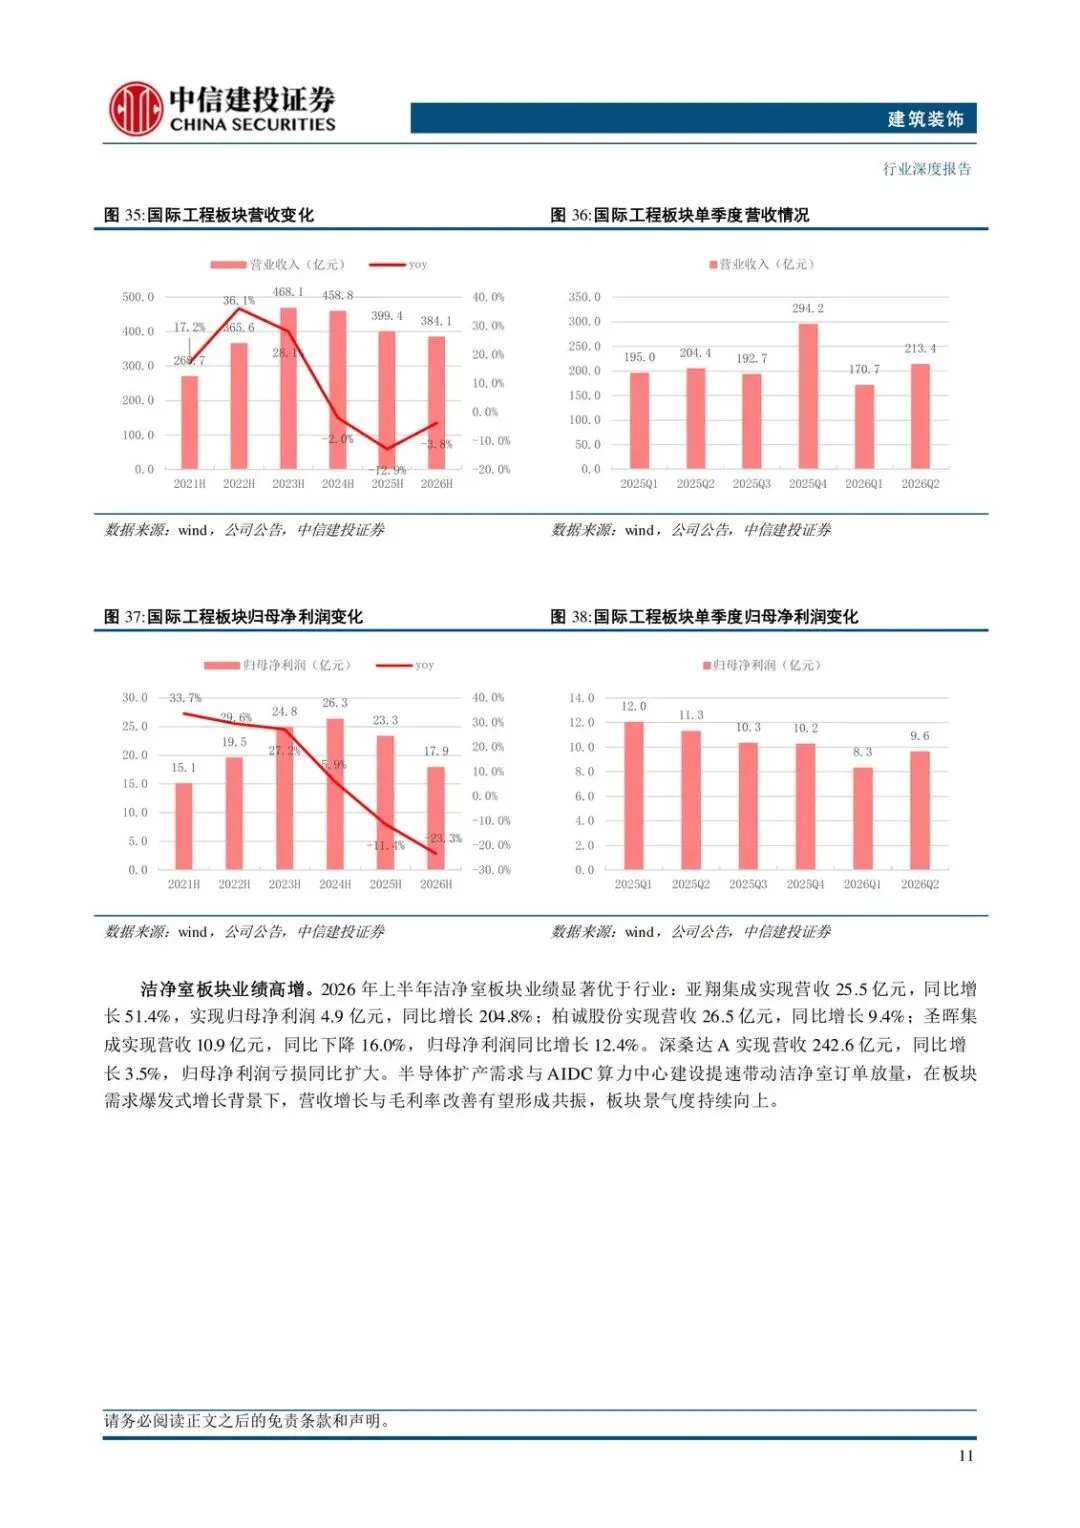
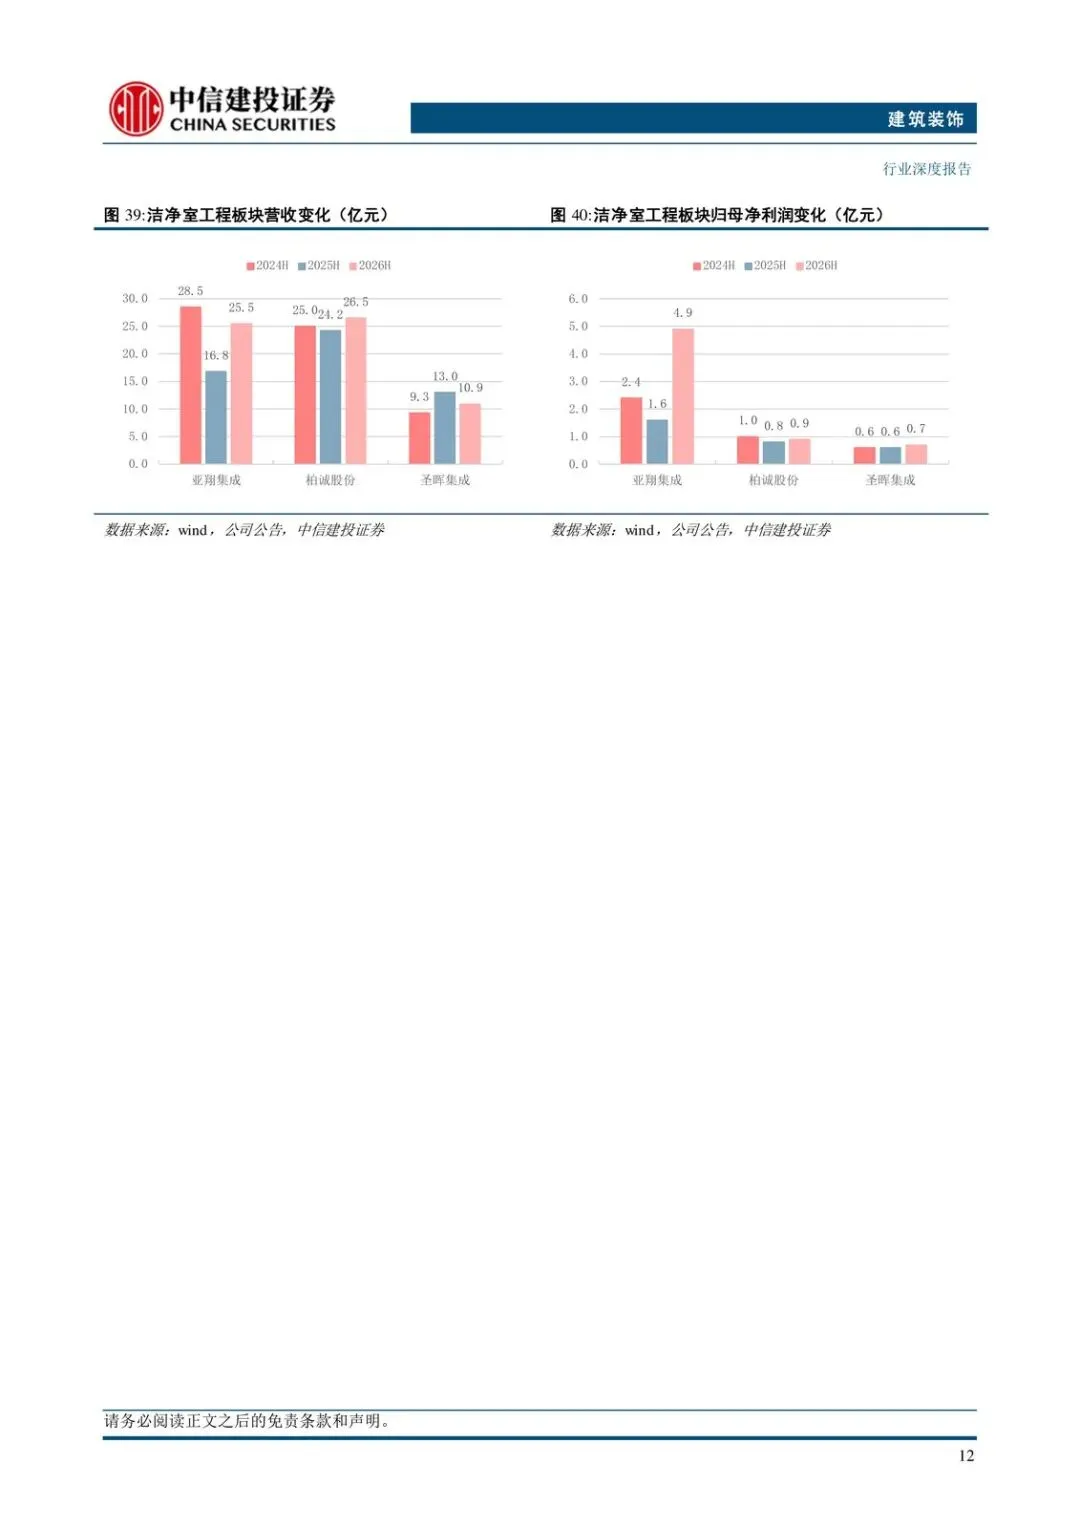
板块也在分化。化学工程营收只降0.8%,各板块里最抗压,归母净利34.9亿元、降5.7%,毛利率10.3%。中国化学营收917.1亿元、增1.1%,归母净利31.5亿元、增1.4%,是八大央企里唯一营收业绩双正增,资产负债率69.3%、央企最低。洁净室吃半导体扩产和AIDC,亚翔集成归母净利同比增204.8%。钢结构毛利率回升,装修装饰扭亏为盈。
现在值得看,是因为中报把“差业绩、好现金”钉死了,而不是再讲一遍地产周期。接下来该盯的是:收现比能否守住99%附近、境外新签占比会不会继续抬、化学工程和洁净室能否把韧性做成全年。
三条线怎么拆
研报给的配置是高股息、绩优高景气、“六张网”。高股息对应中国建筑、中材国际、江河集团这类分红能延续的;景气专业工程对应中国化学、鸿路钢构、建发合诚;基建落地对应中国中铁、中国交建、中国能建、隧道股份。行业评级维持“强于大市”,逻辑不在总量反转,而在现金流确认后的红利,以及少数不受传统基建地产拖累的专业赛道。
观察清单
- 全行业收现比能否继续守在99%附近,经营性现金流少流出幅度会不会被二季度的利润下滑吞掉。
- 八大央企境外新签占比能否站稳并超过15.2%,国内新签降幅是否收窄。
- 中国化学能否维持营收、利润双正增,化学工程板块经营性现金流能否保持净流入。
- 中期分红名单是否从21家继续扩容,精工钢构、中国建筑、中材国际、安徽建工、四川路桥的股息率是否仍高于5%。
- 洁净室头部(如亚翔集成)后续单季利润增速能否接住半导体与AIDC订单,而不是一次性高增。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告