研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/63a2d7691814
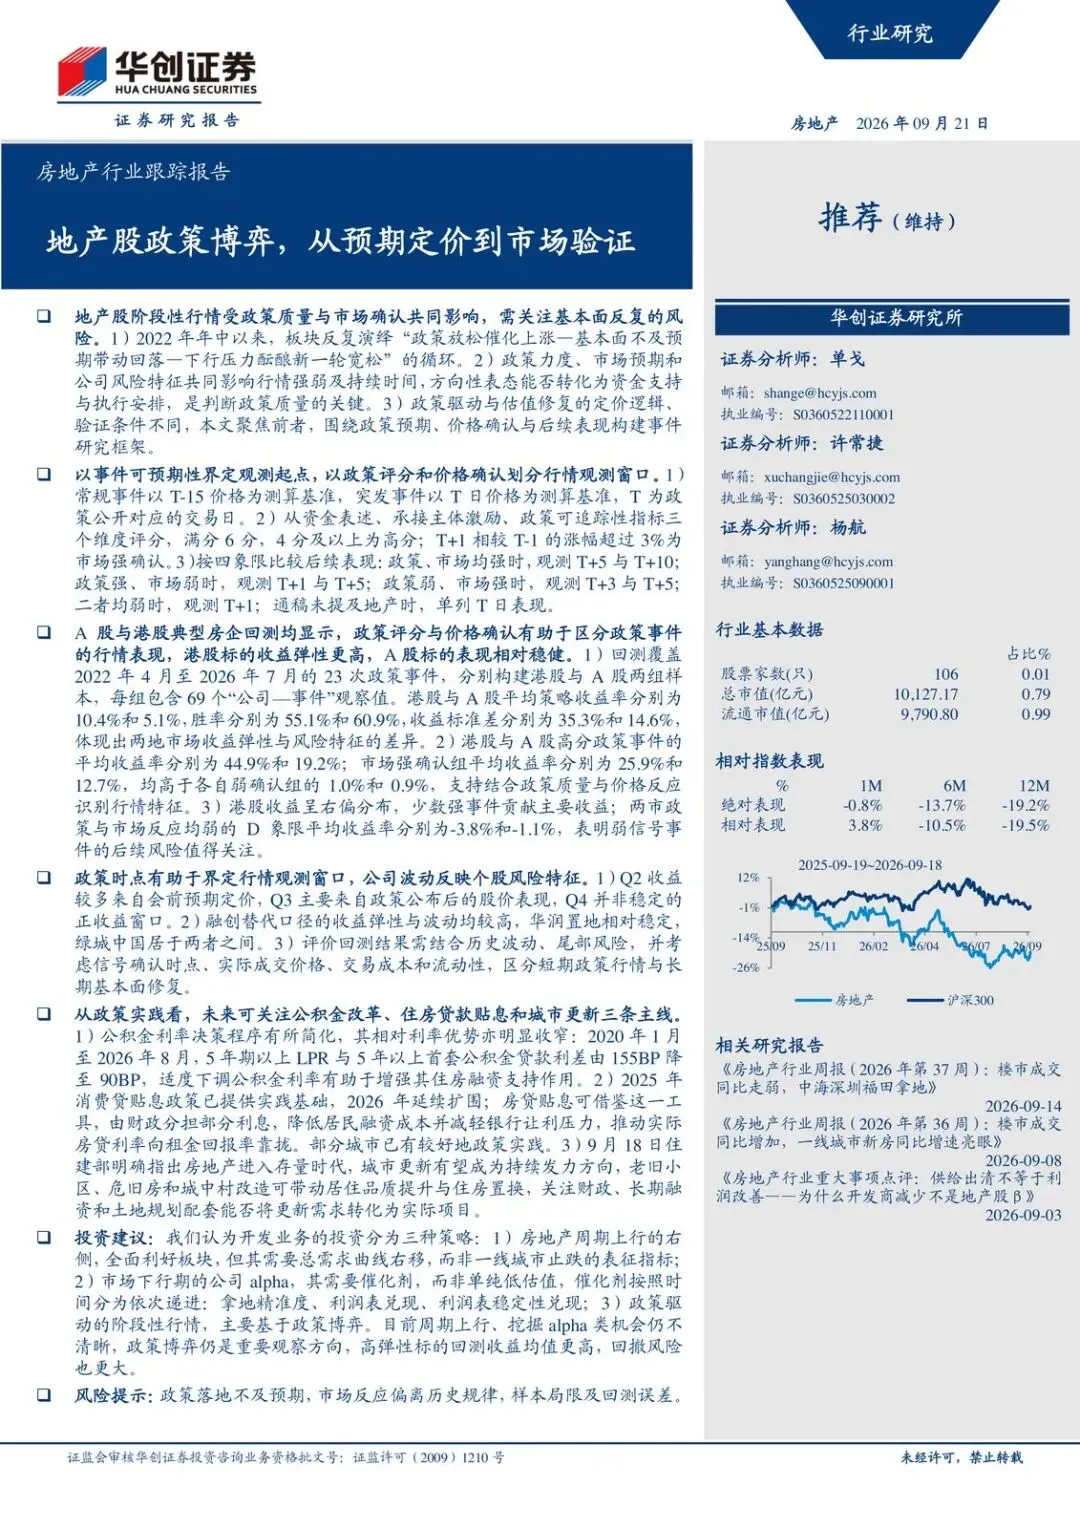
地产股现在能交易的,还是政策博弈,不是周期右侧,也不是低估值 alpha。
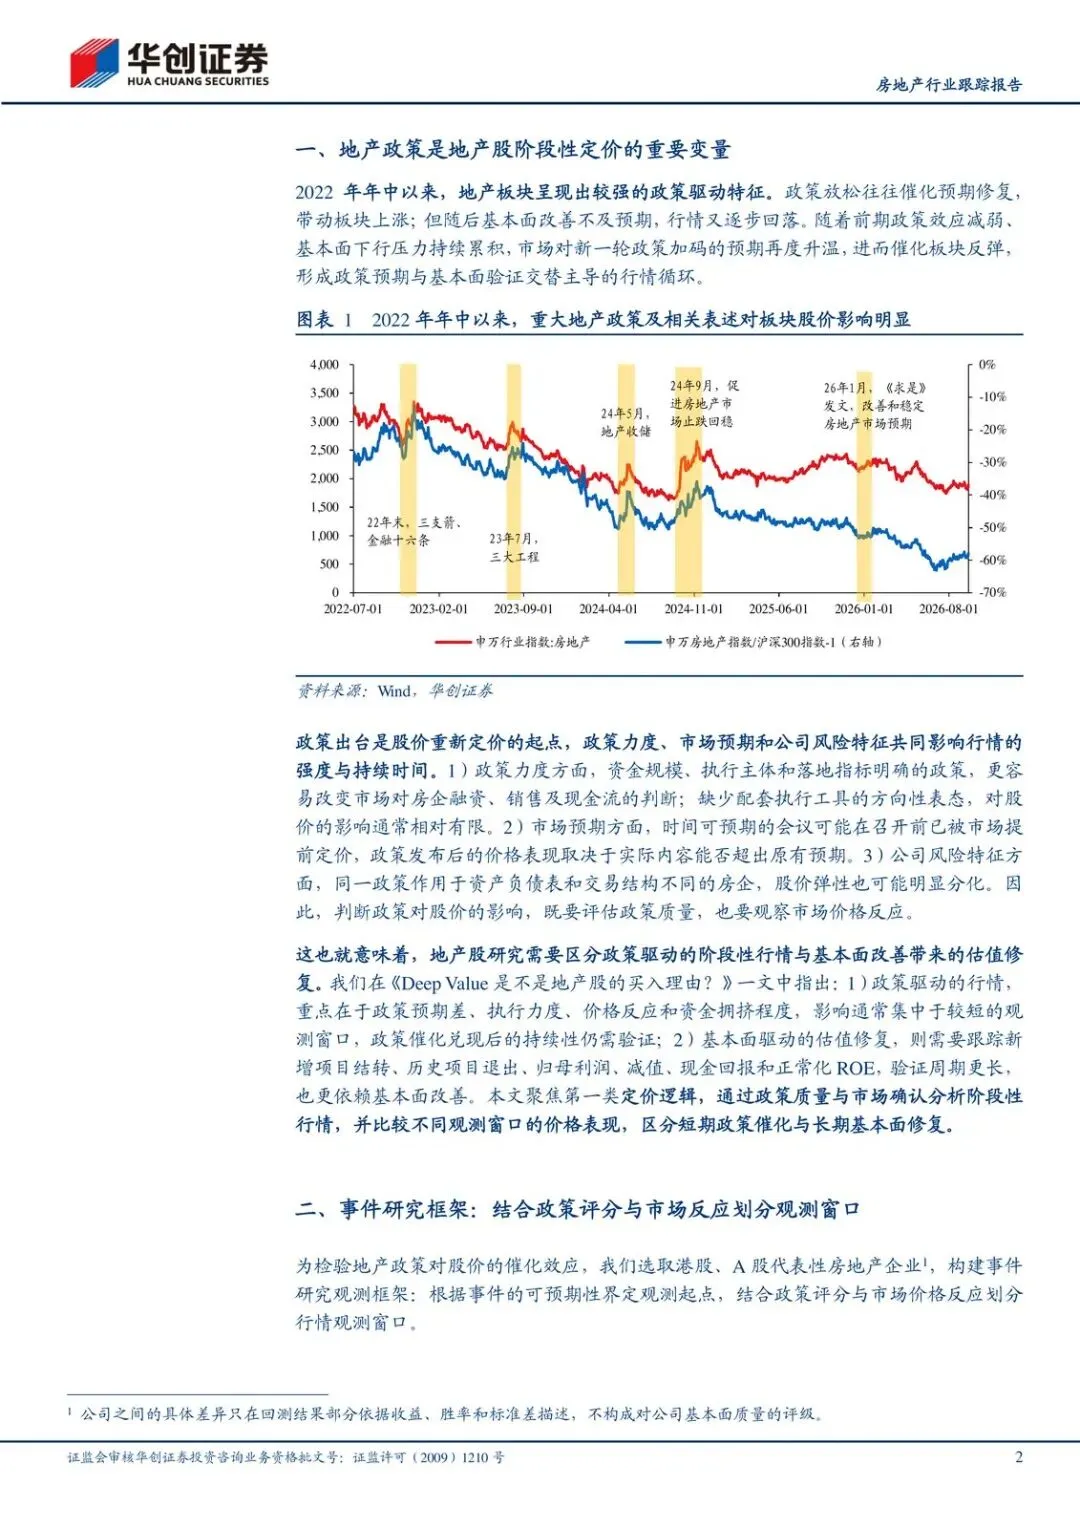
华创维持行业推荐,但把开发投资拆成三类:总需求曲线右移才算周期上行;下行期 alpha 要看拿地精准度、利润表兑现、利润表稳定性依次兑现;眼下这两类都不清晰,剩下能抓的是政策驱动的阶段性行情。2022 年年中以来,板块一直在“放松催化上涨—基本面不及预期回落—压力再酝酿新一轮宽松”里打转。谁会受益,取决于政策质量够不够硬、市场有没有当场确认;高弹性标的回测均值更高,回撤也更大。后面就盯三件事:政策能不能打到 4 分以上、T+1 相对 T-1 涨幅有没有超过 3%、公积金/贴息/城市更新有没有变成可追踪的资金安排。
行情怎么分:政策打分和市场确认
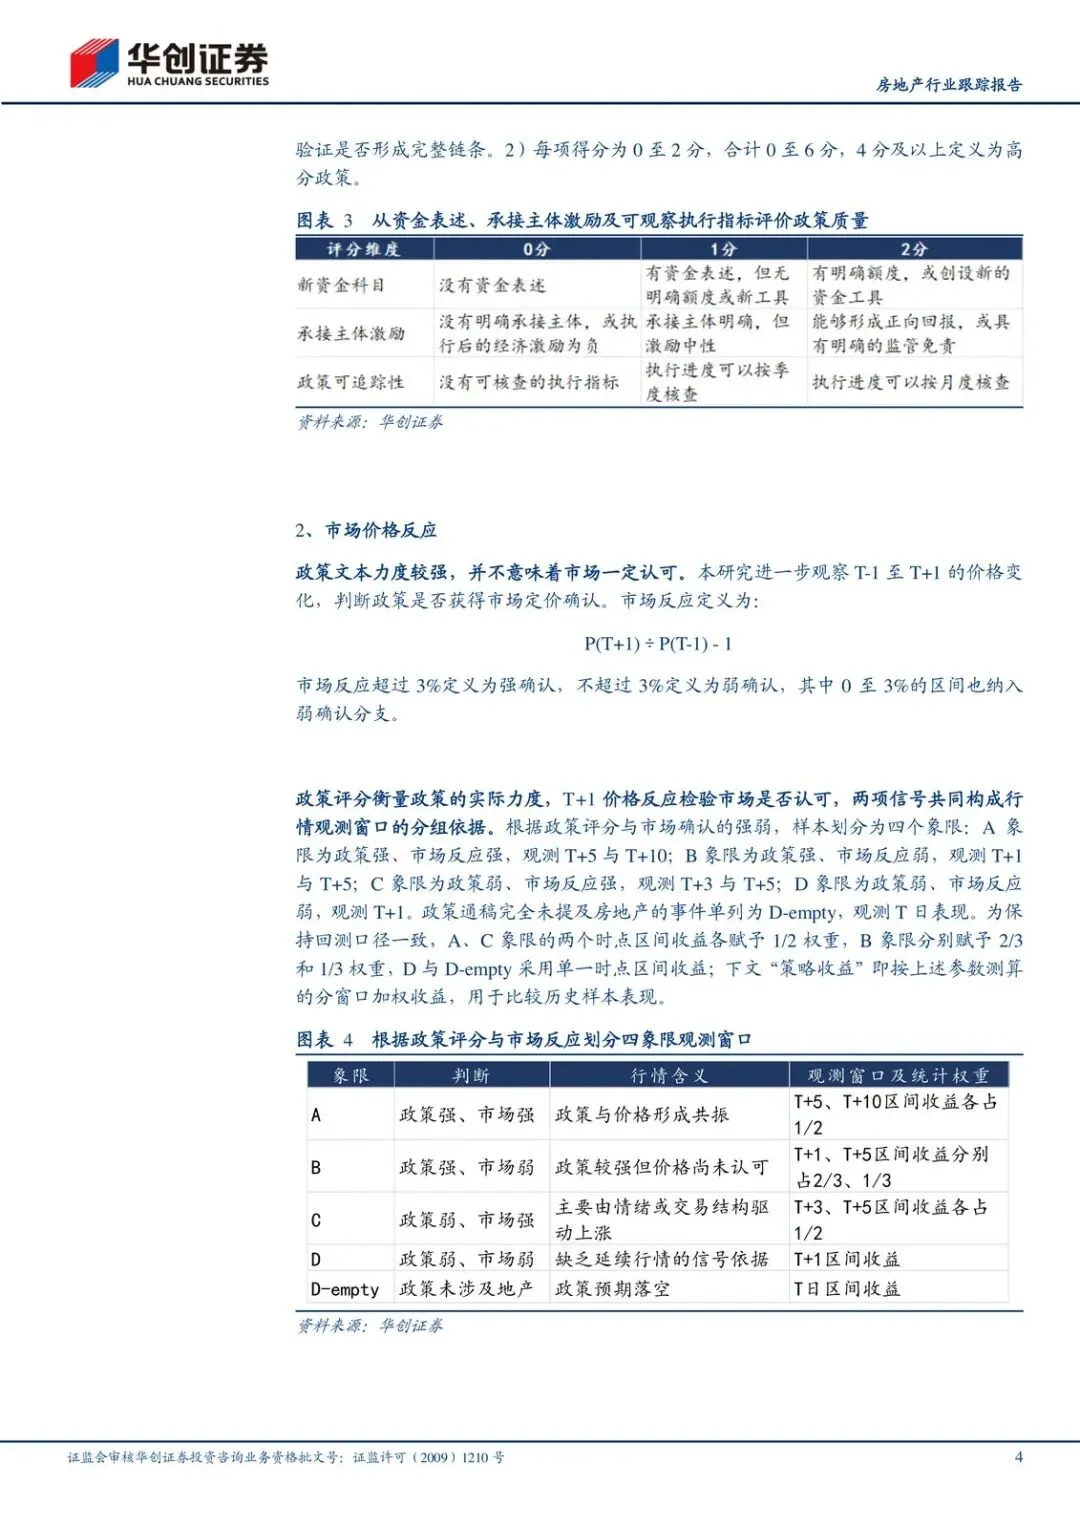
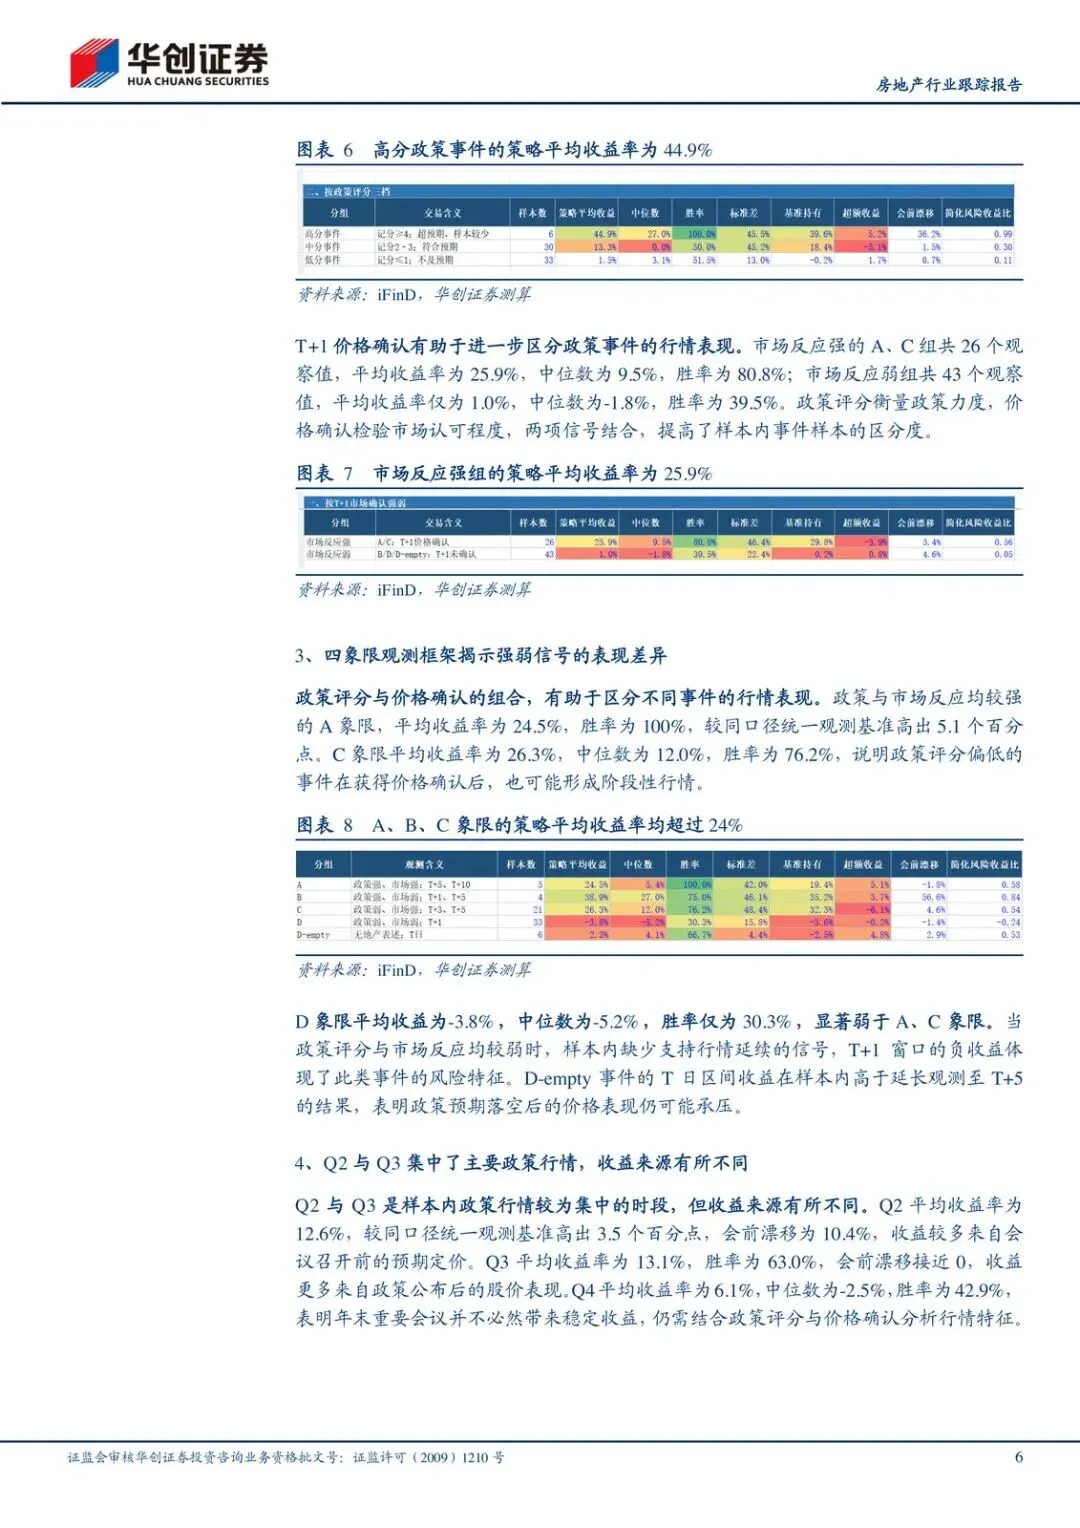
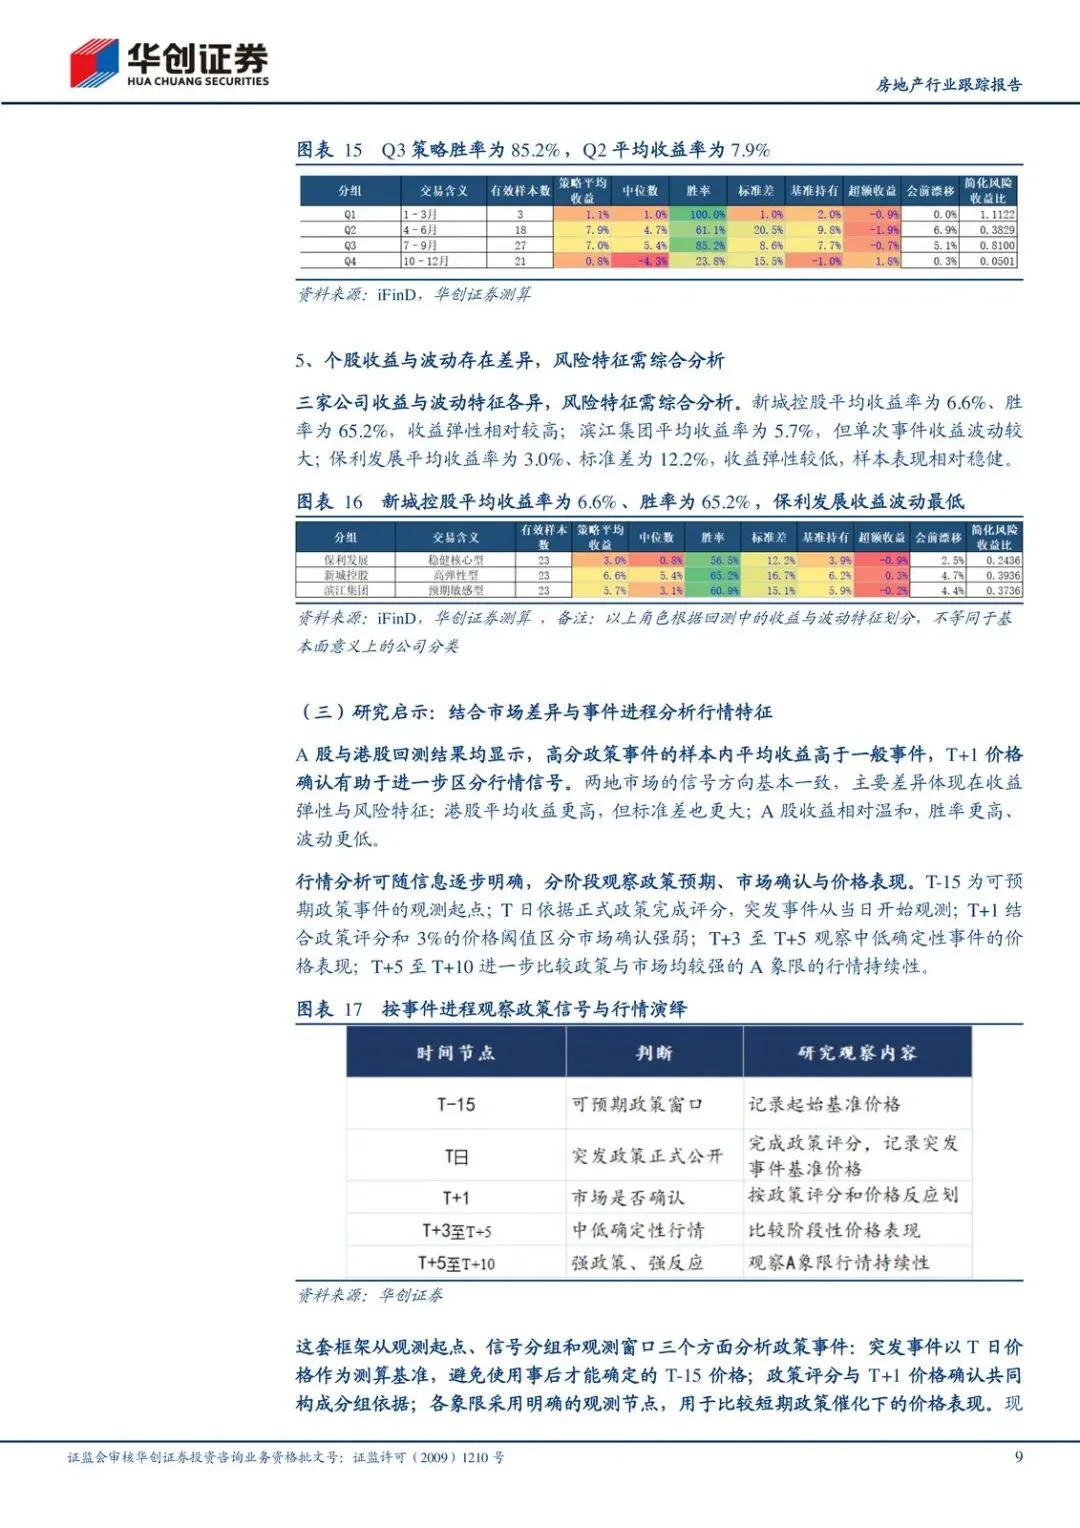
判断政策质量,不看口号,看方向性表态能不能变成资金支持和执行安排。华创从资金表述、承接主体激励、政策可追踪性三个维度打分,满分 6,4 分及以上算高分。市场强确认的标准很硬:T+1 相对 T-1 涨幅超过 3%。
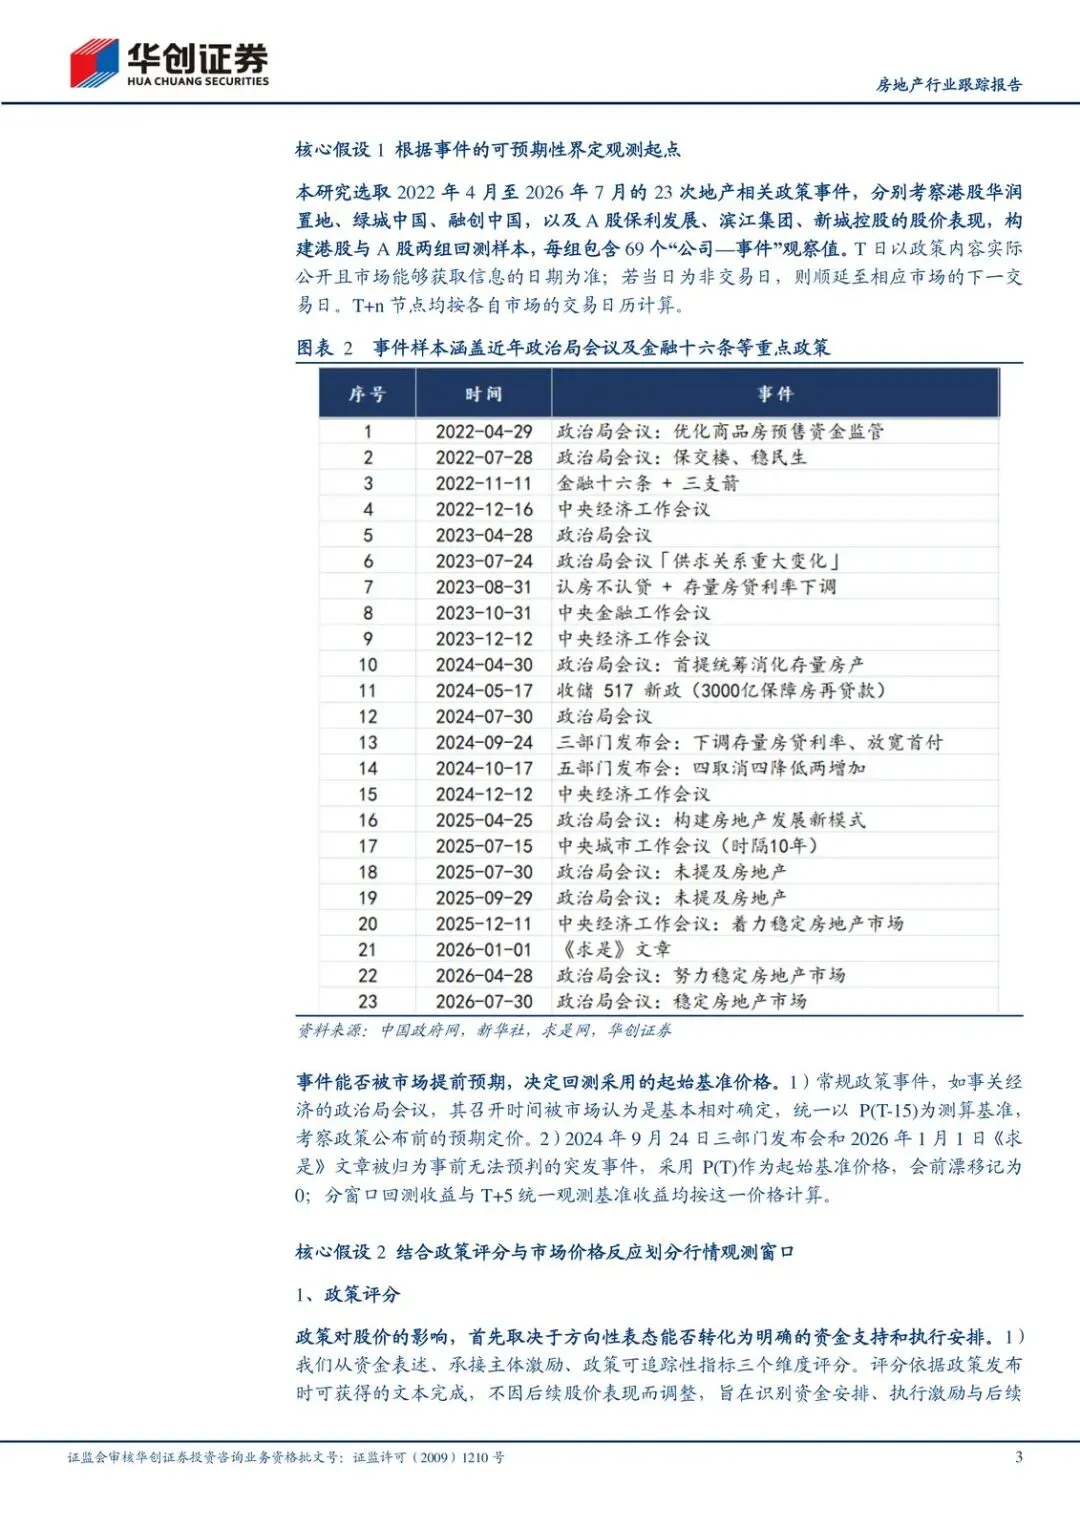
观测窗口也按可预期性切:常规事件用 T-15 价格做基准,政治局会议这类时间相对确定的,会前预期也算进账;2024 年 9 月 24 日三部门发布会、2026 年 1 月 1 日《求是》文章算突发事件,用 T 日价格,会前漂移记 0。四象限再分流:政策、市场都强看 T+5 和 T+10;政策强、市场弱看 T+1 和 T+5;政策弱、市场强看 T+3 和 T+5;都弱只看 T+1;通稿没提地产就单列 T 日。
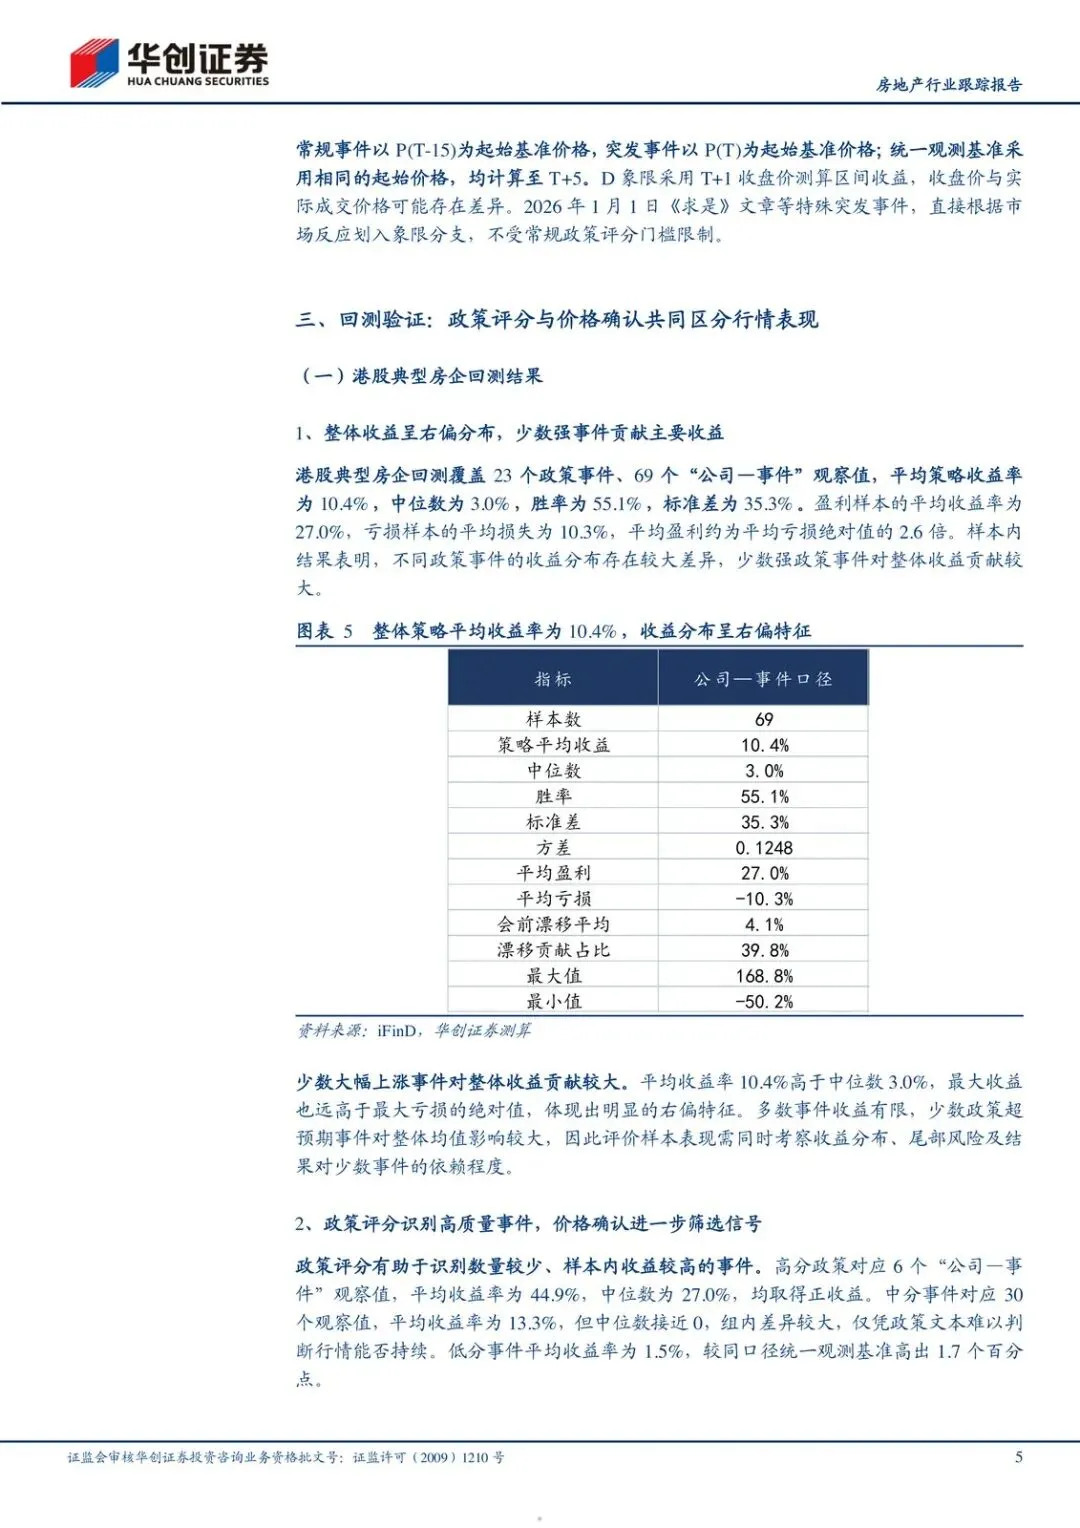
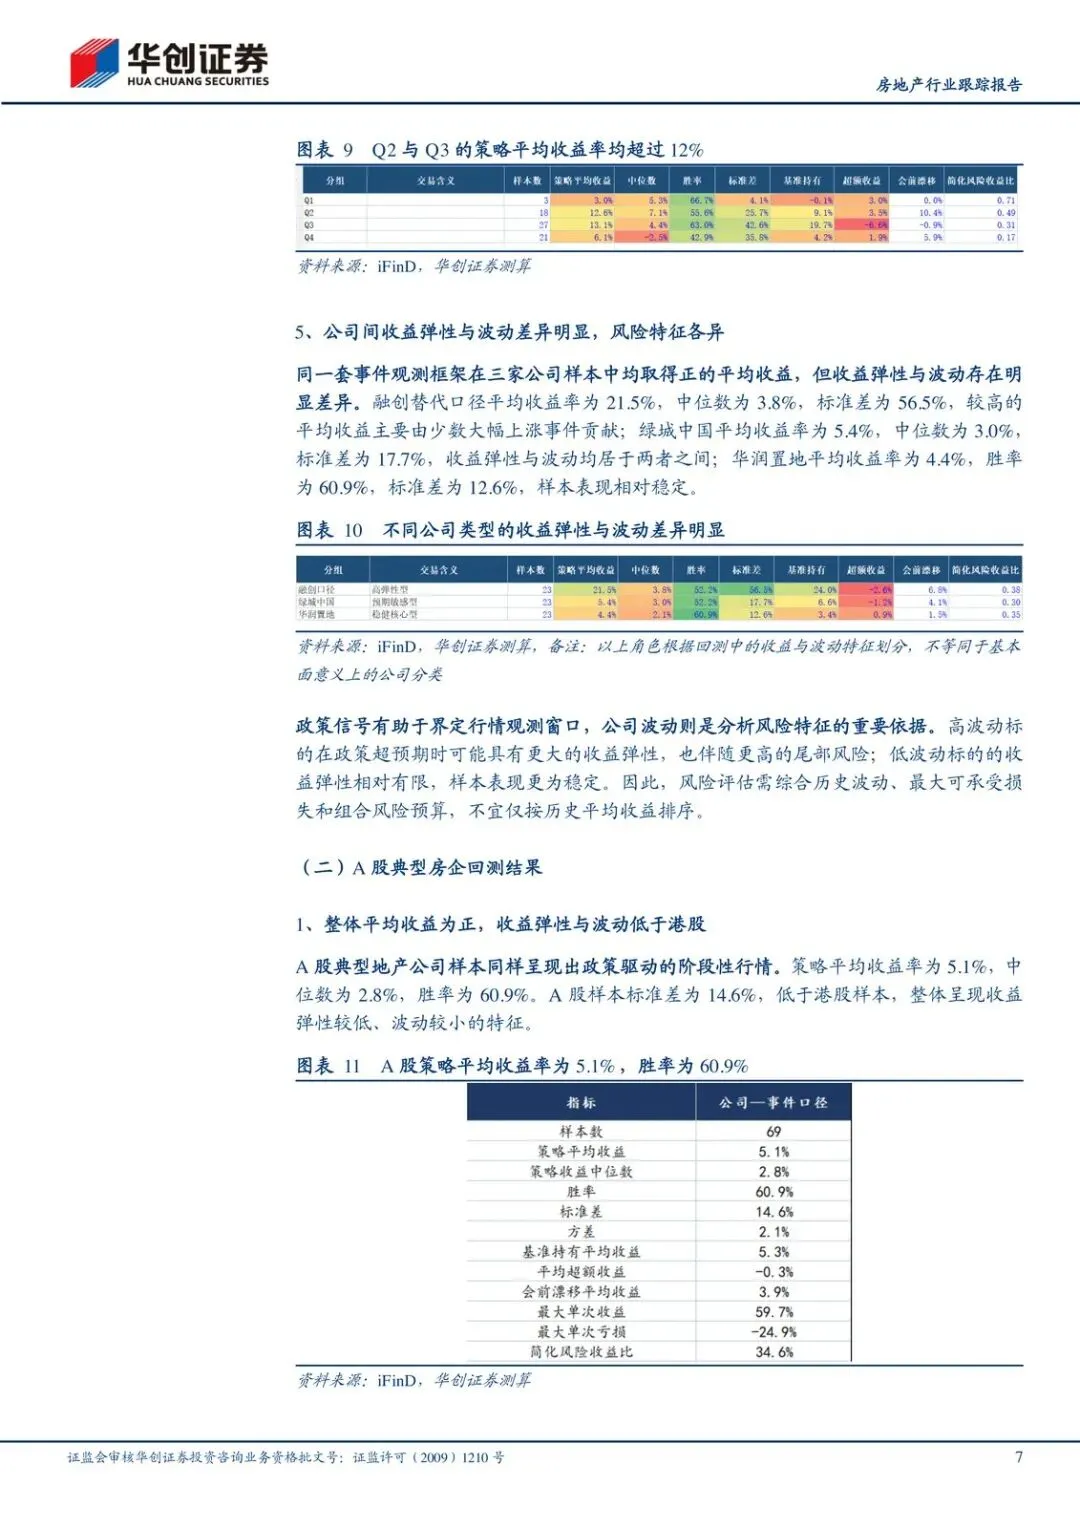
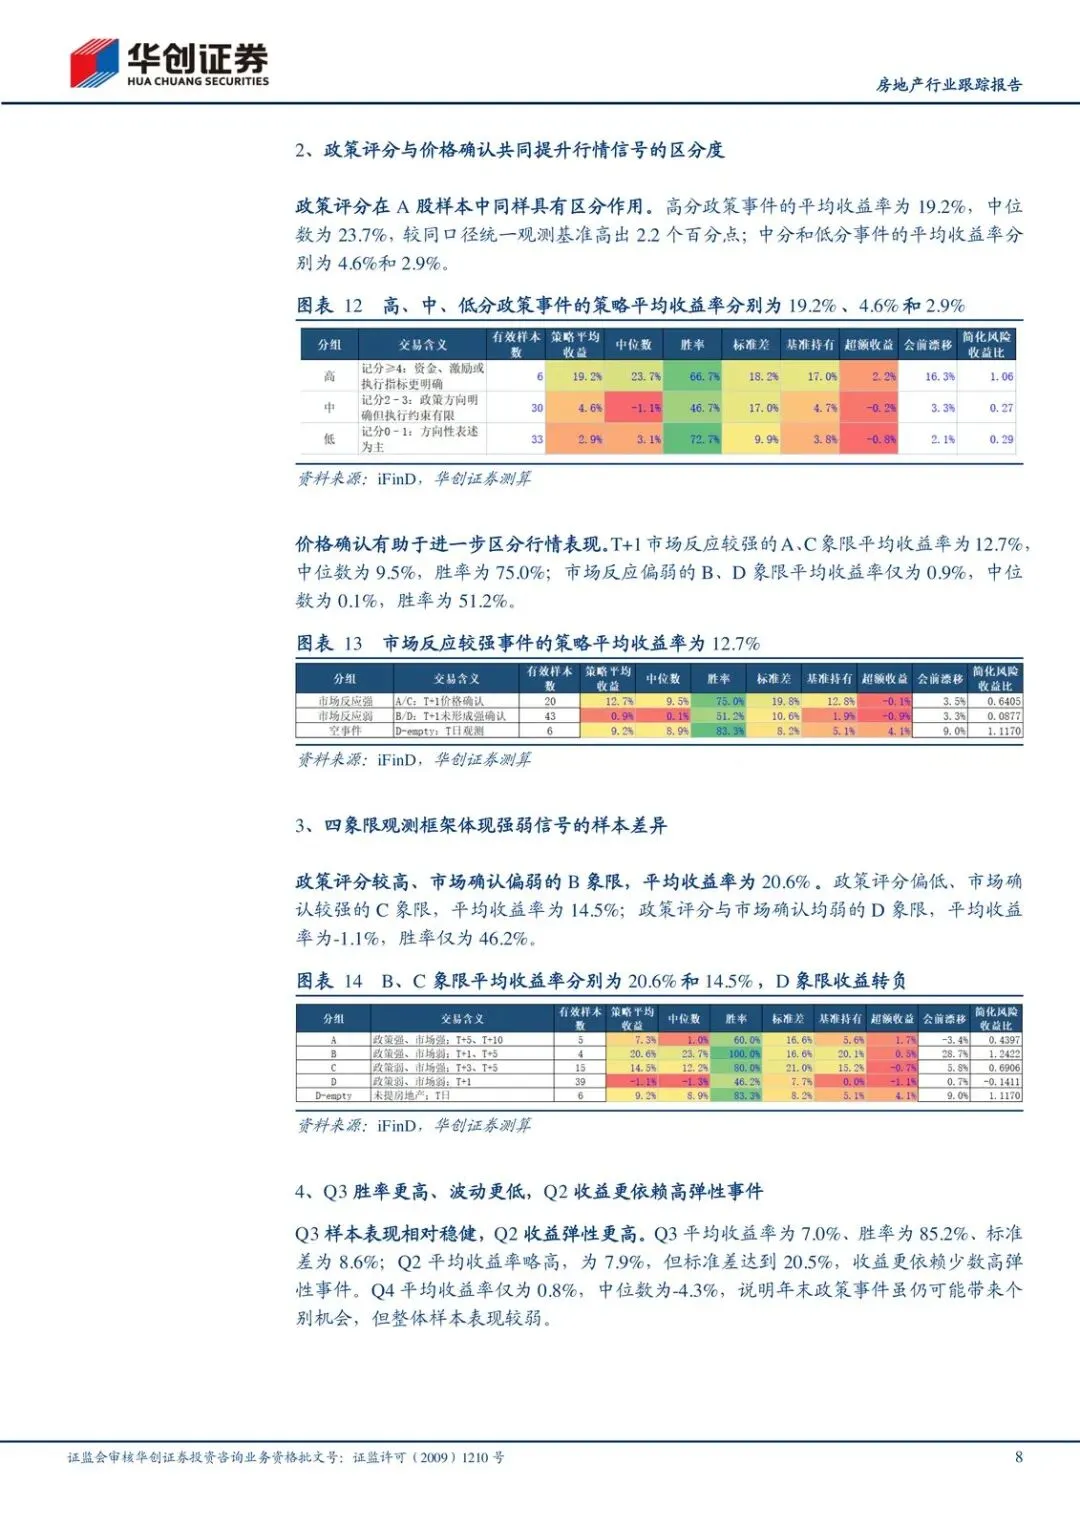
回测覆盖 2022 年 4 月至 2026 年 7 月 23 次政策事件,港股华润置地、绿城中国、融创中国,A 股保利发展、滨江集团、新城控股,每组 69 个“公司—事件”。港股平均策略收益率 10.4%、胜率 55.1%、标准差 35.3%;A 股 5.1%、60.9%、14.6%。高分政策事件港股 44.9%、A 股 19.2%;市场强确认组 25.9% 和 12.7%,弱确认组只有 1.0% 和 0.9%。两边都弱的 D 象限是 -3.8% 和 -1.1%。港股右偏,少数强事件贡献主要收益;A 股更稳。融创弹性与波动都高,华润置地相对稳定,绿城居中。Q2 收益更多来自会前预期,Q3 来自公布后股价,Q4 不是稳定正收益窗口。
接下来三条政策主线
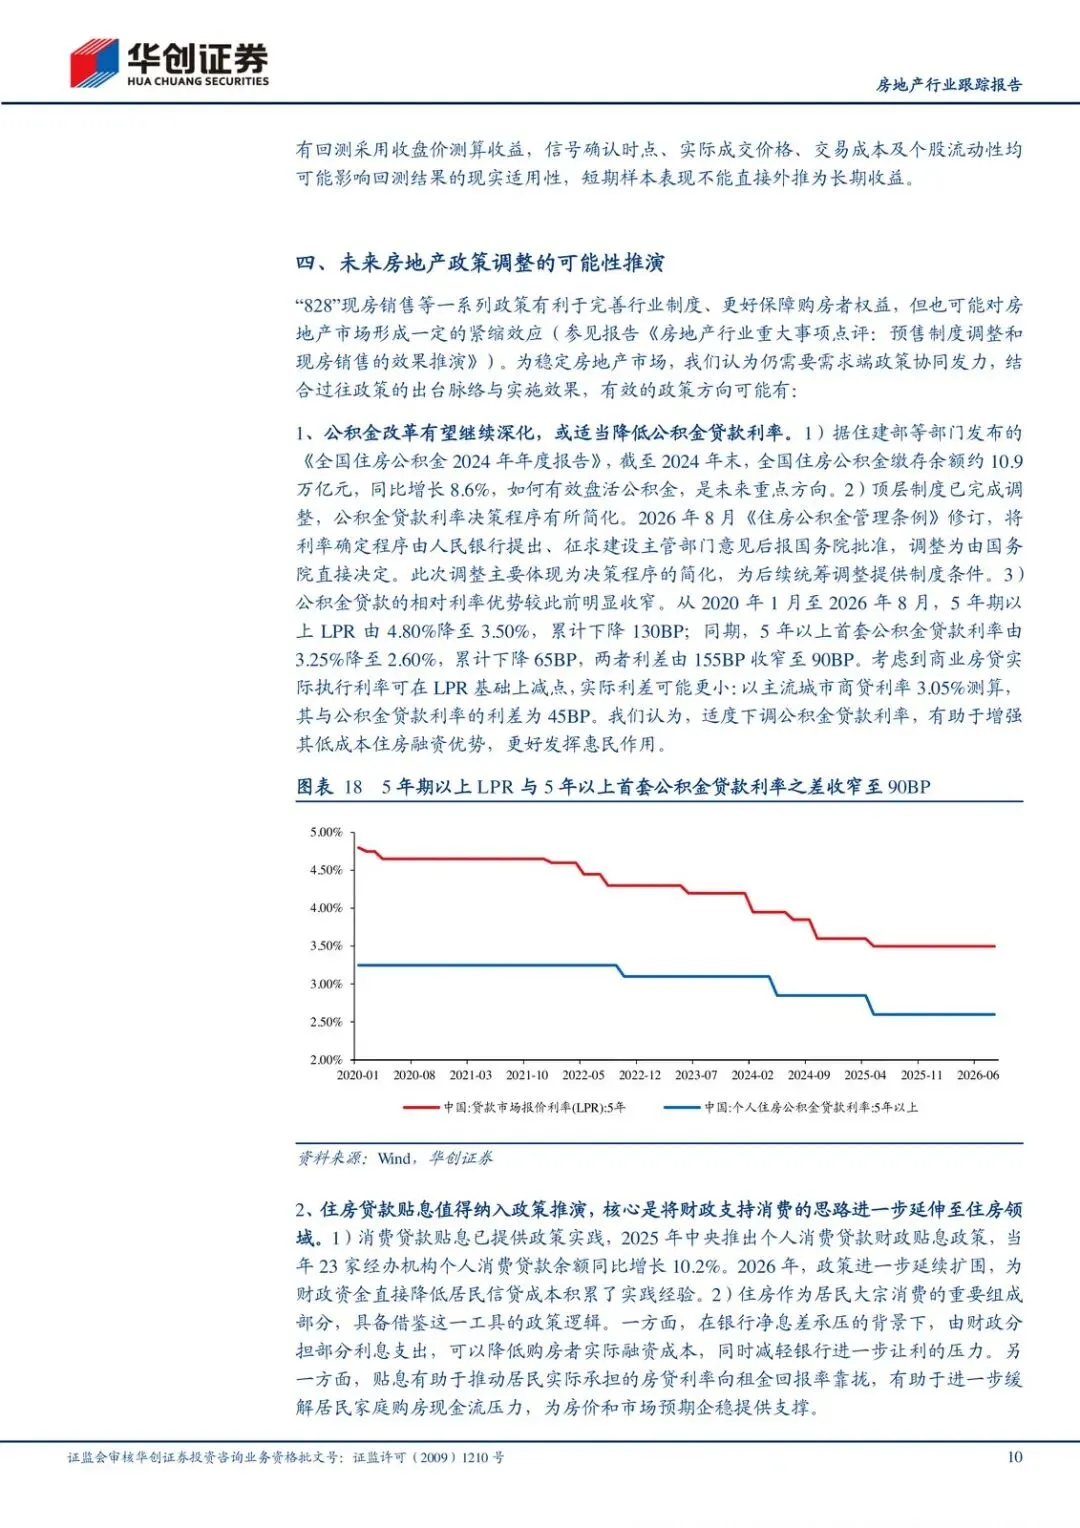
公积金利率决策程序简化了,相对优势也在收。2020 年 1 月至 2026 年 8 月,5 年期以上 LPR 与 5 年以上首套公积金贷款利差从 155BP 收到 90BP,适度下调公积金利率,是增强住房融资支持的一条路。
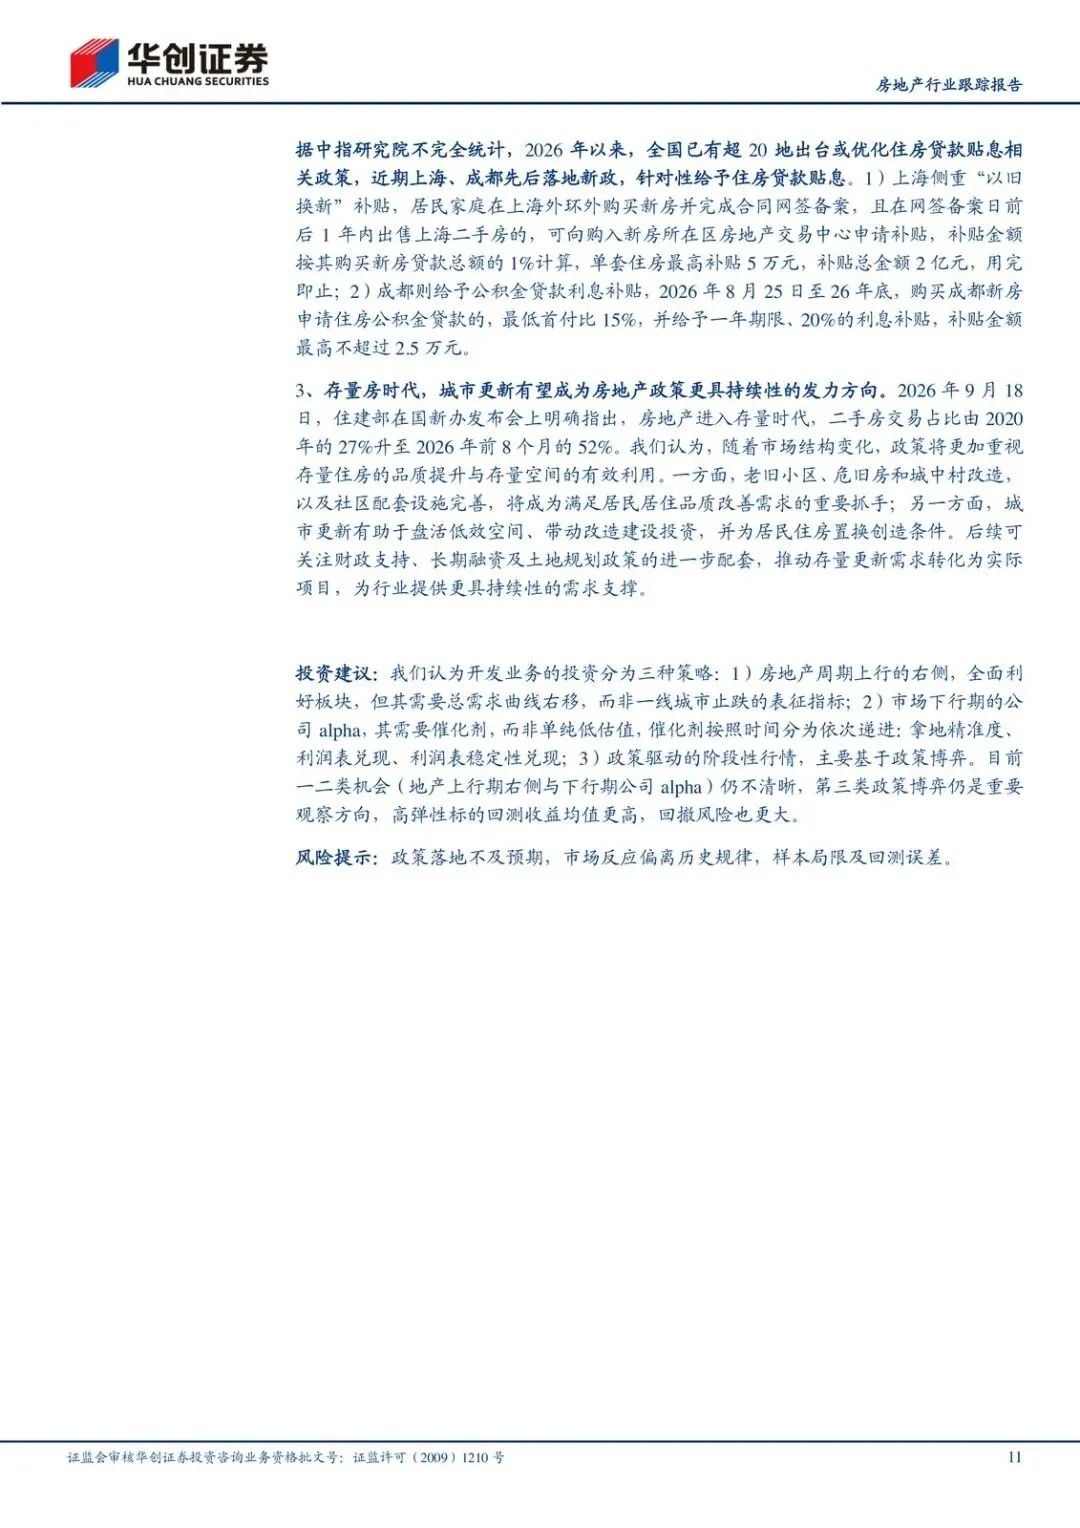
住房贷款贴息可以按消费贷贴息的思路推。2025 年中央个人消费贷款财政贴息,当年 23 家经办机构个人消费贷款余额同比增长 10.2%,2026 年延续扩围。财政分担部分利息,降低购房者实际成本,也减轻银行让利压力,推动实际房贷利率向租金回报率靠拢。部分城市已有实践。
城市更新是存量时代的持续方向。9 月 18 日住建部明确房地产进入存量时代,二手房交易占比由 2020 年的 27% 升至 2026 年前 8 个月的 52%。老旧小区、危旧房、城中村改造能带居住品质和住房置换,但要看财政、长期融资、土地规划能不能把需求变成项目。
受益的是政策链条完整时的高弹性标的;受损的是弱信号还硬博弈的仓位——D 象限后续是负收益。风险也很直白:政策落地不及预期、市场反应偏离历史规律、样本局限和回测误差。回测还要扣掉成交价、交易成本和流动性,别把短期政策行情当成长期基本面修复。
观察清单
- 下一次地产相关政策文本,资金表述、承接主体激励、可追踪指标三项合计能否到 4 分及以上。
- 政策公开后的交易日,T+1 相对 T-1 涨幅是否超过 3%;若确认,按象限盯 T+5 / T+10 是否还跟得上。
- 公积金 5 年以上首套利率与 5 年期以上 LPR 利差是否从目前约 90BP 再收窄,或出现明确下调。
- 住房贷款贴息是否从城市试点升到可追踪的财政分担安排,实际房贷利率是否继续向租金回报率靠拢。
- 城市更新配套:财政、长期融资、土地规划是否落地为可开工项目;二手房交易占比能否在 52% 这一存量结构上继续对应改造与置换成交。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告