行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

PB跌到1倍,股息率4%,券商为什么还是涨不动?

wang 2026-11-10 行业资讯
PB跌到1倍,股息率4%,券商为什么还是涨不动?
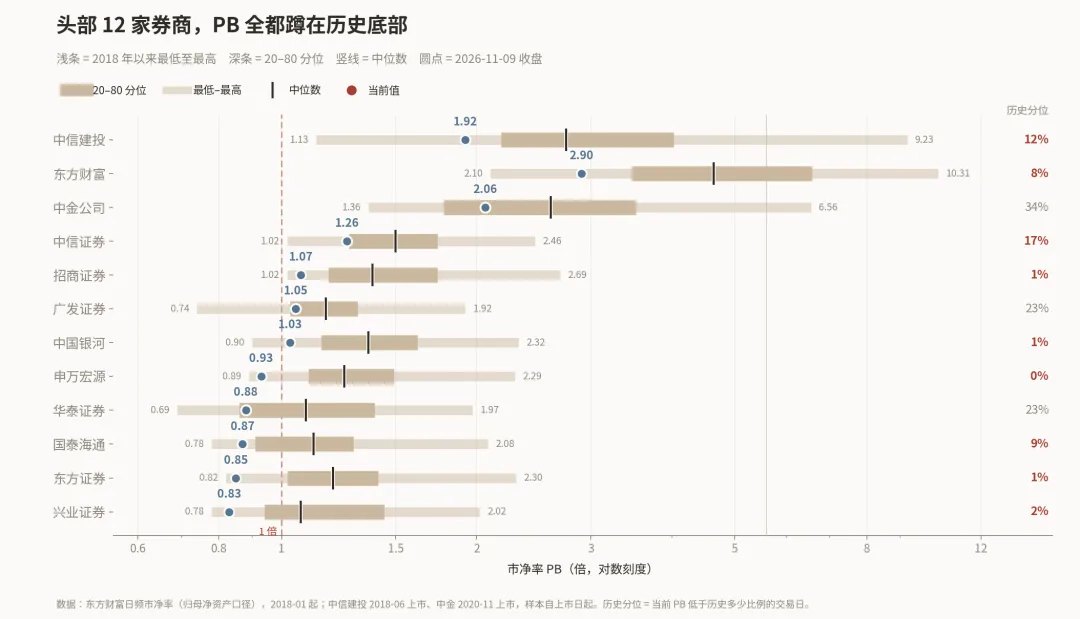
昨天文章专门研究过当前券商的估值水平,以及分析了一下拖累他们估值的主要原因,核心是净资产在持续膨胀,但受内卷等因素影响,净资产收益率在持续走低,即使仍然处于成交额相对高位,市场也没法给券商更高的估值。
但未来券商会怎么走呢?以下为个人思考、理解和记录,不做投资建议~

一、下限基本被锁死

当前券商普遍的PB估值在1倍上下徘徊,处于历史极低的位置,且券商的资产都是流动性相对好的货币类资产,大幅破净的概率并不高。
意味着当前这个位置,继续大幅下跌的空间并不是很大。
破净:指是指跌破净资产。

二、中短期上涨预期差

好的预期才能推动股价的上涨,而券商当前利好和利空的预期中,利空是占据主导地位的,核心利空我觉得有以下两个:
  1. 牛市结束预期:自24年924启动行情以来,本轮牛市已经走过了2年多,已经进入尾声阶段,成交额逐步萎缩会导致券商经纪业务收益下滑;
  2. 26年Q3投资收益回撤:26年Q3科技股大幅回撤导致券商自营盘出现浮亏或实际亏损;

三、中长期趋势向好

但是,如果我们把时间跨度拉长,我判断券商的中长期趋势是向好的,有以下几点比较主要的因素:
  1. 股权投资比例增加:不管是企业还是居民,由于地产完成了它的阶段性历史任务,存款中有一部分就会转向股权类投资,促进券商投顾业务发展、基金销售,稳定大盘成交额带动手续费维持在相对高位;
  2. 重组反内卷:过去几年及未来,持续在推动券商之间的兼并重组,比如国泰海通就是25年3月由国泰君安和海通证券重组而来,未来可能还会进一步收购大通证券,以及其他券商在推动中的重组计划;重组后,将有利于降低内卷,有利于利润修复;
  3. 红利化趋势:券商作为一个整体,派息率在持续提升;而部分头部券商,当前的股息率已经超过4%(如国泰海通约4%、广发证券3.9%、招商证券3.7%、国信证券4.7%),而H股因为折价原因,股息率会更高;但股息率需要盈利来保持,并不是一个完全稳定的收益。
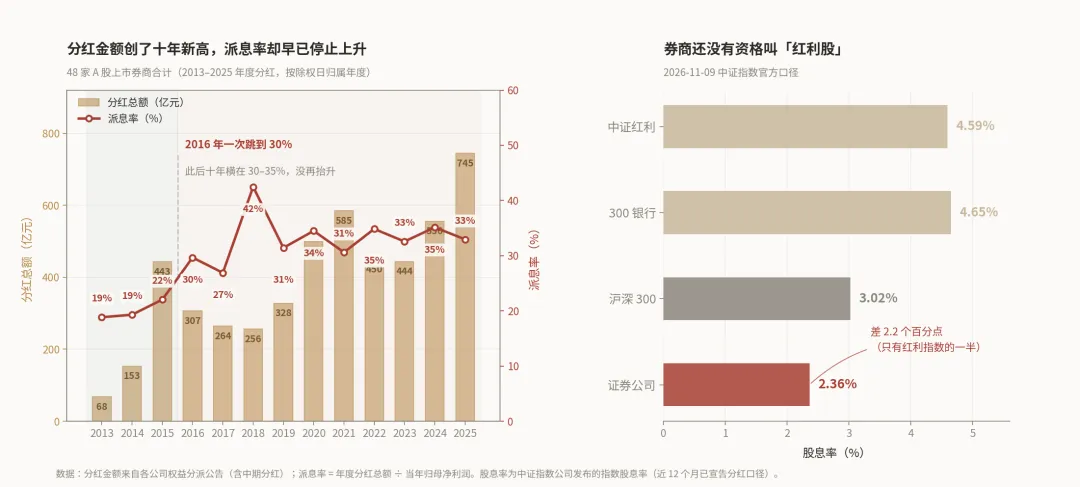
综上所述,短期来看确实因为接近牛市末位,券商大概率难有好的表现。但中长期来看,基于我的核心假设:股权投资趋势+反内卷重组+分红力度加大+估值低位,未来的预期不会太差。
但“风”确实不在这边。

猜你喜欢