研报速递
“研究报告”
埃及汽车产业发展现状
报告名称:Automotives and Parts / Egypt: A Manufacturing Hub-第三部分
发布机构:美国驻埃及商会(AmCham Egypt)
发布时间:2026年 4 月
Automotives and Parts / Egypt: A Manufacturing Hub
埃及汽车产业在工业发展、就业创造和对外贸易中发挥着战略作用,与制造业、物流、钢铁、塑料、电子及服务业之间存在紧密的联动关系。该产业被视为推动工业本地化和出口多元化的重要支柱,埃及正力求将自身打造为服务中东和非洲市场的区域制造中心。
行业指出,在经历宏观经济不稳定、进口限制和外汇短缺所导致的急剧萎缩之后,该产业已于 2025—2026 年进入复苏阶段,这一复苏得益于宏观经济企稳、通胀放缓以及政府重新聚焦国内生产和本地化。
一、汽车行业亮点
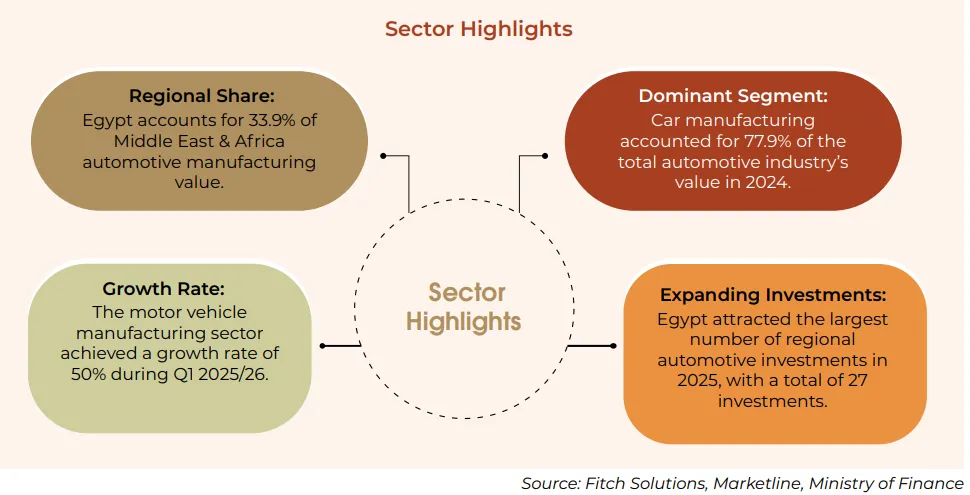
1、区域地位:中东与非洲的制造核心 —— 埃及占据中东及非洲汽车制造总产值的 33.9%,是该区域内份额最高的单一国家。
2、产业结构:整车制造占绝对主导 —— 乘用车制造占汽车产业总价值的 77.9%(2024 年)。
3、增长动能:2025/26 财年一季度强劲反弹 —— 机动车制造板块在 2025/26 财年第一季度实现 50% 的同比增长。
4、投资吸引力:区域内最受资本青睐的市场 —— 2025 年埃及共吸引 27 笔汽车领域投资,数量居中东北非区域首位。
埃及汽车产业正站在一个关键的回升节点上。凭借在中东北非区域超过三分之一的制造份额,以及 2025 年以来投资数量的领先优势,埃及已经具备了成为区域汽车制造枢纽的基本条件。当前 50% 的季度增长既是前期深度调整后的修复性反弹,也反映出宏观环境趋稳、政策重心向本土制造倾斜之后,产业内生动力正在逐步恢复。
不过也应看到,整车制造占比接近八成的结构意味着产业链仍偏单薄,零部件配套、研发能力和出口渠道的建设将决定这一轮复苏能否转化为长期竞争力。后续值得持续跟踪的,是投资落地速度、本地化率提升幅度,以及埃及产品能否真正打开中东和非洲的出口市场。
二、埃及《国家汽车工业发展计划》(AIDP)
埃及在 2022 年出台《国家汽车战略》,把发展本土制造、布局绿色技术、推动经济多元发展作为重点方向。这项战略依托 2023 年落地、2025 年完成更新的《国家汽车产业发展计划》(AIDP)推进落地。计划围绕指定车型的整车组装、生产以及零部件本土化配套展开,配套激励政策和企业产能、本土配套水平、出口表现直接挂钩。
AIDP KPI 和目标
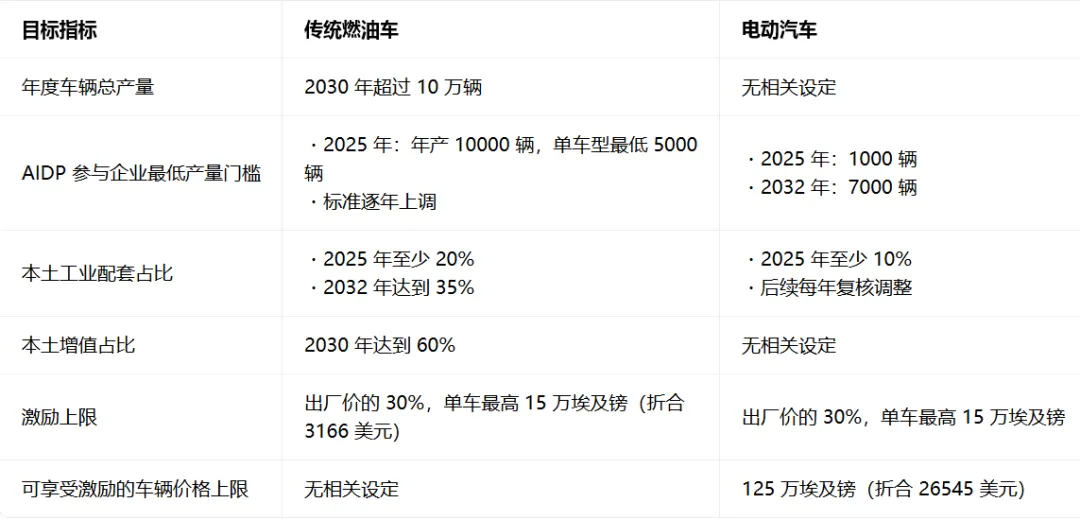
海外主流车企及其授权合作方想要获取政策支持,需要先完成计划注册,并且要在约定周期内达成最低产能要求。计划设置七年递进式目标,逐年上调产能与本土零部件配套指标,整体周期至 2032 年收官,长远目标是把本土零部件增值占比提升至 60%,持续扩大汽车出口规模。
该计划的扶持范围覆盖燃油车与电动车的组装生产,产品类型包含乘用车、SUV、厢式货车以及小型客车,同时面向汽车零部件供应商等上下游配套企业开放,推动产业链纵向与横向协同发展,支撑 35%–60% 的本土配套率目标落地。
三、市场概览
埃及汽车市场的结构较为多元,销售涵盖整车(CBU)进口以及以全散件(CKD)和半散件(SKD)方式本地组装的车辆。乘用车占据市场活动的主导份额。尽管传统内燃机汽车仍领跑销量,但在有针对性的政策激励和消费者兴趣上升的推动下,电动及混合动力汽车市场正逐步扩大。
据投资与自由区总局(GAFI)数据,截至2025年12月,从事汽车、交通运输及相关行业的公司共有938家,私营部门投资额为209亿埃及镑(约合3.959亿美元)。近年来外国直接投资有所增长,尤其是来自中国OEM的投资,同时整车组装和零部件制造领域的本地—外资合资企业数量也在不断增加。
1、产业集群
埃及拥有超过25家整车组装厂,代表主要全球品牌,另有约170家零部件制造商,主要分布在苏伊士运河经济区(SCZone)以及斋月十日城、十月六日城和艾因苏赫纳等主要工业城市。
2025年11月,曼苏尔汽车集团在十月六日城动工兴建一座投资1.5亿美元的工厂,作为汽车城的"核心"。该厂区占地55,000平方米,目标是在五年内实现年产10万辆(燃油/电动)汽车,初期以5万辆绿色车型起步。
2、主要参与者
- 通用汽车埃及公司(GM) 截至2026年3月已在埃及投资超过5.3亿美元,累计生产超过100万辆汽车。这家美国汽车制造商在十月六日城运营,组装轻型商用卡车、乘用车、皮卡和SUV。2026年1月,GM与曼苏尔汽车合作,首次在埃及推出两款纯电动雪佛兰车型。3月,GM宣布正在探索在AIDP框架下作为区域中心进行扩张。
- 加布尔汽车(GB Auto) 在埃及估计占有20%的市场份额,通过CKD组装年产约8万辆。该公司与多家全球OEM建立了合作关系,组装乘用车(长安、奇瑞、哈弗、现代和马自达);重、中、轻型卡车(扶桑、陕汽、UD卡车和沃尔沃);客车(艾彻、扶桑、海格、依维柯和沃尔沃),以及摩托车和三轮车(巴贾吉)。GB Auto在艾因苏赫纳和十月六日城设有工厂,并正在SCZone和萨达特城投资新建生产设施,计划扩大EV生产。该公司近期与中国吉利汽车集团合作,以提升制造能力并丰富产品组合。
- 纳斯尔汽车(El Nasr Automotive) 是埃及首家本土汽车制造商,其赫尔旺工厂在停产15年后恢复生产。这家国有公司与中国宇通公司合资生产客车,与新加坡—台湾Tron Technology及阿联酋Your Transit合资生产电动小巴,并以中国东风品牌生产乘用车。为支持其EV生产,纳斯尔还拥有一条新的电动汽车电池生产线,预计于2026年年中投入运营。
- 日产埃及公司(Nissan Motor Egypt) 目前占有13.5%的市场份额,年产能为5万辆。这家日本汽车制造商在十月六日城的工厂本地组装乘用车和皮卡。自2022年以来,该公司已出口超过15,000辆本地生产的日产Sunny汽车,并正在亚历山大海港设立自由区设施以扩大出口。总体而言,日产在埃及业务上的投资约为2.35亿美元。
四、市场销量分析
1、2025年埃及汽车市场回升至2022年水平
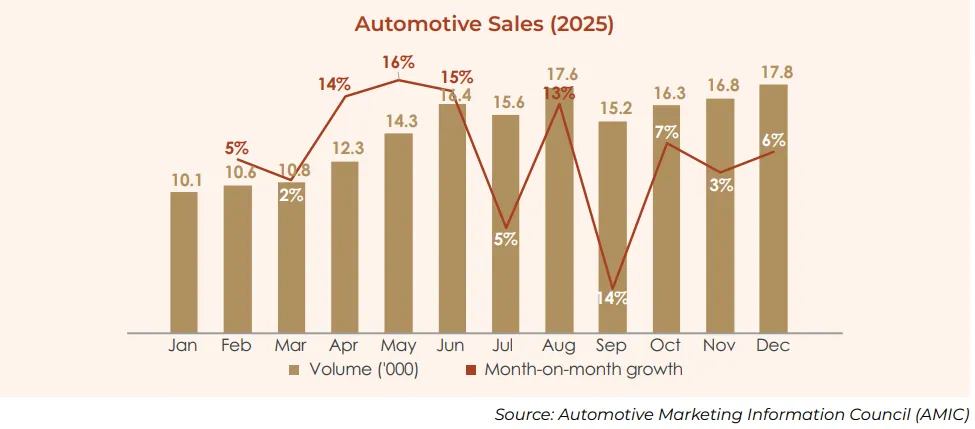
在经历2021年至2023年注册量下滑后,于2025年延续增长态势。2025年,市场规模达到16.4万辆乘用车和轻型商用车,而2024年为9.7万辆,2023年为8.6万辆。这意味着2025年较2024年增长69%,而2024年本身较2023年增长了13%。埃及市场规模在两年内几乎翻了一番。
2、按来源划分销量
2024 到 2025 年间,埃及汽车市场无论是本地组装(CKD)还是整车进口(CBU),销量都出现了大幅回升。本地组装车型从 2024 年的 60,366 辆增长到 2025 年的 99,598 辆,同比增幅约 65%;整车进口车型则从 41,883 辆增长到 74,165 辆,增幅达到 77.1%,反弹力度比本地组装还要更猛一些。从总量来看,两类车型合计从约 10.2 万辆攀升至约 17.4 万辆,整体增速接近七成。
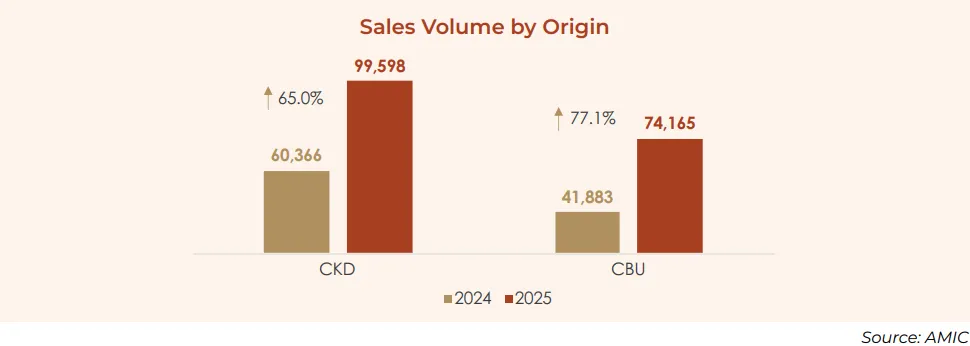
结构上,本地组装车型目前仍占据市场大头,2025 年约占总销量的 57% 左右,但整车进口的占比正在悄悄提升 —— 从 2024 年的约 41% 升到了约 43%。随着外汇环境缓和、进口渠道恢复,被压抑了一段时间的整车进口需求正在快速释放,同时本地组装产能也在同步扩张,两条腿都在往前走。
3、按类型划分销量
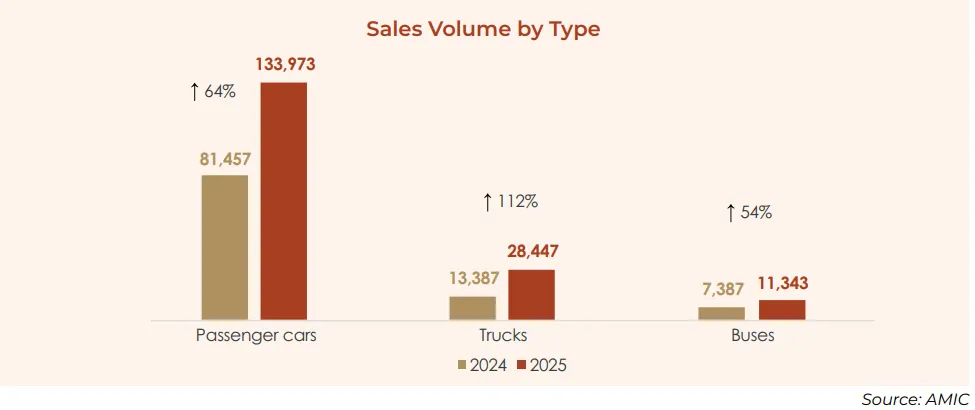
根据 AMIC 的统计,2025 年埃及乘用车销量为 133,973 辆;而埃及强制保险池的月度数据显示,当年新增私家车牌照登记量约 218,238 辆,两项数据之间存在 84,265 辆的差值。
车型结构方面,乘用车是 2025 年埃及汽车市场占比最高的品类,份额接近 77%。这主要是因为乘用车受众基础更广,是家庭和个人日常出行的主流选择,同时市场上覆盖不同价位的车型供给充足,给消费者提供了丰富选择。
五、贸易趋势
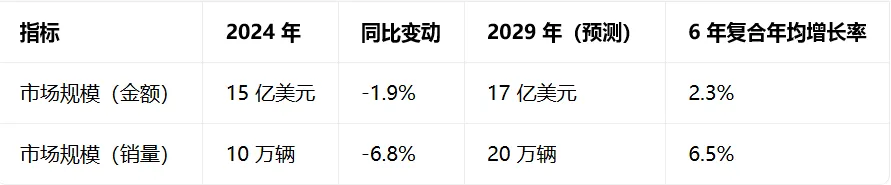
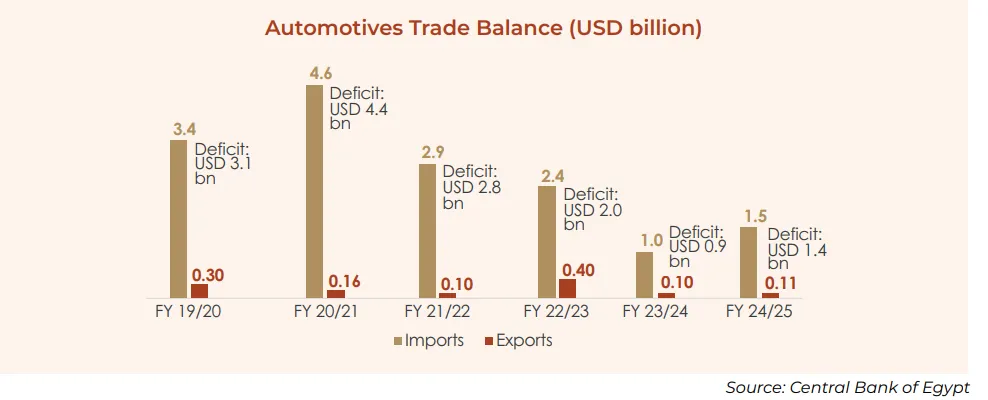
从埃及央行公布的汽车贸易收支数据来看,过去六个财年埃及汽车行业始终处于逆差状态,但逆差规模经历了一个 "先扩大、后大幅收窄、再小幅回升" 的过程。
1、进口端:从高位回落,近期有所反弹
汽车进口额在 2020/21 财年达到 46 亿美元的峰值,此后连续三年大幅压缩,到 2023/24 财年已降至仅 10 亿美元,较高点缩水近八成。这一变化与此前外汇紧张、进口审批趋严的大背景直接相关 —— 不是需求消失了,而是进口渠道在特定时期受到了明显限制。进入 2024/25 财年,随着宏观环境趋稳、外汇状况改善,进口额回升至 15 亿美元,但仍远低于 2020/21 财年的水平。
2、出口端:体量偏小,波动明显,缺乏持续增长动能
与进口相比,埃及汽车出口规模一直徘徊在 1 亿至 4 亿美元之间,没有形成稳定的上升趋势。2022/23 财年曾短暂达到 4 亿美元,但随后又回落至 1 亿美元出头。埃及汽车产业目前仍以满足国内市场为主,出口能力和出口渠道还处于培育阶段,与 AIDP 计划设定的 "扩大汽车出口" 目标之间仍有不小差距。
3、贸易逆差:收窄主要靠 "压进口",而非 "拉出口"
汽车贸易逆差从 2020/21 财年的 44 亿美元峰值,收窄至 2023/24 财年的 9 亿美元,改善幅度显著。但拆解来看,这一改善主要来自进口端的收缩,出口端的贡献非常有限。2024/25 财年逆差重新扩大至 14 亿美元,也印证了这一点 —— 随着进口恢复,逆差随之走阔。
整体来看,埃及汽车贸易逆差的收窄更多是前期外部约束下的被动结果,而非产业竞争力提升带来的主动改善。要真正缩小逆差,关键还是要落在本土制造能力提升和出口市场拓展上,这也正是 AIDP 计划将本地化率和出口指标作为激励挂钩条件的核心逻辑所在。后续值得关注的是,随着本地组装产能释放,埃及能否逐步用国产替代进口、并真正把产品打入中东和非洲市场。
相关阅读
研报 | 2026年第二季度拉丁美洲电动汽车销售简报:电动汽车市场份额超过10%
研报 | 英国交通部发布2025年电动汽车公共充电基础设施统计数据
研报 | FCAI 《电动汽车折扣政策》复审意见书 提出延续与优化建议 持续激活电动汽车消费需求
研报 | Cleantechnica:2025年 拉丁美洲电动汽车销售简报
研报 | CleanTechnica:2025年 拉丁美洲电动汽车销售简报
研报 | Zapmap:2025年英国电动汽车市场:纯电保有量突破 180 万,新车电动化率持续攀升
研报 | Autovista24:2025年哪些电动汽车型号和品牌已取得成功?
研报 | 印度尼西亚电动汽车市场:销量跃升,中国品牌占据超 60% 纯电份额
研报 | JATO:奥地利与瑞士消费者对中国品牌的偏好-灵活策略破解欧洲转型困局
WPC(Worldwide_Product_Circulation)数字化出海平台是上海市车联网协会牵头,由工业互联网创新中心(上海)有限公司、上研智联智能出行科技(上海)有限公司、上海岩思信息技术有限公司等多家协会成员单位共同搭建,为汽车及零部件、智能网联、新能源等行业用户提供出海支撑的公共服务平台及数字化解决方案。
Welcome
关注我们