研报速递
摘要:2026年昆明楼市呈现核心区与远郊加速分化的格局。本报告从房产经纪人视角,以“真实居住需求”为标尺,梳理当前昆明市场上适合买房与不适合买房的人群类型,并结合房价、收入、政策与库存数据给出判断依据。核心结论是:为“住”买房的人可以理性出手,为“炒”买房的人应该离场。
一、适合买房的人:真实居住需求压过一切
第一类,在昆明有稳定工作的刚需。 商贷首付最低15%,5年期以上利率约3.05%;公积金首套5年以上利率仅2.6%,首付20%。如果月供能控制在家庭月收入的三成以内,买房替代租房就是一笔算得过来的账。2025年昆明城镇居民人均可支配收入为58938元,折合月均约4912元,对照这个收入水平倒推月供,比听任何“抄底”口号都实在。
第二类,有真实改善需求的本地家庭。 主城核心区品质次新房仍有流动性。西山区二手均价约1.16万元/㎡,滇池度假区品质次新仍能站在1.9万元/㎡上下。卖旧买新可叠加个税退税,西山区、呈贡区另有“以旧换新”试点补贴,置换成本被政策压低了一截。
第三类,符合人才政策的引进人才。 引进的A类人才在昆首次购买市场化新建商品住房,最高可获购房款50%的补贴,上限100万元;全日制博士、硕士在昆首次购房且符合条件的,分别给予8万元、5万元一次性补贴。这类人群的购房成本被政策显著重塑,在能力范围内出手是理性的。
第四类,确有自住需求的退休旅居人群。 昆明的气候与医疗资源组合具有不可替代性,但前提是“自己住得舒服”排在“会不会涨”前面。若抱着升值预期进场,大概率会失望。
二、不适合买房的人:三类人,三种风险
第一类,短期投机者。 昆明住宅租金回报率大致在2.4%—3%之间,售租比约36—42年。主城二手房挂牌量一度冲到约7.1万套,整体去化周期20—24个月,普通房源议价空间8%—15%,急售让价18%—22%也不少见。靠价差套利的窗口,在当下的流速和库存面前基本关闭。
第二类,收入不稳定却强行加杠杆的人。 昆明城镇居民月收入多在五千元量级,月供一旦逼近甚至超过收入的一半,断供就不再是“别人的故事”。15%的首付是政策下限,不是安全线;银行审批看的是流水和征信,不是愿望。
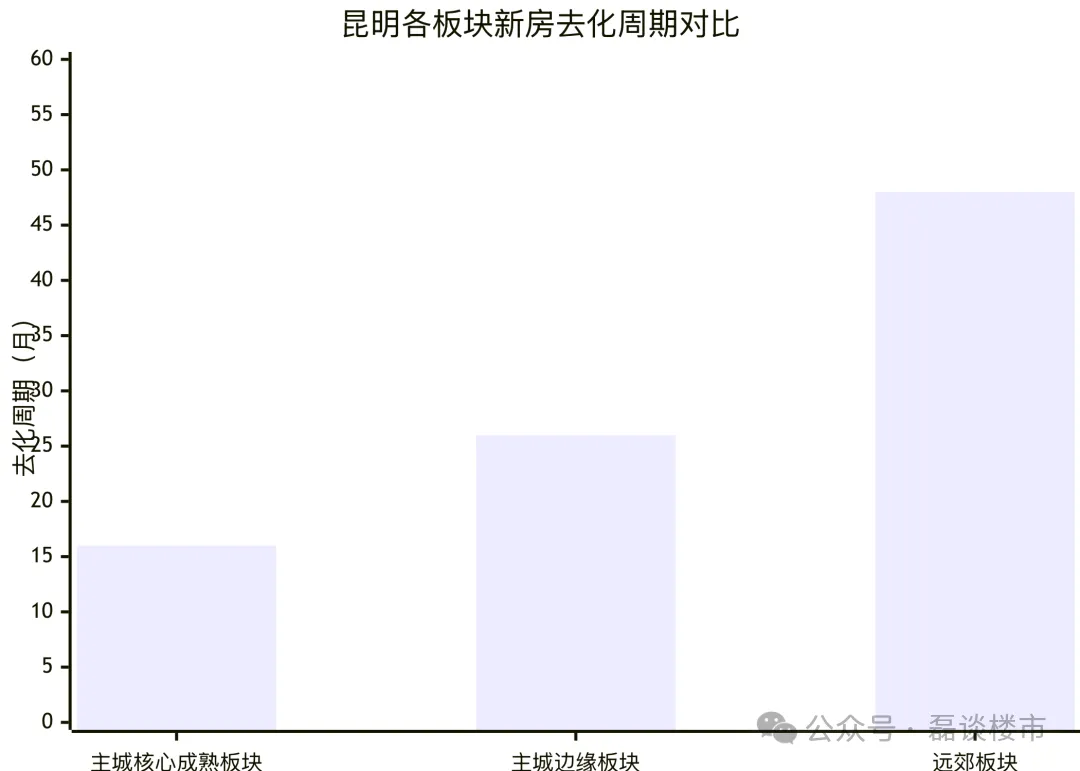
第三类,被远郊低价吸引的冲动型买家。 嵩明、空港新房均价在4400—5100元/㎡区间,晋宁古滇片区入住率不到三成,远郊去化周期普遍超过30个月,部分板块达到36个月。单价便宜的另一面,是二手市场流动性极弱。对不在当地工作生活的人来说,“便宜”往往意味着沉没成本。
三、附:适合与不适合买房人群对照表
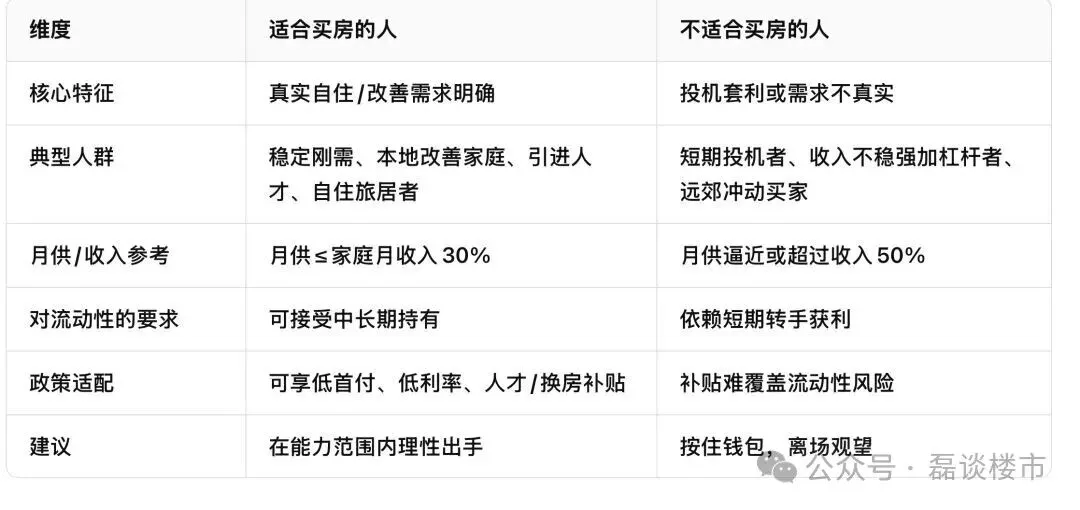
结论:在昆明,为“住”买房的人可以认真看房、理性出手;为“炒”买房的人,应该离场。
数据来源备注:房价分区数据来自中国房价行情网/禧泰数据(2026年9—10月);成交与库存数据来自克而瑞及市场监测报道(2026年);政策数据来自昆明本地宝、吉屋网(2026年8月);收入数据来自国家统计局昆明调查队(2025年);人才补贴来自昆明市委人才办相关公示(2026年7月);租售比来自中国房价行情网、麟评居住大数据研究院。