研报速递
公众号并非行业报告搜索引擎,点击查看→新用户必读【如何下载】

报告延伸:文中附相关行业报告
2025年到2026年期间, 中国光伏产业正在历经自“531新政”出现以来这般格外深层次的一回周期考验 , 中国光伏行业协会的《2025-2026年中国光伏产业发展路线图》、公众环境研究中心、绿色江南发布的《2026年光伏发展报告(二):“规模为王”遭遇消纳瓶颈》, 以及联合资信的《2026年光伏行业分析》这三份报告 , 分别是从技术演进、市场消纳以及行业财务这三个不同维度 , 描绘出产业从“规模驱动”朝着“价值重构”艰难迈进的一幅全景画面。
一、《2025-2026年中国光伏产业发展路线图》点击查阅下载
这份报告覆盖全产业链84项指标, 显示出n型技术已全面取代p型, 2025年n型硅片市占率达97%, TOPCon电池以87.6%份额稳居首位, 其量产效率达25.7%, HJT达25.9%, XBC达26.5%。
少银化趋势加速, 其中, 异质结银包铜, 银含量降至43%, 0BB技术渗透率持续提升。
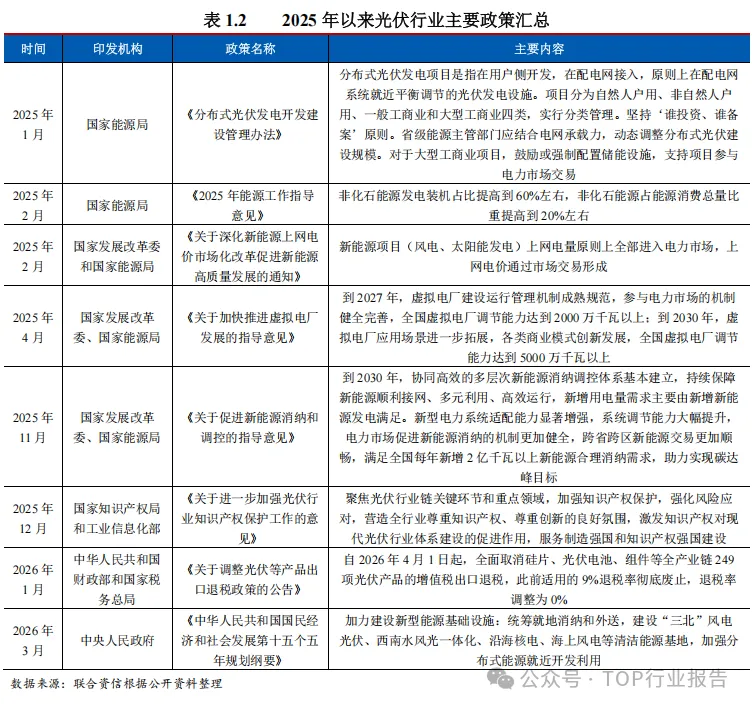
然而, 路线图对2026年全球装机量的预测是500至667GW, 对中国的预测是180至240GW, 可如今正受到现实的修正, 1月至5月国内新增装机量仅为59.59GW, 同比下降了69.9%, 年中装机预测已经被下调, 产业规划在政策冲击以及市场断崖面前, 更加倾向于锚定技术方向, 而非提供确定性预期。
二、《2026年光伏发展报告(二):“规模为王”遭遇消纳瓶颈》点击查阅下载
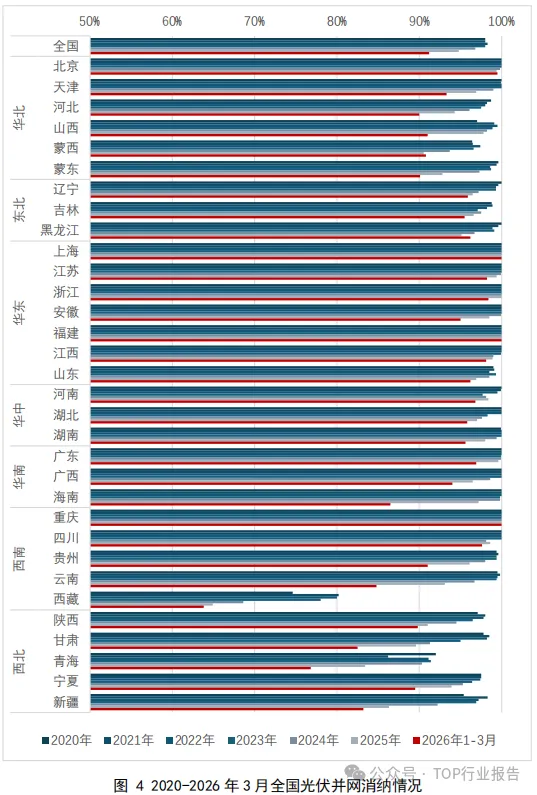
这份报告十分尖锐地揭示出了产业“走不动”的根源, 在2026年一季度的时候, 光伏利用率下降到了91.2%, 和同比相比回落了2.6个百分点, 弃电出现反弹致使电力部门的碳排放上升了4%, 多个省份的县域标明“红色区域”, 暂缓分布式接入, 新规定把大型工商业项目限定为“自发自用”, 余电上网比例被压缩到20%以内。
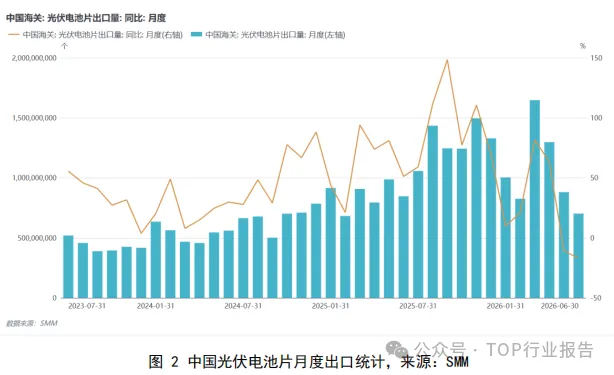
全面推向市场: 136号文件致使固定电价结束, 午间时段负电价频繁出现, 收益率方面不确定性急剧增加, 在抢装行为之后装机量出现断崖式下跌——5月单月新增装机量不过8.68GW, 相比去年同月下降了90.7%。产能出现过剩现象: 全球产能达到1315GW, 与之相应的出货量是643GW, 利用率仅仅只有49%;组件报价跌破0.7元/W, 低于现金成本;隆基、通威、TCL中环半年时间合计预计亏损超过百亿。
然而, 报告捕捉到了积极信号, 甘肃最新竞价光伏机制电价较之前大幅回升, 新疆最新竞价光伏机制电价同样比此前大幅回升, 甘肃回升涨幅超过70%, 新疆回升涨幅也超过70%, 这种企稳的苗头是值得予以关注的。
三、《2026年光伏行业分析》
这份报告依靠冷峻的数字来证实相关行业存在财务方面的艰难处境,——产能存在着极其严重的过剩情况, 截止到2025年底的时候, 用于生产硅料的总产能超过了350万吨每年而且全球对于硅料的需求预测大约在232万吨 , 与此同时硅片的产能总共超过了1530GW;处在这种“反击过度竞争”以及市场自身驱动的状况下, 多晶硅的实际产量首次出现了相对于上一年产量同比下降了26-4%的情况。
成本结构发生逆转, 银价急剧暴涨致使银浆替代硅料成为组件首屈一指的成本项目, 倘若银价达到每千克25000元, 银浆在成本中所占比例为23.56%, POE粒子进口依存度依旧高达75.4%。格局予以展望, 预计在2026年达成从“全行业亏损”向“头部盈利、尾部出清”的转变, 全球装机韧性依旧存在, 中国全年或许会超过350GW, 中东、拉美等新兴市场成为增长的全新引擎。
结语
三份报告共同表明, 中国光伏正在告别那种以体量规模为主导的、较为粗放的发展时代, 开始全面迈入一个以系统友好、技术引领、价值理性为特征的高质量发展阶段。消纳受限界限、市场化定价以及产能停滞堆积这三重压力相互交叠, 使得行业不得不实现从单纯售卖组件的模式到提供电力解决方案的能力上的跨越提升。这种转变过程带来的痛苦难以避免, 不过这同样是产业走向成熟期必然要经历的过程——通过向着灵活应变以及智能化发展来谋求发展空间, 借助绿色制造手段推动产业升级, 这正是2026年该行业得以生存以及突破困境的关键核心问题。
『公众号并非行业报告搜索引擎,下方链接一键解锁20W份报告』
免责申明:top行业报告收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。TOP行业报告——全行业报告平台,分享有价值的行业研究报告,行业数据报告,行业分析报告,行业调研报告,仅供行业科普学习。 点击查看→新用户必读【如何下载】