研报速递
公众号:渐木鼠鼠的投研星球
鼠鼠的挖洞日记 | 第 052 期 | 2026-11-04 周三
94 篇研报 · 2 颗五星
导语
94 份研报,2 颗五星,最响的不是五星本身,而是利润归属换了地方——AI 的钱正在从芯片厂流向 PCB、光纤和电力设备。
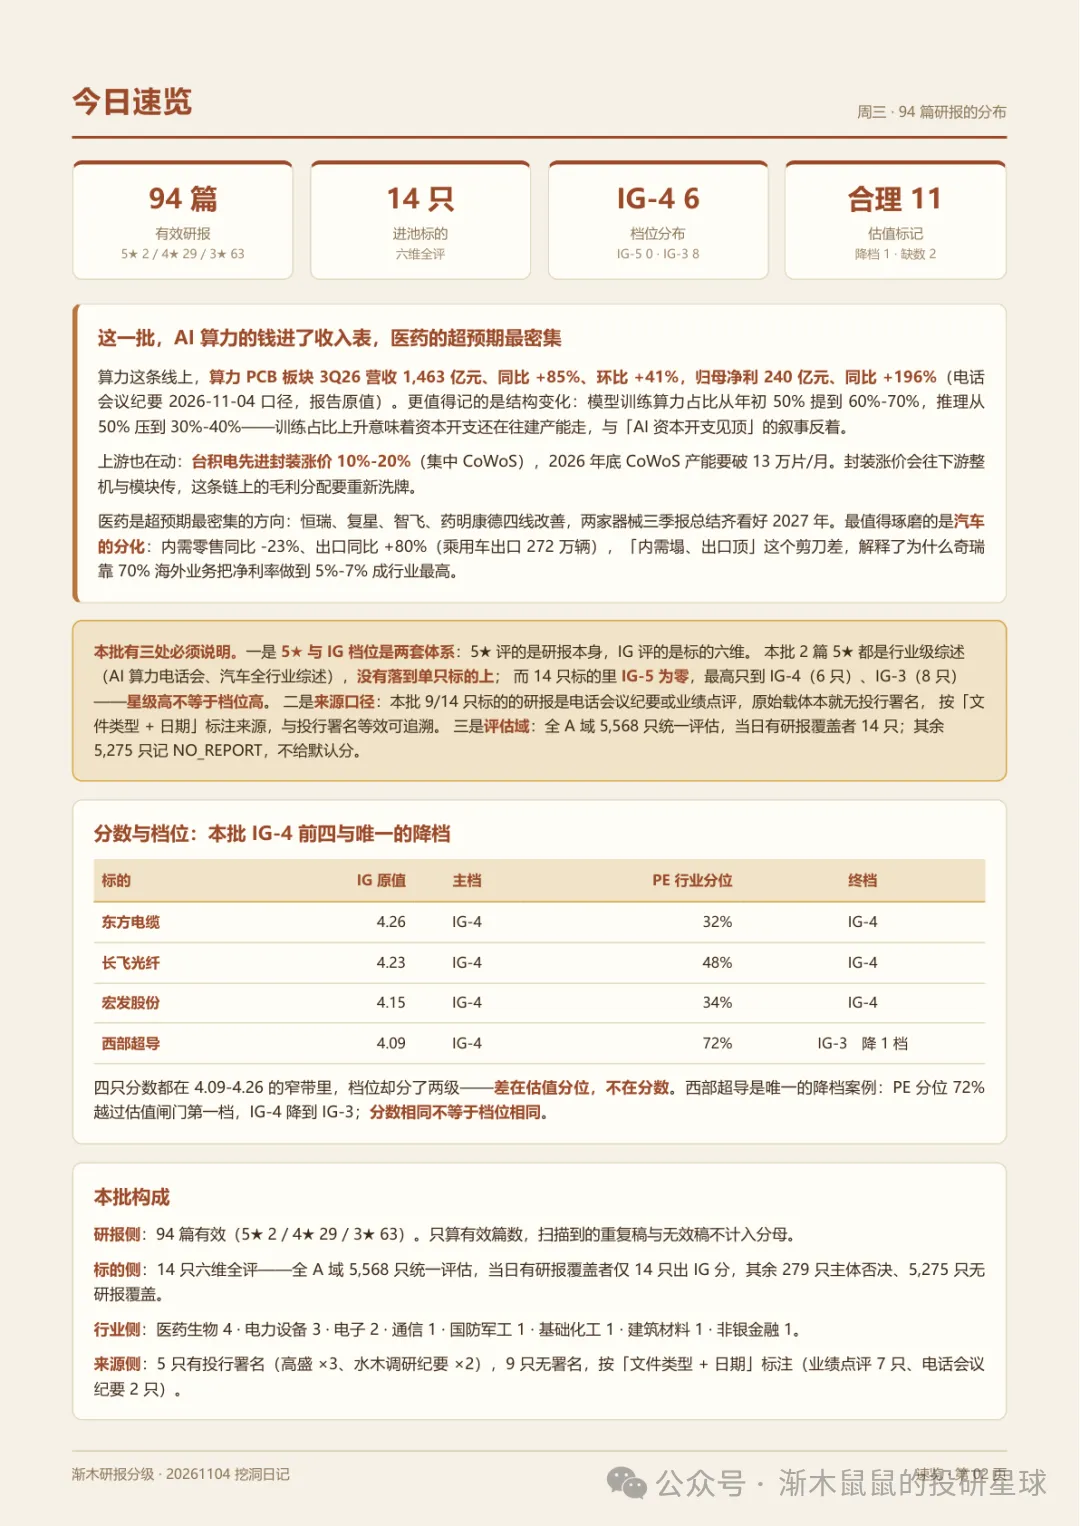
这批材料里 4★ 以上的 12 篇集中在 AI 算力链,讲的是同一件事的不同侧面:订单已经进了收入表,但毛利率开始分化。谁在扩毛利、谁在让价,决定了下一段的分水岭。今天按这个逻辑拆五条线。
主线一:算力 PCB——1,463 亿营收,240 亿净利
先看这颗五星。《全球硬件预期低点一掘金 AI 算力电话会议》(电话会议纪要,2026-11-02)给出两组产业级数据:3Q26 算力 PCB 板块营收 1,463 亿元,同比 +85%、环比 +41%;归母净利 240 亿元,同比 +196%、环比 +75%。
利润增速比营收快一倍多。
这个差值就是经营杠杆。产能利用率上去之后,折旧和人工被摊薄,毛利直接放大,属于重资产行业最舒服的一段。
但比这两个数更值得记的,是它顺带交代的结构变化:训练算力占比从年初 50% 提到 60%-70%,推理从 50% 压到 30%-40%。训练占比上升意味着资本开支还在往建产能走,与"AI 见顶"的叙事正好相反;推理需求并没有消失,只是训练又加速了,把钱吸了回去。
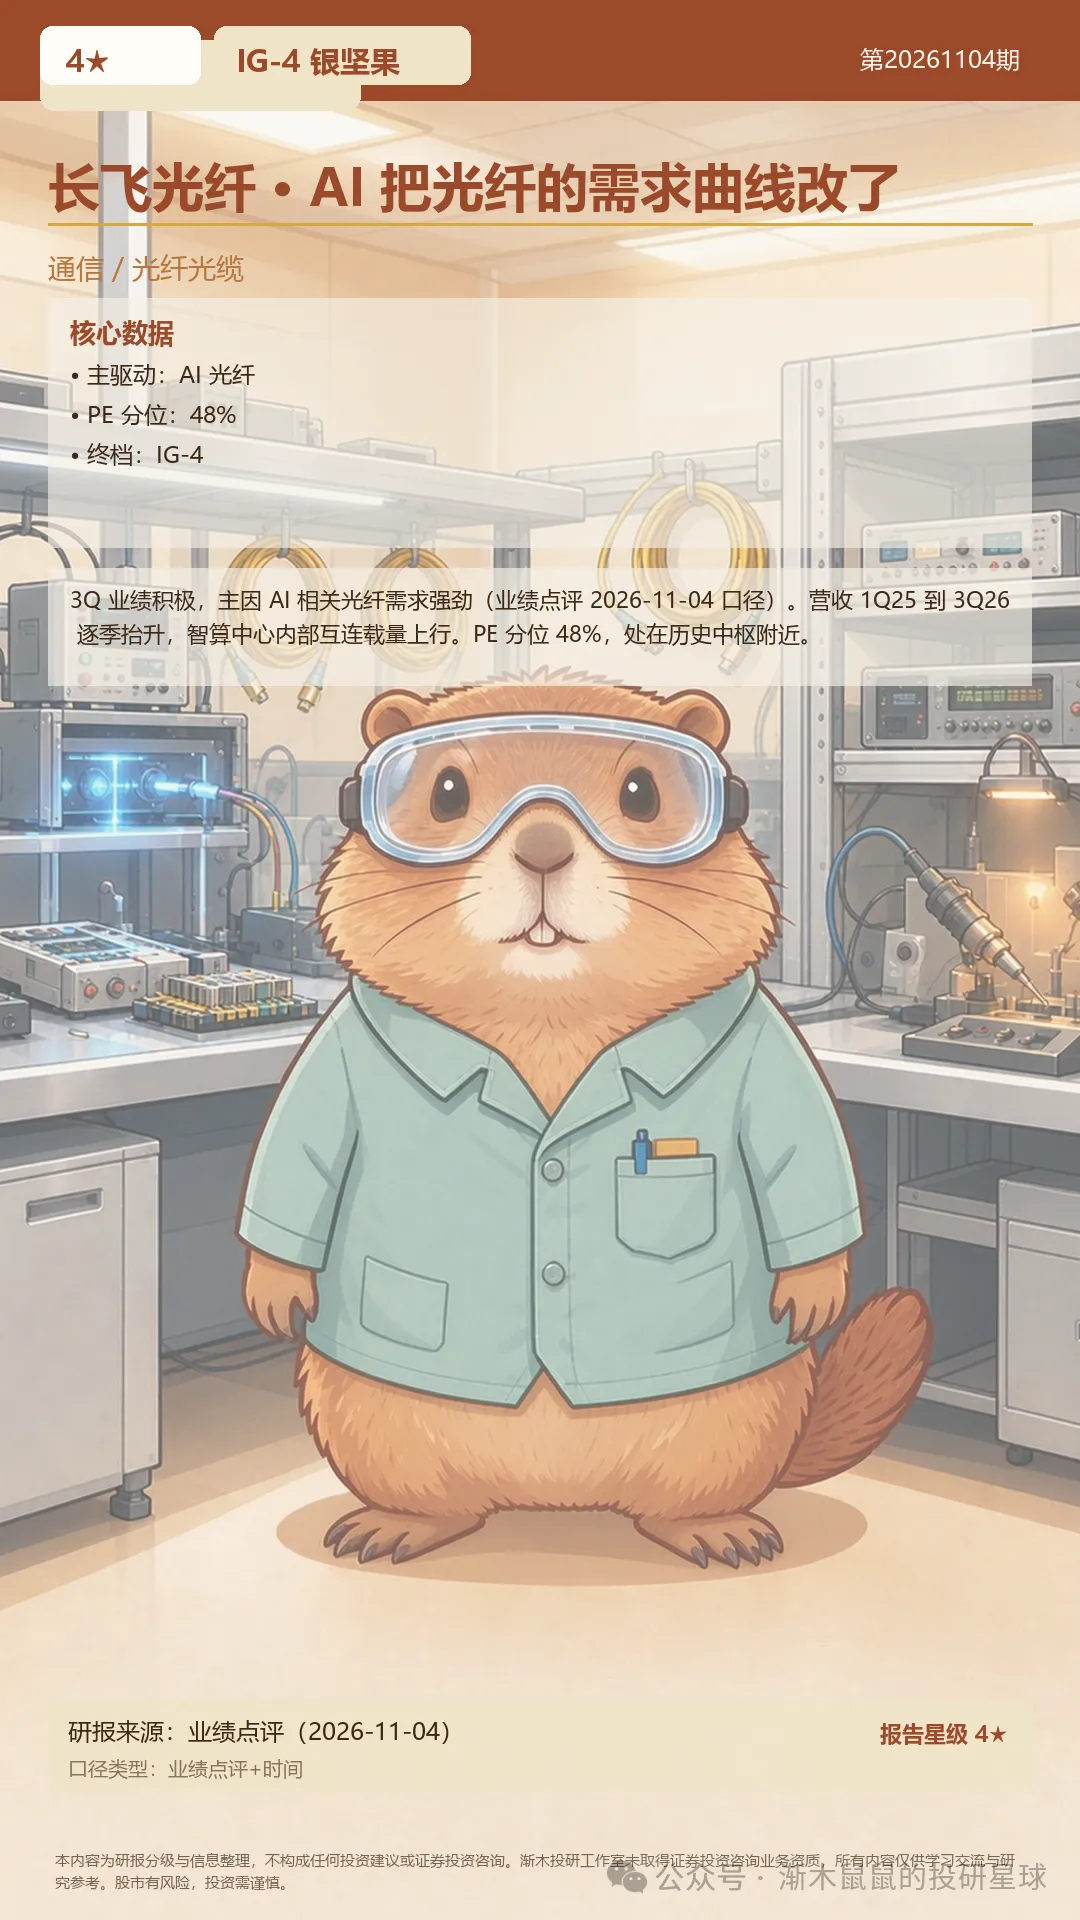
同一条链上,长飞光纤 3Q 业绩积极(业绩点评,2026-11-04),主因是 AI 相关光纤需求强劲。营收从 1Q25 到 3Q26 逐季抬升,智算中心内部互连载量同步上行,PE 分位 48% 处在历史中枢附近。
这条线的逻辑其实变了:过去是运营商集采压价,现在智算中心内部互联要的是高密度、低时延,需求曲线的形状从周期品变成了成长品。而 48% 的估值分位,说明市场还没完全按成长品给它定价。
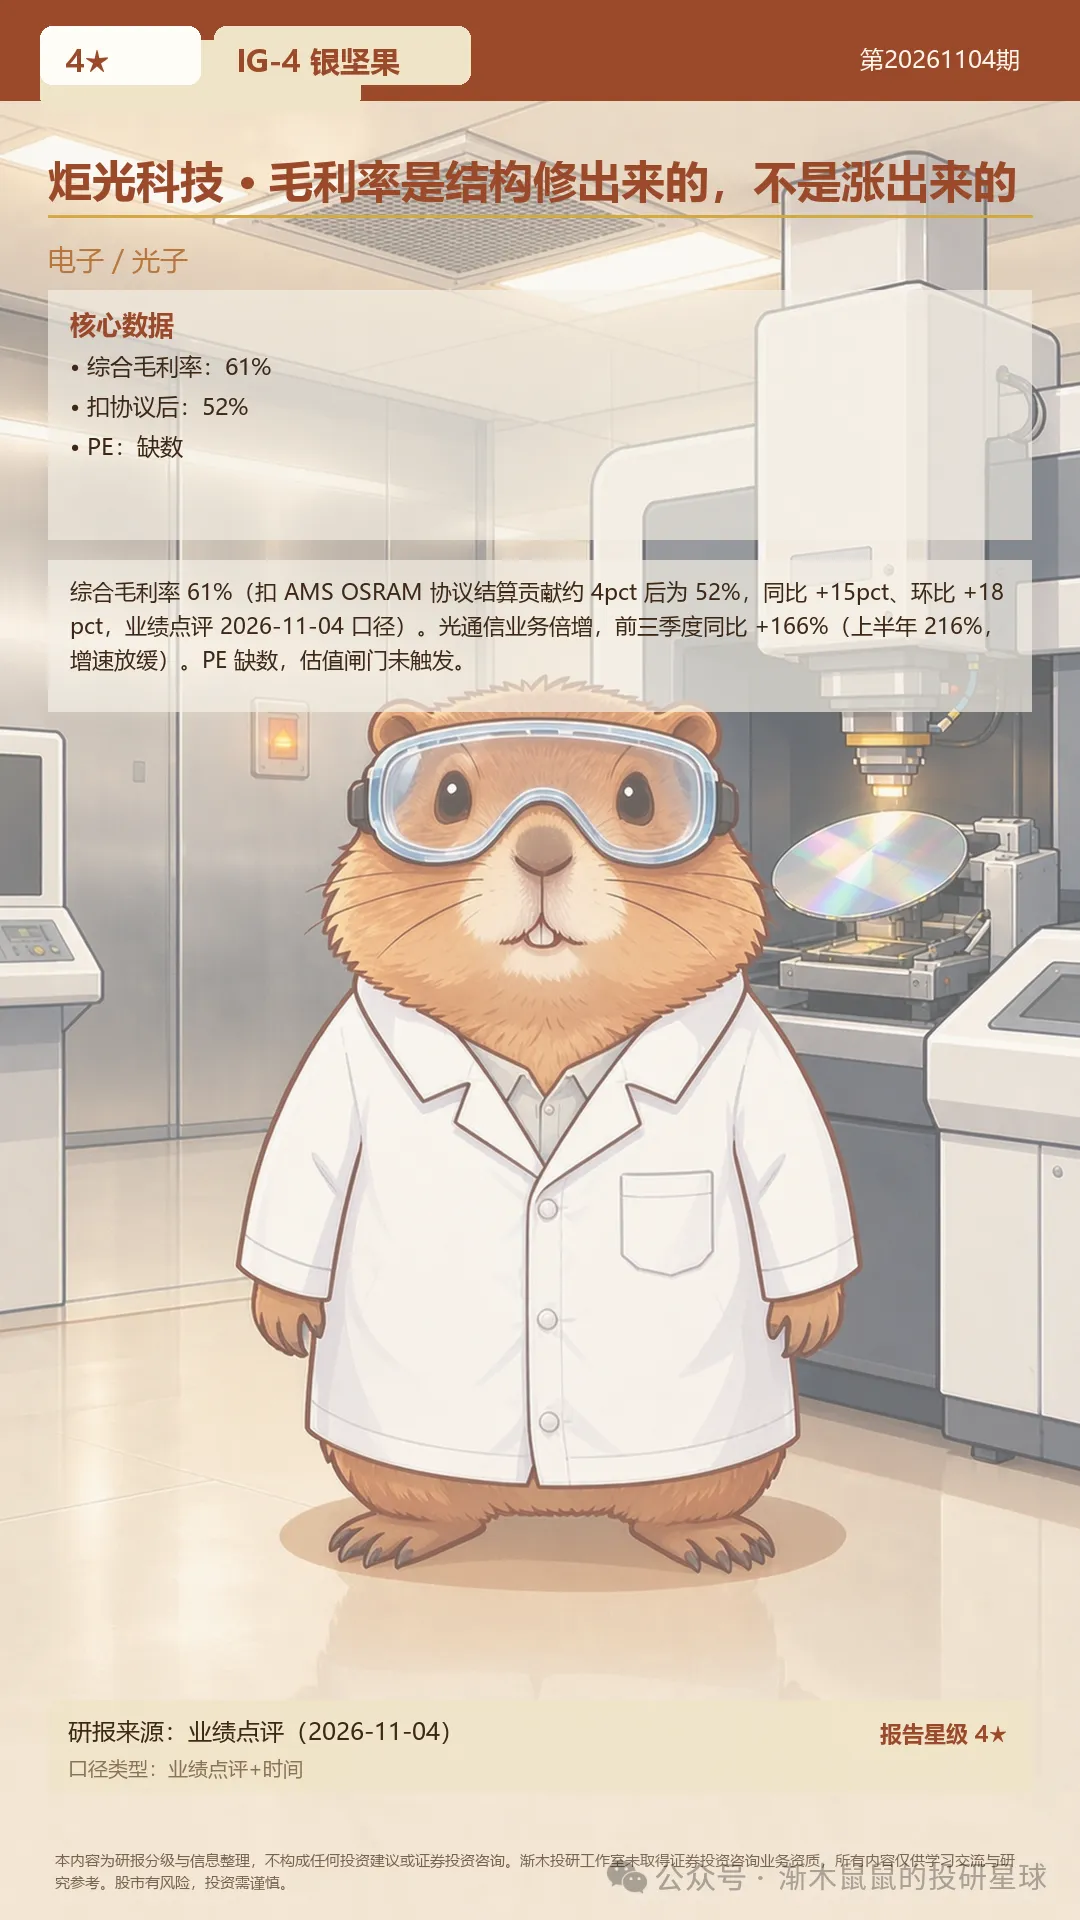
炬光科技更能说明"分化"两个字(业绩点评,2026-11-04):综合毛利率 61%,扣掉 AMS OSRAM 协议结算贡献约 4pct 后是 52%,同比 +15pct、环比 +18pct;光通信业务前三季同比 +166%,可上半年是 216%,增速在放缓。
把长飞和炬光放一起看,答案就清楚了。
一句话:一个吃量,一个吃价。
而那个 216% 到 166% 的回落——长飞是需求把曲线改了,炬光是结构把毛利修出来了,一个吃量、一个吃价。而那个 216% 到 166% 的回落,是这条链的第一个减速信号:前三个季度的高增长有一部分来自去年同期低基数,基数抬起来之后能不能守住 100% 以上,才是真考验。
主线二:存储——"数据中心不赚钱"这句话,被正面反驳了
这条线要先对个账。051 期本大王写过长鑫的 90% 毛利率(高盛,2026-11-02),落点是"消费级规格升级兑现、服务器级还没打下来",看的是单家公司毛利。
今天《全球存储行业:数据中心不赚钱吗?恰恰相反其盈利能力很强》(4★)换了个层面——标题就是结论:数据中心不但赚钱,而且赚得不少。它把"AI 烧钱"这个默认假设拆开逐项算回报,最后给出"市场对算力基础设施的盈利质量存在系统性低估"的判断。
同期还有两份侧证:《全球科技更新:数据中心容量预测上调容量估算》(3★)从供给侧上调容量,《科技硬件:美国大型云服务商 3Q26 业绩对下游释放积极信号》(3★)从需求侧验证。三份合起来改的是一个默认偏见——市场这半年习惯了"AI 烧钱不赚钱"的叙事,今天有人拿盈利能力正面回了一拳。
两者的含金量完全不同。
051 期那个结论只能证明某家公司的产品结构好,今天这个说明这是行业属性而非个体运气。不过这类"反驳流行叙事"的报告最容易被误读成唱多,它真正的价值不在结论,而在于把账算给你看——容量怎么上调、回报怎么算、下游信号是什么,这三步能验,结论才站得住。
主线三:电力设备——一边是海风复苏,一边是 800V 加分
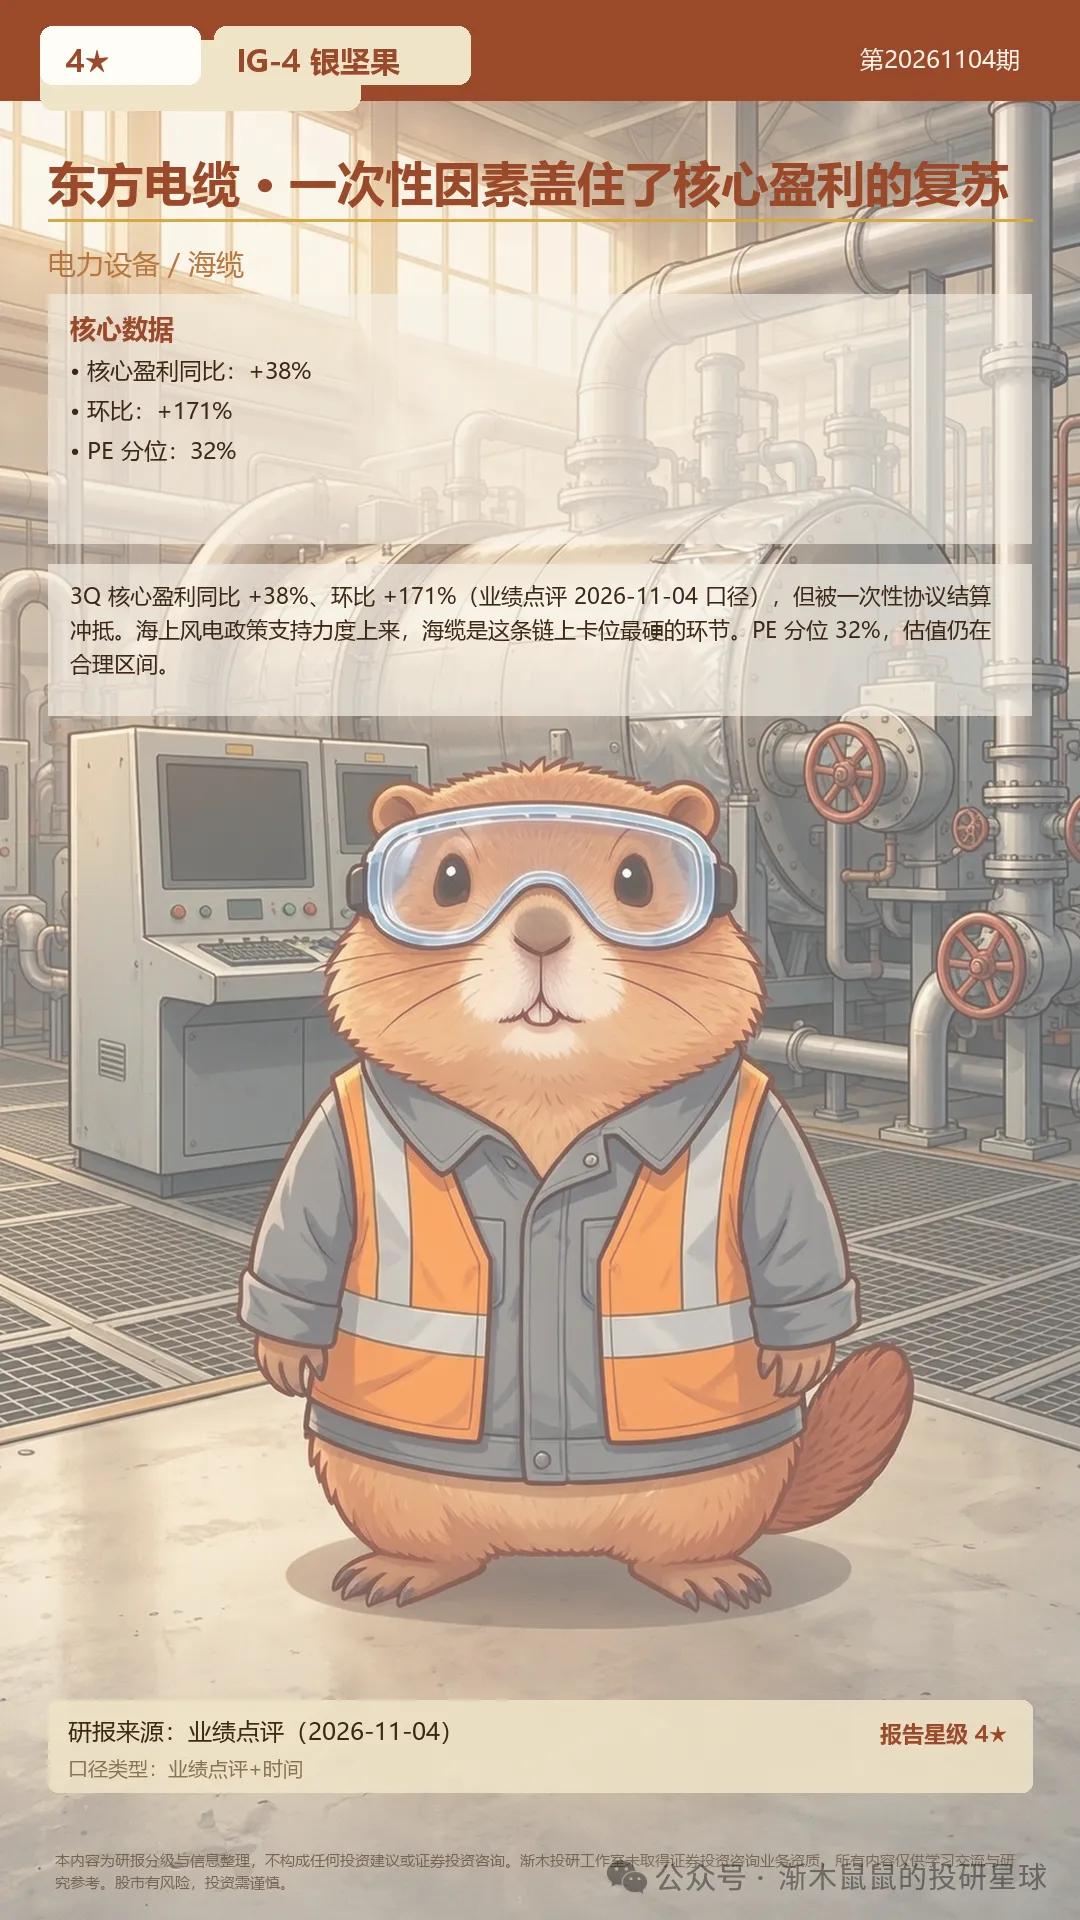
东方电缆这份报告的标题就写着"一次性因素掩盖了核心盈利的复苏"(业绩点评,2026-11-04):3Q 核心盈利同比 +38%、环比 +171%,但被一次性协议结算冲抵,报表上不好看。海上风电政策支持力度在上,海缆是这条链上卡位最硬的环节,PE 分位 32% 仍在合理区间。
这份报告最值得学的是"怎么看穿一次性因素"。当报表利润和核心盈利打架的时候,要看哪个是常态、哪个是一次性;而海缆这条链的壁垒在资质和产能、不在价格,政策一加码,最先受益的就是已经拿到认证、产能就位的那几家。
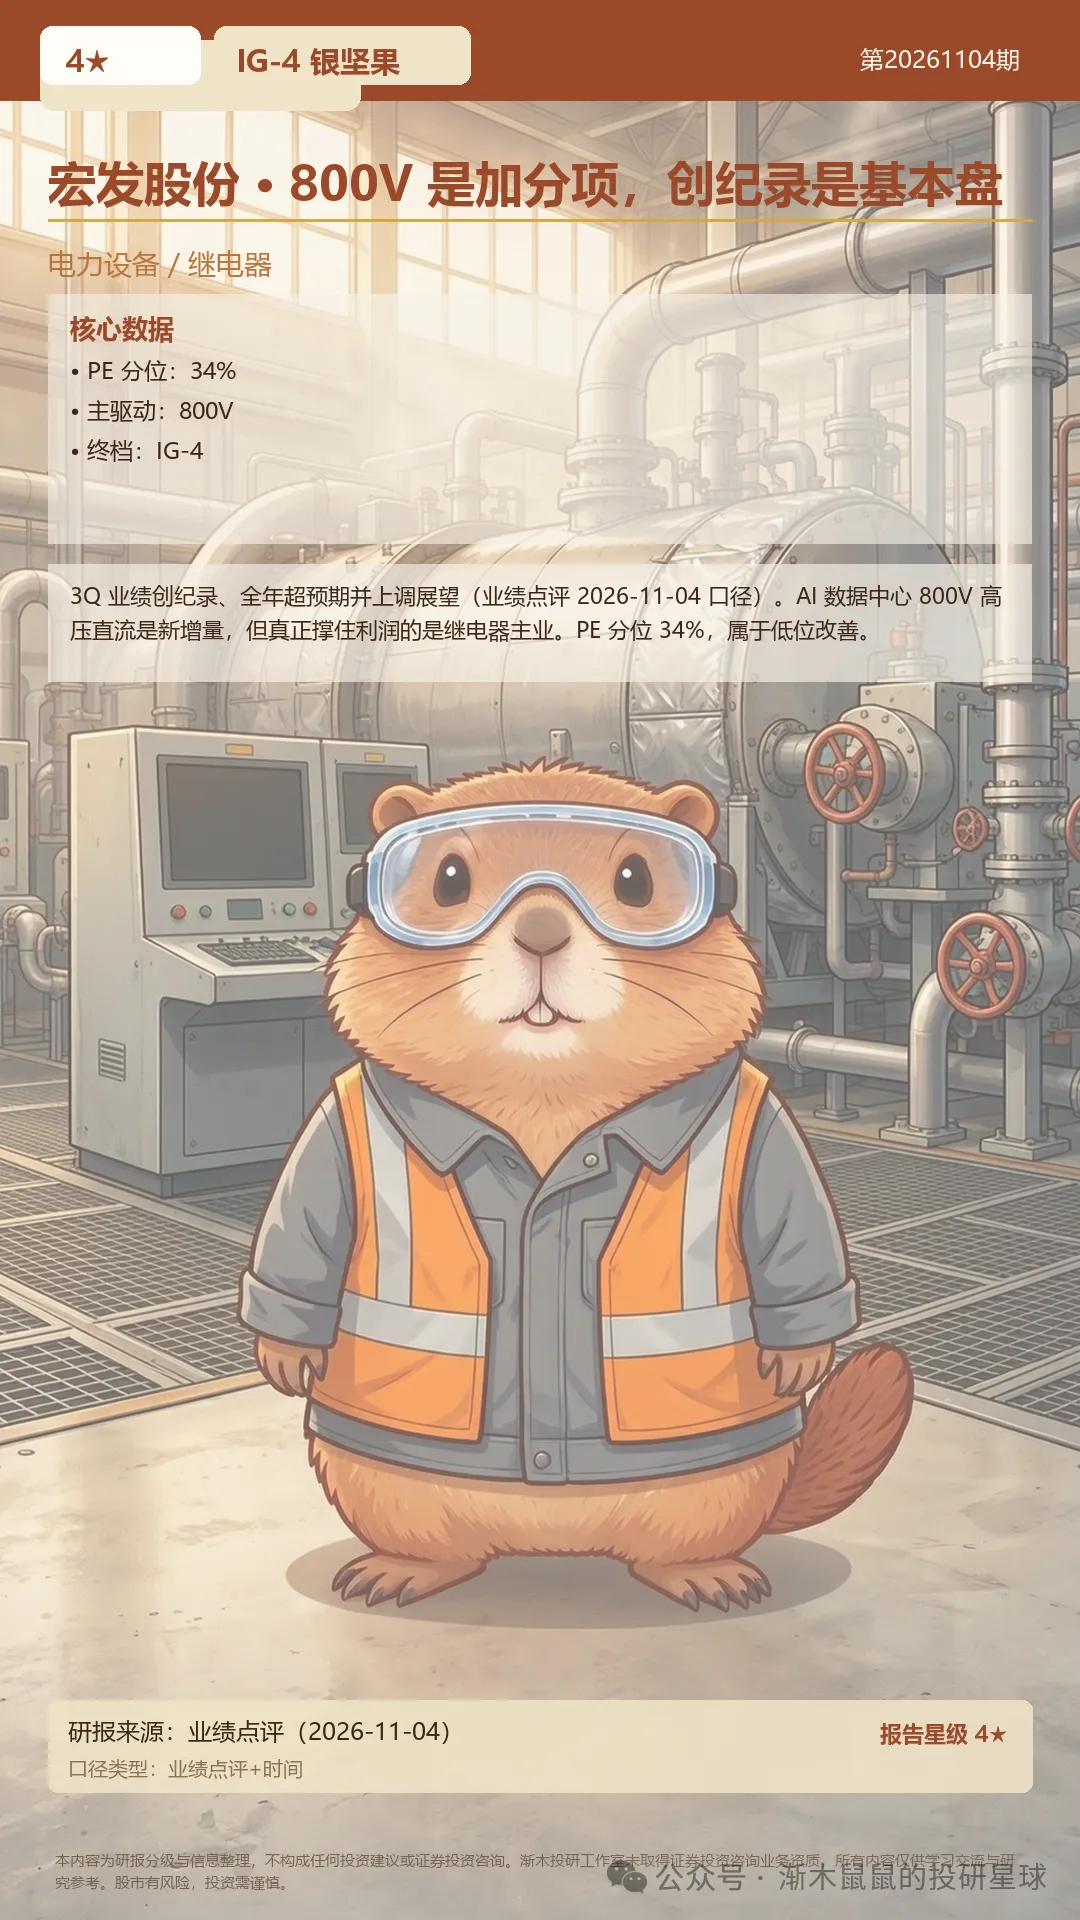
宏发股份是另一种故事(业绩点评,2026-11-04):3Q 业绩创纪录、全年超预期并上调展望,AI 数据中心 800V 高压直流是新增量,但真正撑住利润的还是继电器主业,PE 分位 34% 属于低位改善。
两家构成很好的对照——东方电缆是"主业很强、报表被骗了",宏发是"报表很漂亮、但新增量还没上桌",一个要看穿一次性因素,一个要分清哪块是真增量。这里有个容易犯的错:看到"AI 数据中心 800V"就当成 AI 股,其实宏发今天的创纪录靠的是继电器主业的老底子,800V 是期权而不是当期业绩。分清"已经兑现的"和"还没兑现的",比追概念重要。
主线四:医药——三季报超预期最密集的一天
这条线今天最"厚"。恒瑞医药 3Q 电话会(4★)给出增长复苏趋稳、商务拓展收入确定性提高;复星医药(高盛,4★)3Q 符合预期、创新药增长加速、AR1001 临床数据是下一个看点;智飞生物(高盛,4★)3Q 超预期、经营现金流改善;药明康德(高盛,4★)CDMO 订单强劲、早期研发业务复苏、2027 财年前景增强。再叠两份行业总结(均 4★)——医疗器械与服务三季报、医疗器械/服务/药店/中药三季报,都指向同一句:Q3 多家公司超预期、2027 年业绩改善趋势。
这是今天唯一"整条链一起超预期"的方向,而算力那边是个股分化,这个差别很重要。个股分化说明景气还没扩散、只有少数环节在赚钱;面在抬说明整个板块的盈利周期在往上走、容错率更高。四家公司的改善来源也各不相同——恒瑞靠 BD、复星靠创新药、智飞靠现金流、药明靠订单,四条腿各自站稳,比一条腿跑得快更可靠。
但要说清楚一点:医药这轮的"超预期"有一部分是低基数。前两年集采和反腐把基数打得很低,同比数字自然好看,真正要看的是环比能不能连续改善、以及 2027 年那个"业绩改善趋势"有没有订单支撑——药明的 CDMO 订单和复星的 AR1001 数据,就是两个可以验的点。
主线五:周期与金融——当期平淡,中期拐点清楚
塔牌集团所在的广东水泥(4★)供给强约束驱动价格回升,Q4 与恒利预期显著改善;新华保险(业绩点评,2026-11-04)双核心渠道驱动规模增长、高股息策略筑底权益投资,10 年期期交保费上半年同比 +130%、三季度末增速回落到约 70%,核心偿付能力充足率约 126%;西部超导(水木调研纪要,4★)结构调整致短期承压,超导与高温合金驱动 2027 拐点。
三家的共同特征是"当期平淡、拐点在中途":水泥看供给约束,保险看期交保费的质量,西部超导看 2027 的订单。三条不同的路指向同一个节奏——现在不是收获期,是布局期。
这里必须把口径写全:新华保险那两个数——130% 和 70%,是同一个指标的两个时点,只写 130% 会让人以为还在加速,其实三季度已经在减速。减速本身不一定是坏事,可能是主动收缩低价值保单、保质量,但读者有权知道这个数在往下走,而不是被一个 130% 骗过去。
西部超导也值得单说一句:PE 分位 72%,是今天 14 只里唯一被判"偏贵"的。业绩短期承压加上估值不便宜,这两件事要一起看,得等 2027 那个拐点真的兑现才行。
IG 小结:14 只进池,银 6 铜 8
估值分布是正常 11 只、偏贵 1 只(西部超导,PE 分位 72%)、缺数 2 只(炬光科技、智飞生物)。金坚果 0 颗,这是连续第五期没有 IG-5。
今天没有一颗五星进到金档,原因不是这些公司不好,而是六维评价里 M 维(宏观)本地无序列记 0、L 维(全A研报覆盖)当日无覆盖记 N/A,缺了两块输入。这一点必须说清楚,否则读者会以为"94 篇研报连一颗金坚果都挖不出来"是研报质量问题。档位是研报分级的评价口径,供研究参考,不构成任何投资建议。
另外补一句评价口径的来源:今天有两版评价结果,初版按五维算、档位分布是银 7 铜 7,合规整改版加了估值闸门、按六维算变成银 6 铜 8。对外一律用整改版,所以群分享和本文写的都是银 6 铜 8。两版差在哪?
初版只看公司质量,整改版额外检查估值是否过贵——西部超导就是被估值闸门从银档降到铜档的那一只。
其余信号,一条一句
凯赛生物(电话会议纪要,2026-11-04)是合成生物学平台,3Q 业绩电话会已开,进池 IG-4 银坚果。豪威集团(业绩点评,2026-11-04)AI 与汽车业务扩张、3Q 符合预期、评级中性,进池 IG-3。阳光电源(业绩点评,2026-11-04)储能收入确认放缓致 3Q 不及预期,但订单与出货情况改善,同样进池 IG-3。
汽车行业(知识星球·老牛的研报圈,5★)2026Q3 乘用车零售同比 -23%、出口同比 +80%,奇瑞靠 70% 海外业务把净利率做到 5%-7% 为行业最高。宇通客车 3Q 超预期,全年业绩预计 60 亿、分红约 55 亿、股息率 8%-9%,逻辑从成长切到红利防守。
产业链侧还有两个数:台积电计划对先进封装涨价 10%-20%(集中在 CoWoS),CoWoS 产能 2026 年底预计突破 13 万片/月;截至 3Q26 末重点液冷公司应收账款合计 650 亿元,环比 +8%、同比 +38%,延续一季度以来的上行趋势。
这两条里最值得记的,一个把成本往下传、一个是下游的钱还没收回来。
前者说明封装产能仍然紧张,后者说明液冷这条链在扩张期——扩张期的应收上升是正常的,但要看回款周期有没有恶化。
一句话总结 + 明日钩子
今天 94 篇研报只有 2 颗五星,但给了一条很硬的线索:AI 的钱正在换口袋,从芯片厂换到 PCB、光纤、电力和存储。
四季度财报能不能坐实这条"利润归属"的线,是接下来要验证的事。
文末固定模块
想跟上本大王每天挖洞?
免费加入交流群,每天第一时间拿到研报分级与挖洞笔记。完整版(94 篇研报思维导图 + 14 只 IG 评价明细 + 2 颗五星全文)在知识星球:https://t.zsxq.com/zbEcK
本内容为研报分级与信息整理,不构成任何投资建议或证券投资咨询。渐木投研工作室未取得证券投资咨询业务资质,所有内容仅供学习交流与研究参考。股市有风险,投资需谨慎。