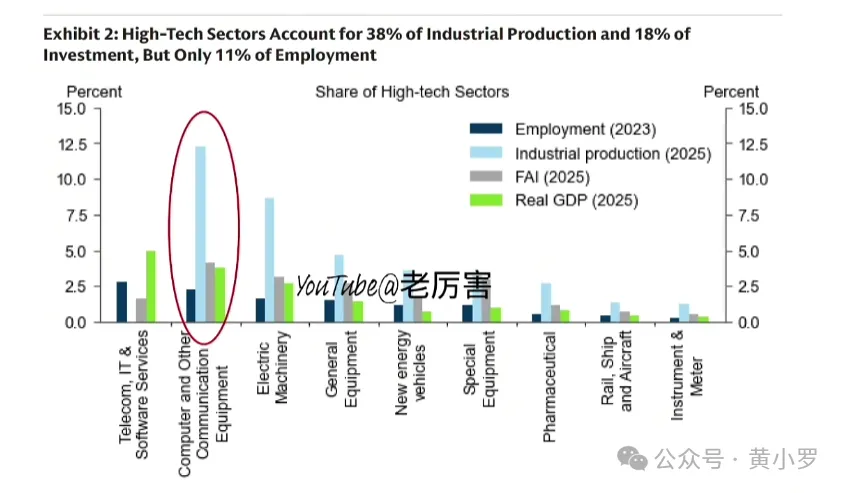
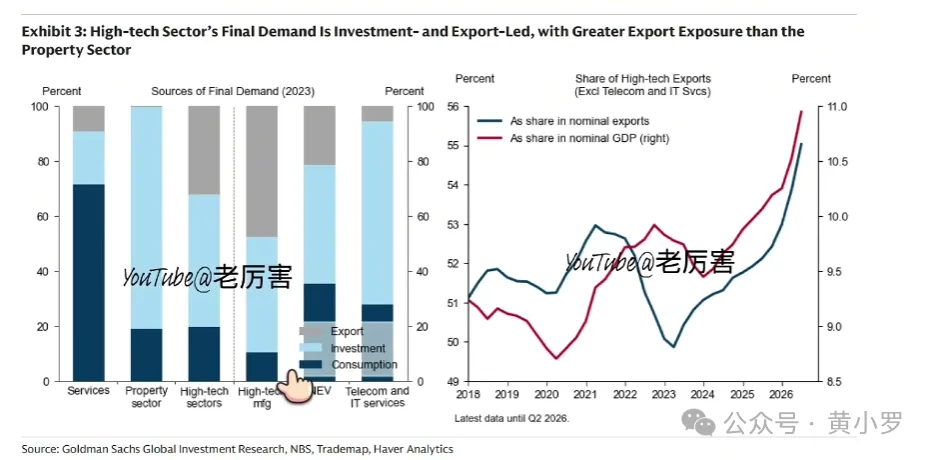
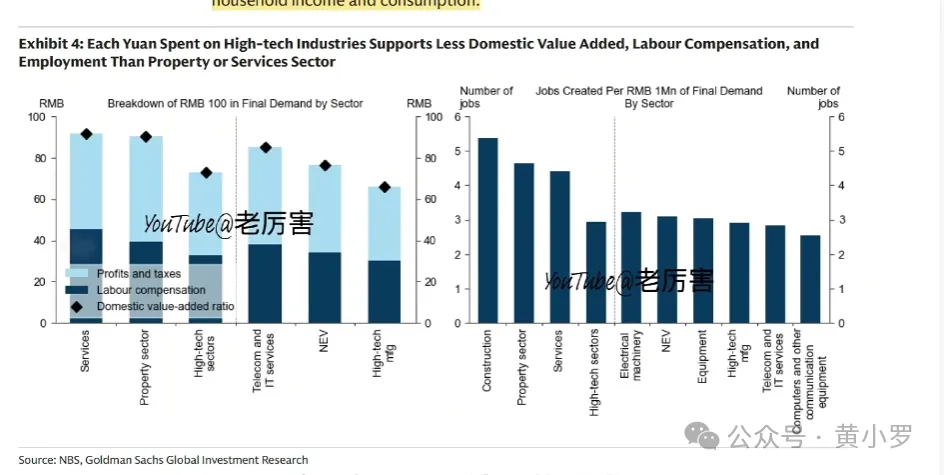
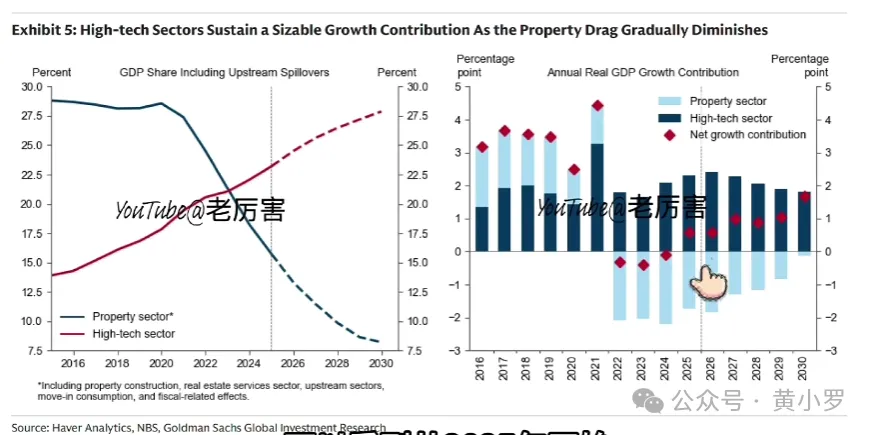
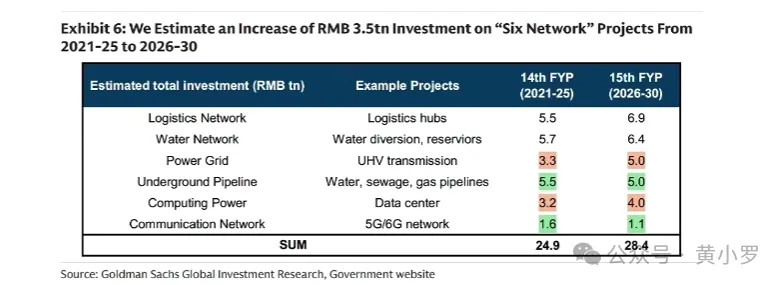
本篇分享的是高盛China in the long run 系列 10月27日发表的一篇研报:China‘s High Tech push :support for output ,less for employment 这篇研报回答了很多人关心的点,中国高科技产业发展越来越强劲,是不是可以取代传统的地产行业,包括在GDP的贡献上和居民就业收入的提高上, 答案其实已经在标题上了:中国高科技产业支撑起了工业产出,对就业贡献不大。首先,什么是高科技产业?高盛定义的广义高科技产业包括: 计算机通信、电子、电气机械、通用和专业设备、医药制造、仪器仪表、铁路船舶、航空航天和新能源汽车制造,外加上电信、IT和软件服务业。这个广义的高科技产业在2025年工增占到了38%,相较于2021年的33% 提升了5个百分点,在同一时期内, 高科技产业在固投当中占比也是从13%提升到了18% ,同样也是5个点,但是高科技产业在就业方面的贡献却很有限,2018年是10.4%,2023年10.8%,仅仅提高了0.4%,原因大家也很清楚,因为高科技产业是资本密集型不是劳动密集型,拉动就业的能力相当有限。如上图,可以看到圈红的是计算机通讯及电子设备制造业,它在工业生产中的占比超过12%,也是所有科技行业里最高的, 但是它就业的柱子(深蓝色)只有2.5%。接下来高盛又分析了高科技产业的需求结构和就业传导机制,如下图左,展示了不同行业的最终需求来源构成,可以看到最左边的柱子是传统服务业,它的需求70%来自消费(深蓝色柱子),房地产大部分是投资驱动的(居民买房是被计为投资,浅蓝色柱子),而广义的高科技,只有20%来自消费(这一点和房地产类似),但是政府和企业购买设备和软件投资大概占50%,另外灰色的30%是来自出口;再往右看第四根柱子高技术制造业,它的出口是最多的,占将近50%,所以高科技产业的特点就是对国内消费的拉动非常有限,即便是最好的新能源汽车,它的占比也是不到40%,当然从另一个视角来看就是出口的竞争力很强。右边这张图,蓝色的线是高科技出口占中国商品总出口的比重,红色的线是占名义GDP的比重,可以看到今年这两个比例都出现了明显的上行,非常陡峭的跳升,高盛认为一是海外今年都增加了AI的资本开支,带动了我们AI相关硬件的出口,另外一方面是今年存储和芯片全球AI硬件价格的大幅上涨带来的价格效应。另外高盛测算了同等的支出在不同的行业里的产出收入和就业效应,结果汇总在下图4, 如左图,每100元人民币最终需求支出在不同行业里的去向,分别是服务业、房地产和高科技,深蓝色的柱子是其中转化成劳动者报酬的部分,浅蓝色的柱子是企业的利润和政府的税收,两者合起来的高度就是图上黑色菱形点,代表国内的增加值率,也就是说有多少钱真正留在了国内,从左往右看,可以看到服务业每100块钱的支出能留存92块钱的国内增加值,其中46块钱变成了打工人的工资,房地产能留存90块钱的国内增加值,其中40块钱变成了打工人的工资;而高科技产业整体国内留存值只有73块钱,而剩下的27块钱就是缺口的部分是因为进口海外设备芯片专利授权等流向了海外,落到国内打工人的工资只有33块钱,最右边的高技术制造业,它的留存率更低,只有66,打工人的工资只有不到30块钱。所以这也是为什么决策层更关注科技的自立自强,也就是说通过各个环节的国产化替代可以把更多的增加值留存在国内。上图右是统计了每100万人民币的最终需求支出中,不同行业能产生多少就业岗位,排在第一的是最左边的建筑业,每100万支出能创造5个就业岗位,排在第二的是房地产行业,整体能创造4.6个就业岗位, 第三是服务业,大概是4.4个岗位,虚线的右边就是高科技产业了,高科技产业的整体情况是每100万支出能创造3个就业岗位,其中排在最末尾的是计算和通信制造业,也是前面提到的创造劳动报酬收入最低的行业,它每100万支出只能创造2.5个就业岗位。所以同等规模的支出,从服务业、房地产业转型到高科技产业,对居民收入增长和就业的拉动都明显打折。也可以说,高科技产业从GDP的贡献上能代替房地产业,但是无法带来同等规模的居民收入和消费的同步改善。下面高盛对比了过去十年和未来五年高科技产业和房地产行业对GDP的贡献。下图左, 蓝色的线是包含了上下游在内的广义的房地产占GDP的比重,红色的线是包含了上游供应链在内的广义的高科技占GDP的比重,这张图走出了一个非常标准的剪刀差,2021年是非常关键的转折之年,一方面是房地产的泡沫导致蓝线快速下行,另一方面2021年是十四五的开局之年也是2025中国制造的关键年,当然这一年因为我们经历了疫情,决策层也更倾向于通过投资高技术制造业来拉动经济;到今年2026年,可以看到红线已经到了23%,而蓝线跌到了15% 。虚线预测的部分,高盛预测到2030年红线会进一步来到28%,而蓝线会跌到8%,这个8%就是地产研报里他们认为未来中国房地产对GDP贡献的一个稳态。右图,深蓝色的柱子是高科技产业对实际GDP每年增速的一个拉动作用,2016到2025年是每年平均拉动1.9个百分点,2026到2030年,预计是每年拉动2个百分点,浅蓝色的柱子是房地产业对实际GDP增速的拉动或者拖累的作用,从2022年开始转负了,红色的菱形点是这两个行业相加对实际GDP增速的净贡献,可以看到从2025年开始,红色菱形点再次回到了0轴上方,并且在2027到2030年是逐步抬升的, 也就是说单从GDP核算的角度来看,最难熬的新旧动能转换的换挡期差不多已经过去了。最后看一下高盛对十五五时期六张网建设和数据中心投资的一些量化预测。下表对比了十四五时期和十五五时期六张网投资的预测,总投资是增长了3.5万亿,其中电网的增长最猛,从十四五时期的3.3万亿大幅提升到十五五时期的5万亿,增幅超过50%,第二个是算力网,从3.2万亿增加到4万亿。下图是高盛对数据中心建设的预测:

 研报速递