研报速递
一、【国泰海通电新徐强团队】储能:系统运行费改革陆续进行,irr 提升带动储能装机预期上修可期
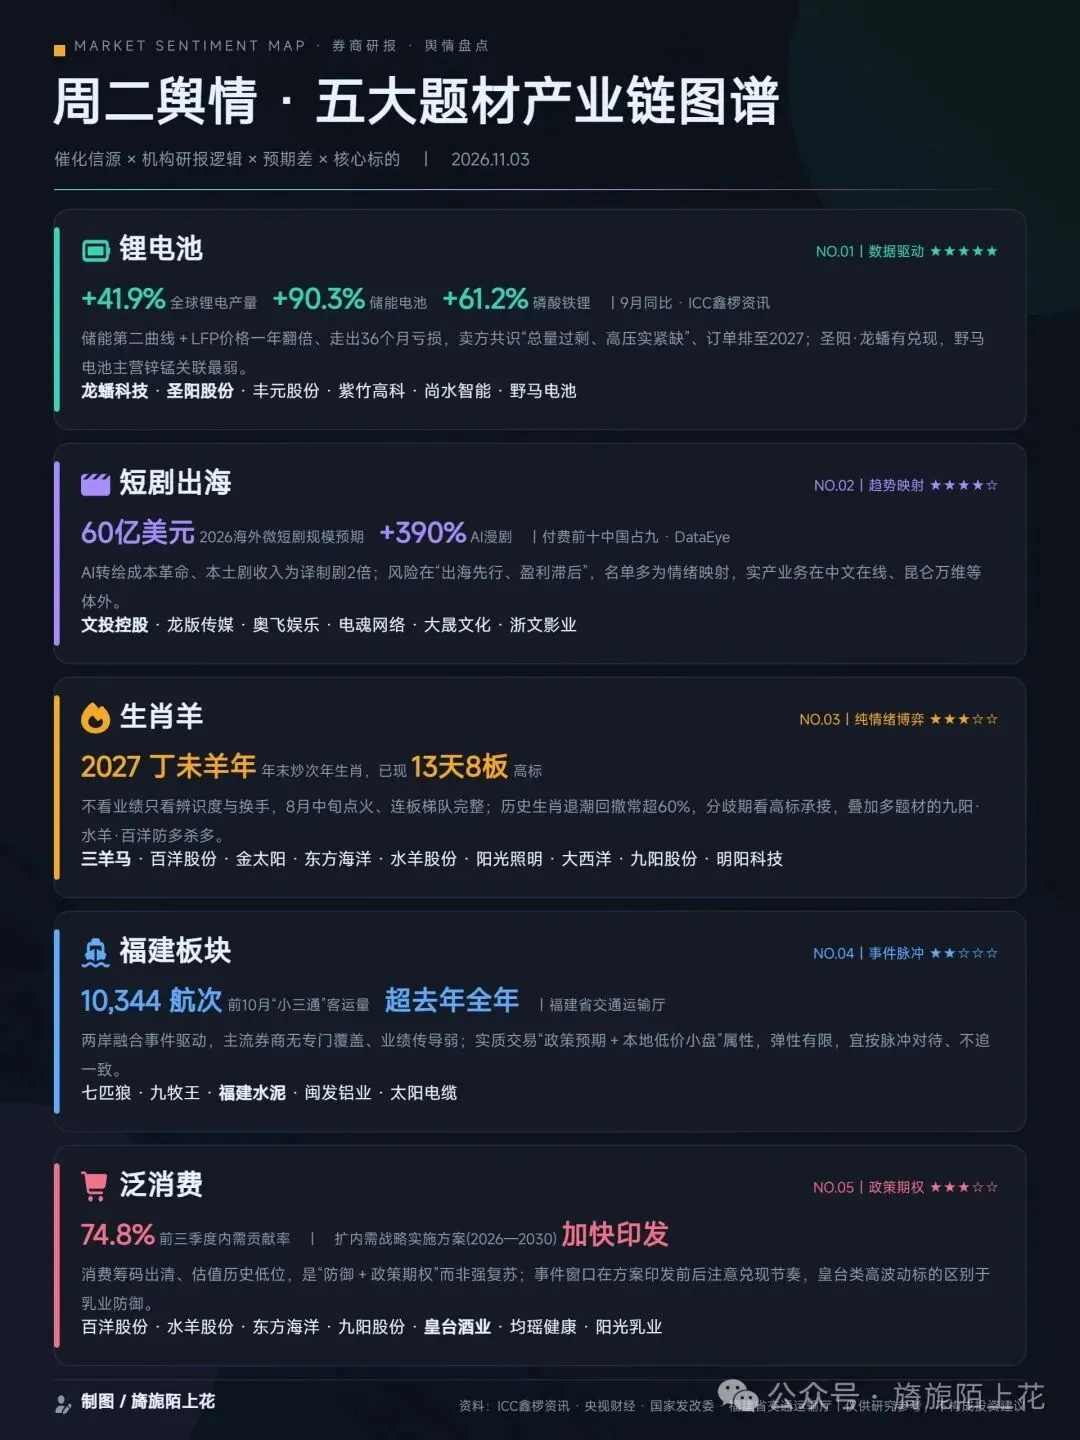
#系统运行费改革陆续进行,irr提升。10月30日,陕西发布分时政策调整:将系统运行费纳入工商业用电分时电价浮动范围。系统运行费度电折价高峰时段上浮70%、尖峰时段上浮90%;低谷时段下浮70%。陕西系统运行费8月0.09元/kwh,11月0.14元/kwh,若下浮70%,约节约0.06和0.095元/wh。山东9月发文,也对系统运行费进行分时,irr抬升约2%。系统运行费除了分时电价改革能提高irr,还有望能通过现有的双边收取改为单边收取提高irr。
#碳酸锂价格下降+系统运行费改革,27 年国内储能装机或没有想象中悲观。碳酸锂价格已从15万降至10万以下,碳酸锂成本下降5万元/吨,对应电芯成本降低3分,约提升irr约0.6pct。外加系统运行费用改革带来的irr提升,将使26年在储能盈亏平衡线挣扎的省份有了经济性。
#储能三季报业绩承压,利空出尽,外加估值低,板块对应27年10倍左右。政策推动国内储能边际向好,外加海外储能27年高增,储能龙头指引27年出货翻倍,板块值得重视。相关标的#大储:阳光、海博;#电池:宁德、亿纬、欣旺达、中创;#户储:德业、思格。
二、【国泰海通医药|11月观点】
创新药:拥抱确定性,出海进入1→100兑现期
外需:ESMO多项中国研究验证中外数据一致性,国产创新药全球竞争力进一步夯实。2027年出海资产3期持续加速,多款核心管线即将进入海外商业化兑现期。
内需:pharma和biopharma商业化放量持续,医保谈判结果预期平稳落地,龙头公司基本面稳健。
CXO:外需关注确定性,内需关注景气度变化
外需CXO:新分子逐渐进入商业化阶段,看好中国公司凭借全球竞争优势快速提升渗透率。多肽/小分子GLP-1产业链带来结构性增量。同时,随着多肽拓展到更多适应症,ADC、小核酸等新模态药物逐步进入商业化,临床阶段项目陆续转为商业化项目,看好外需CDMO业绩持续兑现。
内需CXO:订单端先于收入端修复,看好国内CRO产业链景气度复苏。国内投融资逐渐修复,带动biotech研发需求回升。内需CXO订单同比回升,后续将随订单兑现周期逐步体现在业绩上。
医疗器械:估值低+仓位低+业绩改善,继续推荐国产龙头
Q3板块业绩持续复苏,出海韧性尽显拉动增长,国内逐步企稳,近期IVD服务定价明显好于预期,设备招标持续回暖;板块估值和仓位历史低位,配置价值突出;27年龙头业绩加速,望迎来业绩估值双升。
上游生命科学:AI for Science带动早研需求回升
国内生科试剂价格战趋稳,海外自动化解决方案持续放量。AI for Science推动早研项目数量增加,试剂、模式动物和GLP药效评价环节有望受益。
十一月月度组合:
A股组合:恒瑞医药,药明康德,迈瑞医疗、惠泰医疗、泰格医药,长春高新,海思科,荣昌生物,泽璟制药-U、百利天恒、科伦药业、新产业(新增)
H股组合:石药集团、信达生物、康方生物、药明生物、药明合联、百奥赛图、百济神州、科伦博泰生物、康诺亚、时代天使
三、AI应用看好什么?
过去两个多月,区别于市场,我们旗帜鲜明,#反复重申我们持续首推“AI长内容”:AI院线电影/AI长剧/AI游戏或AI互动娱乐!
基于GPT-6给3D/视频生成/世界模型带来的技术拐点、以及后续字节seedance3.0/世界模型等相关催化,重点看好三个方向
1、重申继续看好AI长内容。强call“AI长内容三剑客”: 上海电影/芒果超媒/博纳影业 以及华策影视/奥飞娱乐。建议积极关注短剧漫剧出海平台-中文在线/昆仑万维。紧密关注电影贺岁档(中影/光线/奥飞/横店/博纳等)。
2、建议重视AI+互动影游。AI长内容,其中一个重要方向是“AI互动娱乐”(AI高维内容形态),凭借其#兼具影视的高质量叙事与游戏的可交互优势,成为AI长内容落地的新方向之一,随着技术&产品步入拐点,互动影游及AI游戏还会涌现更多玩法/产品/平台!#推荐“互动影游3+1组合”:上海电影/芒果超媒/华策影视+盛天网络。
3、长线关注AI从数字世界到物理世界/会反复演绎。GPT-6 Astra推动通用大模型向具身智能泛化,“大脑+小脑”架构逐步清晰。积极关注:风语筑(近期有边际变化)、凡拓数创等。
四、为反弹做准备
本轮调整幅度已超预期,然而,调整已经至此,当前可以为一轮反弹做准备。
参考调整级别,我们选取了2015年的互联网和2022年的新能源作为对比。
1、下跌幅度
按照收盘价口径,统计期间最大跌幅。
2015年6月至9月附近,创业板指(2015.6.3-2015.9.15)跌幅约55%;行业层面,统计期间附近收盘价最大跌幅,计算机、传媒、通信、电子分别下跌约59%、52%、52%、52%。
2022年初至4月附近,创业板指(2021.8.4-2022.4.26)跌幅约40%;行业层面,统计2021年底至2022年4月底附近的收盘价最大跌幅,电力设备、有色金属、汽车跌幅分别约44%、42%、38%。
本轮自6月底以来的回调中,创业板指最大跌幅已约45%,科创50约47%。行业层面,通信、电子跌幅分别约53%、50%。
2、反弹力度
快速下跌之后,往往伴随着快速脉冲反弹。
在2015年9月至11月附近的反弹波段里,上证指数涨幅约21%,创业板指约61%,中证1000 约52%。行业层面,计算机、电子、通信、传媒涨幅分别约65%、54%、49%、48%。
在2022年4月至7月附近的反弹波段里,上证指数涨幅约17%,创业板指约33%。行业层面,电力设备涨幅第一约60%,汽车约51%,有色金属约40%。
本轮自6月以来的调整,下跌幅度深,下跌斜率陡峭,当前比较有意义的事情在于为潜在的脉冲式反弹机会积极准备。
五、周观点:Anthropic发布招股书,看好AI互动影游等新内容形态方向
🔺上周传媒下跌6.6%,主要来自周五的单日大幅度下跌。静待市场企稳反弹机会,看好科技中的锐度方向和红利结合的哑铃策略,#本周观点:1)看好AI影视方向,强需求下供应商、工具、IP 都有望受益,关注AI互动影游等新内容形态高斜率增长可能;2)继续看好物理AI方向;3)出版、广电、游戏、广告中的高股息资产。
🔺影视:在保证甚至质量的前提下,AI大幅度降低了影视内容的制作成本,同时需求侧承接良好,市场规模快速扩大,红果7月DAU 1.68亿,YOY+107%,已超过腾讯视频、爱奇艺、优酷、芒果四家之和。边际变化是:#①优质内容是核心竞争要素,多平台竞价争夺,议价权有望向优质内容方转移;#②互动剧、互动影游等形态升级,有望打开新一块高斜率增长的空间。看好:①IP:掌阅、上影、奥飞、阅文等;②工具:德才、昆仑万维、快手、掌趣等;③内容-影视方向:华策、华是、芒果、百纳、中文、华智、欢瑞等;④内容-游戏方向:盛天、恺英、心动等。
🔺AI:上周,海外侧,10/27 谷歌发布世界模型Genie 4,10/26 Anthropic发布招股书;国内侧,10/31 苹果官宣国行Apple Intelligence接入千问,10/31 DeepSeek Harness团队发布Agent架构方案《Super-agent设计探索:迈向更自主的Agent系统》。#我们认为,海外模型能力迭代加快,同时监管前置成为常态,Agent长程任务与世界模型是下一阶段竞争焦点;国内下一波看Qwen4、Hy4、DeepSeek、Minimax、智谱等更新迭代的进展。建议关注:入口侧【阿里】【腾讯】;模型侧智谱、Minimax;Agent海致、合合、泛微、金山等。
🔺互联网:海外四大财报季落幕,云仍然维持了很强的增速兑现,但市场定价担忧现金流。①#阿里:10/31苹果接入千问正式定档,双11侧千问Go接入约40亿商品,关注Qwen 4发布节奏及2QFY27财报。②#腾讯:腾讯“绿泡泡”短剧增速亮眼,Hy4待发,Q3财报11月中旬,重点看小微进展与资本开支节奏。
🔺物理AI&具身数据: OpenAI 有望打开具身智力维度突破口,带动下游部署离放量,叠加各具身数据需求有望扩张;因此我们主要看好几个方向:①具身数据供应商:凡拓、海天、索辰、宝通、风、汇洲等;② Ego 数据采集设备产业链:奥比、华依、福莱等;③整机&部署:宇树科技。
🔺游戏:估值底部,中期纬度买点,布局基本盘稳健+27年pipeline好的资产。看好三七、恺英、华通、巨人等。
主板:0支
创业板:0支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。