研报速递
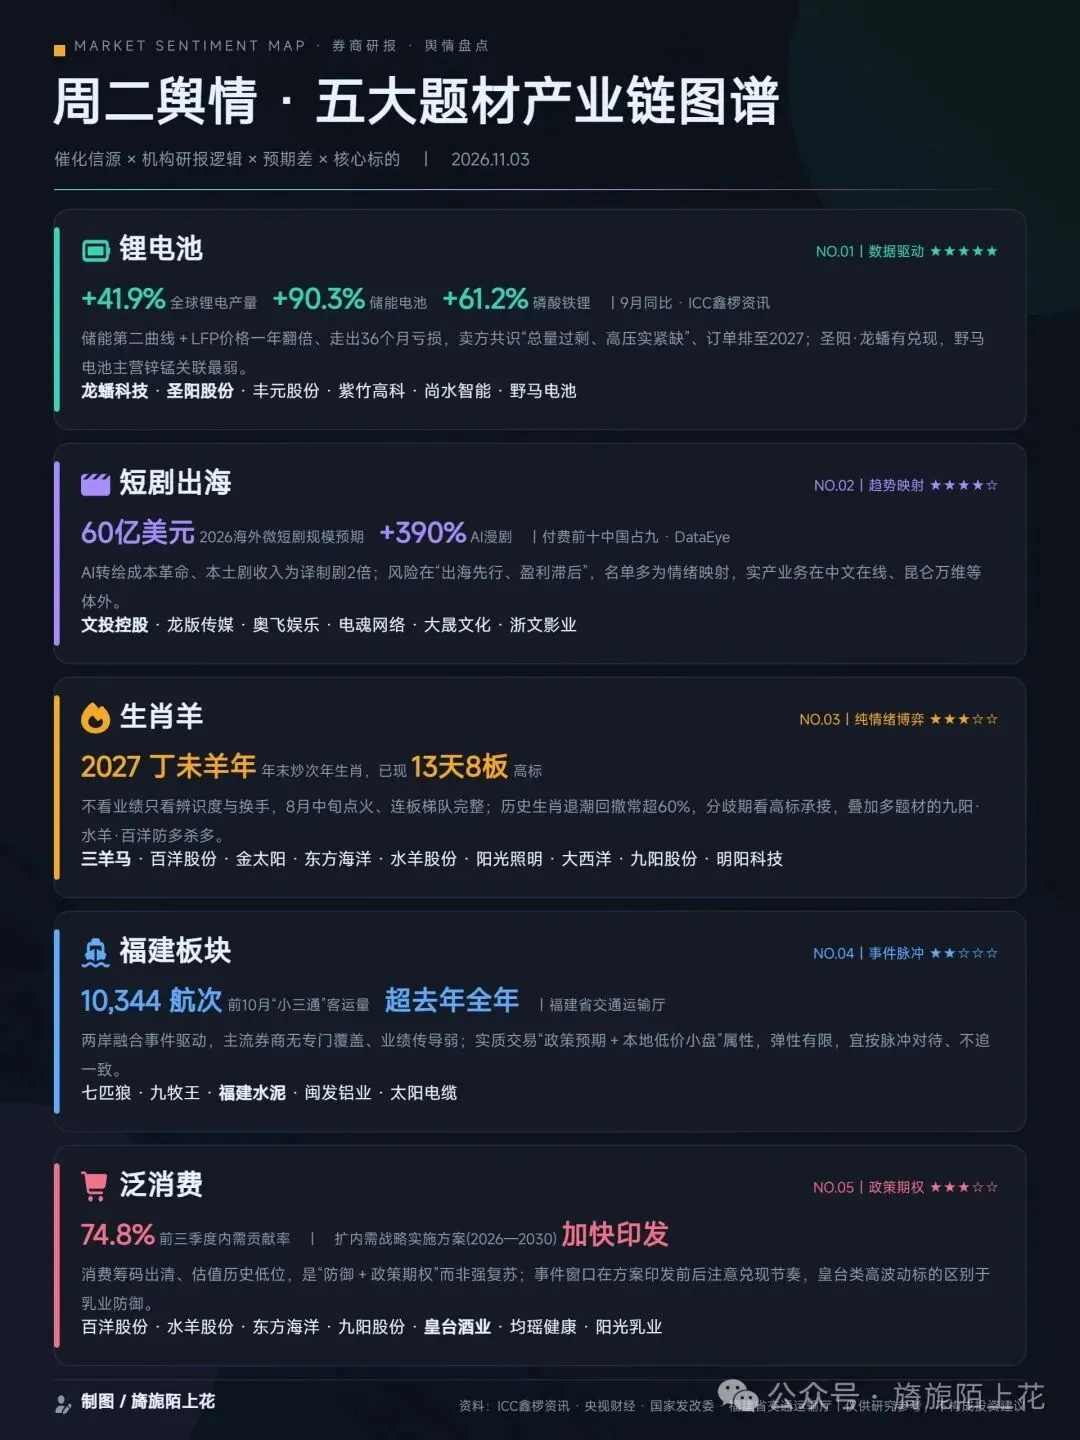
周二舆情热度
①锂电池-ICC鑫椤资讯数据统计,9月全球锂电池产量同比增长41.9%,储能电池产量同比增长90.3%,磷酸铁锂产量同比增长61.2%。(紫竹高科、尚水智能、龙蟠科技、圣阳股份、丰元股份、野马电池等)
②短剧-央.视财.经报道,目前国内已有约10家中国企业建立海外短剧平台,另有十余个出海短剧App上线了AI漫剧专属频道;(文投控股、龙版传媒、奥飞娱乐、电魂网络、大晟文化、浙文影业等)
③生肖羊-A股历来有生肖炒作惯性,2027 丁未羊年启动,情绪题材进入发酵期;(百洋股份、金太阳、东方海洋、水羊股份、三羊马、阳光照明、大西洋、九阳股份、明阳科技等)
④福建板块-今年前10个月,两岸 “小三通”航线客运量超去年总量。(七匹狼、闽发铝业、福建水泥、太阳电缆、九牧王、马矿股份等)
⑤泛消费-国家发改委表示,正在研究制定扩大内需战略实施方案,并将加快推动印发实施。(百洋股份、水羊股份、东方海洋、九阳股份、皇台酒业、均瑶健康、阳光乳业等)
一、锂电池:数据最硬,储能与 LFP 是双引擎
舆情与催化。 ICC 鑫椤资讯统计,2026 年 9 月全球锂电池产量 307.5GWh,同比增长 41.9%,1—9 月累计 2377.49GWh;储能电池产量 115.2GWh,同比大增 90.3%;磷酸铁锂产量 60.39 万吨,同比增长 61.2%。储能增速接近翻倍、LFP 增速显著高于电池整体,是这组数据里最亮眼的两条结构线。
机构研报逻辑。 卖方对锂电的主线判断已从"动力装机"转向"储能第二曲线+LFP 量价齐升":2026 年全球储能电池出货预计 874GWh(+46%),储能几乎 100% 采用 LFP,企业订单普遍排至 2027 年,行业开工率维持 85% 以上;LFP 价格从 2025 年中的约 3 万元/吨升至 2026 年 5 月的 6.6 万元/吨,行业走出连续 36 个月亏损,进入盈利修复拐点。核心预期差在于:市场仍按"产能过剩"给板块定价,但实际是"总量过剩、高端紧缺"——高压实产品加工费突破 1.8 万元/吨,低端产能闲置,SMM 进一步指出海外 LFP 本土供应紧缺、短期仍依赖中国进口,为中国正极材料出口提供需求支撑。
个股梳理与预期差。
圣阳股份:名单里逻辑最顺的一只。铅酸基本盘+锂电/钠电,高压 UPS 锂电中标东南亚、中东多个数据中心项目,户用与工商业储能在海外规模化落地,"储能+算力备电"双景气共振,有真实订单与收入支撑。
龙蟠科技:LFP 正极主力,年内与容百、当升、兴发、富临等合计新增投资近 200 亿元,本轮扩产特征是磷化工企业入局、产能从低端转向高端。预期差在储能占比提升与印尼等海外产能的先发卡位。
丰元股份:主业为 LFP 正极+草酸,固态正极仅前瞻性研发并低比例参股,公司已明确公告不涉及电池生产、无相关收入。概念成色大于业绩。
紫竹高科:前身威尔泰,资产重构后控股紫江新材切入铝塑膜,2025 年铝塑膜国内市占率 24% 居第一,客户覆盖 ATL、比亚迪、欣旺达,铝塑膜占营收 90.96%。但公司四次公告澄清:固态电池相关业务尚处早期探索研发阶段,能否产品化存在较大不确定性。真正的预期差是软包/半固态封装材料放量,而非全固态。
尚水智能:固态电池行情中被资金归入设备端炒作、区间涨超 40%,属次新小盘高波动品种,注意情绪退潮风险。
野马电池:需要特别提示——主营锌锰电池,锂电池仅为外采纽扣电池贴牌销售、无自有产线,且 2026 年二季度营收同比-15.11%、归母净利润亏损。与本轮锂电景气几乎没有关联,是名单中基本面支撑最弱的一档。
二、短剧/AI 漫剧:产业趋势为真,A 股映射偏虚
舆情与催化。 央视财经报道,国内约 10 家企业建立海外短剧平台,十余个出海短剧 App 上线 AI 漫剧专属频道,海外 AI 漫剧活跃用户超 1.5 亿,海外短剧付费应用前十中国厂商占九席。盘面上 11 月 2 日短剧游戏板块涨停潮,文投控股 5 天 4 板、芒果超媒与海看股份 20CM 涨停;11 月 3 日 AI 漫剧概念反复走强,大晟文化、浙文影业、电魂网络两连板。
机构研报逻辑。 DataEye 将 2026 年海外微短剧规模预期由 50 亿上调至 60 亿美元,其中 AI 漫剧约 40 亿美元、较 2025 年增长约 390%;上半年出海 App 内购 12.7 亿美元、下载 14.41 亿次(+79%),中国厂商收入占比 93%。中泰证券从规模、格局、变现三维度看多,重点推荐中文在线、荣信文化,关注掌阅科技、昆仑万维、华策影视等,核心逻辑是 AI 转绘把本土化制作成本大幅压低、本土 AI 剧收入是译制剧的 2 倍,中国厂商正从内容出口升级为平台与生态输出。
最大预期差/风险同样明确:出海先行、盈利滞后,产能提升不等于收益,海量 AI 短剧仅极少数出圈,上市公司层面多数尚无海外平台实产业务,真正拥有海外平台的(ReelShort、DramaWave)主要在中文在线、昆仑万维体内,名单中多数标的为情绪映射。
个股梳理。 文投控股为国资影视院线高标,纯情绪载体;大晟文化小盘影视制作,弹性大兑现难;浙文影业有实质短剧制作履历(中央纪委微短剧《表面之下》由其编剧创制),是名单中内容合规属性最强的;电魂网络是游戏逻辑映射互动影游;龙版传媒走"出版 IP+短剧改编"路线;奥飞娱乐兼具 IP 储备逻辑——其"喜羊羊"IP 在羊年题材中辨识度独特,是短剧与生肖两条线的交叉标的。
三、生肖羊:辨识度博弈,纪律重于逻辑
2027 年为农历丁未羊年(2027 年 2 月 6 日春节),A 股"年末炒次年生肖"的传统今年显著前置:8 月中旬天洋新材、澳洋健康 3 连板点火,10 月 27 日襄阳轴承四连板成为人气核心,10 月 30 日"羊/洋/阳"谐音股大面积涨停,11 月 3 日羊字辈逆市走出 13 天 8 板的高标。市场评论共识很直白:这类行情不靠业绩、只看辨识度与换手,历史上帝肖炒作退潮后平均最大回撤常超 60%,"看可以,追谨慎"。
名单中的标的分两类:纯辨识度的明阳科技、大西洋("洋")、金太阳("阳")、阳光照明;题材叠加的三羊马(名字带"羊"的正宗稀缺标的)、九阳股份(小家电+泛消费共振)、水羊股份(美妆+泛消费)、百洋股份(水产+泛消费)、东方海洋(水产,同时叠加"海洋王"情绪外溢)。交易价值在于情绪周期位置而非基本面,叠加多条主线的标的在退潮期会面临多杀多,分歧时需看高标承接而非个股质地。
四、福建板块:事件脉冲,弹性有限
催化来自福建省交通运输厅 11 月 2 日披露:今年前 10 个月厦金、泉金、马尾—马祖、黄岐—马祖 4 条"小三通"航线累计开行 10344 航次,客运量已超过去年全年总量。需要客观提示:这属于两岸融合方向的事件驱动,主流券商对该板块几乎没有专门覆盖,历史表现以脉冲为主,且小三通客运量绝对规模对上市公司业绩的传导很弱,更多交易"政策预期+本地低价小盘"属性。个股上,七匹狼、九牧王为福建男装消费(同时沾泛消费与新零售),福建水泥对应基建预期,闽发铝业、太阳电缆对应本地建材与电网投资。另外,名单中的"马矿股份"查无此证券简称,疑为笔误,建议核对原始信源。
五、泛消费:防御底仓+政策期权
国家发改委 10 月 20 日表示,正在研究制定扩大内需战略实施方案(2026—2030 年)并将加快推动印发实施,前三季度内需对经济增长贡献率达 74.8%,社零同比增长 2.6%、服务零售增长 5%。方向上提了三条主线:促消费(养老、托育、文旅演艺赛事、清理不合理限制、扩大入境消费)、有效投资("十五五"重大工程+"六张网"+超长期特别国债)、统一大市场。券商端,开源证券的判断代表当前主流定价:食品饮料筹码出清充分、估值处历史低位、市场预期不高,防御+高股息属性使其成为震荡市避风港。换言之,这不是强复苏交易,而是"低位防御+方案印发前的政策期权",事件窗口在方案正式印发前后,注意兑现节奏。
个股上,阳光乳业、均瑶健康对应乳品与益生菌的普惠消费方向,皇台酒业是区域白酒高弹性品种但基本面波动大,九阳股份、水羊股份兼具生肖情绪加成,百洋股份、东方海洋兼具福建水产属性——这三个泛消费标的同时是生肖名单成员,短期走势受情绪资金影响大于消费逻辑本身。
综合研判
五条线里,基本面支撑强度:锂电(鑫椤数据+储能订单可验证)>短剧(产业趋势真、A 股映射虚)>泛消费(政策期权+低估值防御)>福建(事件脉冲)>生肖(纯情绪)。交易层面则是另一回事:当前缩量震荡市里,生肖与短剧这类情绪题材反而最易聚集短线资金,但两者波动与回撤风险也最高——尤其生肖题材历史退潮回撤超 60% 的统计,适合用短线纪律而非价值框架参与。锂电中建议区分"有订单兑现的圣阳、龙蟠"与"纯概念澄清过的丰元、野马",预期差管理的重点就在这两档之间。
以上仅为公开信息梳理,不构成投资建议。
更多资讯尽在星球