研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/297d080f61ee
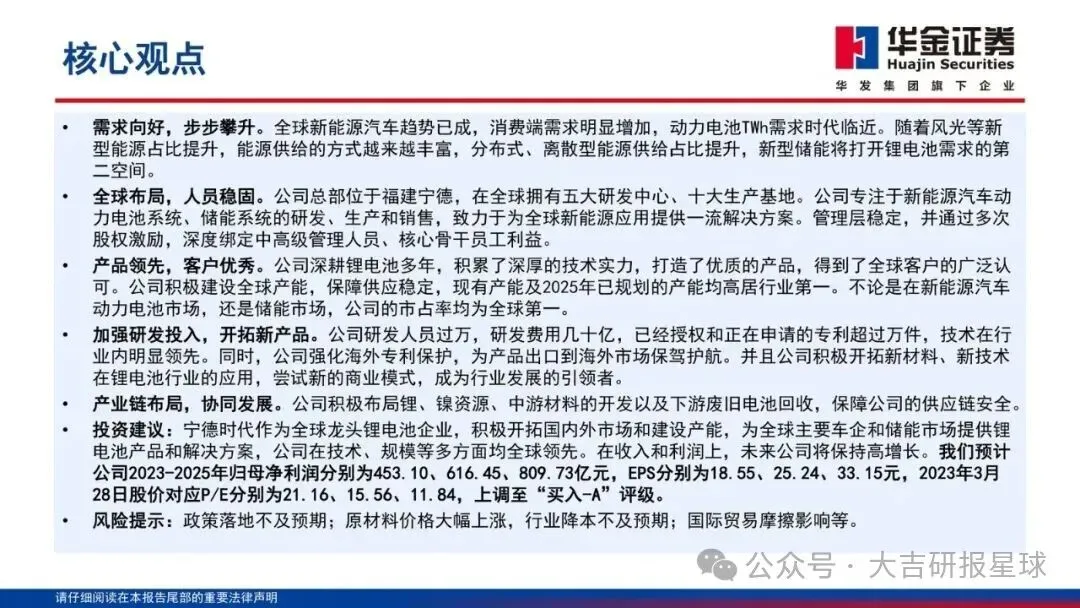
宁德时代还没走完高增长,华金证券把它从观望里拉回来,上调到“买入-A”,看的是动力电池冲向TWh、储能再开第二空间,而它两边市占率都是全球第一。
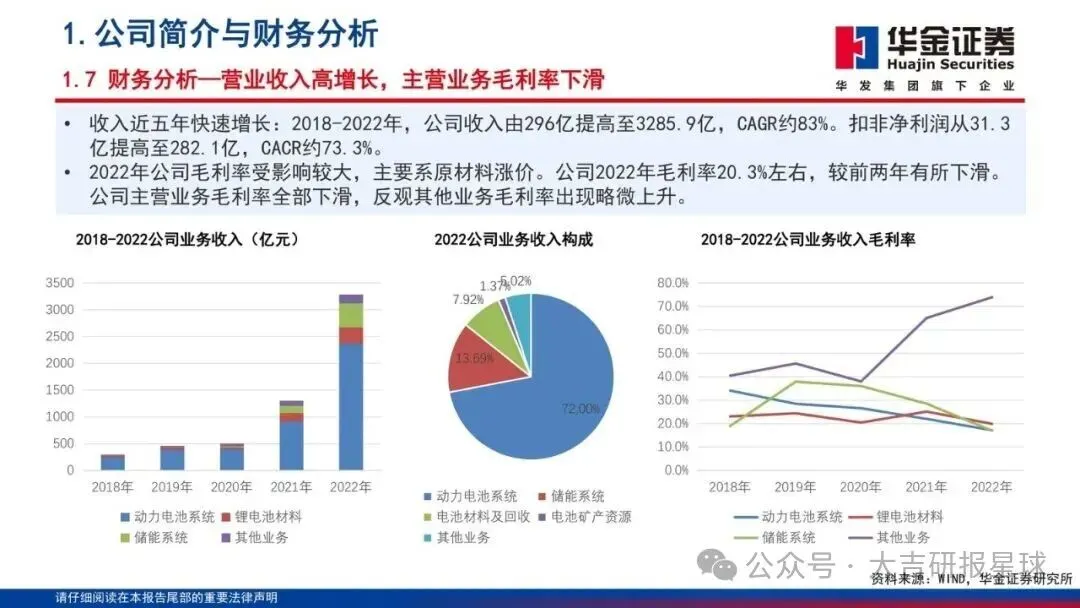
2023年3月29日这份深度报告的核心,不是再讲一遍“龙头很强”,而是:现有产能和2025年已规划产能都高居行业第一,收入利润仍按高增长去估——2023-2025年归母净利453.10、616.45、809.73亿元,对应EPS 18.55、25.24、33.15元;按3月28日股价,PE大约21.16、15.56、11.84倍。估值被压下来的时候,他们愿意把评级往上调。
主线就三条:需求为什么现在更硬、谁真正吃到份额、接下来利润能不能兑现。
为什么是现在:车和电都在把锂电池往上抬
全球新能源汽车趋势已经成型,消费端需求明显增加,动力电池正在靠近TWh需求时代。另一边,风光占比提升,能源供给更分散,新型储能被写成锂电池需求的第二空间。
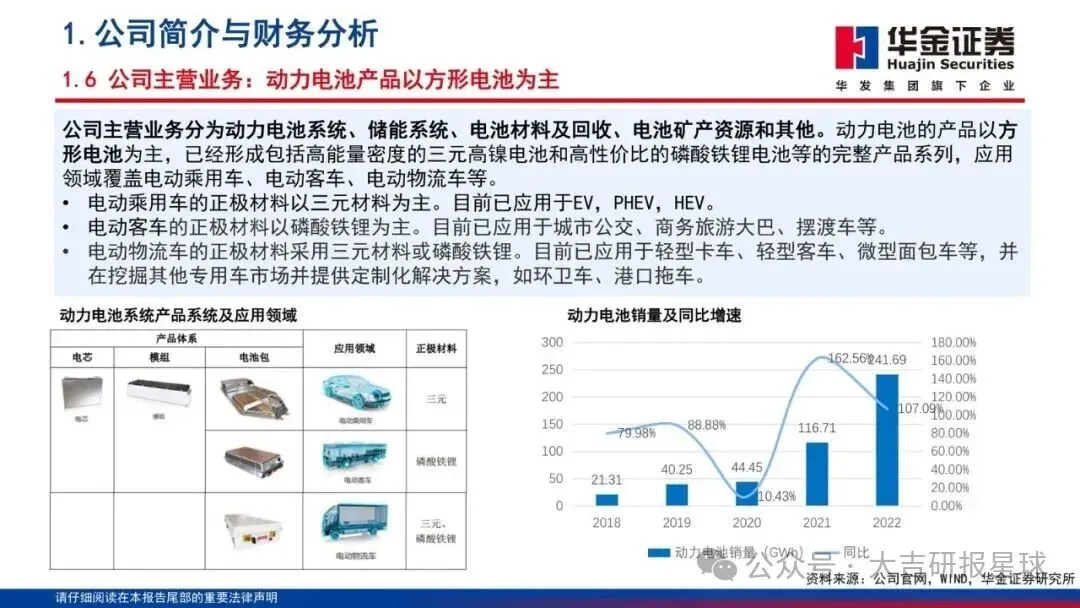
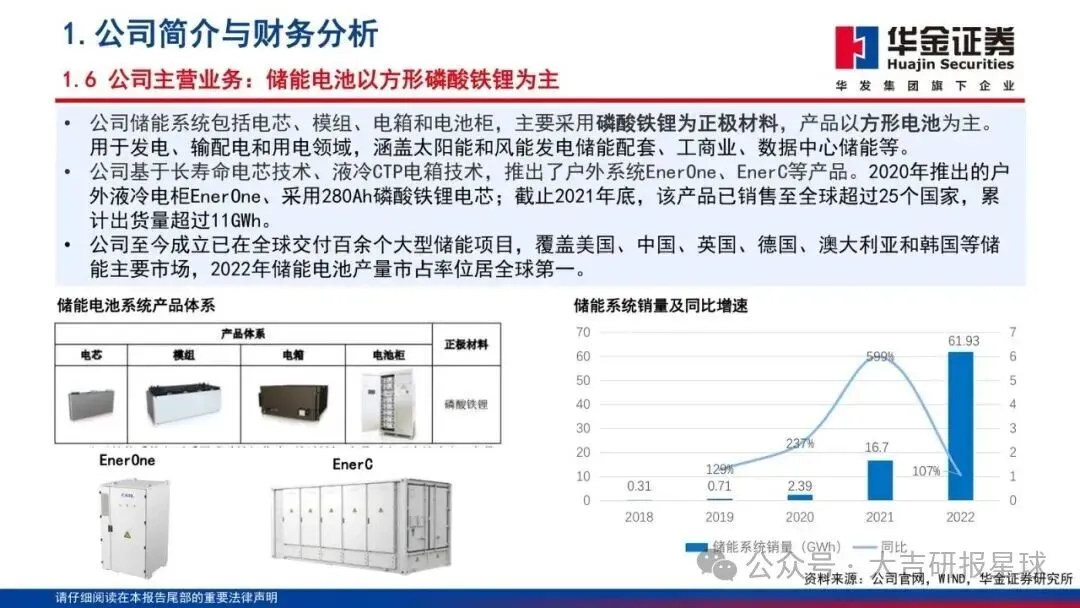
公司业务就卡在这两头:动力电池系统以方形为主,三元高镍和高性价比磷酸铁锂都有,覆盖乘用车、客车、物流车;储能以方形磷酸铁锂为主,从电芯做到电箱、电池柜,面向发电、输配电和用电侧。动力电池销量从2018年一路爬到2022年241.69 GWh,中间有过162.56%、107.09%这类高增速年份。
受益的是已经锁住全球车企和储能客户、能按时把电芯交出去的龙头;受损的是跟不上产能、跟不上客户认证节奏的后来者。政策落地如果慢、原材料价格再大幅上涨、国际贸易摩擦抬头,这份需求叙事就会打折。
份额和产能:全球第一不是口号,是交付能力
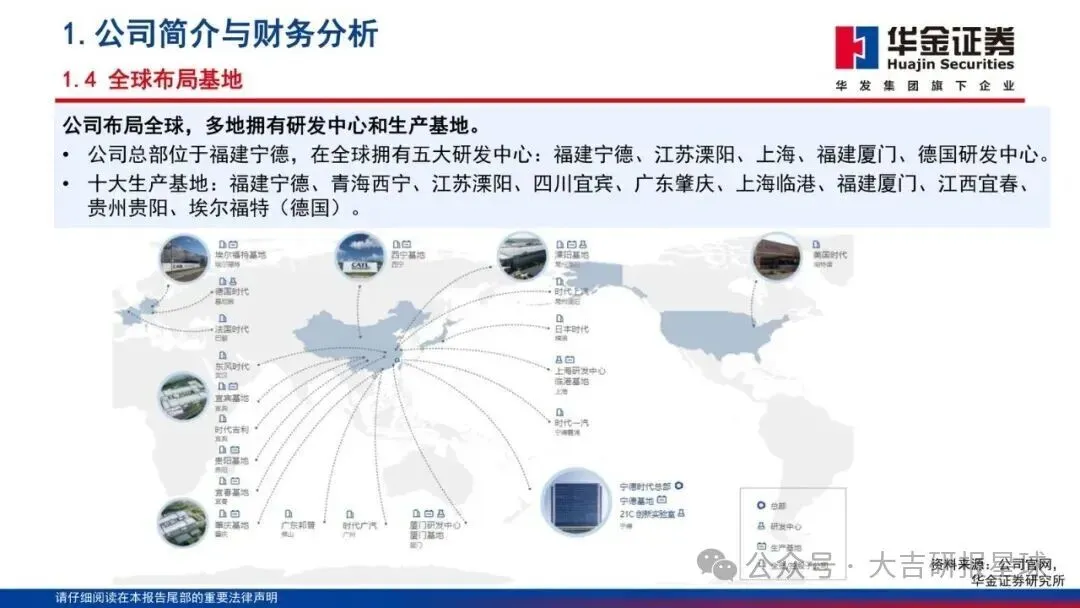
报告写得很硬:不论新能源汽车动力电池还是储能市场,市占率均为全球第一。总部在福建宁德,五大研发中心、十大生产基地铺到国内多地和德国埃尔福特。
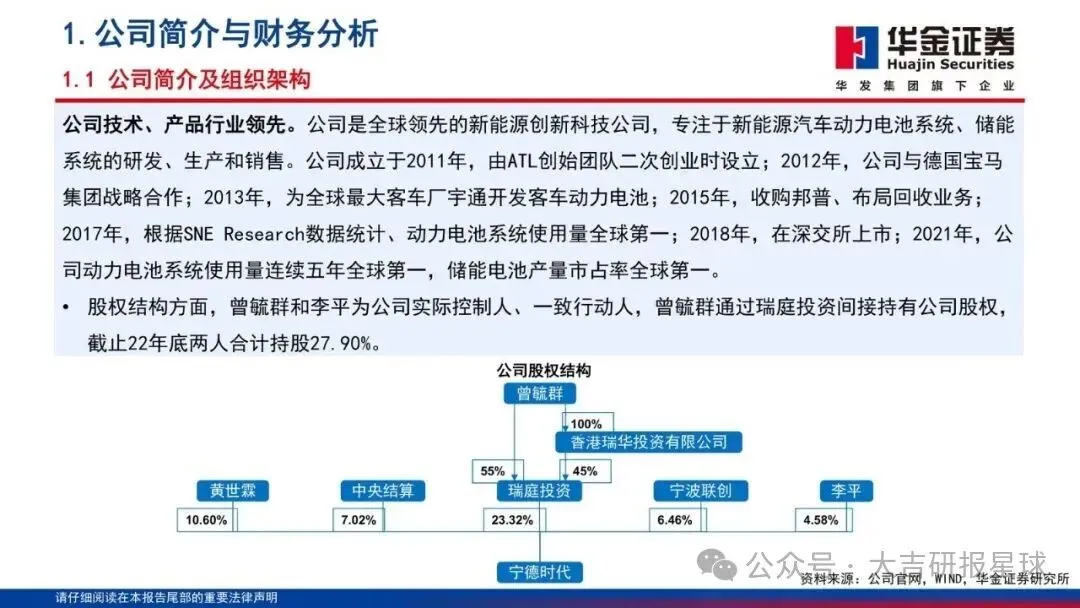
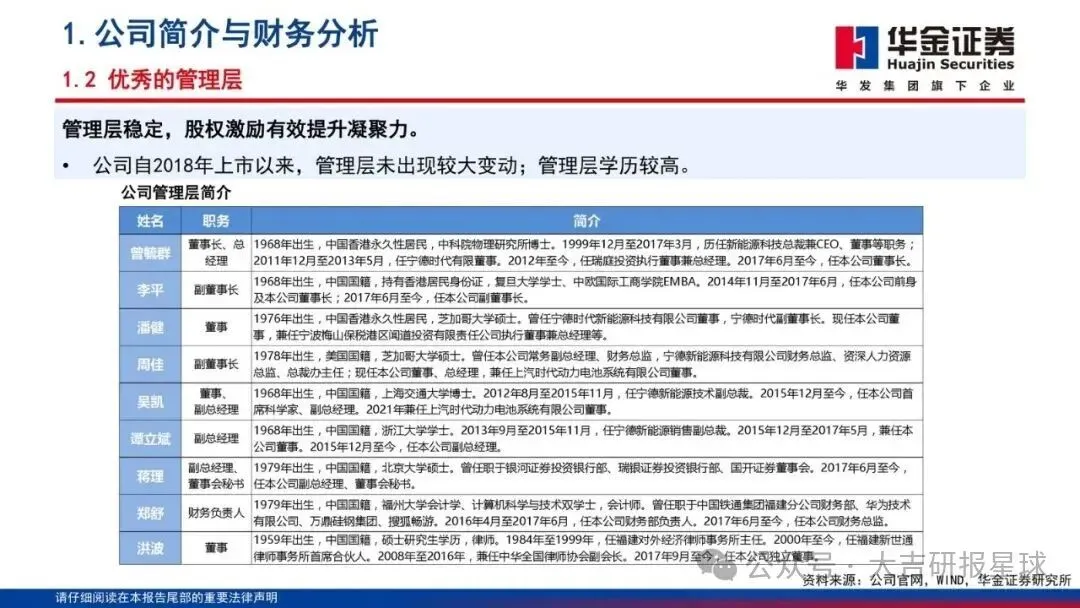
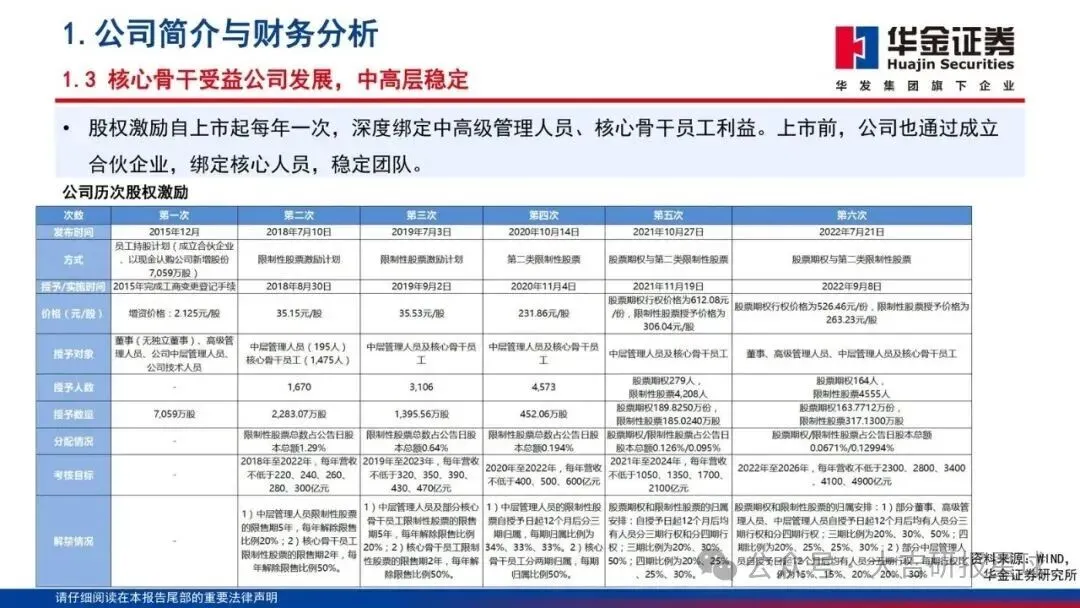
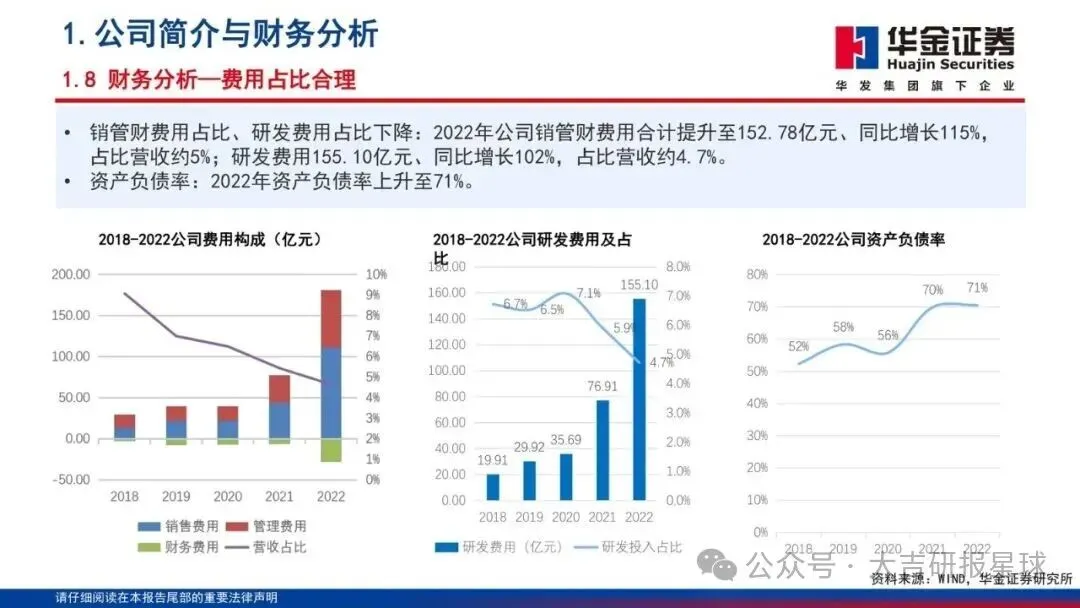
管理层自2018年上市以来没有大变动,股权激励几乎每年一次,把中高层和核心骨干绑在一起。曾毓群、李平为实际控制人,截至2022年底合计持股27.90%。研发人员过万,研发费用以十亿计,授权和在申请专利过万件,并强化海外专利保护。
这套组合的含义很直接:车企要的是稳定供货和技术迭代,储能要的是长寿命和系统交付。规模、客户、专利叠在一起,份额不容易被单点价格战打穿。真正要盯的是产能落地速度,以及海外基地能不能对冲贸易摩擦。
利润从哪来:一体化保供,净利率被写成缓慢抬升
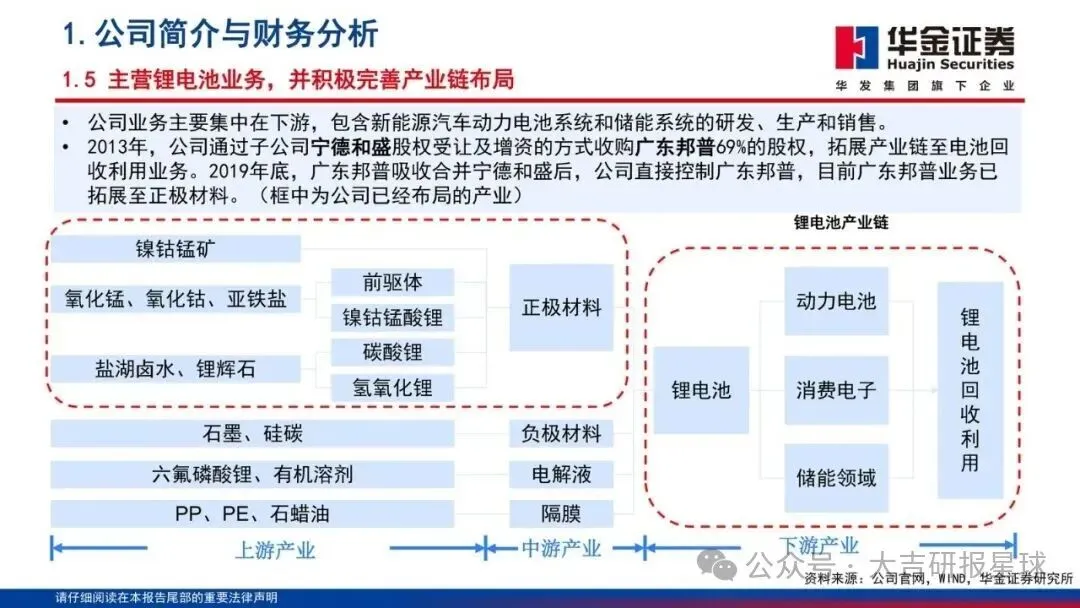
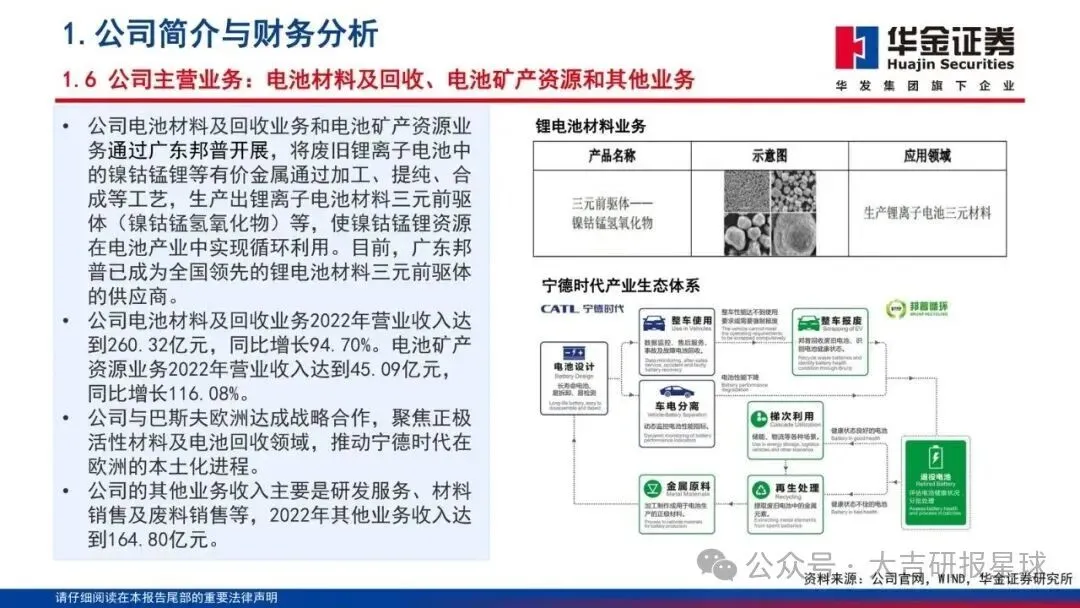
公司下游做电池和储能,同时往上伸:锂、镍资源,中游材料,下游废旧电池回收。2013年收购广东邦普布局回收,后来邦普还做到正极材料。逻辑是供应链安全,而不是单纯讲故事。
财务侧,报告给出的预测口径是:营业收入从约3286亿元往上走到2025年约6924亿元,同比增速从2023年的约35%再往下收到20%出头;净利率从9.35%抬到11.69%。增长还在,斜率在变缓——这是龙头从爆发期进入份额巩固期的典型形态。
受益的是能把资源、材料和回收做成成本缓冲的一体化玩家;受损的是纯组装、原料全靠外采的电池厂。原材料价格如果再暴涨、行业降本不及预期,净利率这条向上的线就会断。
该盯什么
- 2023年归母净利能否靠近453亿元量级,后续两年是否仍按600亿、800亿台阶走。
- 动力电池销量在2022年241.69 GWh之后,增速是否从三位数落到仍能支撑TWh叙事的水平。
- 储能出货和系统产品(如EnerOne、EnerC一类户外系统)是否真正贡献“第二空间”,而不是只停留在产能规划。
- 碳酸锂等原材料价格、以及海外专利/贸易摩擦是否打断德国基地和出口节奏。
- PE能否继续落在报告给出的21倍附近并向15倍、12倍压缩,同时利润增速仍高于收入增速(净利率是否真的从约9%迈向11%以上)。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告